廣場
關注
熱門
新聞
通知
我的主頁
分享您的看法
placeholder
文章
Starlink 的年營收幾乎每年都在翻倍,而且是在已相當龐大的基礎上實現的。Musk 表示,放在過去,這種增速再加上高毛利和正現金流,絕對稱得上里程碑級別的事件,而 AI 業務的成長還要更猛。他還透露,AI 智能體產生的網路流量已超越人類使用者,而且這個規模被外界嚴重低估。Baron 此前曾設想 Starlink 能做到 1 萬億美元營收,如今他反而認為市場仍然低估了它的真實價值。$SPC

風險提示:以上內容不構成投資建議,市場有風險,決策需謹慎。
post-image
高勝率,不等於高獲利。真正決定交易結果的,是每一次獲利與虧損的比例。

很多交易策略看起來非常優秀:勝率達到80%,連續多次獲利,回測曲線也相當漂亮。

但如果每次獲利只有10美元,一次虧損卻達到50美元,那麼問題就出現了。

假設交易100次:
• 80次獲利,每次賺10美元,共賺800美元。
• 20次虧損,每次虧50美元,共虧1000美元。

最終結果:虧損200美元,尚未計入手續費、資金費率和滑價。

這說明,勝率只是交易系統的一部分。

真正需要同時評估的,還有三個關鍵變數:

1. 盈虧比: 平均獲利與平均虧損之間的關係。
2. 交易成本: 手續費、資金費率和滑價會持續侵蝕收益。
3. 風險控制: 單次虧損是否可控,連續虧損時資金能否承受。

尤其在加密市場,流動性變化、市場波動和成交價格偏差,都可能讓實際結果與回測結果產生明顯差距。

一個成熟的交易系統,不應該只回答「我能贏多少次」,還應該回答:

• 每筆交易的長期期望收益是多少?
• 扣除全部成本後,策略還有優勢嗎?
• 遇到連續虧損時,帳戶是否仍然能夠生存?

交易的目標不是證明自己經常正確,而是在足夠長的時間裡,讓風險與收益保持合理的關係。

下一篇,我們繼續討論一個更實際的問題:為什麼回測表現優秀的策略,到了真實市場卻可能逐漸失效?

你認為評估交易策略時,勝率、盈虧比和最大回撤,哪一個最容易被交易者忽視?
post-image
打金狗
ZIG
Z
bade
b
ZIG
0x8c...1145
市值
$.
漲跌幅
.
24h 成交額
$.
持有人數
.
BTC
B
bade
b
BTC
C5xp...pump
市值
$.
漲跌幅
.
24h 成交額
$.
持有人數
GM
G
bade
b
GM
0x13...7777
市值
$.
漲跌幅
.
24h 成交額
$.
持有人數
,
Diamond
D
bade
b
Diamond
5VCE...pump
市值
$.
漲跌幅
.
24h 成交額
$.
持有人數
,
STONK
S
bade
b
STONK
6GmA...UNgx
市值
$.
漲跌幅
.
24h 成交額
$.
持有人數
.
#AI科技股拋售令加密貨幣承壓#GateLaunchesPoSECProofOfSecurity
Gate 推出 PoSEC 安全性證明:即使熱錢包失效,冷儲存也能保障所有資產

安全性不是一項功能。安全性就是整個產品。Gate 再次證明了這一點。

Gate 已正式推出 PoSEC - 安全性證明。符合資格的用戶可免費啟用 Gate Security Guard,為帳戶提供額外一層保護。

但 PoSEC 的涵蓋範圍比 Guard 更廣。PoSEC 是一項全新的業界標準,回答了一個其他交易所都不敢提出的關鍵問題。

什麼是 PoSEC - 經確認的定義:

安全性證明會揭露平台資產的儲存方式,並以一項指標回答一個問題:如果所有熱錢包資產都遺失,冷儲存能否涵蓋所有用戶資產?

這就是儲備證明和安全性證明的差異:
• 儲備證明問的是:你現在有我的錢嗎? • 安全性證明問的是:如果你的熱錢包明天遭到全面駭入並遺失,你還能還我錢嗎?
一項是會計。另一項關乎存續。

Gate 如何為 PoSEC 鋪路 - 經確認的時間軸:
• 2020 - 全球首創:早在 2020 年 5 月,Gate 就率先提出交易所儲備證明,並邀請知名美國審計事務所 Armanino LLP 審計其資產。作為首家提供 100% 經認證且用戶可自行驗證儲備證明的加密貨幣交易所,Gate 自 2020 年起便與 Arm
BTC-0.67%
什麼是風險收益比?為什麼勝率高的交易策略,也可能長期虧損?

在加密貨幣交易中,有些交易者非常重視勝率。他們希望十筆交易中至少贏七筆,認為只要判斷正確的次數足夠多,就能持續賺錢。

但真實的交易結果,並不只取決於你贏了多少次,還取決於每次盈利多少、每次虧損多少,以及交易成本有多高。

這就是為什麼風險收益比和勝率必須結合起來分析。

第一,什麼是風險收益比?

風險收益比通常用來比較一筆交易預期承擔的風險與預期獲得的收益。

例如,你計劃在 100 USDT 買入某項資產,將止損設在 98 USDT,目標價格設在 106 USDT。

* 每單位資產的預期風險:100 − 98 = 2 USDT。
* 每單位資產的預期收益:106 − 100 = 6 USDT。
* 風險收益比:2∶6,也就是 1∶3。

這意味著,如果計劃中的止損和目標價都能按預期執行,這筆交易的預期收益是預期風險的三倍。

但必須注意,目標價格不代表一定能夠達到,止損也不保證一定按指定價格成交。

第二,為什麼勝率高,也可能虧錢?

假設你進行了 10 筆交易,贏了 8 筆,每筆盈利 10 USDT;另外 2 筆,每筆虧損 50 USDT。

那麼:

* 總盈利:8 × 10 = 80 USDT。
* 總虧損:2 × 50 = 100 USDT。
* 最終結果:虧損 20 USDT,尚未計算手續費等成本。

post-image
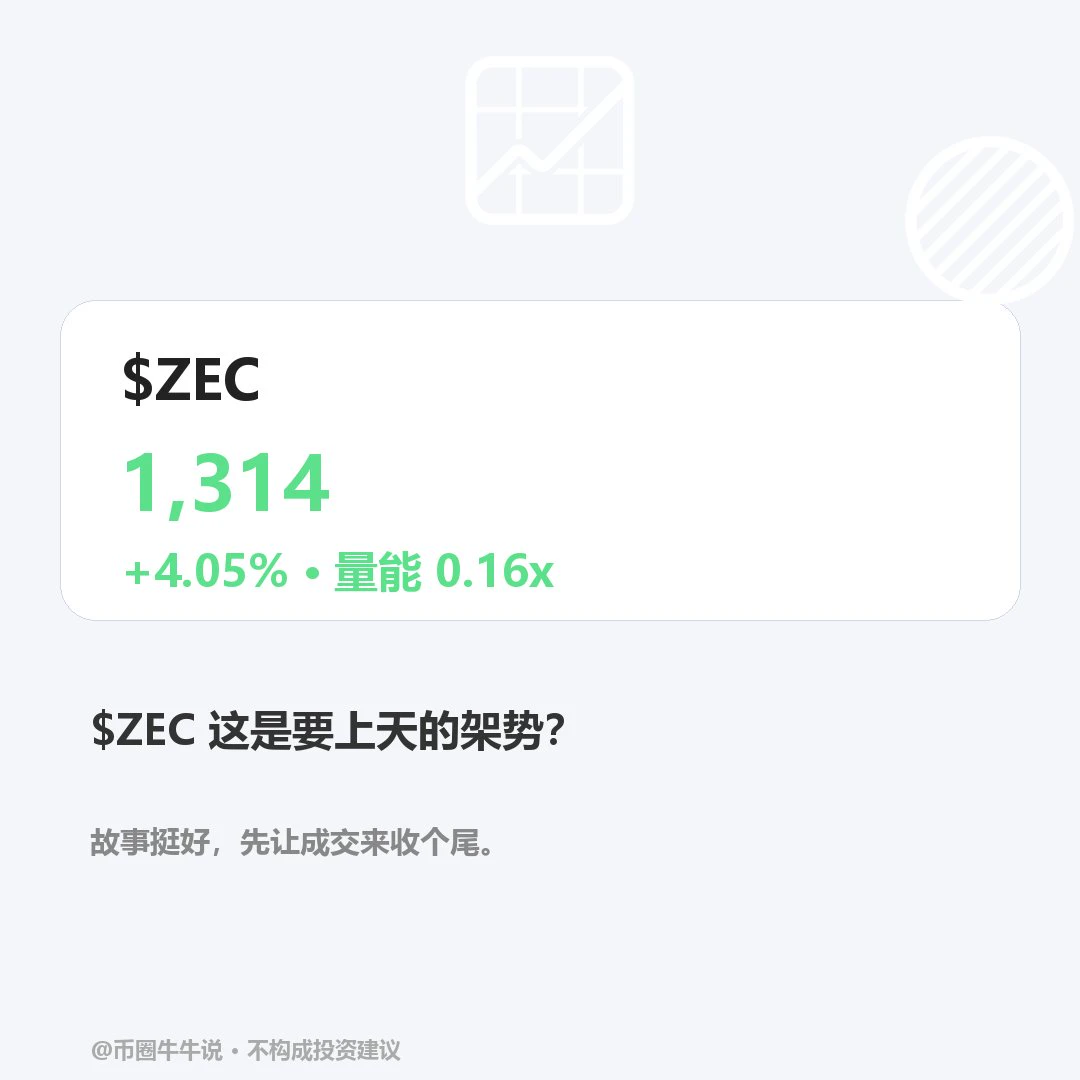
$ZEC 現報1313.5,24H +4.05%,區間1247.89–1387.89,成交額8855.50萬。1H偏弱(RSI37.63,價格在EMA20 1324.64下方);4H偏強(RSI52.77,價格在EMA20 1291.47上方)。量比0.16。站穩1387.89壓力位可看延續,跌破1247.89支撐位短線轉弱。復盤重點:1387.89能否站穩,1247.89失守後能否收回;兩週期仍有分歧,短線變化不能直接當作趨勢反轉。市場波動大,僅供觀察。
post-image
ZEC+1.16%
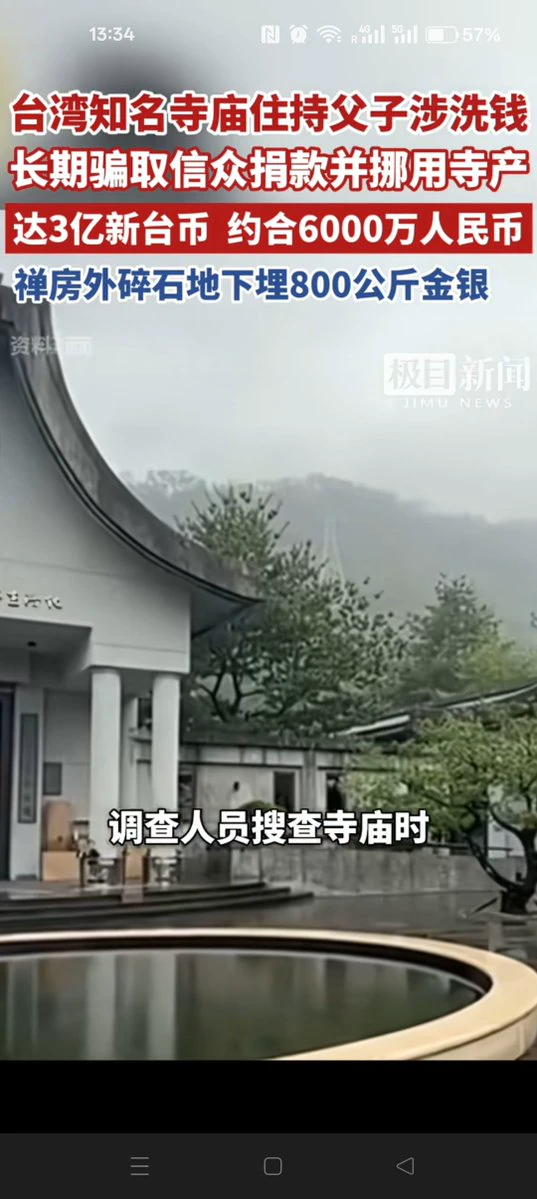
住持父子、800 公斤金銀,要素過多
post-image
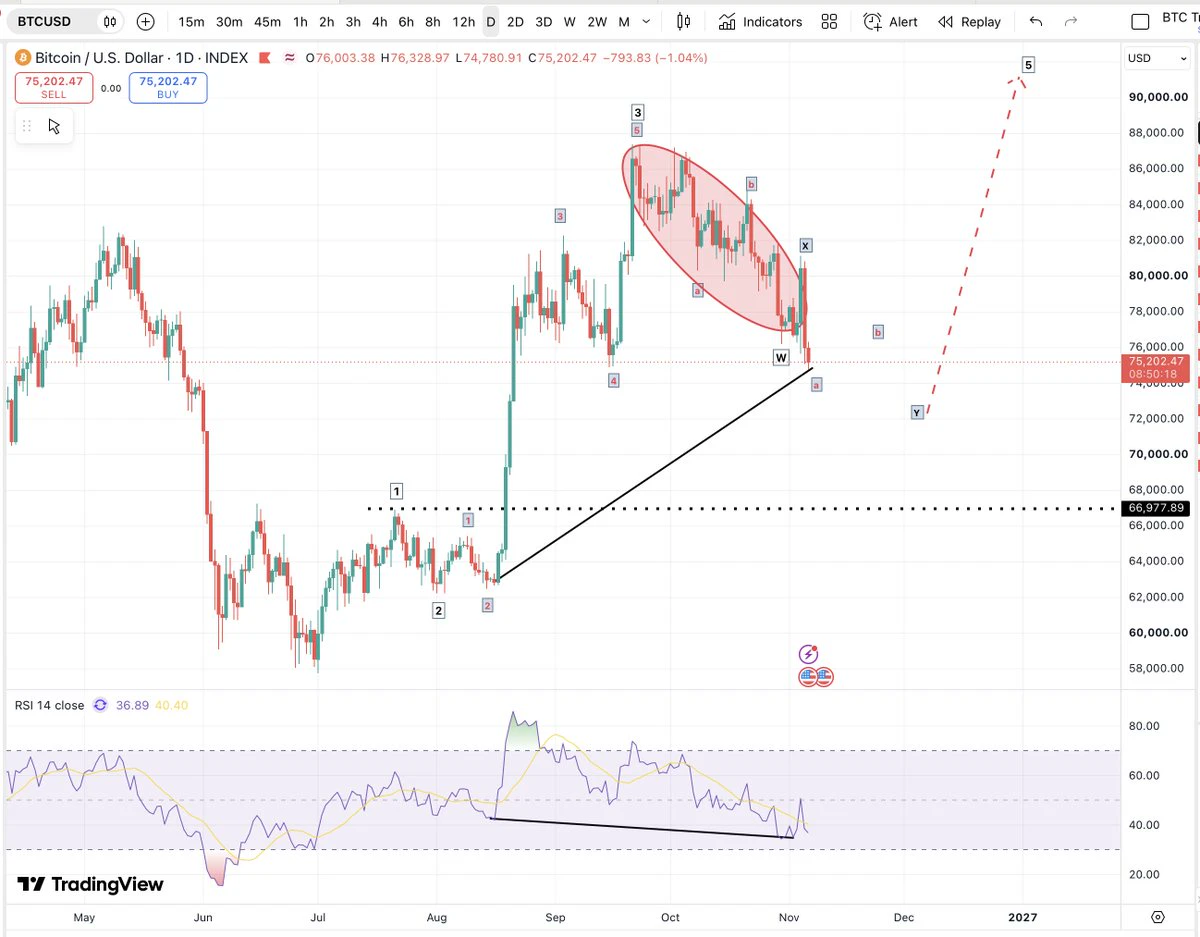
#BTC 備用計數:第 4 浪可能仍在以 W–X–Y 修正形態發展。這表示價格仍有機會朝 $72k 移動,之後第 5 浪可能進一步走高。若跌破 $67k ,則會使目前繪製的推動浪計數失效。
post-image
BTC-0.67%
#Gate股票畅聊季 #美股史诗级抛售 #每周来晒 Apple「不需要這筆錢」,卻借了 70 億美元:一場用自己的存款買回自家股票的遊戲

Apple 發行了債券。一年多來首見:70 億美元,分為七個批次,期限從 2 年到 10 年不等。
消息一出,許多人的第一反應是:帳上有 1,370 億美元現金,每年營運現金流達 1,450 億美元,債務卻只有 800 億美元。為什麼還要借錢?
這個問題切中要點,但方向錯了。真正的問題不是「Apple 為什麼要借錢?」而是:一家不需要錢的公司,為什麼要向市場伸手借錢,然後再把借來的錢送回股東口袋?

我們把兩件事放在一起看。
首先,Apple 自己在做什麼。
2025 財年,Apple 回購了 893 億美元的股票,並支付 154 億美元股息,總計向股東返還超過 1,040 億美元;全年資本支出,包括 AI、資料中心和伺服器,僅 90 億美元。返還給股東的資金,是投資未來金額的 11 倍以上。
其次,同業在做什麼。
2026 年前九個月,Microsoft、Google、Meta、Oracle 和 Amazon 的資本支出合計 5,569 億美元,營運現金流合計則為 5,429 億美元——資本支出首次超過營運現金流。自由現金流從去年同期 1,435 億美元的盈餘,直接轉為 140 億美元的赤字。那麼庫藏股呢?五家公司前九個月的庫藏股總額從 81
加密貨幣交易不再提心吊膽!這是 Gate 最佳的 3 層安全防護!!

#Gate #Guard #ProofofSecurity
post-image
兄弟們,他們都說這個是最美的戶型
到底啥意思啊?
我剛接觸互聯網,我也不懂啊
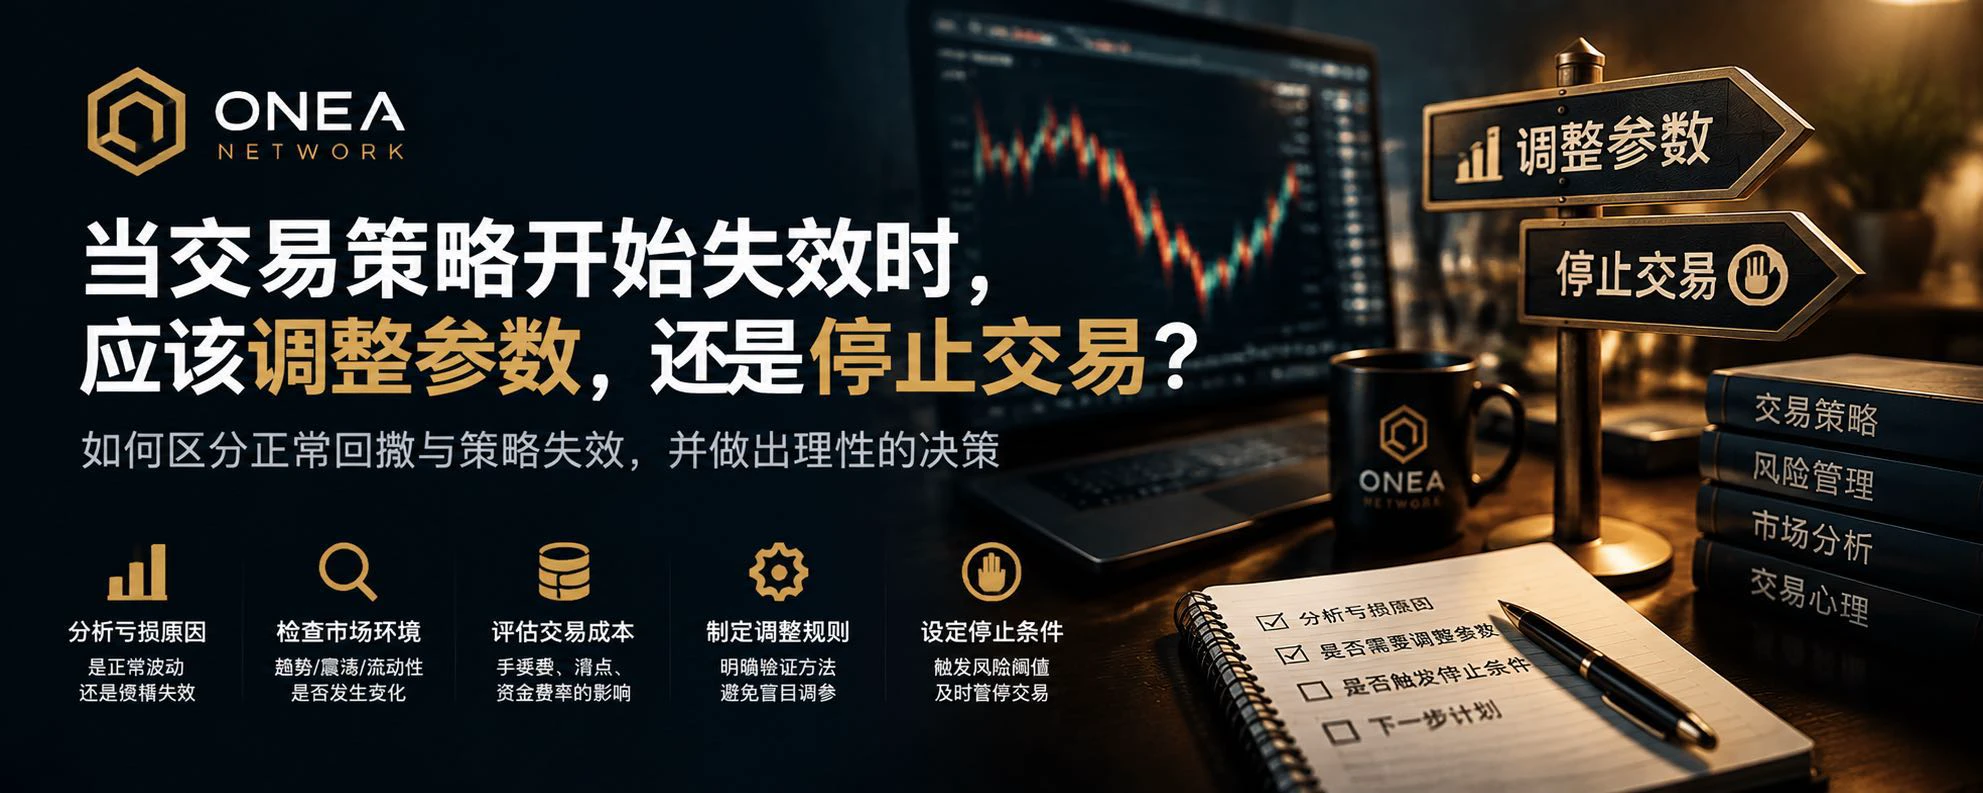
當交易策略開始失效時,應該調整參數,還是停止交易?

真正危險的不是策略出現虧損,而是你不知道為什麼虧損,卻不斷修改參數,試圖把收益曲線修復回來。

一套策略可能曾經有效,但市場不會永遠保持相同的運行方式。

趨勢可能轉為震盪,流動性可能下降,交易成本可能上升,曾經有效的進場訊號也可能逐漸失去優勢。

那麼,應該如何判斷?

第一步:先判斷是正常回撤,還是策略假設發生了變化。

短期連續虧損並不必然意味著策略失效。需要結合歷史回撤、交易樣本、市場環境和預先制定的風險邊界綜合判斷。

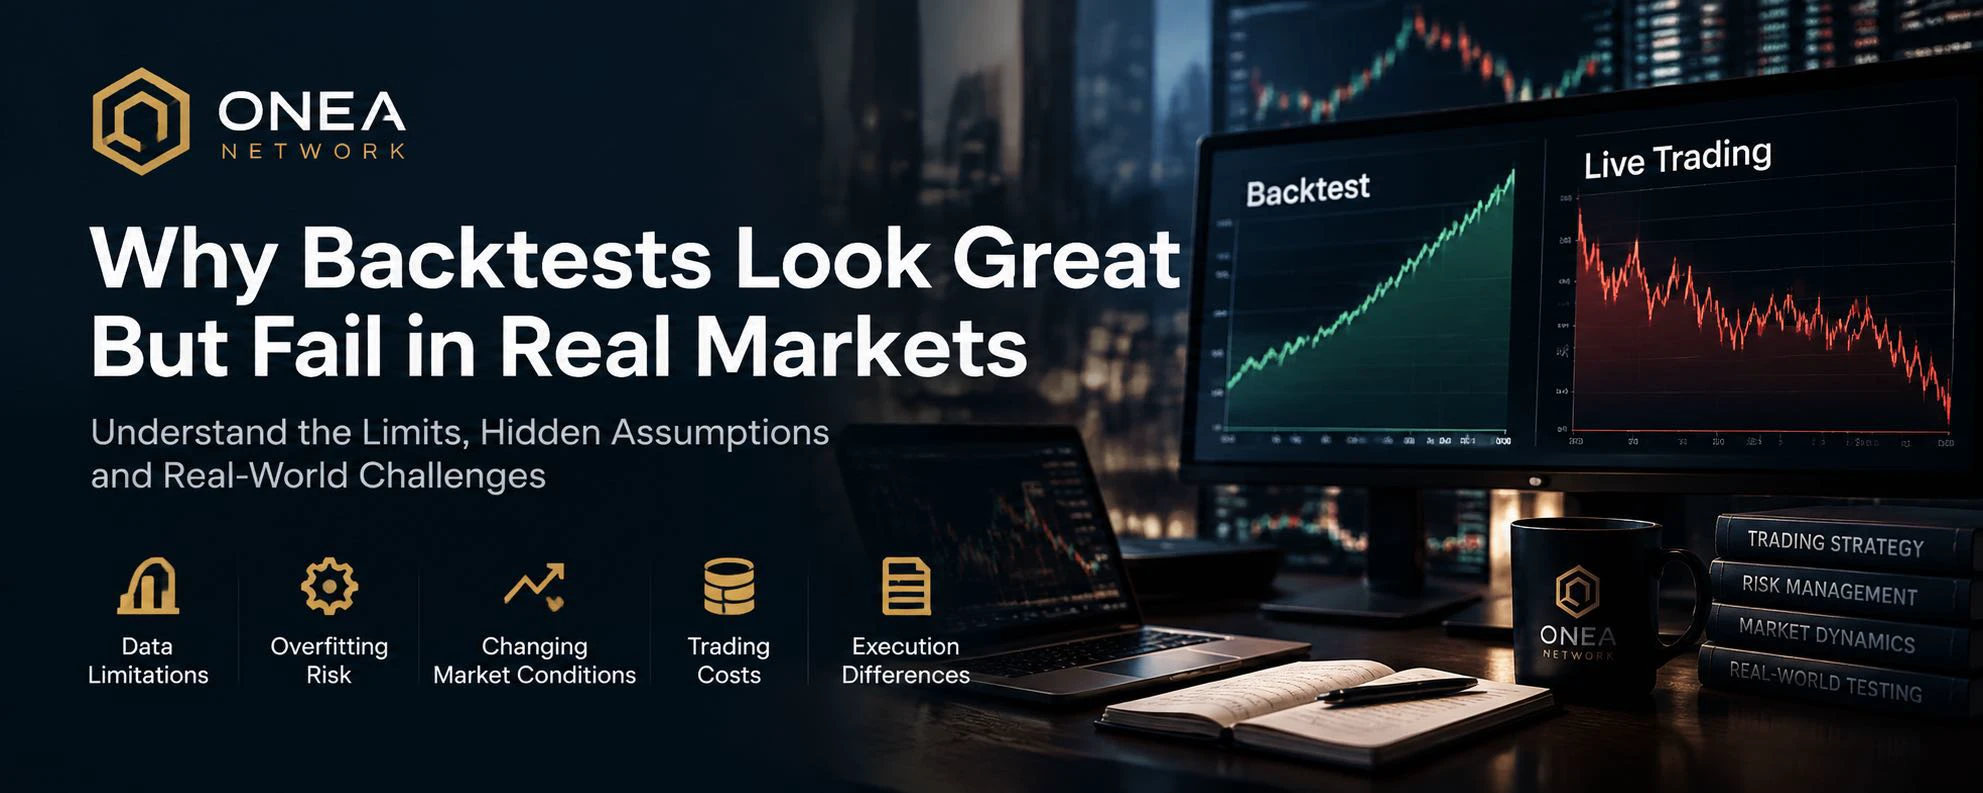
第二步:檢查實盤與回測之間的差距。

回測收益不等於真實收益。

手續費、資金費率、滑點、成交深度和執行延遲,都可能侵蝕原本看起來不錯的策略收益。

尤其在流動性較差的市場中,回測曲線可能比真實交易結果漂亮得多。

第三步:不要為了挽救收益曲線而盲目調參。

如果每次虧損後都重新調整參數,再用同一段歷史行情驗證,就很容易陷入過度擬合。

你得到的可能不是更好的策略,而是一套更擅長解釋過去、卻無法適應未來的參數組合。

第四步:提前設定暫停條件。

明確什麼情況下需要複核,什麼情況下必須暫停,以及修改後的策略需要通過哪些獨立測試。

如果核心假設已經被證據否定,就應該認真考慮停止,而不是無限期地為它尋找理由。

最後記住:

調整參數需要證據,繼續交易需要依據,停止交易也不代表失敗。

成熟的交易者不需要
post-image
$LYN 不祥的預感… 昨晚才剛充值的,不會又被強平了吧!
你這混蛋!
post-image
LYN-0.44%
什麼是最大回撤?為什麼一項資產最終漲回來了,也不代表持有過程沒有巨大風險?

在加密貨幣市場中,有些交易者會這樣評價一項投資:「最後還是漲回來了,所以當初拿住就行。」

但這種說法忽略了一個重要問題:在價格恢復之前,資產究竟下跌了多少?帳戶是否承受得住這段回撤?如果使用了槓桿,倉位是否可能提前被強制平倉?

要回答這些問題,就需要理解最大回撤(Maximum Drawdown,簡稱 MDD)。

第一,什麼是最大回撤?

最大回撤衡量的是在某一觀察期間,資產淨值從此前高點下降到之後低點的最大幅度,通常用百分比表示。

例如,一項資產的價格從 100 USDT 上漲至 150 USDT,隨後下跌至 90 USDT,那麼從 150 USDT 高點到 90 USDT 低點的回撤幅度為:

(150 − 90)÷ 150 × 100% = 40%。

即使價格後來重新回到 150 USDT,也不能改變這段期間曾經發生過 40% 回撤的事實。

第二,為什麼最終回本不代表風險很小?

假設你以 100 USDT 買入某項資產,價格先跌至 50 USDT,之後又回到 100 USDT。

從最終結果看,你的持倉價格恢復到了入場水平。但在下跌過程中,資產曾經損失一半價值。

如果這筆交易使用了槓桿,或者資金有其他用途,你可能根本無法等到價格恢復。保證金不足、強平、被迫賣出或資金需求,都可能讓理論
post-image
76,000美元保衛戰開打!BTC這次是要起飛,還是準備再次跳水?

BTC重回76,000美元,市場情緒終於有了一點回暖的跡象。但問題來了:這究竟是新一輪上漲的起點,還是下跌途中喘口氣?
我認為,關鍵要看三個訊號。
第一,成交量。如果價格上漲的同時成交量明顯放大,說明買盤參與度有所改善。
第二,支撐表現。如果BTC回踩76,000美元附近仍能獲得承接,多頭信心可能進一步恢復。
第三,市場情緒。如果資金持續流入,而不是短線資金進來打一槍就跑,反彈品質才更值得期待。
當然,風險也不能忽視。如果價格重新跌破75,000美元附近,市場可能再次進入震盪甚至調整。
現在最尷尬的就是空頭不敢太空,多頭又不敢太多,雙方像在電梯門口互相謙讓。
你覺得BTC下一步會衝向80,000美元,還是先回踩75,000美元?$AMD ‌#美股AI板块遭遇重挫
AMD+11.55%
  • 42
  • 1
一套策略開始虧損時,最危險的做法,不是立即停止,也不是繼續硬扛,而是在沒有證據的情況下反覆修改參數。

很多交易者都會經歷這樣的過程:

策略回測表現不錯,實盤也曾持續盈利。但一段時間後,虧損開始增加。

這時,通常會出現三種反應:

第一種:認為只是運氣不好,繼續執行。

第二種:不斷調整參數,希望把收益曲線修復回來。

第三種:開始懷疑整個策略,甚至放棄原本合理的交易系統。

問題在於,這三種反應都可能出錯。

關鍵不是策略最近有沒有虧損,而是虧損背後的原因是什麼。

一、先區分正常回撤與策略失效

任何具有風險的交易策略,都可能經歷連續虧損。

短期虧損本身,並不能證明策略已經失效。需要結合歷史回撤分布、交易樣本數量、市場環境和預先設定的風險邊界進行判斷。

如果虧損仍處於策略能夠合理解釋的範圍內,貿然修改參數可能破壞原有邏輯。

但如果策略的關鍵假設已經改變,就不能簡單地把所有虧損歸結為運氣不好。

二、出現哪些信號時,需要提高警惕?

1. 市場結構發生變化

例如,原本依賴趨勢延續的策略,進入長期震盪行情後,可能頻繁遭遇假突破。

2. 實盤執行持續偏離回測

如果實際滑點、手續費或成交品質明顯差於原有假設,策略的真實期望收益就可能下降。

3. 關鍵指標持續惡化

除了帳戶盈虧,還應關注盈虧比、交易成本、信號品質、回撤幅度,以及這些變化是否超出了事先設定的容忍範圍。
post-image
看好紅果智商變低了,看好黃果性慾暴漲了,人類的未來不敢想像😅
post-image
相關係數是什麼?為什麼兩個幣種經常同漲同跌,卻不一定具有相同的風險?

在加密貨幣交易中,很多人會發現,BTC 上漲時,ETH 也經常上漲;當市場下跌時,許多山寨幣又會一起回落。

這種共同波動的現象,可以透過相關係數進行分析。但一個重要的問題是:兩個幣種經常同漲同跌,就代表它們的風險一樣嗎?

答案是否定的。

第一,什麼是相關係數?

相關係數是一種衡量兩個變數之間線性關係方向和強弱的統計指標。在金融分析中,我們通常使用資產報酬率計算相關係數,其取值範圍為 -1 到 1。

* 接近 1: 兩種資產的報酬率通常呈現較強的同向變化關係。
* 接近 0: 兩種資產之間的線性相關關係較弱,但不代表它們完全沒有關係。
* 接近 -1: 兩種資產的報酬率通常呈現較強的反向變化關係。

例如,如果 BTC 和某個山寨幣在一段時間內的報酬率相關係數為 0.85,說明它們在該樣本中呈現較強的正相關性。但這並不代表兩者每天都會同漲同跌。

第二,相關性高,不代表波動幅度相同。

假設 BTC 上漲 2%,某個山寨幣上漲 6%;當 BTC 下跌 2% 時,這個山寨幣卻下跌 8%。

兩者可能具有較強的正相關性,但山寨幣的波動幅度明顯更大。

因此,相關係數主要描述報酬率變化的共同方向和線性關係強弱,並不直接衡量波動率、最大虧損或強制平倉風險。

第三,為什麼相關性會影響風險分散?

如果你的帳戶同
post-image
BTC-0.67%
ETH-1.26%
老闆會畫大餅不算本事!我選公司,更想看看它能不能真的賺錢!

投資股票,有時候就像參加一場大型演講比賽。
有的公司戰略規劃寫得比小說還精彩,市場空間大得彷彿能裝下整個宇宙。但問題來了:錢呢?利潤呢?現金流呢?
我覺得,一家真正值得關注的企業,必須具備把商業計畫變成實際收入的能力。
首先,產品要有市場需求;其次,企業要有競爭優勢;再次,獲利模式必須清晰。最重要的是,管理層要有執行力,而不是天天開記者會、年年講新故事。
當然,企業發展需要時間,不能因為短期沒有爆發就否定它的長期潛力。
但投資者也不能只聽願景,不看成績。
我更願意相信持續兌現業績的公司,而不是永遠活在下一季的公司。
畢竟,股市裡最貴的不是股票,而是投資者對美好故事的無限想像。
你選公司時,會把管理層的誠信和執行力放在多重要的位置?#Gate股票畅聊季
  • 42
什么是風險收益比?為什麼勝率高的交易策略,也可能長期虧損?

在加密貨幣交易中,有些交易者非常重視勝率。他們希望十筆交易中至少贏七筆,認為只要判斷正確的次數足夠多,就能持續賺錢。

但真實的交易結果,並不只取決於你贏了多少次,還取決於每次獲利多少、每次虧損多少,以及交易成本有多高。

這就是為什麼風險收益比和勝率必須結合起來分析。

第一,什麼是風險收益比?

風險收益比通常用來比較一筆交易預期承擔的風險與預期獲得的收益。

例如,你計畫在 100 USDT 買入某項資產,將停損設在 98 USDT,目標價格設在 106 USDT。

* 每單位資產的預期風險:100 − 98 = 2 USDT。
* 每單位資產的預期收益:106 − 100 = 6 USDT。
* 風險收益比:2∶6,也就是 1∶3。

這意味著,如果計畫中的停損和目標價都能按預期執行,這筆交易的預期收益是預期風險的三倍。

但必須注意,目標價格不代表一定能夠達到,停損也不保證一定按指定價格成交。

第二,為什麼勝率高,也可能虧錢?

假設你進行了 10 筆交易,贏了 8 筆,每筆獲利 10 USDT;另外 2 筆,每筆虧損 50 USDT。

那麼:

* 總獲利:8 × 10 = 80 USDT。
* 總虧損:2 × 50 = 100 USDT。
* 最終結果:虧損 20 USDT,尚未計算手續費等成本。

post-image
載入更多

加入 4000 萬人匯聚的頭部社群

⚡️ 與 4000 萬 人一起參與加密貨幣熱潮討論

💬 與喜愛的頭部創作者互動

👍 查看感興趣的內容

熱門話題

美股AI板塊遭遇重挫

15.28k 瀏覽量3.64k 人討論中

美股週四(11月5日)遭遇大幅拋售,納指收跌約 5.5%,進入技術性回調區間;費城半導體指數重挫約 12%,$NVDA、$AMD 等晶片股大幅下跌。本輪調整不僅受到獲利了結影響,市場也開始擔憂 AI 資料中心建設節奏、資本投入及未來投資回報。AI 板塊此前的高成長預期是否需要重新定價,成為市場關注焦點。你認為接下來機會會出現在晶片股、科技巨頭,還是其他板塊?

10月非農數據聚焦

22.89k 瀏覽量4.25k 人討論中

質押Launchpool瓜分45萬VLX

2.02k 瀏覽量771 人討論中

查看更多