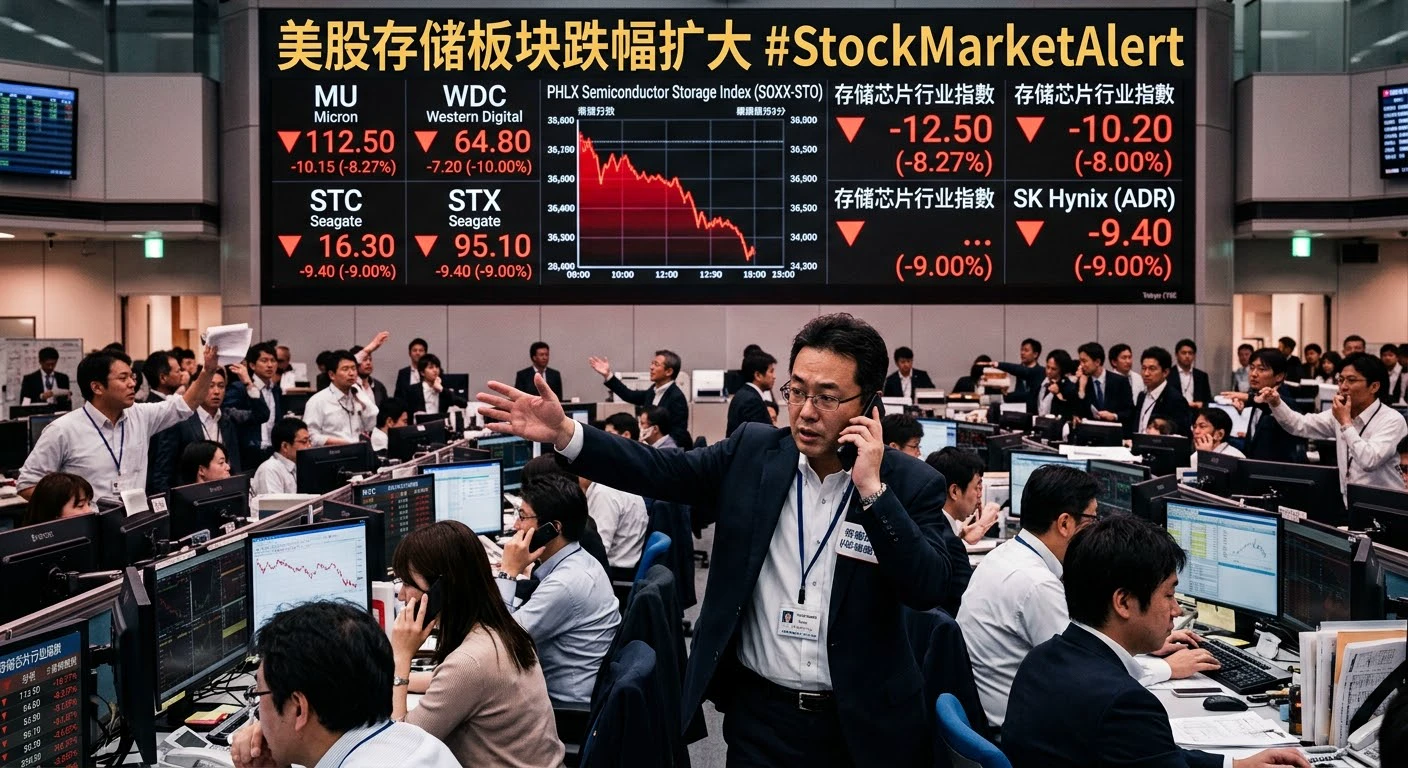
#美股存储板块跌幅扩大 美國科技股回檔的本質正在轉變:從估值重定價轉向信用鏈重定價
許多人仍用舊有的「AI 回檔=買進機會」策略看待美股。但如果你只關注 Nasdaq 和費城半導體指數,可能會錯過最重要的變化:
7 月是「AI 估值/持倉重定價」;10 月則是「AI 信用鏈+高利率+地緣政治/油價」三重打擊。後者更像是 2000 年網路泡沫破裂前的「信用面預演」,但我們尚未進入全面熊市。
一、7 月回檔:估值昂貴、持倉擁擠,但沒有爆雷!
觸發因素:Google/Meta/Tesla 上調資本支出預測,自由現金流轉為負值,市場開始追問:「AI 投資何時才能帶來回報?」
QQQ 從 6 月高點約 $748.65 跌至 7 月 29 日低點 $661.14,峰谷跌幅為 11.7%;QQQ 7 月整月下跌 6.5%,SOXX 下跌 21%。
10 年期美國公債殖利率為 4.6–4.75%;VIX 單週飆升至 20.66(+24%),但廣義 VIX 並未持續高於 22。VXN 升至 26,但沒有恐慌性飆升。
標普小幅下跌,而等權重股票上漲;資金在股票內部輪動(科技股 → 道瓊/醫療保健/消費)。債券沒有上漲,殖利率反而走高 → 這不是避險,而是「半導體持倉太擁擠,先減碼」。
結果:$645 的 200 日移動平均線守住了,股價在 8 月後回升。這是一次可以逢低買進的修正。
二、10 月回檔: