為什麼勝率很高的交易策略,依然可能長期虧損?
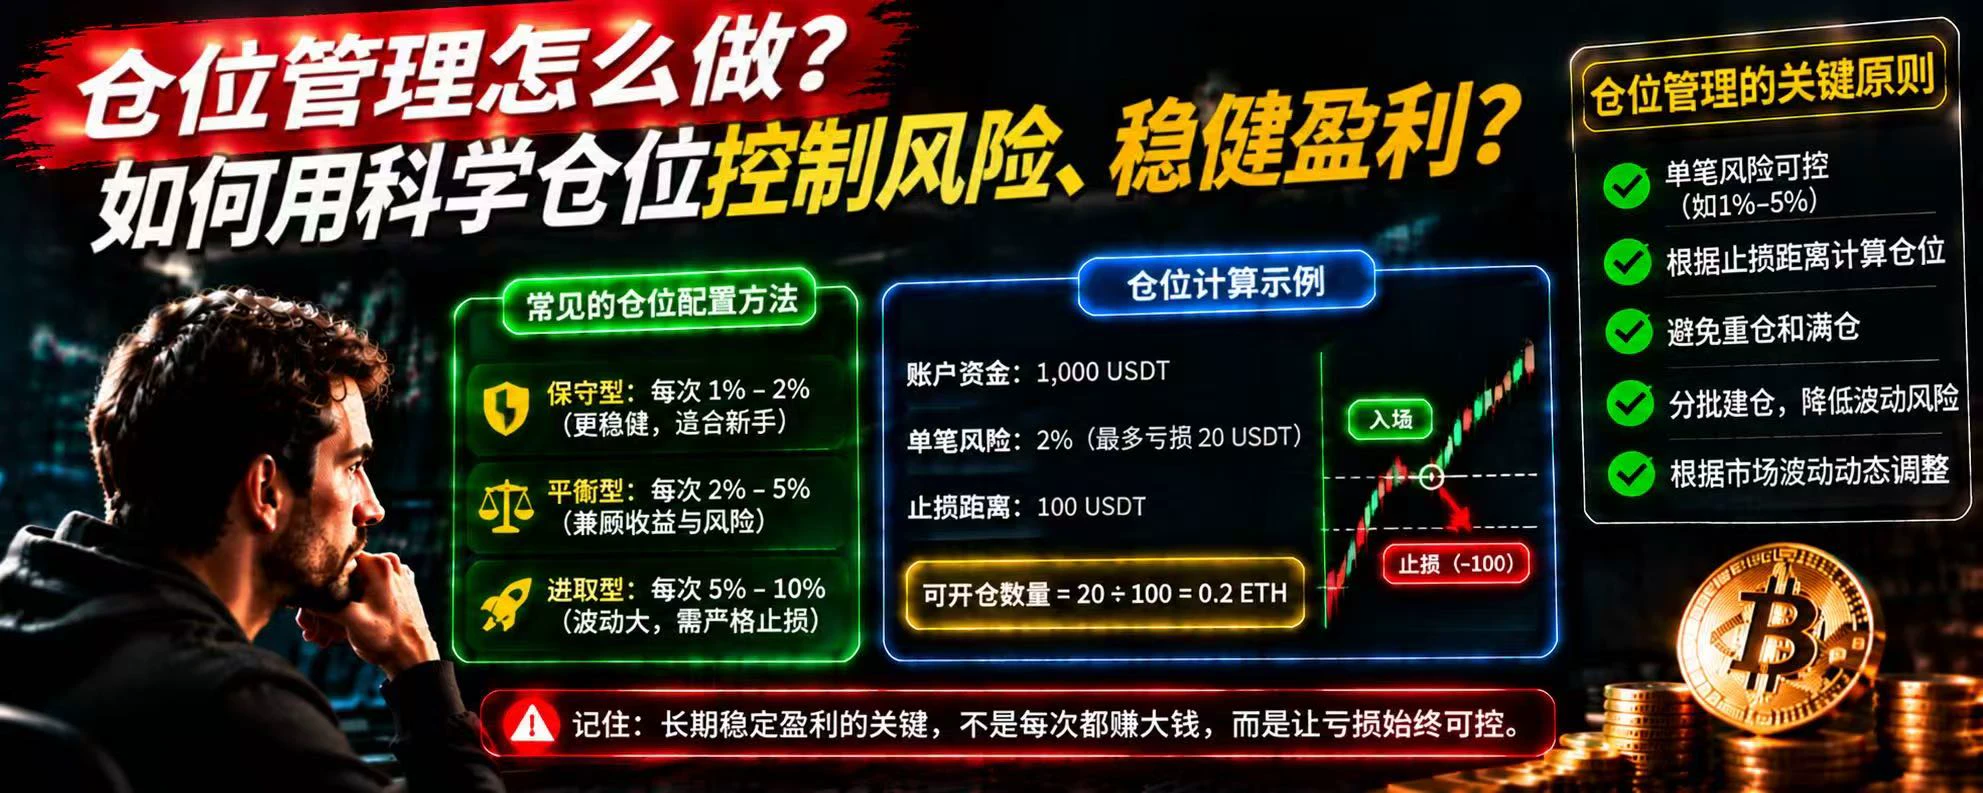
很多交易者喜歡追求高勝率。
70%的勝率,聽起來很不錯。
80%的勝率,似乎更有優勢。
但一個容易被忽視的問題是:如果每次虧損的金額遠大於每次盈利,即使經常判斷正確,最終仍然可能虧錢。
勝率決定你贏了多少次,卻不能單獨決定你最終賺多少錢。
一、先看一個簡單的數學例子
假設兩套策略都交易100次。
策略A:高勝率、低盈虧比
* 勝率:70%
* 每次盈利:100美元
* 每次虧損:300美元
100次交易中,盈利70次,虧損30次。
總盈利:70 × 100 = 7,000美元。
總虧損:30 × 300 = 9,000美元。
最終結果:虧損2,000美元,尚未扣除交易成本。
策略B:較低勝率、較高盈虧比
* 勝率:40%
* 每次盈利:300美元
* 每次虧損:100美元
100次交易中,盈利40次,虧損60次。
總盈利:40 × 300 = 12,000美元。
總虧損:60 × 100 = 6,000美元。
最終結果:盈利6,000美元,尚未扣除交易成本。
這只是用於說明數學關係的假設案例,並不代表任何策略的實際表現。
它揭示了一個重要事實:
勝率更高,不等於盈利能力更強。
二、真正重要的是交易期望值
交易期望值可以用一個簡單公式理解:
期望值 = 勝率 × 平均盈利 − 敗率 × 平