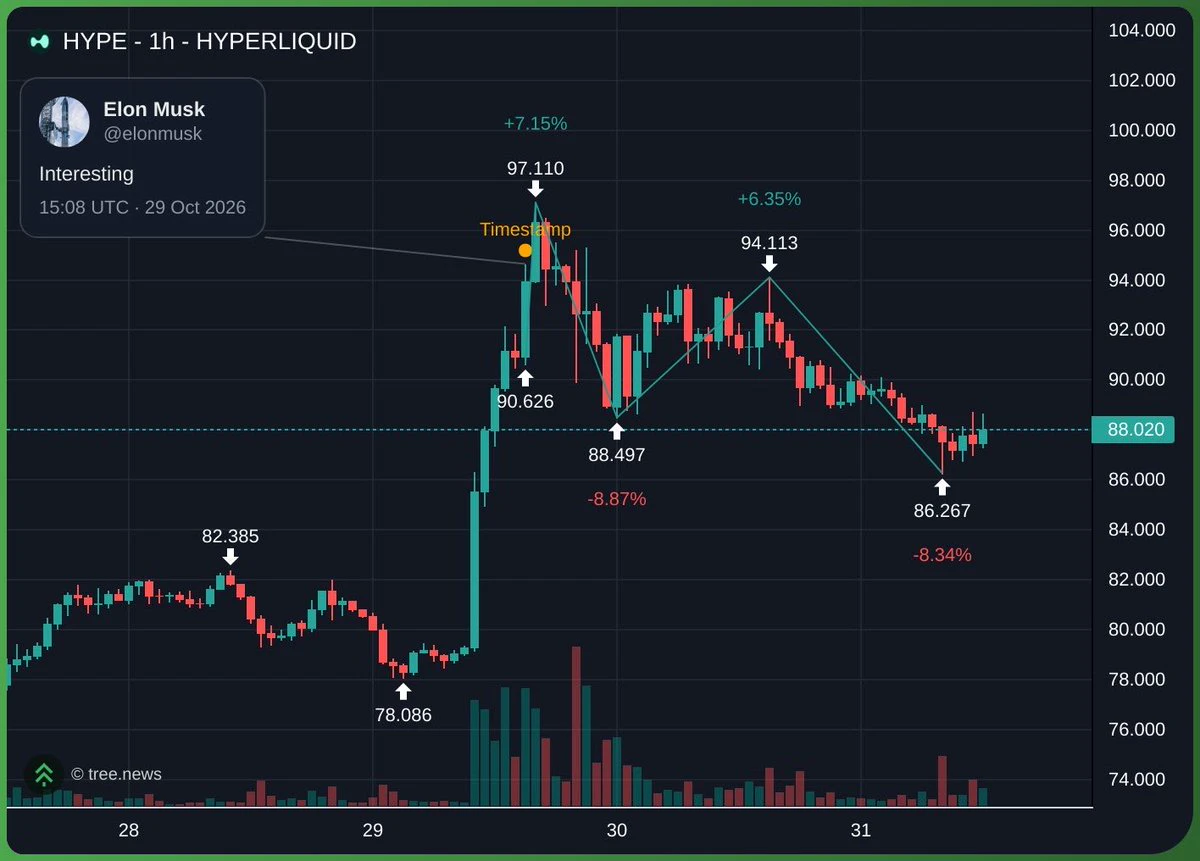







#HYPE逆市大涨 #Gate广场万圣节 下一個BN?不,HYPE想要的是整個華爾街
2006年,AWS開啟了雲端運算時代。二十年後,Hyperliquid正在嘗試把同樣的基礎設施革命帶到華爾街。
未來十年,HYPE最大的想像空間,早已不是成為下一個bn,而是能裝下整個華爾街的AWS。
1、2026年Hyperliquid市場地位
根據鏈上數據監測平台Defiliama顯示, 2026 年第三季度鏈上永續合約整體交易量萎縮 2.5% ,Hyperliquid 卻逆勢成長 9.2%,以 38.6% 的交易量份額撬動了全網 58% 的未平倉持倉量,展現出絕對實力的資金沉澱能力。
這裡有兩點值得深究。
一個是未平倉合約,因為未平倉合約代表著長期資本的沉澱,這是一個很難造假的指標。相比之下,交易量在短期內是可以被操縱的。成交量可以在短時間內迅速堆積,但持續維持龐大的持倉規模,需要真實的保證金、充足的流動性,以及交易者對平台的長期信任。
另一個是它的逆勢成長能力,順風時成長並不稀奇,真正考驗一個平台實力的,是它能否在市場低迷、流動性收縮、競爭加劇的環境下,依然保持成長。這一點非常震撼。如果說成交量體現的是平台的熱度,那麼持倉量體現的就是平台的分量;而逆勢成長,體現的則是Hyperliquid它真正的生命力。
其實在8月份一個爆倉數據就開始顯示端倪,公開研究估計,2026 年 5 月 Hyperliquid 全平台永續成交約相當於 Bn的 14.4%,占所有中心化平台約 6.6%。表面上看說明成長空間巨大,但是,為14.4份額怎麼會有這麼高的爆倉量,說明Hype上巨鯨類客戶居多,高品質的巨鯨或機構交易者,這是Hype 真正厲害的地方,也是值得細細品味的地方。機構和巨鯨先入駐,散戶再加湧入,就是另外一個故事了。
2、多頭市場裡的成長不稀奇,空頭市場裡的堅挺,才是真實力
從2025年11月到2026年9月,整個鏈上永續合約市場的交易量幾乎腰斬,Aster下降了74%,Lighter更是暴跌81%。但Hyperliquid呢?僅僅下降了2.4%,幾乎維持在原來的水平。這是什麼概念?當整個產業都在退潮,競爭對手的交易量大幅萎縮時,Hyperliquid卻幾乎守住了自己的基本盤。可以想像,究竟需要多麼強大的產品競爭力、流動性深度和使用者黏著度,才能在這樣的市場環境下保持如此驚人的韌性。
3、每100美元永續合約手續費,約89美元最終流入援助基金
2026年第三季度,Hyperliquid產生了約1.65億美元的永續合約手續費,其中約1.47億美元流入援助基金,用於回購HYPE。這意味著,使用者每支付100美元手續費,就有大約89美元流向HYPE回購機制。
這是什麼概念?Hyperliquid不僅是一家能夠持續創造收入的交易平台,更重要的是,它正在把平台的業務收入轉化為對HYPE代幣的持續需求。交易量帶來手續費,手續費支持回購,而回購又將平台的經濟價值與代幣連結起來。真正值得想像的是,如果未來Hyperliquid承載的不再只是加密貨幣交易,而是更廣泛的全球金融資產,那麼這套機制的規模又會達到什麼程度?
4、 基礎設施正在發力
2026年7月,建立在Hyperliquid之上的tradexyz,交易量一度占據Hyperliquid永續合約總交易量的半壁江山。這意味著什麼?Hyperliquid正在證明,它不僅能撮合比特幣和以太幣交易,還能為股票、指數等更廣泛的金融資產提供底層交易基礎設施。儘管到了9月,tradexyz的交易量占比回落至23.9%,但一個趨勢已經顯現:Hyperliquid的未來,不一定取決於它自己能上線多少交易品種,而在於有多少開發者願意在它的基礎設施上建構金融產品。安安的核心是交易所,而AWS的核心是生態系。Hyperliquid正在嘗試走向後者。
2026年第三季度,Hyperliquid 的 HIP-4 事件合約累計成交額達到 2.314 億美元,略低於5月至6月上線初期的2.82億美元。不過,與預測市場兩大巨頭相比,HIP-4仍處於起步階段。目前,該賽道主要由受監管的中心化平台 Kalshi 和 Web3 龍頭 Polymarket 領跑。僅9月份,Kalshi 的交易額就高達 603億美元,Polymarket 也達到 131億美元。
相比之下,HIP-4同期僅錄得8,180萬美元,規模約為Kalshi的0.14%。但HIP-4的野心並不止於預測市場。早在2026年2月提出HIP-4時,Hyperliquid就將其定位為:賦能鏈上選擇權與預測市場的底層原語。這意味著,預測市場只是HIP-4的第一步。隨著未來選擇權類衍生品逐步落地,Hyperliquid有望進一步拓寬交易品類,從加密貨幣永續合約平台,向涵蓋更多金融衍生品的底層基礎設施演進。
Krak母公司 Payward 於 9 月 16 日宣布計劃透過 Hyperliquid 為美國本土客戶開闢 HIP-3 交易市場,為生態系注入海量新增交易量與建構者收益。Payward 於 5 月完成收購的 CFTC 牌照交易所 Bitnomial 將主導這一進程。如果說AWS重新定義了運算資源的分配方式,那麼Hyperliquid想要重新定義的,是全球金融資產的交易與流動方式。Hyperliquid正在複製類似的故事。它不滿足於做一家鏈上交易所,而是試圖搭建下一代全球金融的底層作業系統。當交易、資產與流動性全面上鏈,HYPE或許就是未來十年華爾街的AWS。
5、估值情境推演
從估值角度來看,HYPE目前的定價並不便宜。以2026年9月30日約910億美元的完全稀釋估值(FDV)為基準,若採用Aster的124倍收入估值,Hyperliquid在第三季度平均手續費率下的隱含FDV約為994億美元;若採用Lighter的134.3倍估值,則達到1,080億美元。但如果採用edgeX的65.2倍估值,即使按9月較高的手續費率計算,隱含FDV也只有560億美元。這意味著,HYPE目前的估值能否成立,不僅取決於Hyperliquid未來的收入成長,還取決於市場願意給予它多高的估值倍數。
換句話說,市場已經在為Hyperliquid的成長潛力支付溢價,而未來的業績必須足夠強勁,才能支撐這份預期。如果只用交易所的估值邏輯審視HYPE,這個邏輯涵蓋不了它真正的野心。
交易只是起點,金融基礎設施才是終局。從永續合約到鏈上資產發行,Hyperliquid正在建構一個開放的金融生態系。未來十年,它爭奪的不是某家交易所的市場份額,而是整個華爾街的底層入口。
歷史不會簡單地重複,但總是押著相同的韻腳。
Hyperliquid能不能成為華爾街的AWS?現在下結論還為時過早。 技術優勢能否轉化為持久的競爭壁壘,開放生態系能否吸引足夠多的開發者與金融機構,傳統金融資產能否真正大規模遷移到鏈上,這些問題都需要時間回答。更何況,資本市場已經提前為這份想像力標上了不菲的價格。但有一點值得思考:2006年,當亞馬遜推出AWS時,很少有人意識到,一家電商公司正在悄悄搭建未來網際網路的基礎設施。
二十年後,當我們審視Hyperliquid時,或許也不該只盯著它今天撮合了多少交易、賺取了多少手續費。因為真正偉大的基礎設施,價值往往不在於它自己做了多少生意,而在於未來有多少生意離不開它。$HYPE