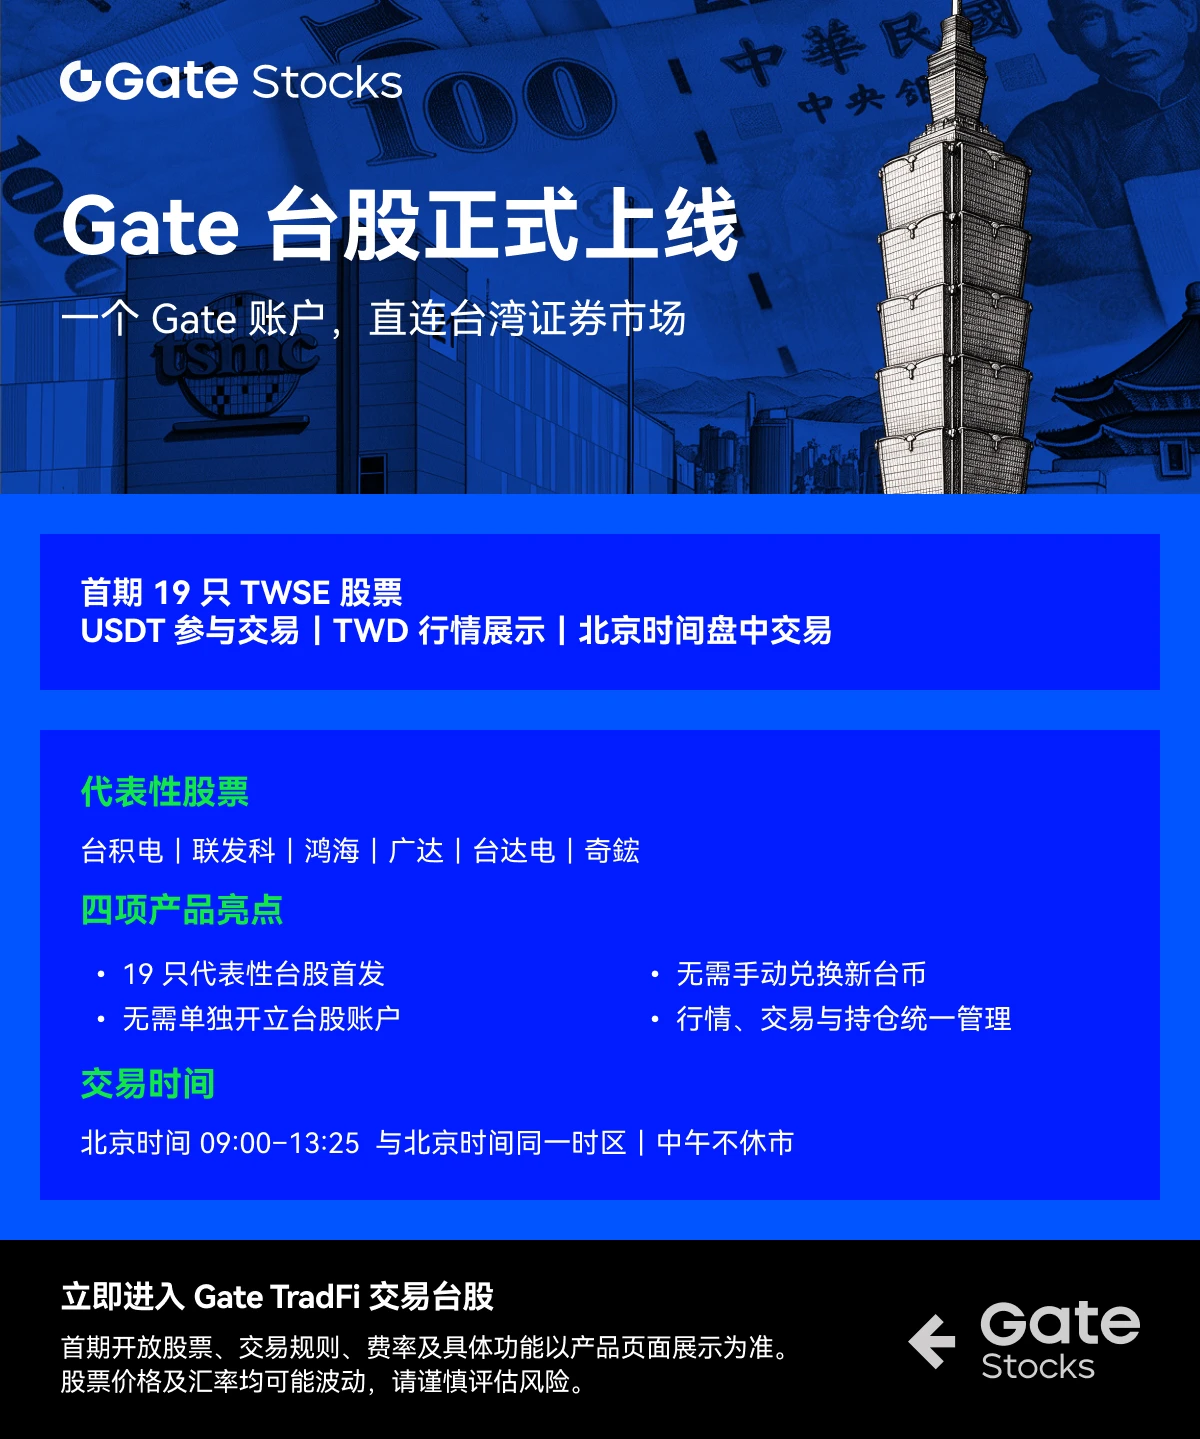







#Gate上线台股交易 長期 AI 潛力,我更看好 台積電,其次是聯發科,鴻海排第三。三家公司分別卡在製造底座、晶片設計和系統組裝環節。
台積電 確定性最高
AI 晶片持續向先進製程和先進封裝集中,台積電掌握定價權與產能分配權。2026 年第三季度營收同比增長 50.9%,全年美元營收增速指引上調至約 44%;資本支出預計達到 600 億至 640 億美元。
它的優勢是客戶覆蓋面廣,業績不依賴單一產品。主要風險在於海外工廠成本、奈米爬坡壓力,以及持續高資本支出對利潤率的拖累。
聯發科 彈性最大
聯發科正從手機晶片轉向資料中心客製化晶片。首款 AI ASIC 已於 2026 年 9 月小批量出貨,第四季度營收目標為 25 億美元;管理層對 2027 年的目標約為 160 億美元。這條業務增速很快,但兌現時間較晚。首款產品的良率、交付節奏和第二家客戶的量產進度,都會明顯影響估值。
鴻海 訂單最紮實
鴻海的優勢是 AI 伺服器機櫃和系統級製造。2026 年第二季度淨利潤同比增長 35%,全年 AI 伺服器機架出貨量有望翻倍;管理層稱,未來一年半的產能已經基本訂滿。它的短板是營業利潤率偏低,且更依賴雲端服務商的資本支出。需求很旺時,市場也更關注它能否把營收增長轉成利潤增長。
判斷與思路
· 長期核心持倉:台積電,AI 基礎設施越普及,它越容易獲得穩定份額。
· 成長型配置:聯發科,適合追蹤 AI ASIC 實際出貨和利潤率改善。
· 產業驗證方向:鴻海,訂單能見度高,但更適合作為製造端觀察指標。
當前階段,我會把台積電視為「AI 浪潮的基礎設施」,聯發科視為「高成長變數」,鴻海視為「需求驗證器」。$TSM
台積電 確定性最高
AI 晶片持續向先進製程和先進封裝集中,台積電掌握定價權與產能分配權。2026 年第三季度營收同比增長 50.9%,全年美元營收增速指引上調至約 44%;資本支出預計達到 600 億至 640 億美元。
它的優勢是客戶覆蓋面廣,業績不依賴單一產品。主要風險在於海外工廠成本、奈米爬坡壓力,以及持續高資本支出對利潤率的拖累。
聯發科 彈性最大
聯發科正從手機晶片轉向資料中心客製化晶片。首款 AI ASIC 已於 2026 年 9 月小批量出貨,第四季度營收目標為 25 億美元;管理層對 2027 年的目標約為 160 億美元。這條業務增速很快,但兌現時間較晚。首款產品的良率、交付節奏和第二家客戶的量產進度,都會明顯影響估值。
鴻海 訂單最紮實
鴻海的優勢是 AI 伺服器機櫃和系統級製造。2026 年第二季度淨利潤同比增長 35%,全年 AI 伺服器機架出貨量有望翻倍;管理層稱,未來一年半的產能已經基本訂滿。它的短板是營業利潤率偏低,且更依賴雲端服務商的資本支出。需求很旺時,市場也更關注它能否把營收增長轉成利潤增長。
判斷與思路
· 長期核心持倉:台積電,AI 基礎設施越普及,它越容易獲得穩定份額。
· 成長型配置:聯發科,適合追蹤 AI ASIC 實際出貨和利潤率改善。
· 產業驗證方向:鴻海,訂單能見度高,但更適合作為製造端觀察指標。
當前階段,我會把台積電視為「AI 浪潮的基礎設施」,聯發科視為「高成長變數」,鴻海視為「需求驗證器」。$TSM