對不熟悉加密貨幣季節性標籤的讀者來說,Uptober 將一種歷史傾向濃縮成一個日曆迷因,但較短的樣本與不同的方法都可能改變結論。請交叉核對公開的月度收益率表,例如 CoinGlass 比特幣季節性視圖,使用 什麼是波動率 解讀數據的離散程度,並透過 比特幣現貨價格與期貨價格的關聯方式 將槓桿倍數與市場情緒納入考量。
關鍵要點
- Uptober 是比特幣 10 月季節性敘事的非正式稱呼,並非產品、協議或預定的市場事件。
- 較高的歷史勝率只能說明 10 月收盤上漲的頻率,無法證明典型漲幅。
- 使用同一個固定窗口比較月度收益率——從月初開盤到月末收盤——並結合勝率、平均值與中位數進行解讀。
- 宏觀流動性衝擊、槓桿強制平倉與重大非日曆事件可能壓過季節性;山寨幣不會自動複製比特幣的 10 月表現。
加密貨幣中的 Uptober 是什麼?
Uptober 由「up」和「October」組合而成。在加密貨幣社群中,這個詞指的是一種季節性觀點:10 月往往是比特幣(BTC)表現相對積極的月份,並進一步被認為有利於數位資產整體的風險偏好。這是某種日曆敘事的暱稱,不是基金產品或交易所上架分類。搜尋結果中也可能出現沿用相同拼寫、但與此無關的迷因代幣代碼;這些價格頁面無法定義 Uptober 的季節性用法。
在搜尋結果和社群媒體的語境中,這個詞通常包含兩個層面。第一層,是對歷史月度收益率表中可見模式的簡稱。第二層,是 10 月接近時開始傳播的樂觀標籤。數據層面可以核驗,情緒層面則不能取代測量。要準確理解 Uptober,首先要區分這兩個層面:關注證據,而不只是名稱。
Uptober 這個暱稱從何而來?
在多個 10 月比特幣收盤上漲的年份中,相關圖表被截圖,並在不同週期內反覆轉發,Uptober 也因此以網路俚語的形式流傳開來。早期貼文與推文幫助這個暱稱從交易員聊天群組擴散到更廣泛的加密貨幣內容資訊流中。諸如 Webopedia 對 Uptober 的定義 等科普文章,將它視為一個季節性暱稱:過去多個 10 月最終上漲,使它容易被記住,之後又在後續週期中反覆使用。
相關標籤還包括「Red September」,也就是 9 月往往表現較弱的對應敘事。這類日曆迷因容易記憶,也容易被過度擬合。標籤越非正式,就越需要回到來源明確且可重現的月度收益率序列。一個模式必須先有清楚的日期與定義,推文或標題才能提供有用的背景。
為什麼人們認為 10 月有利於比特幣?
「10 月有利於比特幣」的觀點通常建立在公開的月度統計資料上:在多個多年樣本中,10 月收盤上漲的比例較高,而且少數大幅上漲的月份推高了算術平均值。讀者可以查看 CoinGlass 上的季節性儀表板,再透過 CoinMarketCap 的比特幣頁面 交叉核對 BTC 價格,同時留意不同供應商在日界線、時區和樣本起始年份上的差異。這些來源的日曆彼此重疊,但並不完全相同,因此方法說明與綠色單元格同樣重要。
事後常見的解釋包括季度末部位調整、季節性風險偏好資金流,以及減半週期中較強階段與第四季度重疊的時期。社群貼文與推文經常詢問綠色 10 月背後的「真正原因」;誠實的答案是,多種解釋可以同時成立,但任何單一解釋都無法證明因果關係。這些說法只是待驗證的假設,不能證明「10 月必然上漲」。如果沒有統一的測量窗口,「更有利」可能只是不同方法混用後產生的結果。應先核驗這項說法,再看日曆。
應該如何閱讀 Uptober 的歷史數據?
首先固定測量窗口:在同一個價格來源中,比較 10 月首個可用交易時段附近的收盤價與 10 月最後一個交易時段附近的收盤價,然後計算月度收益率。混用開盤價、盤中高點或不匹配的時區,會破壞勝率與平均值之間的可比性。方法上的細微變化也可能在時間推移後改變勝率與平均值,因此引用百分比之前,應先說明測量窗口。
接下來,應將以下 3 項指標放在一起閱讀,而不是只看一張廣泛流傳的「10 月平均漲幅」圖表:
- 勝率(上漲月份占比):樣本中 10 月收盤上漲的頻率,而不是漲幅有多大。
- 平均值(算術平均收益率):每個 10 月收益率的平均值;少數極端上漲年份可能大幅推高該數值。
- 中位數:將 10 月收益率排序後位於中間的數值;與平均值相比,通常更能穩健地反映「典型 10 月」。
公開的月度收益率序列通常顯示,在近期多年樣本中,10 月上漲的比例較高。具體百分比會因起始年份與結束年份而變化,因此任何單一數字都應被視為基於特定樣本,以及固定收盤價至收盤價窗口得出的條件性結果。一些供應商也會採用不同的月末日曆截止時間,這是引用資料前應檢查日期窗口的另一個原因。
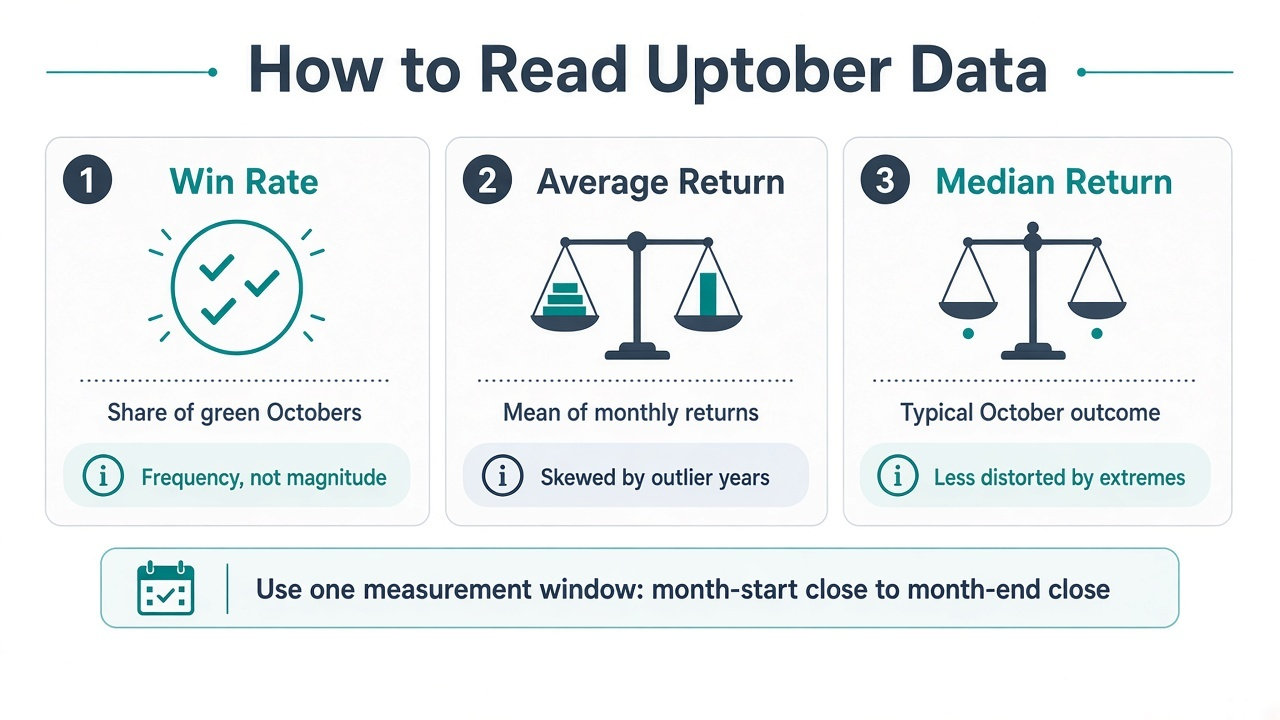
圖 1。在統一的月初至月末收盤窗口下,結合勝率、平均值與中位數解讀 Uptober。
| 閱讀面向 | 回答的問題 | 常見誤讀 |
|---|---|---|
| 勝率 | 10 月收盤上漲的頻率是多少? | 將高勝率視為「幾乎確定上漲」 |
| 平均值 | 10 月收益率的算術平均值是多少? | 忽略推高平均值的異常年份 |
| 中位數 | 典型的 10 月表現處於什麼水準? | 將平均值當作典型情況 |
| 離散程度 | 10 月的結果相差多大? | 只看平均值而忽略回撤;應先查看來源採用的日期窗口 |
高勝率與高平均值可能並不一致。當平均值明顯高於中位數時,通常表示少數異常強勁的 10 月占據主導。離散程度較大表示,即使長期勝率看起來有利,個別年份仍可能以大幅下跌收盤。只有將這 4 個面向放在同一個測量窗口下,解讀才具備可驗證性,也才能將季節性討論與 加密貨幣波動率 聯繫起來,而不是停留在口號層面。
Uptober 與 Red September 及第四季度敘事有什麼關係?
Uptober 經常被描述為 Red September 的對應面:9 月表現較弱,接著 10 月走強,並進一步延伸成看漲第四季度的敘事。這種組合在社群傳播中十分順暢,但從統計角度來看,它們是兩個獨立的主張。9 月疲軟並不能自動證明 10 月強勁。
季度敘事還會把減半週期傳說、流動性季節性和假日成交量等說法疊加成第四季度故事。有些評論會將這種敘事與年末較高的季節性風險偏好聯繫起來,但這只能影響討論方向,不能證明某種日曆規律。疊加的層次越多,就越容易把巧合形成的同向月份當成日曆法則。比較加密貨幣的日曆效應時,應分別重新計算每個月的勝率與中位數,而不是讓一個口號涵蓋全年。
Uptober 會失效嗎?什麼因素會壓過季節性?
Uptober 可能失效。季節性描述的是歷史樣本中的傾向,不能保證下一個 10 月的收盤結果。樣本越短、極端年份越多,反向 10 月就越可能改寫這個敘事。即使月度表現為綠色,如果進場時機、費用或槓桿對持有者不利,實際買入仍可能虧損——月度標籤無法提供交易層面的保護。
可能壓過這個標籤的因素包括宏觀利率或流動性的突然變化、連鎖式槓桿強制平倉、託管或監管衝擊,以及與日曆無關的供需事件。當這些力量主導價格時,不論季節性預期如何,非日曆衝擊都可能改變結果,因此月度暱稱的解釋力會迅速減弱。季節性可以為歷史比較提供框架,但不能取代部位與風險限制,也不應被提升為機械訊號。在槓桿背景下,比特幣現貨–期貨關聯十分重要,因為期貨持倉可能放大走勢,而僅基於現貨的 10 月數據表可能低估這種影響。
山寨幣的聯動性是另一個界線。當比特幣 10 月表現穩健時,一些高貝塔代幣可能隨風險偏好上漲,但流動性較薄、受敘事驅動的山寨幣並不共享比特幣的 10 月勝率。將比特幣的月度數據表直接套用到任意山寨幣,是方法上的錯誤。
實際的失效檢查可以提出 3 個問題:在固定窗口重新計算後,是否出現明顯下跌的 10 月;非日曆因素中的宏觀、強制平倉或監管驅動因素是否主導了該月;討論對象是否已經從比特幣現貨轉向山寨幣或槓桿產品,卻仍然沿用同一個口號。
關於 Uptober 的常見誤解有哪些?
誤解 1:Uptober 意味著 10 月必然上漲。歷史傾向不等於確定性。反向 10 月足以打破口號層面的確定性。
誤解 2:只引用平均值就夠了。極端年份會推高平均收益率,誇大「正常」10 月的表現;一張廣泛流傳的圖表或單獨的平均值,都無法解釋完整的歷史。
誤解 3:社群熱度等於數據強度。話題的病毒式傳播反映的是敘事擴散,而不是更高的統計勝率。
誤解 4:山寨幣與槓桿部位會繼承比特幣現貨的季節性。流動性和槓桿不同,代表統計對象也不同。
一個簡單的修正流程是:固定測量窗口;並列比較勝率、平均值與中位數;然後檢查是否存在壓倒性的非日曆因素影響。無法透過這一流程驗證的說法,應繼續標註為 Meme 或情緒語言。
總結
Uptober 是加密貨幣社群對 10 月季節性的俚語,通常以比特幣的歷史月度收益率為基礎。公開數據表通常顯示 10 月上漲的比例較高,但這種模式仍然只是可能失效的傾向。應使用月初至月末的收盤窗口,並結合勝率、平均值與中位數進行比較。Red September 與其他日曆敘事可以用來對照,但不能彼此證明。宏觀衝擊、強制平倉與山寨幣差異都可能壓過這個標籤。應將 Uptober 視為歷史解讀框架,而不是買入或賣出指令。
常見問題
加密貨幣中的 Uptober 是什麼?
Uptober 是社群對 10 月的暱稱,主要與這項觀察有關:在許多歷史 10 月樣本中,比特幣的月度收益率相對強勁。它描述的是一種季節性敘事與市場情緒,也反映了加密貨幣文化;它不是獨立的代幣、協議或交易所產品。
為什麼 10 月被稱為 Uptober?
因為「up」和「October」組合在一起,強調「上漲的 10 月」。在多個歷史 10 月上漲之後,交易員不斷在聊天群組和社群媒體貼文中與朋友分享這個現象,這個說法也逐漸固定下來。它是日曆效應俚語,而不是監管或協議定義。
Uptober 是真實模式,還是只是一個 Meme?
兩者都是。這個觀點之所以持續存在,是因為反覆出現的季節性信念可能影響市場行為,即使它們不能構成保證。公開的月度收益率表在部分樣本中顯示出歷史傾向,而這個口號本身也像 Meme 一樣傳播。這種傾向可以核驗,但不應被提升為法則。它看起來是否「真實」,取決於選擇的窗口、樣本和指標。
比特幣在 10 月上漲的頻率是多少?應該相信平均值還是中位數?
頻率對應勝率,也就是 10 月收盤上漲的月份占比。漲幅則對應平均值與中位數。平均值容易受異常年份影響,而中位數更能代表典型的 10 月。公開序列通常顯示近期勝率較高,但必須在統一的收盤價至收盤價窗口下重新計算具體數據,同時也應核查第三方資料的方法,不要預設其必然準確。
是否應該因為 Uptober 而買入比特幣?Uptober 會失效嗎?
Uptober 不是買入理由,也不是交易指令。這個標籤不代表對任何資產或交易的認可。宏觀流動性、槓桿強制平倉與重大事件都可能壓過季節性,歷史紀錄中也存在下跌的 10 月。山寨幣不會自動得出相同結論。應將討論維持在風險教育與歷史解讀的範圍內,而不是交易建議。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
Pharos 代幣經濟學深度解析:長期激勵機制、稀缺性模型及 RealFi 基礎設施的價值邏輯
CFD 槓桿機制是什麼?保證金與風險結構詳解
Gate ETF 槓桿代幣是什麼?深入解析槓桿代幣及無爆倉交易工具
Aster 如何運作?專屬 L1 永續合約協議的底層機制解析