隨著生成式 AI、大型語言模型和雲端運算基礎設施持續發展,市場對 AI 算力的關注逐漸從 GPU、HBM 和先進封裝延伸至資料中心建設。即使企業已採購高效能晶片,如果缺乏足夠的電力容量、冷卻系統和網路基礎設施,相關設備仍無法按計畫投入使用。因此,資料中心不再只是存放伺服器的建築,而是 AI 算力產業鏈中不可或缺的基礎設施。
2026 年 10 月 28 日,Equinix 公布第三季業績,季度營收達到 25.71 億美元,年增 11%,同時上調全年業績指引。公司也披露了 AI 推論服務、液冷設施及新增容量交付方面的進展。
在此背景下,資料中心 REITs 成為觀察 AI 基礎設施投資的另一個角度:投資者不僅可以關注晶片製造商,也可以研究為算力運作提供空間、電力和連線能力的房地產營運商。
什麼是資料中心 REITs?與傳統房地產投資有何不同?
REITs 是 Real Estate Investment Trusts 的縮寫,中文通常稱為房地產投資信託。其核心機制是透過持有或融資取得房地產資產,並與投資者分享相關收入及資產營運收益。不同司法管轄區對 REITs 的資產結構、稅務待遇和收益分配要求各不相同。
在美國,符合特定條件的 REITs 通常可以享有相應的稅務待遇,其中一項重要要求是每年向股東分配至少 90% 的應稅收入,但應稅收入不等於會計淨利潤或營運現金流。這項制度使 REITs 往往具有較強的收益分配特性,但不代表股息金額固定或投資本金受到保障。
資料中心 REITs 屬於專業房地產領域。其資產不僅包括土地和建築,也涉及配電設施、備用電源、冷卻設備、網路連線及其他基礎設施。客戶租用這些設施,用於部署伺服器、儲存設備和網路系統。根據 Nareit 的產業介紹,資料中心 REITs 主要持有和管理用於容納關鍵 IT 基礎設施的專業設施,服務對象包括大型科技企業、電信公司及其他機構客戶。
與傳統房地產相比,資料中心的價值更依賴技術設施和營運能力。一般辦公大樓通常主要根據地段、建築條件和租賃需求定價,而資料中心還需要考量電力接入能力、網路延遲、冷卻效率、供電可靠性和設備部署密度。
因此,資料中心 REITs 雖然屬於房地產投資領域,但其營運表現同時受到科技產業資本支出、能源基礎設施和企業 IT 需求的影響。
為什麼 AI 算力需求會帶動資料中心房地產投資?
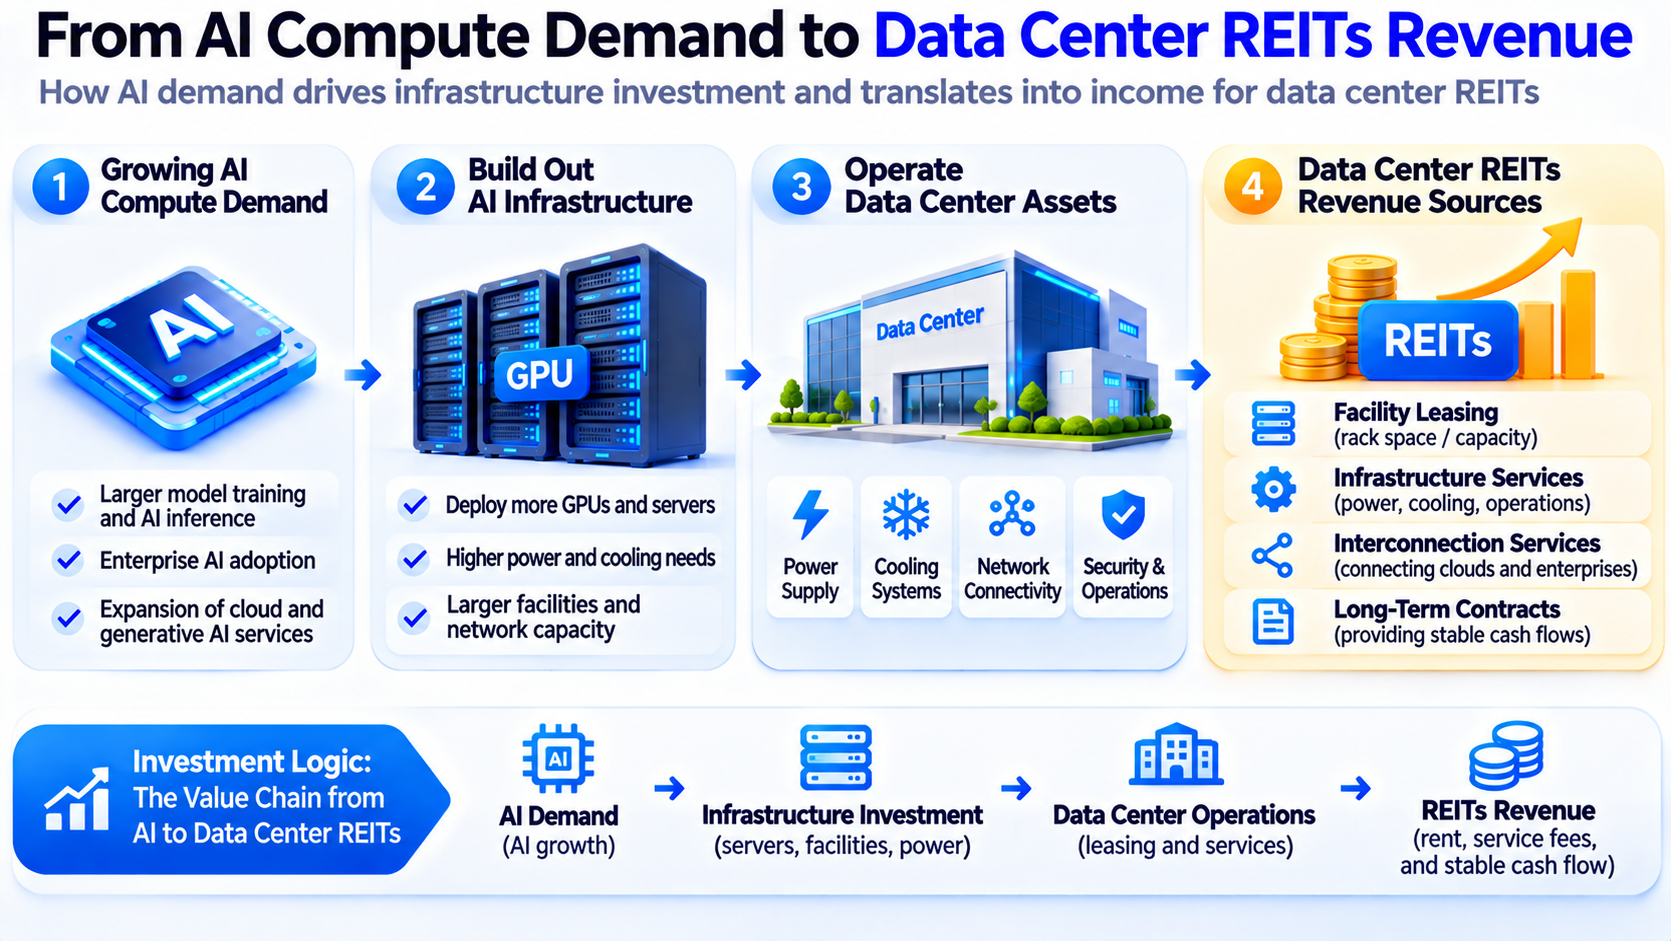
AI 算力需求成長通常代表企業需要部署更多 GPU、伺服器、儲存設備和高速網路設施。但這些硬體無法獨立運作,需要由資料中心基礎設施提供電力、冷卻、實體安全及網路連線。
- AI 訓練和推論對電力容量提出了更高要求。大規模 GPU 叢集通常需要集中部署,伺服器運作過程不僅消耗大量電力,也會產生大量熱能。因此,資料中心營運商需要建置更高容量的配電系統,並透過氣冷、液冷或混合冷卻方案維持設備運作環境。
- AI 基礎設施建設具有明顯的時間限制。伺服器採購和晶片交付可以按照生產計畫推進,但土地審批、電網接入、變壓器供應和資料中心施工可能需要更長時間。對於希望儘快部署算力的企業而言,已具備供電條件、網路連線和可用機房容量的資料中心具有一定吸引力。
- AI 推論需求可能改變資料中心的部署方式。大型模型訓練通常強調大規模計算資源的集中協同,而部分推論業務還需要考量與終端使用者、企業資料及雲端服務之間的網路距離。這使不同地區的資料中心可能承擔不同功能。
不過,AI 算力需求成長不一定會直接轉化為所有資料中心 REITs 的營收成長。大型科技企業可能自行建置資料中心,也可能向專業營運商租用設施。不同企業的業務結構、可交付容量及客戶群體,決定了其實際受益程度。
資料中心 REITs 主要透過哪些方式獲利?
資料中心 REITs 的收入模式通常可分為機房租賃、配套基礎設施服務和網路互連服務,不同營運商的業務組合各不相同。
空間與容量租賃。營運商向客戶出租機櫃、機房或大型資料中心容量,客戶在其中部署伺服器及相關設備。部分租賃協議會根據機房面積、電力容量或約定的基礎設施使用條件定價。對於大型雲端服務商而言,可能採用長期租賃或客製化資料中心合作模式。
託管與基礎設施服務。客戶除了使用實體空間,還可能需要穩定供電、備用電源、冷卻系統、實體安全及設施維運支援。這些服務能夠提升資料中心的營運價值,但也代表營運商需要承擔持續維護和設備更新成本。
網路互連服務。部分資料中心營運商透過連接雲端服務商、網路營運商和企業客戶,為不同系統之間的資料交換提供基礎設施。互連服務可能形成不同於機房租賃的收入來源,並提高客戶遷移的複雜度。
以 Equinix 為例,其業務包括 Colocation、Interconnection 和 Managed Infrastructure 等類別。公司在 2026 年第三季披露,互連業務營收年增 10%,反映網路連線服務在其營運模式中的重要性。因此,分析資料中心 REITs 時,不能簡單將其理解為收取租金的房東。部分企業同時具備房地產營運、基礎設施管理和網路服務能力,其收入結構可能比傳統物業租賃更加複雜。
Equinix 與 Digital Realty 有何不同?
Equinix 以全球資料中心託管和互連生態聞名,服務企業、雲端平台及網路營運商。其業務不僅涉及機櫃與設施容量,也強調不同客戶之間的網路連線和互連服務。
Digital Realty 同樣提供全球資料中心基礎設施,業務涵蓋大型資料中心租賃、託管和互連服務,並透過 PlatformDIGITAL 支援企業及雲端運算相關需求。
兩家公司都屬於資料中心 REITs,但業務重點和客戶結構並不完全相同。Equinix 的互連生態和零售託管業務具有較高辨識度,而 Digital Realty 在大型資料中心容量和批發型租賃領域具有重要布局,同時也提供託管和互連服務。
| 比較面向 | Equinix(EQIX) | Digital Realty(DLR) |
|---|---|---|
| 主要業務 | 託管、互連、數位基礎設施 | 資料中心租賃、託管、互連 |
| 典型客戶 | 企業、雲端平台、網路營運商 | 雲端平台、大型企業、IT 服務商 |
| 營運特點 | 強調互連生態與多客戶連線 | 涵蓋大型容量租賃及多元託管需求 |
| AI 相關機會 | 推論連線、企業 AI 部署、高密度託管 | 大規模算力設施、雲端與 AI 容量需求 |
| 主要風險 | 擴建成本、競爭、融資和技術升級 | 開發週期、客戶集中度、融資和供電限制 |
需要注意的是,兩家公司並非完全不同的商業模式。兩者在客戶類型和服務範圍上存在重疊,具體收入結構也會隨著新專案建設、收購及客戶需求變化而調整。
對投資者而言,比較兩家企業不能只觀察資料中心數量,還需要分析實際出租容量、客戶合約、收入品質、資本支出和現金流表現。
如何透過 FFO 與 AFFO 判斷資料中心 REITs 的獲利能力?
傳統股票分析通常關注營收、淨利潤和每股盈餘(EPS),但 REITs 的營運表現還需要結合 FFO(Funds From Operations)和 AFFO(Adjusted Funds From Operations)進行評估。
FFO 通常以會計淨利潤為基礎,根據 Nareit 的定義調整房地產相關折舊與攤銷,以及符合規定的房地產出售損益等項目。由於房地產折舊可能對會計利潤產生較大影響,FFO 可以協助投資者從另一個角度觀察 REITs 的營運表現。
AFFO 則通常在 FFO 的基礎上,進一步調整部分非現金項目及維持性資本支出等因素,更接近企業可用於分配和再投資的經調整營運資金。不過,AFFO 並沒有完全統一的計算標準,不同公司之間可能存在口徑差異,因此不能直接將其等同於自由現金流。
以 Equinix 為例,公司披露 2026 年第三季 AFFO 約為 11.56 億美元,年增 20%;AFFO 每股為 11.64 美元,年增 18%。公司同時披露季度營收約為 25.71 億美元。
對資料中心 REITs 而言,投資者還需要關注資本支出的構成。建設新資料中心、擴大供電容量和安裝冷卻設備可能需要大量資金,但擴張性資本支出與維持現有設施運作的支出具有不同的經濟含義。因此,FFO 和 AFFO 有助於理解企業營運表現,卻不能取代對債務、資本支出和現金流的完整分析。
為什麼電力容量正成為資料中心 REITs 的重要競爭因素?
資料中心房地產的價值不僅取決於土地和建築,也取決於能否取得充足、穩定且成本合理的電力供應。對於部署高密度 GPU 叢集的客戶而言,電力容量會直接影響伺服器數量、運作效率和專案交付時間。
例如,兩座資料中心可能擁有相近的建築面積,但如果其中一座已具備大規模可用電力容量和完善的冷卻設施,而另一座仍在等待電網接入,兩者的商業價值可能存在明顯差異。
電力供應不足也可能影響資料中心建設進度。即使營運商已完成土地採購和建築施工,如果變壓器、輸電設施或電網接入尚未就緒,也可能無法按計畫交付客戶所需容量。
Nareit 在資料中心產業分析中指出,AI 叢集對集中供電能力的需求,使電力接入成為資料中心開發的重要限制,同時推動營運商考慮液冷和更高密度的基礎設施設計。
這代表資料中心 REITs 的競爭正從傳統房地產的地理位置和建築條件,進一步延伸至能源基礎設施、專案開發能力和營運效率。
不過,電力容量也不能簡單等同於收入。已取得供電承諾的專案,仍可能受到建設延遲、客戶需求變化和資本成本上升等因素影響。投資者需要區分規劃容量、已簽約容量、實際交付容量和已產生收入的營運容量。
資料中心 REITs 與 NVIDIA 等 AI 晶片股有何不同?
資料中心 REITs 與 AI 晶片公司都可能受到 AI 基礎設施投資的影響,但兩者位於產業鏈的不同環節,其商業模式、獲利來源和風險結構存在明顯差異。
以 NVIDIA 為代表的 AI 晶片企業主要透過銷售 GPU、網路設備及相關產品取得收入,其營運表現與產品競爭力、客戶採購、技術迭代和供應鏈密切相關。資料中心 REITs 則主要透過提供設施容量、託管和互連服務取得收入,更關注租賃合約、資產利用率和長期營運能力。
| 比較面向 | AI 晶片公司 | 資料中心 REITs |
|---|---|---|
| 核心資產 | 晶片技術、產品與軟體生態 | 資料中心設施及相關基礎設施 |
| 主要收入 | 晶片、設備及相關產品銷售 | 租賃、託管和互連服務 |
| 主要驅動因素 | AI 硬體採購與產品競爭力 | 資料中心容量與基礎設施需求 |
| 關鍵成本 | 研發、製造及供應鏈 | 土地、建設、電力、維運及融資 |
| 常用指標 | 營收、毛利率、EPS | FFO、AFFO、出租率、租金及資本支出 |
| 主要風險 | 技術迭代、競爭、訂單波動 | 利率、建設週期、客戶及供電限制 |
從投資邏輯來看,AI 晶片企業更直接受到硬體採購週期影響,而資料中心 REITs 的部分收入來自長期合約,可能具有不同的收入確認節奏。
但長期租約並不代表沒有週期性風險。如果 AI 企業降低資本支出、延後資料中心部署,或者既有設施無法滿足新一代硬體的功率和散熱要求,相關 REITs 同樣可能受到影響。
因此,資料中心 REITs 可以視為參與 AI 基礎設施投資的一種間接方式,但並不是 NVIDIA 等晶片股票的簡單替代品。
投資資料中心 REITs 需要關注哪些風險?
利率和融資成本風險。資料中心屬於資本密集型資產,建設新專案通常需要大量前期投入。REITs 可能透過債務、股權融資或合資專案籌集資金,因此利率變化會影響融資成本,也可能改變市場對未來現金流的估值。
供電和建設風險。資料中心開發需要協調土地、電網、設備供應商和客戶部署計畫。即使市場需求較強,專案仍可能因供電不足、設備交付延遲或建設成本超支,而無法按計畫產生收入。
客戶集中度風險。大型雲端運算企業和科技公司可能租用大量資料中心容量。如果某個專案高度依賴少數客戶,其營運表現就可能受到客戶資本支出調整、合約續約或信用狀況變化的影響。
技術升級風險。隨著 GPU 功率密度提高,舊資料中心可能需要改造配電和冷卻系統。改造投入能否透過更高租金或新增需求獲得回報,需要根據具體專案判斷。
估值風險。即使企業的 AFFO 持續成長,如果股票價格已反映較高的未來成長預期,估值倍數下降仍可能導致股價下跌。
對投資者而言,可以重點觀察以下指標:
- AFFO 每股成長率:判斷營運成長是否轉化為每股層面的收益。
- P/AFFO:觀察股價相對於每股 AFFO 的估值水準,並結合成長率、資產品質和資本成本進行比較。
- 出租率與預租情況:判斷現有設施和開發專案的客戶需求。
- 資本支出與債務水準:評估擴張所需資金及融資壓力。
- 可用電力與專案交付進度:判斷規劃中的資料中心容量能否實際投入營運。
這些指標需要結合使用,單獨依賴其中任何一項,都可能忽略資料中心 REITs 的重要營運風險。
AI 算力發展將如何改變資料中心 REITs 的長期投資邏輯?
AI 算力需求正推動資料中心從傳統的伺服器託管設施,逐漸轉向高密度運算基礎設施。這項變化可能提高具備充足電力、先進冷卻能力和良好網路連線的資料中心之商業價值。
從需求端來看,雲端運算、大型模型訓練和 AI 推論可能共同推動資料中心容量需求。尤其是 AI 推論逐漸進入企業應用後,部分客戶可能更加重視網路連線、服務可用性和區域部署能力,而不只是集中式算力規模。
從供給端來看,電力接入、土地資源和專案建設週期可能限制新增容量的交付速度。對於已具備成熟設施和客戶基礎的營運商而言,這些限制可能形成一定競爭優勢,但也可能提高擴建成本。
從資本市場角度來看,資料中心 REITs 的投資邏輯可能進一步融合房地產、能源基礎設施和科技產業需求。投資者不僅需要判斷 AI 產業是否持續擴張,還需要評估營運商能否將需求轉化為具備合理投資報酬的租賃合約。
因此,長期投資價值並不單純取決於 AI 伺服器數量成長,而取決於資料中心營運商能否在資本成本、基礎設施投入和客戶需求之間建立可持續的獲利模式。
如何在 Gate 上參與 Equinix(EQIX)美股交易?
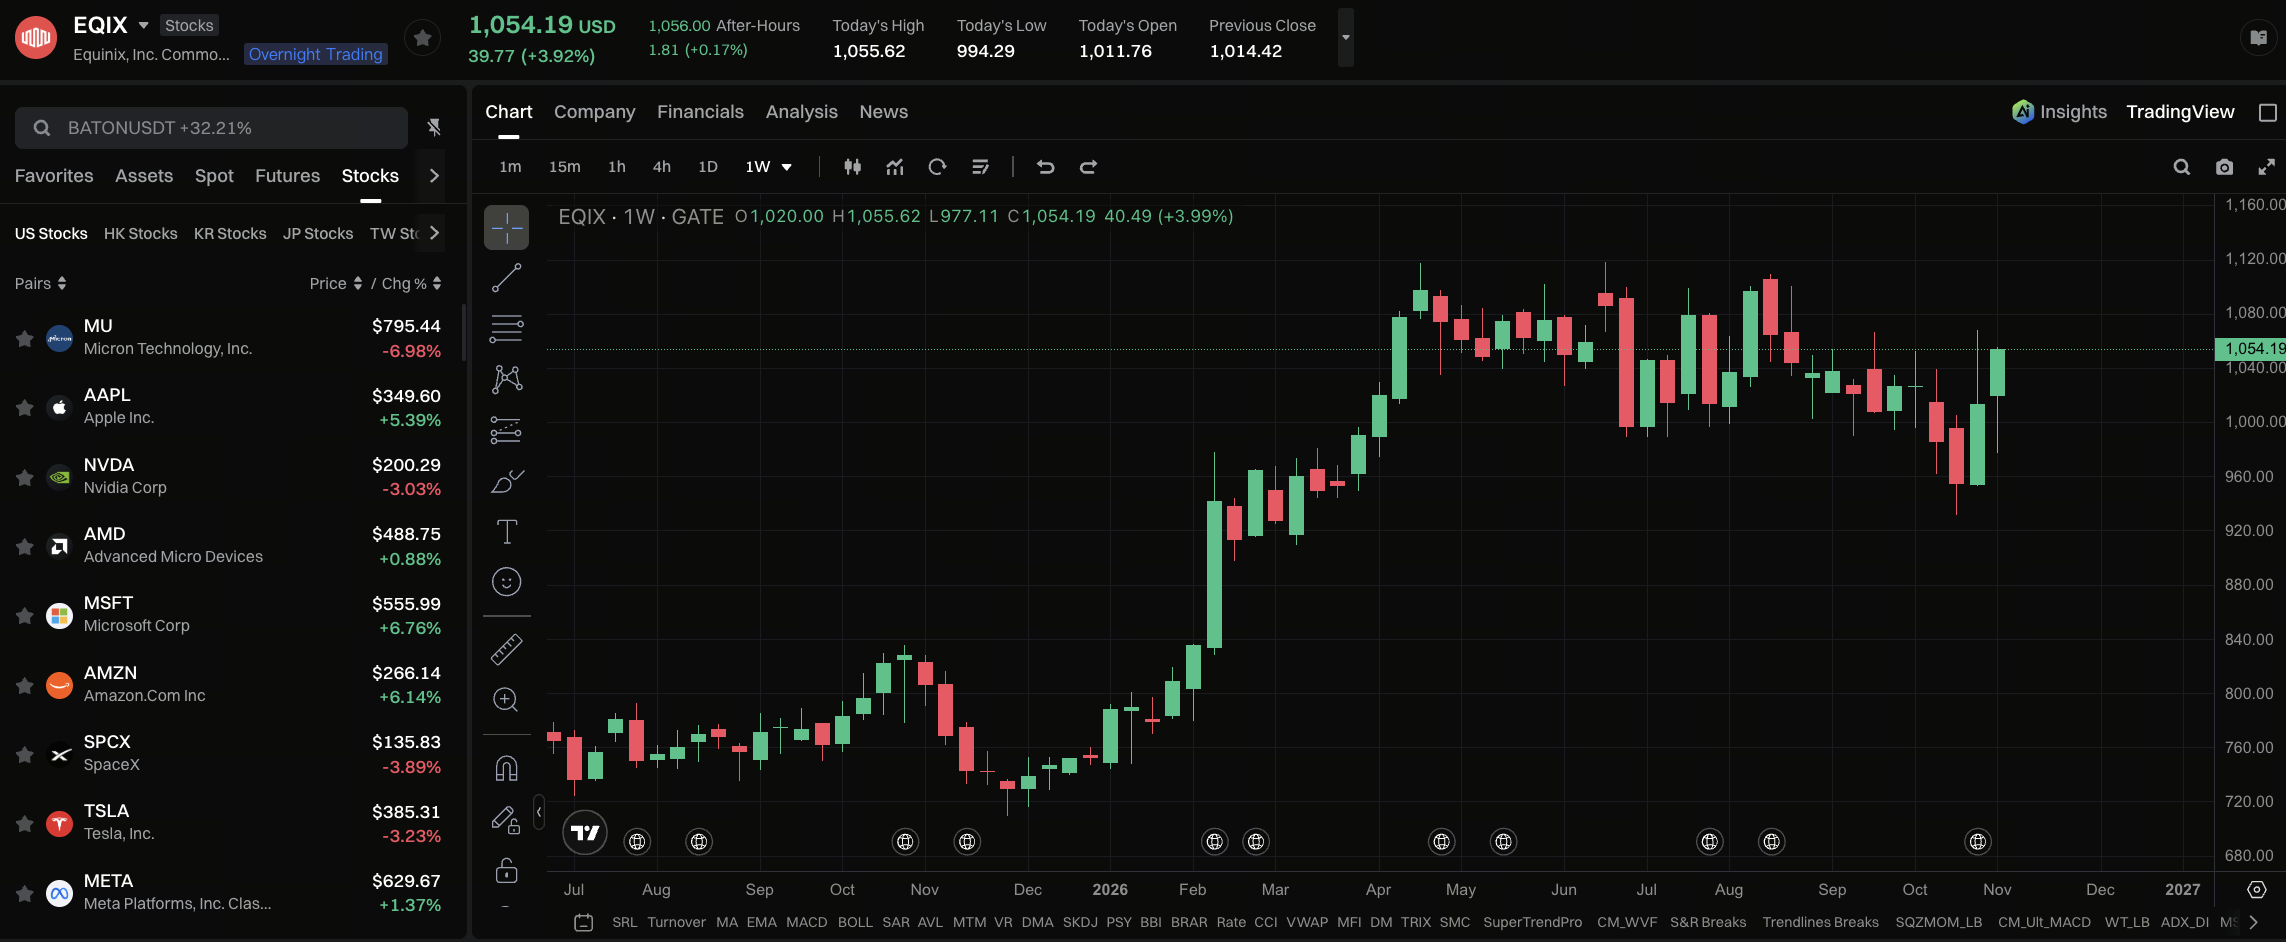
Equinix(NASDAQ: EQIX)是美國具代表性的資料中心 REITs,其股價受到資料中心租賃需求、AI 基礎設施投資、企業資本支出及利率環境等因素影響。對於希望關注 AI 算力基礎設施投資機會的使用者,除了分析 Equinix 的營運表現,也可以透過 Gate 提供的美股交易服務,了解 EQIX 的市場行情及相關交易機會。
Gate 已推出美股交易服務,支援使用者透過 USDT 參與符合平台交易條件的美國上市股票,並提供行情查看、訂單管理及持倉查詢等功能。使用者可以進入 Gate 股票交易頁面,搜尋股票代碼 EQIX,查看 Equinix 的價格走勢、交易資訊及可用交易方式。在確認帳戶資格、交易費用和訂單規則後,可根據自身需求選擇相應操作。具體是否支援交易及產品功能,請以實際頁面顯示為準。
需要注意的是,Gate 提供的美股現貨、代幣化股票及其他股票相關交易產品,在資產性質、交易時間、結算方式和投資者權利方面可能存在差異。使用者應先確認所選擇的產品類型,並結合 Equinix 的 AFFO、出租率、資本支出及債務水準評估投資風險。AI 算力需求成長不代表 EQIX 股價必然上漲,投資者仍需關注估值變化、利率波動及資料中心建設週期等因素。
總結
資料中心 REITs 是連結房地產投資與數位基礎設施需求的重要資產類別。透過持有和營運資料中心設施,這類企業為雲端運算、網際網路服務和 AI 算力部署提供實體空間、電力、冷卻和網路連線,並透過租賃及相關服務取得收入。
隨著 AI 基礎設施持續發展,資料中心的投資價值不再只由建築面積決定,電力容量、冷卻效率、網路互連和專案交付能力正成為重要因素。Equinix 和 Digital Realty 等企業為投資者提供了觀察這條產業鏈的不同角度。
不過,資料中心 REITs 仍屬於具有資本密集型特徵的房地產投資。AI 需求成長不代表股價必然上漲,投資者需要結合 FFO、AFFO、資本支出、債務成本和估值水準進行分析,而不能僅憑 AI 概念判斷投資價值。
FAQ
什麼是資料中心 REITs?
資料中心 REITs 是以資料中心房地產及相關基礎設施為主要投資和營運對象的房地產投資信託,透過向企業提供機房容量、託管和互連等服務取得收入。
資料中心 REITs 屬於科技股還是房地產股?
在美國市場,Equinix 和 Digital Realty 等公司通常歸入房地產板塊,但其業務與雲端運算、AI 和數位基礎設施密切相關,因此也會受到科技產業需求變化的影響。
AI 算力需求成長是否一定有利於資料中心 REITs?
不一定。AI 需求可能增加資料中心租賃需求,但最終收益還取決於電力供應、建設成本、客戶合約、融資條件及市場估值。
Equinix 和 Digital Realty 有何不同?
兩者都經營資料中心基礎設施。Equinix 更強調託管和互連生態,Digital Realty 在大型資料中心租賃及多元託管服務方面具有重要布局,但雙方業務存在重疊。
為什麼分析 REITs 需要關注 AFFO?
AFFO 在 FFO 的基礎上進一步調整部分項目,有助於投資者了解 REITs 的經調整營運表現。不過,不同企業的 AFFO 計算口徑可能存在差異。
資料中心 REITs 與 AI 晶片股票哪一種風險較低?
無法簡單判斷。AI 晶片股票更直接受到技術競爭和硬體採購週期影響,資料中心 REITs 則受到利率、融資成本、建設週期和客戶需求影響。兩者的風險來源不同。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益
USD.AI 代幣經濟學:深入解析 CHIP 代幣的應用場景與激勵機制
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
Pharos 代幣經濟學深度解析:長期激勵機制、稀缺性模型及 RealFi 基礎設施的價值邏輯
Arweave:用AO電腦捕捉市場機會