加密資產市場持續擴展,代幣的功能也早已超出早期單純的支付與價值轉移場景。如今,同一種區塊鏈技術可以承載網路使用憑證、數位收藏品、穩定價值工具、治理權益,甚至代表傳統金融資產的數位化證券。它們可能採用相似的技術標準,也可能在同一交易平台或錢包中流通,但其經濟屬性和法律關係並不相同。
這使得代幣分類成為加密產業與傳統金融監管之間的重要連結點。監管機構需要判斷某項資產究竟代表什麼權利、依靠什麼機制產生價值,以及相關發行和交易安排是否涉及證券發行、投資契約或商品交易監管。對市場參與者而言,分類結果不僅關係到發行與揭露要求,也會影響交易平台、託管服務商、專案團隊和投資人對合規責任的理解。
2026 年 3 月,SEC 發布了關於特定類型加密資產及相關交易適用聯邦證券法的解釋性文件,CFTC 參與其中,並說明其將依據與 SEC 解釋相協調的方式管理《商品交易法》相關事項。文件將加密資產歸納為數位商品、數位收藏品、數位工具、穩定幣和數位證券五類,同時討論非證券型加密資產在特定交易安排下如何受到投資契約約束。它為理解美國監管思路提供了一個重要參照,但具體判斷仍然需要結合資產特徵、交易事實和適用法律。
核心要點
- 代幣名稱不能直接決定法律屬性:同樣被稱為 Token 的資產,可能代表網路使用功能、收藏價值、支付功能或證券權益。
- 分類需要結合實際功能和權利:代幣的價值來源、持有人權利、發行方式和專案方持續承擔的職責,都會影響分析。
- 證券屬性與投資契約需要區分:一項資產本身不一定是證券,但圍繞它設計的發行或銷售安排可能構成投資契約。
- SEC 與 CFTC 的監管關注點有所不同:SEC 主要關注證券及投資契約相關問題,CFTC 則依據《商品交易法》處理屬於其管轄範圍的商品及相關交易。
- 分類不是永久不變的標籤:網路功能、專案方角色、代幣權利和交易安排發生變化時,相關法律分析也可能需要重新評估。
SEC/CFTC 代幣分類框架為何重要?
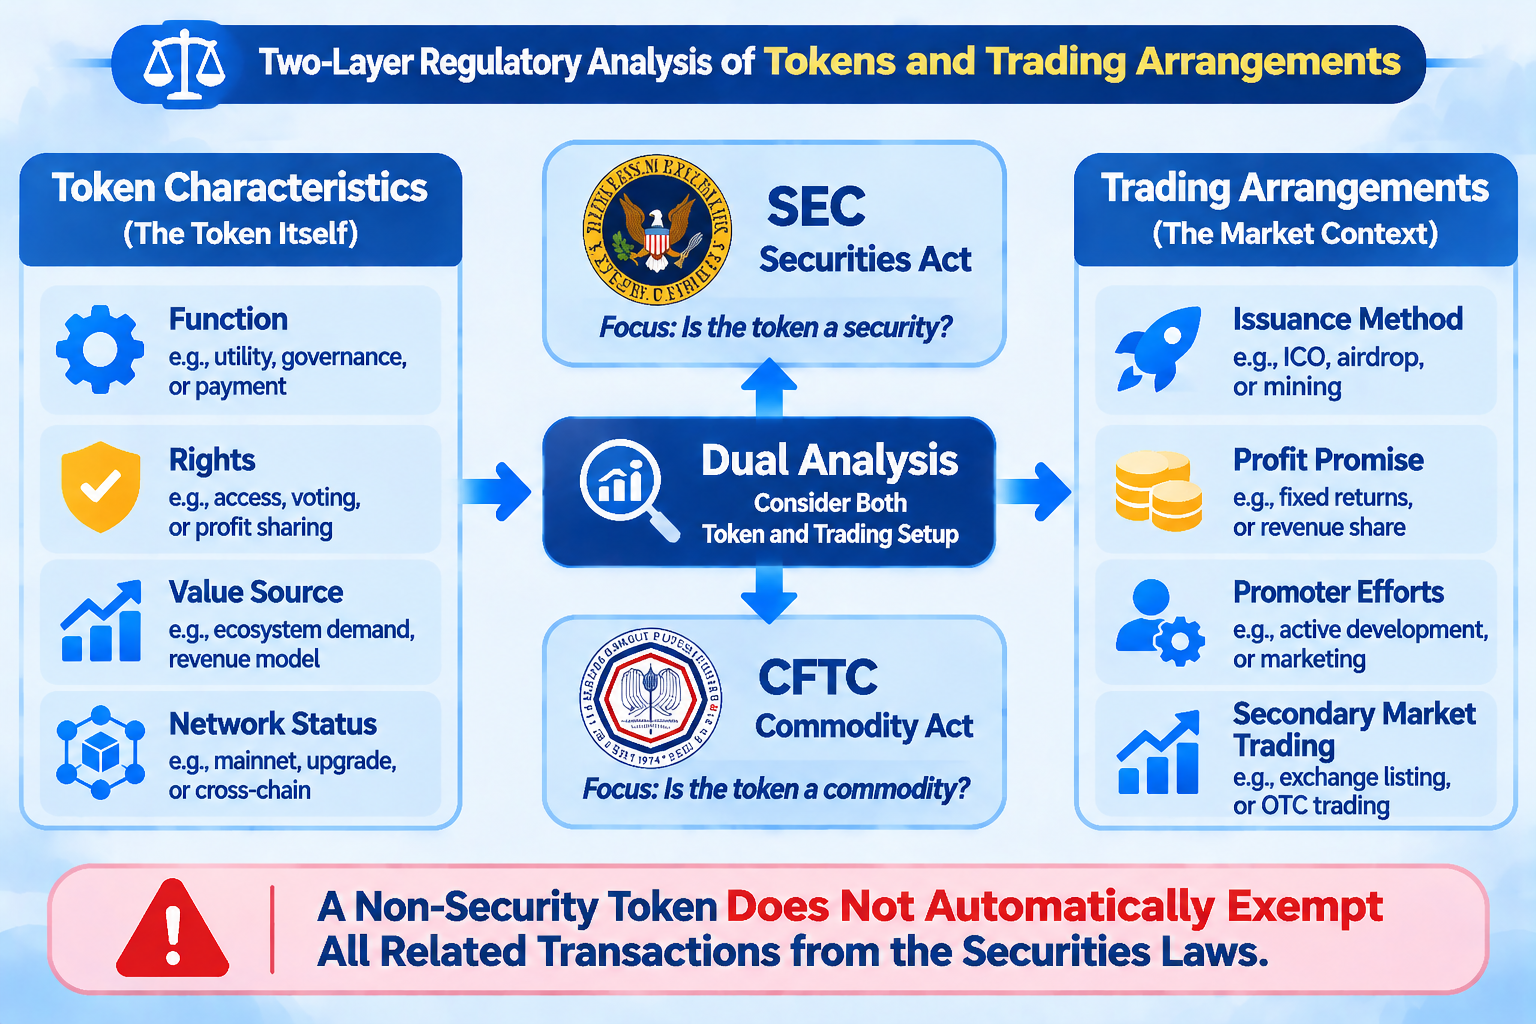
過去,加密資產的監管討論經常圍繞一個看似簡單的問題展開:某種代幣究竟是不是證券。但實際判斷並不只是給代幣貼上「證券」或「非證券」的標籤。代幣可能在技術上屬於網路原生資產,在經濟上承擔支付或使用功能,同時又透過特定發行安排向購買者傳遞收益預期。不同層面的屬性可能同時存在,因此監管分析必須把資產本身與圍繞資產進行的交易安排區分開來。
SEC 的 2026 年解釋性文件提供了一種更具結構性的觀察方式:先根據加密資產的特徵、用途和功能進行分類,再討論其是否符合聯邦證券法中的證券定義,以及相關發行和交易是否涉及投資契約。文件列出的五類資產分別是數位商品、數位收藏品、數位工具、穩定幣和數位證券。這種分類並不表示所有資產都能被簡單、永久地歸入某一個類別,而是為理解其主要經濟屬性提供共同的分析起點。
這一框架對專案團隊、投資人和交易平台都有實際意義。專案團隊需要理解代幣發行和功能設計可能帶來的法律影響;投資人需要分辨自己購買的是網路使用資產、收藏品,還是具有金融權利的數位證券;交易平台則需要在資產准入、資訊揭露、交易安排和風險管理中考慮不同資產的屬性。分類的價值不在於簡化所有複雜問題,而在於讓參與者更準確地識別需要進一步審查的事項。
五類加密資產分別代表什麼?
SEC 文件將加密資產歸納為五個主要類別。它們並非按照區塊鏈網路、代幣標準或市值規模劃分,而是側重資產的特徵、用途和功能。理解這五類資產,首先要關注它們解決什麼問題,以及持有人透過持有或使用代幣能夠獲得什麼。
數位商品(Digital Commodities)通常與一個已經具備功能的加密系統緊密關聯,其價值主要來自系統的程式化運作以及市場供需,而不是依賴某個主體持續開展關鍵管理工作所形成的獲利預期。文件列舉了 BTC、ETH、SOL、XRP 等資產作為相關類別的例子。數位商品可以在網路中承擔交易費用、網路參與或其他系統功能,但並不因此自動獲得股權、債權或企業利潤分配等權利。
數位收藏品(Digital Collectibles)主要用於收藏、展示或表達特定文化與數位內容價值,可以涉及藝術作品、音樂、影片、遊戲道具、卡牌或網路文化符號等。NFT 是其中常見的技術表現形式,但數位收藏品並不必然等於 NFT,也不代表所有 NFT 都具有相同的法律屬性。如果某項收藏品被拆分為份額,或其設計和銷售安排賦予購買者某種投資權益,就可能需要進一步分析是否涉及證券屬性。
數位工具(Digital Tools)的主要目的在於提供實際功能,例如會員資格、門票、身分憑證、存取權限或其他系統內服務。與以投資回報為核心的金融資產不同,數位工具通常強調使用場景和功能兌現。判斷時需要關注持有人實際可以使用什麼服務、相關權益是否可轉讓,以及發行方是否透過其他安排使購買者形成收益預期。
穩定幣(Stablecoins)通常以維持相對於某種參考資產的穩定價值為設計目標,例如與美元掛鉤的代幣。但「穩定幣」並不是一個足以直接確定法律屬性的標籤。其儲備構成、贖回機制、發行主體、收益安排和資金用途都可能影響監管分析。SEC 文件也區分了支付型穩定幣與其他可能具有不同法律屬性的穩定幣,不能僅憑價格錨定機制就推斷所有穩定幣都屬於同一種監管類別。
數位證券(Digital Securities)則是以加密資產形式記錄或表示的證券。其底層可能是股票、債券或其他符合證券定義的金融工具,區塊鏈主要承擔發行、轉讓或所有權記錄等功能。需要注意的是,代幣化證券的持有人權利可能與傳統底層證券持有人的權利存在差異,例如投票權、股息權或其他經濟權益並不一定完全相同。因此,分析數位證券不能只看它映射了什麼資產,還需要核對具體法律文件和持有人權益安排。
Howey 測試如何影響代幣的證券屬性判斷?
在美國證券法分析中,投資契約是判斷某些交易安排是否涉及證券的重要概念。Howey 測試源自美國最高法院的相關判例,核心關注一項安排是否涉及資金投入、共同事業,以及購買者是否合理期待從他人的關鍵管理或經營努力中獲得利潤。它不是專門為區塊鏈或代幣設計的技術分類表,而是一種結合具體交易事實判斷投資契約的法律分析方法。
對加密資產而言,分析重點往往不只是代幣本身的技術結構,而是購買者為什麼購買、發行方如何宣傳、資金如何使用,以及專案團隊是否持續承擔對專案成敗具有實質影響的管理職責。例如,如果專案尚未實現主要功能,購買者主要依賴團隊未來完成開發、建立市場或推動生態成長,那麼相關交易安排就可能需要進一步審查其是否形成投資契約。相反地,如果網路已經具備實際功能,代幣價值主要來自系統運作和供需關係,且購買者並不依賴某個主體持續創造利潤,分析路徑可能有所不同。
SEC 舊版數位資產投資契約分析框架曾詳細討論資金投入、共同事業和依賴他人努力等因素,但該頁面目前已明確標註為撤回,並由 2026 年的新解釋性文件取代。因此,理解歷史上的 Howey 分析可以幫助讀者掌握法律邏輯,但不應把舊文件當作目前有效的獨立監管指引。更穩妥的做法是結合現行解釋、相關判例以及具體發行和銷售安排進行分析。
為什麼同一種代幣可能涉及不同的監管分析?
代幣本身的屬性與其發行、銷售和交易方式並不總是完全一致。一個原本用於網路參與的非證券型代幣,如果在某次發行中與專案方的融資承諾、收益預期或持續管理義務緊密結合,相關交易安排仍可能涉及投資契約。也就是說,不能因為代幣被歸類為數位商品或數位工具,就認定圍繞它進行的所有交易都自動排除證券法適用。
反過來,某項代幣在早期發行階段涉及投資契約,也不代表它在任何時間、任何交易環境中都必然保持相同狀態。隨著網路功能逐步實現、專案方的關鍵管理角色減弱、代幣用途發生變化,相關交易的經濟實質可能與早期發行階段不同。SEC 的 2026 年文件專門討論了非證券型加密資產如何受到投資契約約束,以及在相關承諾履行或不再滿足特定條件後,投資契約關係如何發生變化。
這也表示監管分析必須區分至少三個層次:代幣本身代表什麼、代幣如何被發行或銷售,以及代幣在二級市場如何交易。三者彼此相關,卻不能相互替代。只分析代幣程式碼、白皮書中的功能描述或交易平台上的資產名稱,都不足以完整判斷某項交易安排的法律屬性。
SEC 與 CFTC 的監管邊界如何理解?
SEC 的核心職責之一是執行聯邦證券法,因此其分析重點通常是相關資產或交易安排是否涉及證券發行、證券交易或投資契約。對於數位證券,判斷其是否符合證券定義是基礎問題;對於其他加密資產,則需要進一步觀察發行和銷售過程是否形成證券法意義上的投資契約。監管對象不僅可能包括資產本身,也可能涉及發行、銷售和中介服務等活動。
CFTC 則依據《商品交易法》管理商品及其相關衍生品市場。某項加密資產不屬於證券,並不表示它完全不受金融監管。它仍可能涉及商品屬性、衍生品交易、槓桿交易或其他受 CFTC 監管的活動。SEC 與 CFTC 在 2026 年的解釋性文件中體現了協調監管思路:CFTC 表示將按照與 SEC 解釋相協調的方式管理《商品交易法》相關事項,並指出某些非證券型加密資產可能符合該法中的商品定義。
因此,市場參與者不宜將 SEC 與 CFTC 的監管關係理解為簡單的二選一。證券屬性與商品屬性所涉及的法律分析並不完全處於同一個維度,具體活動也可能觸發不同的監管要求。尤其在衍生品、槓桿交易、代幣化證券和跨境交易場景中,資產本身的分類與交易活動的監管邊界需要分別識別。
代幣分類框架對交易平台和投資人意味著什麼?
對於交易平台而言,代幣分類框架有助於建立更系統化的資產審查流程。平台在評估某項資產時,除了關注技術安全、流動性和市場需求,也需要理解代幣的發行主體、實際功能、持有人權利、資訊揭露情況以及相關交易安排。不同類別的資產可能需要不同的風險說明、准入評估和持續監測方式。尤其是數位證券與普通網路功能型代幣之間,不能僅憑交易介面或代幣名稱作出等同處理。
對投資人來說,分類框架提供了一種更有條理的研究方法。購買代幣之前,可以先確認它代表的是網路使用權、數位內容、支付功能,還是某種金融權益;再進一步檢查代幣價值依賴網路自身運作,還是依賴發行方或專案團隊持續努力;最後核對持有人是否享有贖回、分紅、投票、收益分配或其他權利。這樣的分析比單純依據專案宣傳中的「治理代幣」、「實用型代幣」或「生態代幣」等名稱更加可靠。
Gate 等交易平台為使用者提供加密資產市場的交易和資訊入口,但平台上能夠查看或交易某項資產,並不等同於對其法律屬性作出監管認定。使用者在 Gate 進行現貨交易或了解其他數位資產產品時,仍應結合資產說明、交易規則和所在地司法管轄區的要求,獨立判斷風險。對於涉及傳統金融資產代幣化的產品,也需要進一步區分底層資產、代幣化結構、持有人權益與平台交易安排,不能把代幣化交易直接等同於持有底層證券。
常見問題
SEC/CFTC 代幣分類框架將加密資產分為哪幾類?
2026 年 SEC 解釋性文件將加密資產分為數位商品、數位收藏品、數位工具、穩定幣和數位證券五類。這些類別主要根據資產的特徵、用途和功能進行分析,並不表示所有代幣都能僅憑名稱被永久歸入某一類別。
數位商品是不是完全不受監管?
不是。數位商品通常不屬於證券本身,但相關交易仍可能受到其他法律法規約束。例如,涉及商品衍生品、槓桿交易或其他受監管活動時,仍可能觸及 CFTC 的監管範圍。
非證券型代幣會不會涉及證券法?
可能。代幣本身不屬於證券,並不代表圍繞它進行的發行或銷售安排一定不涉及投資契約。具體仍需結合資金投入、共同事業、利潤預期和他人關鍵管理努力等因素分析。
Howey 測試是否適用於所有加密資產?
Howey 測試是美國投資契約分析的重要法律標準,但並不是一份可以直接給所有代幣貼標籤的清單。是否構成投資契約,需要結合具體交易安排及相關事實判斷。
代幣在交易平台上線是否代表監管機構認可其分類?
不代表。交易平台提供交易入口與監管機構作出法律分類判斷,屬於不同事項。使用者仍需自行了解資產特徵、發行安排、持有人權益和適用法律要求。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章

Cardano vs 以太坊:兩大主流智能合約平台的本質差異
錯誤的鉻擴展程式竊取分析
Sonne Finance攻擊分析
什麼是 GateToken(GT)?深入剖析其背景、運作機制與生態系
什麼是 Cardano(ADA)?深入解析其技術架構與生態全貌