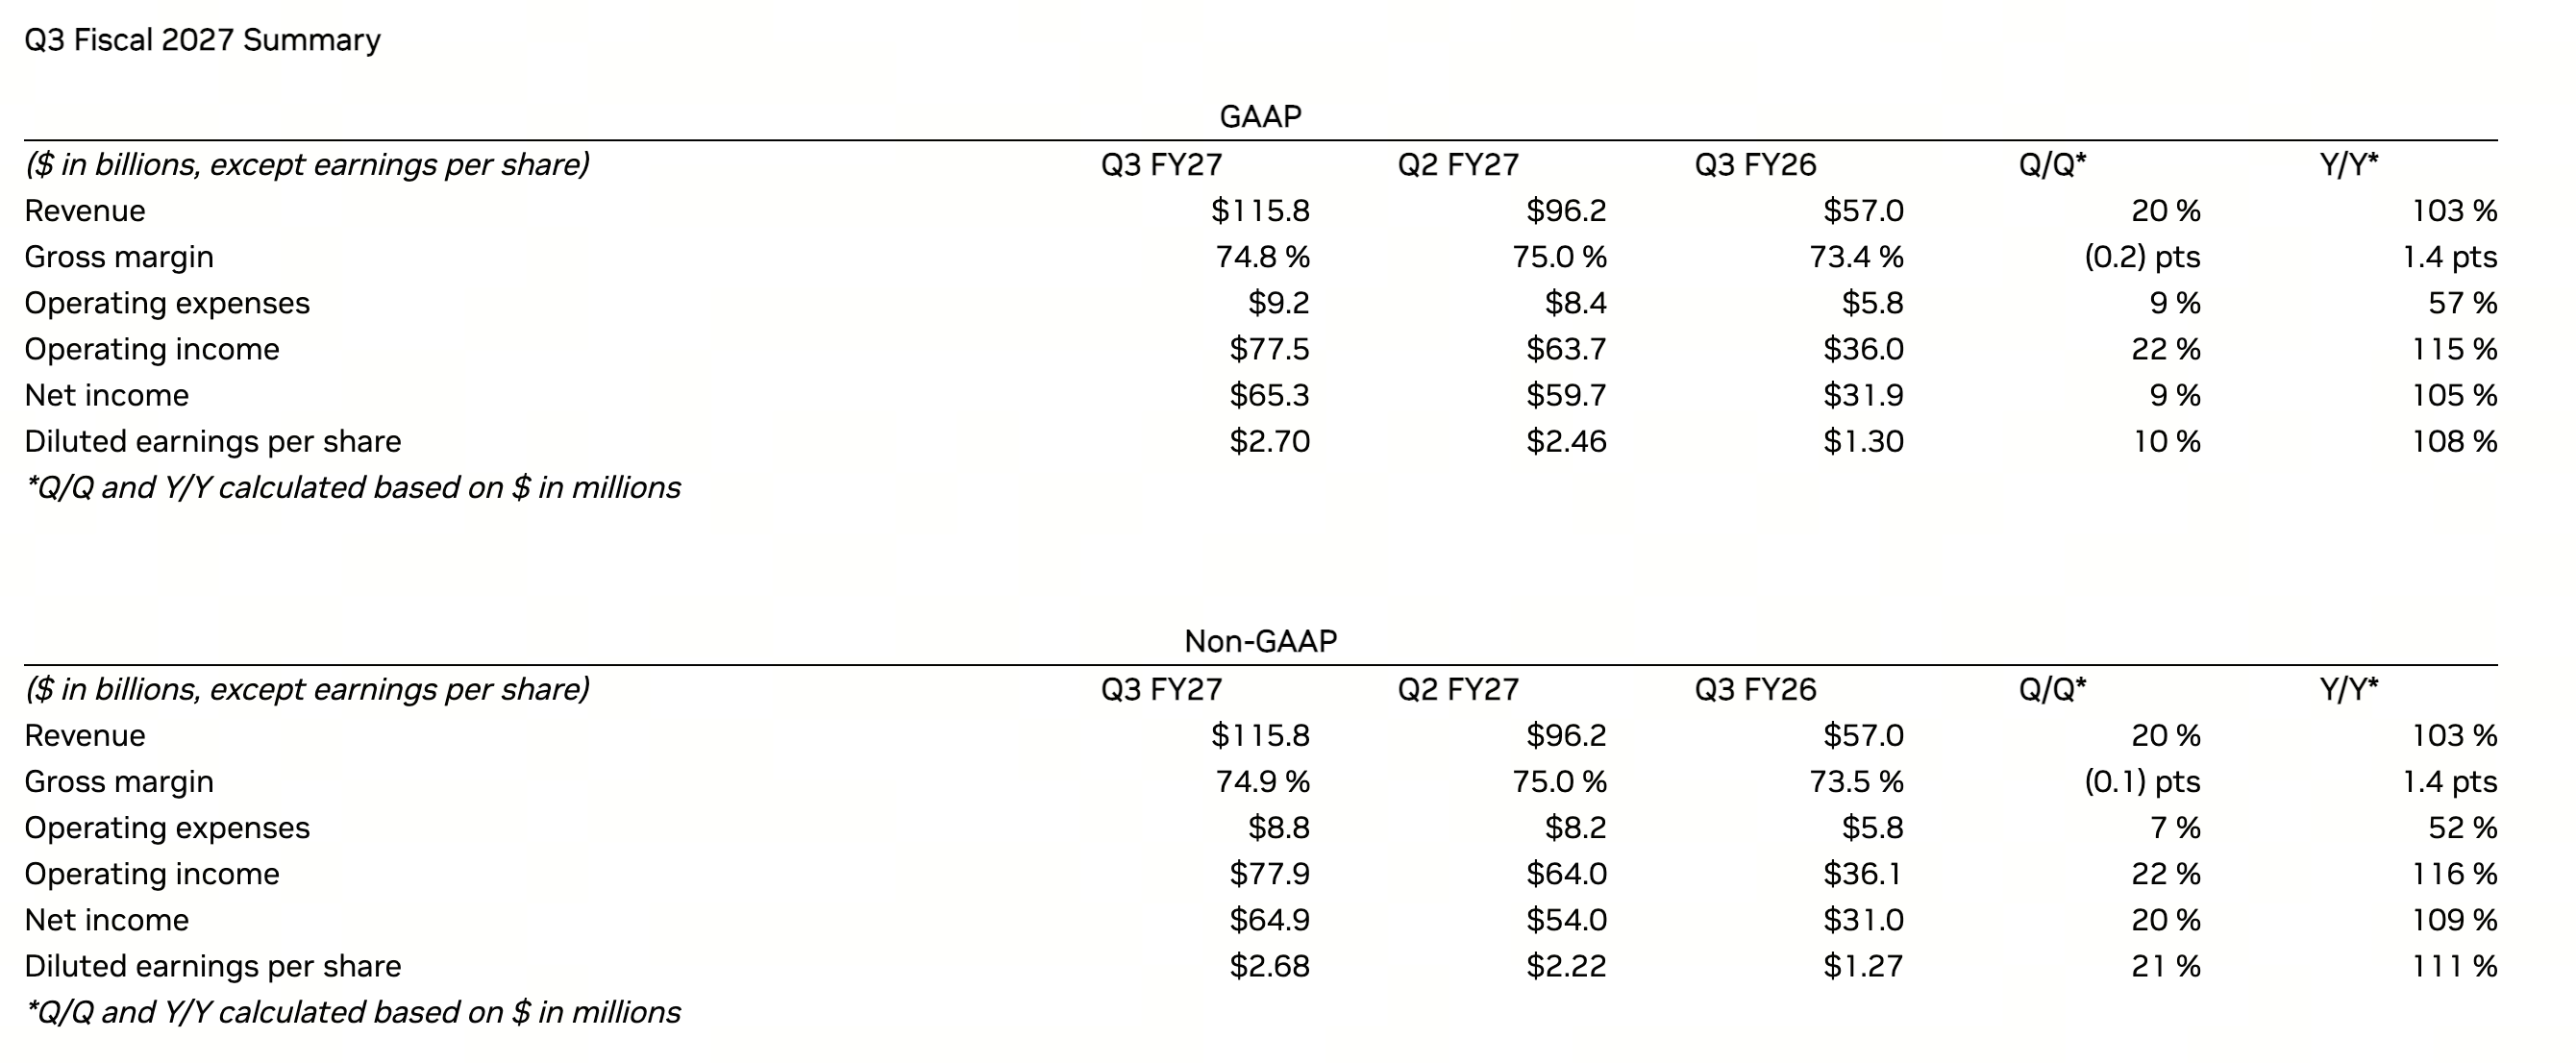
2026 年 11 月 17 日,NVIDIA 公布截至 10 月 25 日的 2027 財政年度第三季業績,季度營收達到 1,158 億美元,年增 103%,其中資料中心業務營收為 1,076 億美元,年增 110%。公司同時預計下一季營收約為 1,300 億美元。然而,強勁的業績未能持續推動股價上漲,11 月 18 日 NVIDIA 股價下跌約 2.9%,反映出市場對 AI 投資報酬、管理層變動及未來估值仍存在不同判斷。
對投資人而言,營收成長代表企業業務規模擴大,而股價反映的則是市場對未來獲利能力、成長持續性和風險的綜合定價。理解兩者之間的差異,需要進一步分析毛利率、獲利預期、估值倍數及 AI 產業鏈的資本支出週期。本文將以 NVIDIA 最新財報為切入點,說明為什麼一家營收高速成長的科技企業,仍可能面臨股價修正。
核心重點
-
NVIDIA 2027 財政年度第三季營收達到 1,158 億美元,年增 103%,資料中心業務仍是主要成長來源。
-
公司當季 GAAP 毛利率為 74.8%,較上一季下降 0.2 個百分點,但高於去年同期的 73.4%。
-
下一季營收指引約為 1,300 億美元,但預計毛利率下降至 71%–72%,使市場更加關注成長品質。
-
股價反映的是未來獲利預期,而非單純的歷史營收增速。強勁財報也可能不足以滿足此前已反映在股價中的樂觀預期。
-
AI 資料中心資本支出、產品迭代、競爭、出口限制及管理層變動,都可能影響 NVIDIA 的風險溢價。
-
評估 AI 晶片企業時,需要同時觀察營收成長、毛利率、營業利益、現金流和估值倍數。
NVIDIA 最新財報表現如何?為什麼營收成長仍受到關注?
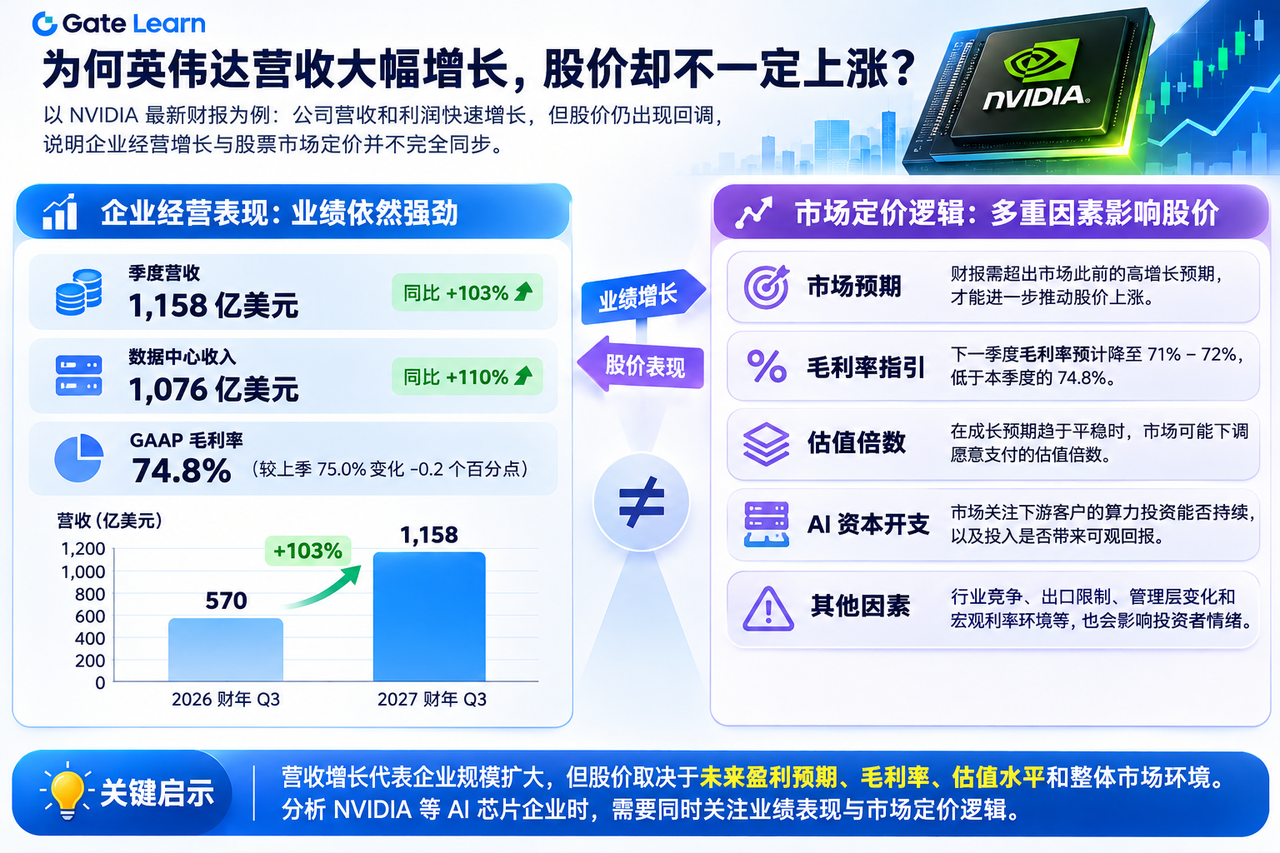
NVIDIA 2027 財政年度第三季營收達到 1,158 億美元,較上一季成長 20%,較去年同期成長 103%。其中資料中心業務營收達到 1,076 億美元,年增 110%,占季度總營收的九成以上。
這項成長主要反映 AI 基礎設施需求持續擴大。大型雲端運算企業、AI 模型開發商及相關基礎設施營運商持續採購運算設備,以滿足模型訓練、推論和企業應用的需求。NVIDIA 透過 GPU、網路互連、軟體生態系及整機運算系統參與這個市場。
從獲利能力來看,公司當季 GAAP 營業利益達到 775 億美元,年增 115%;淨利約為 653 億美元,年增 105%。這些數據顯示,營收成長並未僅停留在銷售規模層面,也推動了整體獲利擴張。
與此同時,NVIDIA 正推進 Vera Rubin 運算平台的商業化交付。新一代運算平台可能進一步提升產品效能和客戶需求,但產品升級通常也涉及研發、供應鏈協調和系統交付成本。
因此,NVIDIA 的財報表現仍反映出 AI 運算需求的強勁成長。不過,對於已具備較高市場預期的企業而言,投資人不僅關注本季成長是否出色,也會判斷未來幾季能否繼續維持類似的成長和獲利能力。
為什麼營收超出預期,股價仍可能下跌?
股票價格並不是對企業已實現的營收進行簡單定價,而是反映投資人對未來獲利和現金流的預期。
在財報公布之前,市場通常已經形成一定的營收、獲利和成長預測。如果投資人普遍預期一家企業能夠實現高速成長,這項預期可能已提前反映在股價中。即使最終財報表現強勁,只要沒有顯著提高未來成長預期,股票仍可能缺乏進一步上漲的動力。
例如,假設某 AI 晶片企業上一年營收為 100 億美元,市場預計下一年成長至 180 億美元。如果實際營收達到 190 億美元,雖然超出預期,但投資人仍需要判斷這項成長是否能夠延續。如果管理層隨後預計成長速度將明顯放緩,市場仍可能下調未來估值。
NVIDIA 2027 財政年度第三季營收超出此前市場預期,下一季營收指引也維持在較高水準,但股價並未因此持續走強。這表示市場關注的不只是當期業績,也包括未來獲利品質、管理層穩定性及整體 AI 投資環境。
此外,股價可能受到與財報沒有直接關係的因素影響。市場利率、機構資金配置、產業風險偏好及監管事件,都可能改變投資人願意支付的估值水準。
因此,財報優於預期與股價上漲之間並不存在必然關係。真正重要的是,實際營運表現是否足以支撐,甚至提高市場此前已形成的長期預期。
為什麼毛利率成為 NVIDIA 估值的重要指標?
毛利率是企業銷售收入扣除直接銷售成本後,剩餘毛利占營收的比例。對晶片企業而言,毛利率可以幫助投資人觀察產品定價能力、製造成本和業務結構變化。
NVIDIA 2027 財政年度第三季 GAAP 毛利率為 74.8%,略低於上一季的 75.0%,但高於去年同期的 73.4%。非 GAAP 毛利率為 74.9%,與上一季的 75.0% 大致接近。
這項水準顯示公司仍具備較強的獲利能力。不過,NVIDIA 對第四季給出的 GAAP 和非 GAAP 毛利率指引均為 71%–72%,低於第三季水準。
對於季度營收超過千億美元的企業而言,即使毛利率只變化幾個百分點,也可能對毛利產生較大影響。假設企業季度營收為 1,300 億美元,毛利率為 75% 時,對應毛利約為 975 億美元;如果毛利率下降至 71%,毛利則約為 923 億美元,兩者相差約 52 億美元。
這項示例僅用於說明毛利率的敏感度,並不代表 NVIDIA 的實際獲利預測。實際營業利益還會受到研發、銷售、管理費用及其他項目的影響。
毛利率下降也不一定代表競爭力惡化。新產品量產初期的成本、系統級產品占比提高、供應鏈價格變化和客戶採購結構調整,都可能影響毛利率。
因此,投資人需要進一步判斷毛利率變化是暫時性的產品週期影響,還是反映長期定價能力下降。對於高估值 AI 晶片企業而言,這項差異可能顯著影響未來獲利預期。
AI 晶片產品升級為什麼可能同時推動營收成長與利潤率變化?
NVIDIA 的競爭優勢不僅來自單一 GPU 產品,還包括運算系統、網路設備、軟體生態系及相關技術平台。隨著 AI 模型規模擴大,客戶採購需求逐漸從單一晶片擴展至完整運算叢集。
這項變化可能推動單一專案的合約金額增加,但也使產品成本結構更加複雜。相較於單獨銷售運算晶片,完整系統可能涉及更多元件、網路互連、機架設計、散熱和系統整合環節。
在新產品推出初期,企業可能面臨產能爬坡、供應鏈協調和生產良率最佳化等問題。這些因素可能暫時提高單位產品成本,進而影響毛利率。
另一方面,隨著生產規模擴大、供應鏈效率改善和產品成熟,部分成本壓力也可能逐步緩解。因此,不能僅根據單季毛利率下降,就判斷新產品缺乏商業價值。
NVIDIA 的 Vera Rubin 平台進入交付階段,為觀察這項變化提供了新的窗口。投資人需要關注新產品帶來的營收成長是否能夠覆蓋新增成本,以及系統級產品是否有助於擴大客戶需求和長期利潤規模。
對於 AI 晶片企業而言,產品升級的核心價值不僅在於提升運算效能,也在於能否以合理成本滿足客戶需求,並形成可持續的獲利能力。
為什麼 AI 資料中心資本支出會影響 NVIDIA 的長期估值?
NVIDIA 的資料中心業務與全球 AI 基礎設施投資密切相關。大型雲端運算企業、AI 模型開發商及資料中心營運商的資本支出計畫,會影響運算設備的採購規模和交付節奏。
當 AI 服務需求快速成長時,企業可能提前採購大量 GPU、網路設備和相關基礎設施,以確保未來擁有足夠算力。這類集中採購能夠推動晶片供應商營收快速成長,但也可能使營收對客戶資本支出週期更加敏感。
對投資人而言,關鍵問題是 AI 運算設備的採購能否持續產生經濟報酬。如果雲端運算客戶能夠透過模型 API、企業軟體、推論服務和其他業務取得穩定營收,就更有可能維持長期算力投入。
相反地,如果 AI 服務商業化速度低於預期,或者算力供應擴張速度超過實際需求,部分客戶可能放緩採購節奏。這項變化可能先影響訂單成長,再逐步反映到晶片供應商的財務數據中。
此外,AI 資料中心建設還會受到電力、土地、冷卻設備和融資成本影響。即使晶片需求存在,基礎設施建設進度也可能限制設備部署。
因此,判斷 NVIDIA 的長期成長空間,需要同時觀察其直接客戶的資本支出能力,以及整個 AI 產業鏈是否能形成足夠的現金流支撐。
為什麼營收持續成長,NVIDIA 的估值倍數仍可能下降?
估值倍數反映市場願意為企業營收或獲利支付的價格。對於已實現較高獲利規模的 NVIDIA,市盈率、預期市盈率和企業價值相關指標,都可以作為分析工具。
當投資人預期企業未來能夠持續高速成長時,可能願意支付較高的估值倍數。但隨著企業規模擴大,維持相同百分比的成長通常需要創造更多絕對營收。
例如,一家企業營收從 100 億美元成長至 200 億美元,需要增加 100 億美元;如果營收已達到 1,000 億美元,要實現同樣的翻倍成長,就需要增加 1,000 億美元。
因此,即使 NVIDIA 的絕對營收持續擴大,市場也可能逐漸降低對其長期成長率的假設。
假設一家企業目前每股盈餘為 10 美元,市場給予 40 倍市盈率,對應股價為 400 美元。下一年每股盈餘成長至 15 美元,但市場將市盈率下調至 25 倍,對應股價則為 375 美元。
在這項假設情境中,每股盈餘成長了 50%,但股價反而下跌約 6.3%。原因在於獲利成長未能完全抵銷估值倍數壓縮。
這也是成長型股票的重要特徵:企業營運表現與股票投資報酬之間,始終存在市場估值這個中間環節。
競爭、出口限制與管理層變動如何影響 AI 晶片估值?
除了營收和毛利率,NVIDIA 的估值還會受到產業競爭、監管環境和公司治理等因素影響。
-
AI 晶片市場正出現更多技術路線。AMD 持續發展資料中心 GPU,部分大型雲端運算企業也正在推進自研 AI 加速器。不同產品在效能、成本、軟體生態系和應用場景方面存在差異。這些競爭方案未必能在短期內取代 NVIDIA,但可能改變部分客戶未來的採購結構。投資人需要觀察市場競爭是否影響產品定價、客戶關係和長期毛利率。
-
先進運算晶片受到出口管制政策影響。NVIDIA 在最新第四季營收指引中,未計入來自中國市場的資料中心運算營收。這表示區域市場准入和監管條件可能直接影響企業的銷售機會。
-
公司治理變化也可能提高市場的不確定性。2026 年 11 月,NVIDIA 面臨管理層交接問題,投資人需要重新評估新管理團隊能否維持產品研發、客戶合作及供應鏈執行能力。
對於高估值企業而言,市場不僅關注目前的營運成果,還需要判斷未來成長路徑的可預測性。如果監管、競爭或治理因素增加了未來獲利的不確定性,投資人可能要求更高的風險補償,從而降低願意支付的估值倍數。
因此,即使季度財報仍然強勁,其他風險因素也可能使股價承壓。
如何透過財報判斷 NVIDIA 的成長品質?
分析 NVIDIA 的財報時,可以將重點放在營收成長、毛利率、營業利益和現金流四個層面。
-
營收成長需要結合業務結構觀察。資料中心營收占比持續提高,說明 AI 運算業務已成為主要成長來源,但同時也意味著公司整體表現更加依賴 AI 基礎設施投資週期。
-
毛利率能夠反映產品組合和直接成本變化。投資人需要同時比較季度環比和年同比數據,並結合下一季指引,判斷利潤率變化是否具有持續性。
-
營業利益反映企業在扣除研發、銷售和管理費用後的獲利能力。即使毛利率下降,如果營收規模擴大幅度足夠明顯,營業利益仍可能持續成長。
-
現金流可以幫助判斷會計獲利是否轉化為實際現金。對於快速擴張的科技企業,需要關注營業現金流、存貨、應收帳款和供應鏈相關資金安排,避免僅依據損益表判斷成長品質。
此外,也應持續觀察管理層對未來營收、毛利率和費用的指引。財報中的歷史數據說明企業已實現的成果,而未來指引則會影響市場對下一階段營運表現的判斷。
只有將這些指標結合起來,才能區分營收規模擴大、獲利能力改善和市場估值上升之間的不同關係。
投資人如何透過 Gate 股票交易關注 NVIDIA 等 AI 晶片企業?
NVIDIA 的財報不僅反映單一企業的營運狀況,也為投資人觀察 AI 晶片及資料中心產業鏈提供參考。除了 NVIDIA,AMD、台積電及相關電力、散熱和基礎設施企業,也可能受到 AI 運算需求變化的影響。
Gate 股票交易相關服務為使用者提供關注美股市場的管道。投資人可以透過 Gate TradFi 股票專區查看實際支援的股票標的、市場行情及交易規則,並結合企業財報、產業訂單和資本支出計畫進行研究。
對於 NVIDIA 等 AI 晶片企業,研究重點可以包括季度營收成長、毛利率變化、下一季指引和客戶資本支出情況。透過持續比較這些指標,可以更清楚地理解企業營運表現與股票價格變化之間的關係。
需要注意的是,股票現貨、股票永續合約及其他衍生品在資產權利、保證金、費用結構和交易風險方面存在差異。特別是槓桿交易,可能在市場波動時放大損益,並產生強制平倉風險。具體產品支援情況及交易條件應以實際頁面為準。
因此,關注 NVIDIA 財報不應只停留在判斷股價漲跌,而應理解營收、獲利、估值和市場預期如何共同影響股票定價。
總結
NVIDIA 2027 財政年度第三季財報顯示,AI 運算需求仍在推動公司營收和獲利快速成長。然而,強勁的財務表現並不代表股價一定上漲,因為公開市場交易的核心是持續評估未來獲利能力和風險。
毛利率變化、產品升級成本、客戶資本支出、產業競爭、出口限制和管理層變動,都可能影響投資人對 NVIDIA 長期成長的判斷。即使企業營收持續成長,市場估值倍數仍可能因未來成長預期調整而下降。
對投資人而言,理解 AI 晶片企業的關鍵,不只是判斷 AI 需求是否持續成長,也要分析這項需求能創造多少利潤和現金流,以及目前股票價格已反映多高的成長預期。只有將企業營運品質與市場估值結合起來,才能更準確地理解財報表現與股價變化之間的關係。
FAQ
為什麼 NVIDIA 營收成長超過 100%,股價仍可能下跌?
因為股票價格反映未來獲利預期,而不是單純的歷史營收成長。即使財報表現強勁,估值倍數下降、市場風險偏好變化或其他不確定性仍可能導致股價下跌。
NVIDIA 最新季度營收和毛利率是多少?
2027 財政年度第三季營收約為 1,158 億美元,年增 103%;GAAP 毛利率為 74.8%,非 GAAP 毛利率為 74.9%。
NVIDIA 毛利率下降是否意味著 AI 晶片競爭力減弱?
不一定。產品組合、新產品量產成本、供應鏈變化和競爭因素都可能影響毛利率,需要結合多個季度的數據進行判斷。
為什麼 NVIDIA 的下一季毛利率指引受到關注?
公司預計第四季 GAAP 和非 GAAP 毛利率為 71%–72%,低於第三季水準。由於營收規模較大,毛利率變化可能顯著影響未來獲利。
AI 資料中心資本支出與 NVIDIA 營收有什麼關係?
大型雲端運算企業和 AI 服務商採購 GPU、網路設備及運算系統,是 NVIDIA 資料中心業務的重要需求來源。客戶資本支出計畫的變化可能影響未來訂單成長。
NVIDIA 股價下跌是否意味著 AI 產業需求正在減弱?
不能直接得出這項結論。股價還會受到估值、利率、監管、公司治理及市場情緒影響,需要結合實際訂單和財務數據判斷需求變化。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
Pharos 代幣經濟學深度解析:長期激勵機制、稀缺性模型及 RealFi 基礎設施的價值邏輯
3074傳奇後對以太坊治理的思考
最後與當前牛市中的 NFT 和模因幣
真實世界資產 - 所有資產都將鏈上移動