CoreWeave、IREN 與 Nebius 如何受益於 AI 算力需求?從融資成本看 Neocloud 商業模式
2026 年,全球 AI 算力需求持續推動相關企業擴張。CoreWeave、IREN 和 Nebius 透過大型客戶合約、資料中心建設和 GPU 資源部署,逐步成為 AI 基礎設施投資領域的重要研究對象。11 月公布的最新財報顯示,部分企業已經實現顯著的營收成長,但與此同時,債務規模、資本支出和融資需求也在快速擴大。市場開始更加關注一個問題:這些企業能否將長期算力訂單轉化為足以覆蓋融資成本的持續現金流。
Neocloud 的投資邏輯因此正在發生變化。早期市場主要關注 GPU 數量、資料中心容量和客戶合約規模,而當企業進入大規模交付階段後,融資成本、設備折舊、資本回報率和自由現金流的重要性逐漸提升。了解 CoreWeave、IREN 與 Nebius 的經營模式及融資結構,有助於進一步判斷 AI 算力需求成長如何影響企業獲利能力,以及為什麼訂單成長不一定代表股東回報同步改善。
核心要點
- Neocloud 企業透過向 AI 開發商和大型科技公司提供 GPU 算力、資料中心容量及相關軟體服務獲取收入。
- CoreWeave、IREN 和 Nebius 都受益於 AI 算力需求,但在基礎設施建設、融資方式和業務發展階段上存在差異。
- CoreWeave 2026 年 Q3 營收達到約 36.61 億美元,但同期淨利息費用約 8.46 億美元,體現出高成長與高融資成本並存的特點。
- Nebius 2026 年 Q3 營收年增 571%,但持續擴張的資本支出和現金流需求仍是重要研究指標。
- 訂單積壓、合約金額和年化營收預期不等於已經實現的營收或自由現金流,投資人需要關注交付條件及資金回收週期。
- Neocloud 企業的長期價值取決於算力利用率、融資成本、設備折舊和客戶需求能否形成可持續的經濟回報。
Neocloud 是什麼?為什麼 AI 算力需求推動這種模式發展?
Neocloud 通常指以 GPU 加速運算為核心業務的專業雲端服務商。這類企業透過部署 NVIDIA 等廠商的高效能運算設備,建構適合大型語言模型訓練、推理和其他 AI 工作負載的運算叢集,並以長期合約、專屬叢集或按需使用等形式向客戶提供相關資源。其收入來源不僅包括 GPU 算力租賃,也可能涵蓋儲存、網路連線、叢集管理和 AI 開發平台等增值服務。
Neocloud 的興起與 AI 基礎設施需求快速成長有關。大型模型訓練需要大量 GPU 協同運作,而模型推理則要求運算資源能夠持續處理使用者請求。當 AI 應用從模型開發進入商業部署階段後,算力需求逐漸從集中式訓練擴展至長期推理、模型最佳化和自動化任務執行。對於希望快速取得高效能 GPU 資源的企業而言,專業 AI 雲端服務商能提供傳統通用雲端平台以外的選擇。
不過,Neocloud 並不是一種輕資產網路商業模式。企業需要提前採購昂貴的 GPU、建設或租用資料中心、取得電力容量,並配置高速網路、散熱系統和維運團隊。即使客戶已經簽署長期合約,相關基礎設施通常也需要在收入完全實現前完成投資。因此,Neocloud 的核心經營問題不只是能否獲得訂單,還包括能否以合理的融資成本建設算力設施,並在設備經濟壽命內取得足夠收入。
這使 Neocloud 同時具備科技服務業和資本密集型基礎設施產業的特點。其成長潛力來自 AI 需求擴張,但獲利能力會受到設備採購成本、資金成本和資源利用率等因素限制。
CoreWeave、IREN 與 Nebius 的商業模式有何不同?
CoreWeave、IREN 和 Nebius 都圍繞 AI 算力需求擴張業務,但三家公司的資源基礎和發展路徑並不完全相同。CoreWeave 更強調專用 AI 雲端運算平台,透過大型客戶合約支援 GPU 叢集建設,並圍繞訓練、推理和 AI 開發流程提供軟體服務。IREN 則具備能源和資料中心基礎設施背景,早期業務與 Bitcoin 挖礦密切相關,近年逐步擴大 GPU 雲端運算及 AI 基礎設施業務。Nebius 則著重建設完整的 AI 雲端平台,整合 GPU 運算、軟體工具和開發者服務,並探索透過基礎設施合作夥伴擴大運算容量。
CoreWeave 的經營模式具有較強的合約驅動特徵。大型客戶的長期算力需求能提高未來收入的可見度,並為公司取得債務融資提供支援。但這種模式也要求企業在合約交付前投入大量資金。如果資料中心建設延遲或融資成本上升,可能會影響利潤和現金流表現。相較之下,IREN 的重要資源之一是現有及規劃中的電力和資料中心容量。對 AI 基礎設施而言,能夠取得穩定電力、土地和併網條件,本身就是建設高密度 GPU 叢集的重要前提;但從能源基礎設施轉向高效能 AI 雲端服務,也需要持續投入運算設備和軟體能力。
Nebius 的發展方向則更重視 AI 雲端平台的完整性。除了建設自有運算設施,公司也在 2026 年推出基礎設施合作模式,允許合作夥伴提供資金和資料中心資源,由 Nebius 提供技術架構、軟體平台和客戶渠道。這種方式有機會降低部分新增容量對自有資本的依賴,但實際效果仍取決於合作專案的規模、合約安排及收入分配機制。
| 比較面向 | CoreWeave(CRWV) | IREN(IREN) | Nebius(NBIS) |
|---|---|---|---|
| 核心定位 | 專業 AI 雲端運算平台 | 能源基礎設施與 AI 雲端運算 | 全棧 AI 雲端平台 |
| 主要資源優勢 | 大型客戶合約與 GPU 叢集 | 電力資源、土地及資料中心 | 雲端軟體平台與基礎設施整合 |
| 擴張方式 | 大型算力合約驅動投資 | 資料中心與 GPU 容量擴張 | 自建基礎設施及合作夥伴模式 |
| 主要融資挑戰 | 債務和利息費用較高 | 算力擴張需要持續資本投入 | 快速成長與大規模建設支出並存 |
| 重點觀察指標 | 合約交付、利息費用、現金流 | GPU 部署、電力利用率、融資需求 | 營收成長、資本支出、現金流 |
三家企業的共同點是需要提前投入大量資本,差別在於它們如何取得運算資源、如何取得客戶,以及由誰承擔基礎設施建設的資金壓力。因此,比較 Neocloud 企業時,不能只根據 GPU 數量或營收成長率判斷商業模式優劣,還需要結合其融資結構與實際經營階段進行分析。
為什麼 CoreWeave 財報凸顯融資成本的重要性?
CoreWeave 2026 年第三季財報顯示,公司實現約 36.61 億美元營收,高於 2025 年同期的約 13.65 億美元,體現出 AI 算力需求對業務成長的推動作用。公司同期調整後 EBITDA 達到約 22.56 億美元,調整後 EBITDA 利潤率約為 62%,反映其在相關調整口徑下具備較高的營運獲利水準。
但從淨利潤角度來看,CoreWeave 仍面臨明顯的融資成本壓力。2026 年 Q3,公司淨利息費用約為 8.46 億美元,高於上年同期的約 3.10 億美元,淨虧損約為 7.09 億美元。與此同時,公司當季營業利潤約為 2.07 億美元。這表示,即使算力服務業務已經實現營業利潤,較高的融資費用仍可能使最終淨利潤維持虧損。
CoreWeave 的融資結構與其資本密集型業務密切相關。建設大型 GPU 叢集需要在短時間內採購大量設備,並配套投入資料中心、電力和網路設施。公司可以利用客戶合約、設備資產和未來現金流安排取得融資,從而加快基礎設施建設,但借款也會帶來利息費用、償債義務和再融資風險。
2026 年 Q3,CoreWeave 披露的收入積壓訂單約為 1,325 億美元,同時上調全年營收指引至 130 億至 133 億美元,並預計全年資本支出達到 370 億至 390 億美元。這些數據反映出企業具備較高的未來收入可見度,但也說明其擴張需要持續投入大量資本。
對投資人而言,CoreWeave 財報最重要的啟示是,調整後 EBITDA 成長不等於企業已經實現充足的自由現金流。利息費用、資本支出和設備更新需求可能持續影響最終股東回報,因此需要將營運利潤與融資負擔結合起來觀察。
IREN 如何利用電力和資料中心資源進入 AI 算力市場?
IREN 的業務發展路徑與 CoreWeave 存在一定差異。公司早期主要圍繞 Bitcoin 挖礦建設資料中心和電力基礎設施,之後逐步將部分資源和新增投資轉向 AI 雲端運算。對於需要大量電力的 GPU 叢集而言,資料中心選址、能源供應、併網條件和散熱能力是影響建設速度的重要因素,因此 IREN 既有的基礎設施布局為其進入 AI 算力市場提供了基礎。
2026 年,IREN 繼續擴大 AI 雲端運算業務,並透過大型客戶合約推動 GPU 資源部署。公司在 8 月宣布完成面向 Microsoft 的 Horizon 1 交付,同時推進更多資料中心和 GPU 容量建設。11 月 5 日,公司公布截至 2026 年 9 月 30 日的 2027 財年第一季業績,使市場能進一步觀察其 AI 業務轉型的進度。
IREN 的投資邏輯可以從電力資源、運算設備和客戶合約三個層次理解。電力與資料中心資源決定企業能部署多少運算設備,GPU 採購和軟體平台決定這些資源能否轉化為可銷售的 AI 算力,而客戶合約則決定新增容量能否產生持續收入。如果企業能以相對合理的成本取得電力,並維持較高的 GPU 利用率,就可能改善單位算力的經濟回報。
不過,能源基礎設施優勢並不代表 AI 雲端運算業務可以低成本擴張。GPU 採購仍需要大量資金,高效能運算叢集還涉及高速網路、液冷、系統維護和軟體平台建設。即使資料中心已具備電力條件,也不代表所有容量都能立即轉化為可交付的 GPU 服務。
因此,分析 IREN 時,應區分已具備的電力容量、正在建設的資料中心、已經部署的 GPU,以及已開始產生收入的運算資源。同時,還需要關注公司為實現擴張目標所需的新增融資、潛在股權稀釋及未來資本支出。
為什麼 Nebius 能快速成長,卻仍需要大量融資?
Nebius 2026 年第三季財報顯示,公司營收達到約 9.81 億美元,較上年同期約 1.46 億美元成長 571%。調整後 EBITDA 達到約 4.66 億美元,而持續經營業務淨虧損約為 3,750 萬美元。營收和調整後營運指標的快速改善,說明其 AI 雲端服務業務正在擴大規模,但仍不能僅憑營收成長率判斷企業已經進入穩定的現金回收階段。
Nebius 的擴張需要大量運算設備和資料中心投資。2026 年 Q3,公司購置固定資產和無形資產的現金支出約為 73 億美元,而同期持續經營業務營運活動淨現金流為負約 2.73 億美元。需要注意的是,這些數據屬於不同現金流項目,不能簡單將資本支出全部視為當期虧損,但能說明企業正處於資金投入較大的擴張階段。
為支援建設計畫,Nebius 在 2026 年 10 月宣布取得 Citi 提供的 35 億美元高級擔保融資安排。該融資工具有助於提高公司在基礎設施建設期間的資金靈活性,但新增融資也代表需要考慮利息成本、擔保條件和未來償債安排。融資額度本身不等於已經全部提款,實際債務負擔仍應以財報披露的提款和負債數據為準。
Nebius 還嘗試透過基礎設施合作夥伴模式改善擴張效率。根據 2026 年 7 月公布的方案,合作夥伴可以負責融資、持有硬體及營運資料中心,Nebius 則提供系統架構、軟體平台、供應鏈能力和客戶渠道。這種模式有可能降低部分新增容量所需的自有資本投入,使公司能在不完全依賴自建資料中心的情況下擴大服務覆蓋範圍。
不過,合作模式能否改善整體資本回報率,仍取決於合作專案的利潤分配、營運責任和客戶需求。對 Nebius 而言,未來不僅需要證明營收能持續成長,還需要證明成長速度能逐步超過資本投入和融資成本的擴張速度。
為什麼 Neocloud 的訂單積壓不等於已經實現的營收?
Neocloud 企業通常會披露大型客戶合約、收入積壓訂單或年化收入預期。這些指標有助於投資人判斷未來業務需求,但不能直接等同於當期營收、利潤或現金流。尤其是在 AI 基礎設施產業,客戶合約往往對應未來數年的運算服務,而企業需要先完成資料中心建設、GPU 部署和系統交付,才能按照合約約定逐步確認收入。
以 CoreWeave 為例,公司披露的收入積壓訂單約為 1,325 億美元,反映其已簽署合約下的未來收入機會,但這些金額需要在滿足服務交付、容量可用等條件後逐步實現。合約規模越大,通常代表未來收入具備一定可見度,但也可能要求企業提前承擔更高的建設支出。如果專案延遲、客戶需求調整或設備交付出現問題,收入兌現節奏就可能受到影響。
此外,訂單積壓還需要結合客戶集中度進行分析。如果企業大部分未來收入依賴少數大型科技公司,雖然這些客戶可能具有較強的支付能力,但客戶資本支出調整、合約重新談判或服務需求變化,也可能對 Neocloud 企業造成較大影響。長期合約能降低部分需求不確定性,卻無法完全消除建設、融資和營運風險。
因此,投資人應將訂單積壓、已部署運算容量、實際確認收入和現金回收情況分別觀察。只有當企業能持續將合約轉化為交付服務,並在扣除營運成本和融資費用後形成穩定現金流,訂單成長才可能逐步轉化為更明確的經濟價值。
融資成本如何影響 Neocloud 企業的獲利能力?
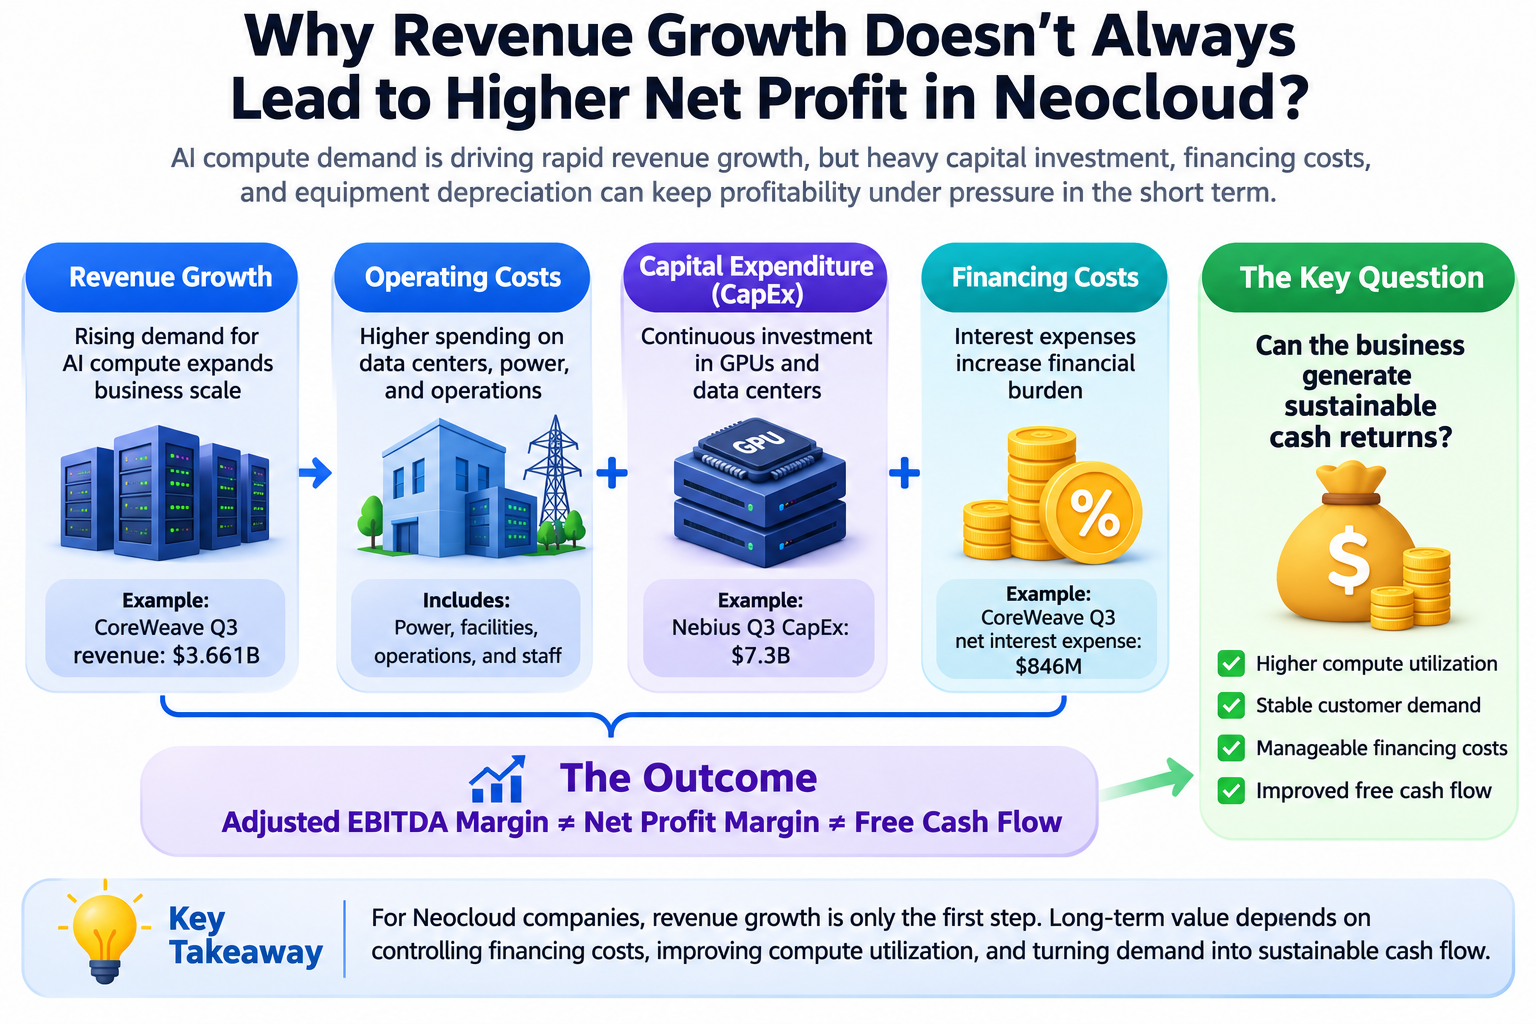
融資成本是理解 Neocloud 商業模式的重要變數。由於 GPU 和資料中心建設需要大量前期投資,企業通常需要透過債務融資、可轉換債券、股權融資、客戶預付款或專案融資等方式取得資金。不同融資方式能降低某些短期資金壓力,但也會形成不同類型的成本,包括利息費用、股權稀釋、擔保限制和未來償債義務。
債務融資的主要影響是增加固定財務負擔。即使算力需求下降或專案交付延遲,企業仍需要按照約定支付利息和償還本金。如果融資成本較高,新增算力專案必須創造足夠的營運現金流,才能覆蓋債務成本並形成投資回報。可轉換債券則可能在一定條件下降低初始現金利息壓力,但未來可能帶來股權稀釋,或在未轉換時形成到期償債需求。
客戶預付款是另一種重要融資來源。大型科技企業可能為了鎖定未來算力資源,提前支付部分合約款項,使 Neocloud 企業能利用客戶資金支援建設。這種安排有助於緩解短期融資需求,但預付款不等於已經賺取的利潤,企業仍需要在未來履行服務交付義務。
假設一家 Neocloud 企業投資 10 億美元建設 GPU 叢集,其中 7 億美元來自債務融資,平均年化融資成本為 8%,那麼僅債務部分每年就可能產生約 5,600 萬美元的利息費用。即使 GPU 叢集產生了較高的營業收入,企業仍需要支付電力、維運、網路、設備折舊和其他營運費用,最終才能形成可供股東分享的利潤。
因此,Neocloud 的關鍵問題不是融資規模越大越好,而是新增資本能否創造高於資金成本的長期回報。融資成本越高,企業對算力利用率、客戶履約和設備使用壽命的要求通常也越高。
GPU 折舊與設備更新為什麼會影響長期估值?
除了融資成本,GPU 折舊也是 Neocloud 企業長期獲利能力的重要影響因素。AI 運算設備通常需要在投入使用後逐步計提折舊,而 NVIDIA 等晶片廠商持續推出新一代產品,可能改變不同 GPU 的運算效率、能耗表現和市場租賃價格。因此,即使現有 GPU 叢集能持續運作,也不代表其商業價值可以長期維持不變。
GPU 的經濟價值取決於客戶願意為運算資源支付多少費用,以及設備在整個使用週期內能產生多少現金流。如果新一代 GPU 在單位功耗下提供更高效能,舊設備可能面臨租賃價格下降或利用率降低的壓力。企業需要透過軟體最佳化、客戶合約和不同類型的運算任務,盡可能延長現有設備的經濟使用壽命。
折舊費用與實際現金支出也需要區分。企業購買 GPU 時通常需要提前支付資金或承擔融資義務,而折舊則是在後續會計期間逐步確認的成本。因此,調整後 EBITDA 可能顯示較高的利潤率,但這項指標通常不包含折舊和部分融資費用,無法單獨反映設備更新所需的全部資金。
對 Neocloud 企業而言,長期估值需要考慮 GPU 的採購價格、實際使用壽命、平均租賃收入、維護費用和更新週期。如果企業必須持續購買新設備才能維持競爭力,那麼即使營收保持成長,也可能需要不斷投入資本,導致自由現金流長期承壓。
因此,投資人不能只觀察調整後 EBITDA 或營收成長率,還需要結合折舊政策、資本支出和設備更新需求,判斷企業是否真正創造可持續的資本回報。
如何透過財報判斷 Neocloud 企業的真實獲利能力?
研究 Neocloud 企業,可以將財報分析分為收入兌現、營運獲利、融資負擔和自由現金流四個層次。收入兌現主要觀察客戶合約是否持續轉化為實際營收,以及新增 GPU 容量是否能按計畫投入使用。營運獲利則關注收入扣除電力、維運、人員和其他營運成本後的表現,判斷企業是否具備改善單位算力利潤率的能力。
融資負擔需要結合債務規模、利息費用、債務到期時間和融資工具類型進行分析。對於快速擴張的企業而言,淨債務增加不一定代表經營惡化,但如果利息費用長期高於營運利潤,或企業需要持續透過新融資償還舊債,就可能增加財務風險。股權融資雖然不會直接增加利息費用,但可能擴大流通股數量,使每股盈餘和每股自由現金流受到稀釋。
自由現金流則能進一步反映企業在支付營運支出和資本支出後是否仍擁有可支配資金。對 Neocloud 企業而言,資本支出往往具備明顯的擴張性,因此短期自由現金流為負不一定代表商業模式失敗。但如果企業在完成主要建設階段後,仍無法形成足夠的現金回收,就需要重新評估專案經濟性和長期資本需求。
這些指標需要結合企業的發展階段理解。處於快速建設期的 Neocloud 企業可能具備較高的營收成長和較大的現金流缺口,而進入穩定營運階段的企業則應逐步提高現金回收能力。比較不同公司時,需要避免僅憑單一季度的利潤率或融資規模判斷長期價值。
Neocloud 股票應如何估值?
Neocloud 股票的估值難點在於,企業通常同時具備高成長科技公司的營收擴張特點,以及基礎設施企業的資本密集屬性。傳統科技公司估值通常關注營收成長、軟體毛利率和客戶留存,而資料中心基礎設施估值更重視資本回報率、融資成本和長期現金流。Neocloud 同時涉及這兩種邏輯,因此單獨使用市銷率或調整後 EBITDA 倍數,可能無法完整反映其財務風險。
在營收快速成長但淨利潤尚未穩定的階段,市銷率可以作為初步比較工具,但需要結合收入品質和資本投入水準。如果兩家公司具備相近的收入規模,其中一家需要承擔明顯更高的債務和設備更新成本,那麼相同的市銷率並不代表估值水準相同。企業價值與 EBITDA 的比率也可以輔助觀察營運規模,但由於 EBITDA 通常不包含折舊和利息費用,對於 Neocloud 這類資本密集型產業,需要特別注意其局限性。
現金流折現方法能更直接地反映 Neocloud 的長期經濟價值,但其結果高度取決於未來算力租賃價格、GPU 利用率、資本支出、設備壽命和融資成本等假設。投資人可以建立不同情境,分別考慮 AI 需求持續成長、成長逐步正常化以及需求低於預期的情況,並觀察不同假設下的現金流變化。
對 CoreWeave 而言,估值重點可能集中在大型合約兌現、債務成本和自由現金流改善速度;對 IREN 而言,則需要重點分析電力資源如何轉化為 GPU 收入,以及基礎設施擴張需要多少新增資本;對 Nebius 而言,則需要觀察高速成長能否持續,同時判斷合作夥伴模式是否能降低資本投入強度。
因此,Neocloud 股票的長期估值不應只建立在 AI 算力需求持續成長的預期之上,還需要回答企業能否以合理成本取得資金、維持運算資源利用率,並在設備經濟壽命內形成足夠的現金回報。
如何在 Gate 參與 CoreWeave、IREN 與 Nebius 股票相關交易?
在了解 Neocloud 企業的商業模式和估值邏輯後,投資人還可以透過 Gate 股票及 TradFi 交易板塊,關注 CoreWeave(CRWV)、IREN(IREN)和 Nebius(NBIS)等 AI 基礎設施公司的市場表現。Gate 已上線以這三家公司股票價格為參考的 USDT 結算永續合約,為符合交易資格的使用者提供參與相關股票價格波動的管道。具體可用產品、交易權限和服務地區以平台實際展示為準。
使用者可以登入 Gate,完成必要的身分驗證,並進入股票或 TradFi 相關交易頁面,搜尋 CRWV、IREN 或 NBIS,查看對應產品的行情、交易規則及風險參數。Gate 的股票相關產品包括股票交易、差價合約(CFD)和永續合約等,不同產品在交易時間、槓桿、費用及持倉權益方面存在差異。其中,股票永續合約不代表直接持有上市公司股份,也不賦予相應的股東權利,使用者需要特別關注保證金要求、資金費用和強制平倉風險。
對於 Neocloud 相關股票,投資人可以將季度財報、GPU 部署進度、客戶合約、資本支出及融資成本作為基本面分析依據,並結合股價走勢和市場估值判斷風險。尤其是在 AI 算力企業快速擴張階段,大額訂單可能改善收入預期,但債務增加、設備折舊和融資成本上升也可能對股價形成壓力。因此,無論透過哪種產品參與交易,都需要區分長期企業價值與短期市場波動,並在下單前確認具體產品性質、交易費用及風險規則。
總結
CoreWeave、IREN 和 Nebius 的快速發展,反映 AI 算力需求正在推動雲端運算基礎設施市場發生變化。大型模型訓練、推理和 AI 應用部署需要持續投入 GPU 資源,使專業 AI 雲端服務商獲得新的成長機會。然而,Neocloud 並不是依靠軟體收入就能快速擴張的輕資產模式,其發展高度依賴資料中心建設、運算設備採購和持續融資。
2026 年最新財報進一步說明,營收成長與最終獲利能力之間可能存在明顯差異。CoreWeave 的高額利息費用、Nebius 的大規模資本支出,以及 IREN 持續推進的 GPU 與資料中心部署,都表明融資成本已成為影響 Neocloud 企業長期價值的重要變數。訂單和客戶合約能提高未來收入的可見度,但只有在基礎設施完成交付、運算資源保持較高利用率,並逐步形成穩定現金流後,成長才能真正轉化為經濟回報。
對投資人而言,研究 Neocloud 企業需要從 GPU 數量和訂單規模進一步深入到融資結構、設備折舊、資本回報率和自由現金流。未來真正具備持續競爭力的企業,不僅需要取得 AI 算力需求,還需要證明能以合理的資金成本交付這些需求,並在長期營運中創造高於資本成本的回報。
FAQ
Neocloud 與傳統雲端運算有什麼區別?
Neocloud 通常更專注於 GPU 加速運算、AI 模型訓練和推理等高效能工作負載,而傳統雲端平台提供的服務範圍更加廣泛,包括通用運算、資料庫、儲存和企業軟體等。兩者在業務範圍和資源配置方式上存在差異,但並不是完全獨立的市場。
CoreWeave 為什麼營收成長卻仍然虧損?
CoreWeave 2026 年 Q3 營收實現顯著成長,但同期仍承擔較高的利息費用和其他成本。對於資本密集型 AI 雲端服務商而言,營運收入不一定能立即覆蓋融資成本,因此淨利潤可能與調整後 EBITDA 呈現不同表現。
IREN 為什麼能從 Bitcoin 挖礦轉向 AI 雲端運算?
IREN 已經累積部分電力和資料中心基礎設施資源,而 AI GPU 叢集同樣需要穩定的能源供應和高密度運算環境。不過,AI 雲端運算對網路、軟體和設備配置提出不同要求,因此業務轉型仍需要持續投資。
Nebius 的營收成長是否代表商業模式已經成熟?
不一定。Nebius 2026 年 Q3 營收年增 571%,但同期仍有較大的資本支出和現金流需求。營收成長說明業務規模正在擴大,而商業模式是否成熟,還需要結合持續獲利、資金回收和資本回報率進行判斷。
為什麼 Neocloud 的訂單積壓不能直接用於估值?
訂單積壓反映未來可能確認的合約收入,但通常需要滿足服務交付、運算容量可用等條件後才能逐步實現。訂單金額不等於已經收到的現金,也不能直接代表未來淨利潤,因此需要結合交付成本、融資需求和合約期限進行分析。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄
Nike 設定 $5B 營收成長目標,Nike 於投資者日後預計公司將於 2029 財年重返成長,並力拚 2031 年達成目標
Orbs 於 11 月 18 日加入日本區塊鏈協作聯盟
印尼基準指數 6 月 4 日下跌 4.2%,至 5,688.574 點
Wistron 將 AI 機殼列為主要成長動能,營收占比達 25%,訂單能見度延伸至 2027 年第二季
USD/KRW 於11月18日在外資拋售之際跌至1,328.40,反彈至1,333.00


相關文章
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益
USD.AI 代幣經濟學:深入解析 CHIP 代幣的應用場景與激勵機制
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
Pharos 代幣經濟學深度解析:長期激勵機制、稀缺性模型及 RealFi 基礎設施的價值邏輯
Arweave:用AO電腦捕捉市場機會