加密貨幣市場具有較高的價格波動性,而槓桿交易會進一步放大價格變化對賬戶權益的影響。當交易者使用保證金建立遠高於自身本金的倉位時,市場價格只需出現一定幅度的不利變動,就可能使賬戶權益快速下降。一旦保證金不足以維持倉位,交易平臺便可能啓動強制清算,以控制交易者和平臺面臨的風險。
在市場快速下跌或上漲時,清算往往不只是單個賬戶的風險事件。大量高槓杆倉位可能集中在相近的清算區域,當價格觸及這些區域後,系統平倉會進一步產生市場訂單,影響訂單簿深度和短期價格。由此形成的連鎖清算,可能放大原有行情,使市場波動在短時間內明顯加劇。
因此,理解加密槓桿清算不能只停留在“價格跌到某個位置就會爆倉”的簡單認知上。交易者還需要理解標記價格、初始保證金、維持保證金、風險限額、倉位規模和清算執行方式之間的關係。只有掌握這些機制,才能更準確地評估倉位的安全邊際,並識別市場集中清算背後的結構性風險。
核心要點
-
清算由保證金條件觸發: 當賬戶或倉位保證金無法滿足維持保證金要求時,平臺可能啓動強制減倉或平倉
-
標記價格與最新成交價不同: 許多衍生品平臺使用標記價格判斷清算風險,避免單一市場的短暫異常成交直接觸發清算
-
槓桿越高,風險緩衝通常越小: 在倉位規模相同的情況下,較高槓杆意味着初始保證金更少,價格不利變動更容易消耗保證金
-
清算不一定一次性關閉全部倉位: 部分平臺採用分級減倉機制,嘗試先降低風險敞口;具體處理方式取決於平臺規則
-
集中清算可能放大市場波動: 大量強平訂單在短時間內進入市場,可能加劇流動性壓力並形成連鎖反應
-
保險基金和 ADL 是系統風險緩衝機制: 它們用於處理清算訂單無法被市場充分承接時的風險缺口,並不意味着交易者的虧損會得到補償
什麼是加密槓桿清算?爲什麼會發生強平?
加密槓桿清算,是指交易者的保證金不足以繼續維持衍生品倉位時,交易平臺按照既定風險規則接管倉位並執行部分或全部平倉的過程。它主要存在於永續合約、交割合約等保證金交易場景中。交易者在開倉時需要提供初始保證金,而持倉過程中還必須滿足維持保證金要求。前者決定建立倉位所需的最低資金,後者決定倉位能否繼續保留。
舉例來說,交易者使用 1,000 USDT 保證金,以 10 倍槓桿建立價值 10,000 USDT 的 BTC 多頭倉位。如果 BTC 價格下跌,倉位產生未實現虧損,賬戶保證金餘額便會隨之下降。若虧損繼續擴大,使保證金餘額無法滿足維持保證金要求,平臺就可能啓動清算。這裏的關鍵並不是本金是否已經完全虧損,而是賬戶是否仍然滿足平臺規定的風險緩衝條件。
清算機制的存在,是爲了避免倉位在保證金不足後繼續累積無法覆蓋的虧損。衍生品交易中,盈利方需要獲得相應的結算資金;如果虧損方的保證金不足以承擔其虧損,就可能產生違約和平臺風險。因此,交易平臺需要在保證金尚未完全耗盡時介入,通過平倉、減倉或其他風險處理機制控制潛在損失。
需要注意的是,清算並不等同於普通止損。止損通常由交易者主動設置,目的是在預設條件下退出倉位;清算則由平臺風險系統根據保證金條件觸發,交易者無法將其視爲一種自主的交易退出策略。即使已經設置止損,如果止損觸發條件、訂單執行速度或市場價格變化無法及時保護保證金,倉位仍可能先於止損訂單進入清算流程。
清算如何觸發?標記價格與維持保證金的作用
清算觸發通常取決於保證金餘額與維持保證金要求之間的關係。維持保證金是持有倉位所需保留的最低保證金,具體要求通常與倉位價值、風險限額檔位和適用費率有關。當保證金率達到平臺設定的風險閾值時,系統便可能啓動清算。不同平臺的計算方式和觸發條件可能不同,因此不能直接將某個平臺的計算規則套用到所有交易所。
標記價格是清算判斷中的重要變量。最新成交價反映的是某個交易市場最近一筆成交的價格,而標記價格通常基於外部市場價格數據及其他調整因素計算,目的是更合理地反映合約的參考價值。若平臺僅使用最新成交價觸發清算,單筆異常成交或短暫的訂單簿失衡就可能造成不必要的強平。因此,標記價格機制能夠在一定程度上降低局部價格異常對清算判斷的影響。
但標記價格並不能消除清算風險。當外部市場整體快速波動時,標記價格同樣可能迅速變化;如果交易者的倉位距離清算閾值較近,即使合約交易界面上的最新成交價看起來尚未觸及預估清算價,保證金率也可能已經達到觸發條件。交易者因此不應只盯着 K 線或最新成交價,而應同時關注標記價格、保證金餘額和維持保證金率。
維持保證金也可能採用分檔機制。倉位規模越大,適用的風險限額檔位可能越高,相應的維持保證金要求也可能發生變化。這意味着增加倉位並不只是擴大名義敞口,也可能提高維持倉位所需的保證金。交易者在調整倉位時,需要重新評估保證金率和清算風險,而不是簡單沿用開倉時的風險判斷。
多頭與空頭清算:價格變化如何影響不同倉位?
多頭倉位在標的價格下跌時產生虧損,空頭倉位則在標的價格上漲時面臨虧損。兩者的風險方向相反,但清算邏輯相同:當倉位或賬戶的保證金不足以滿足維持保證金要求時,系統可能接管並平掉相關倉位。清算並不是對市場方向的判斷,而是對倉位風險和賬戶償付能力的管理。
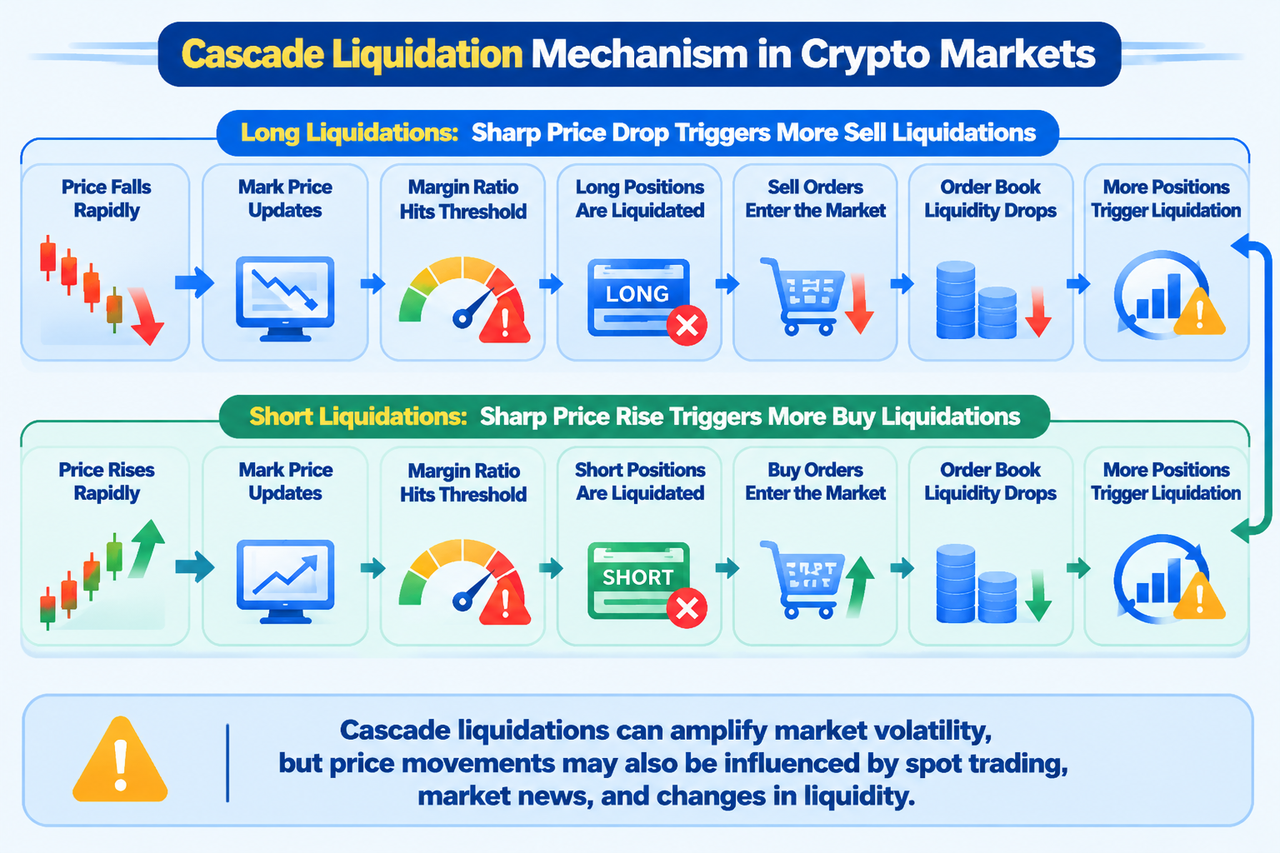
在下跌行情中,如果市場中存在大量高槓杆多頭,價格持續下行會使這些倉位的未實現虧損擴大。當保證金率陸續達到清算閾值,平臺執行的賣出平倉訂單可能進一步增加市場賣壓。如果市場深度不足,訂單成交價格可能偏離觸發清算時的參考價格,進而影響後續價格和其他倉位的保證金狀況。
上漲行情中也可能出現類似情況。若大量交易者持有高槓杆空頭,價格快速上漲會使空頭虧損增加,系統平倉需要買入合約,從而增加買方訂單壓力。如果市場流動性無法充分吸收這些訂單,價格可能繼續上行,並觸發更多空頭清算。這種現象有時被稱爲“軋空”(short squeeze),但短時上漲並不一定完全由強平推動,也可能受到現貨買盤、消息和市場情緒等因素影響。
因此,多頭清算和空頭清算可以形成方向相反的市場反饋。研究清算數據時,交易者需要區分清算方向、清算規模、發生時間和市場深度,並結合現貨成交量、合約持倉量及資金費率等指標綜合分析。單獨觀察某一方向的清算金額,不能充分解釋價格變化的全部原因。
連鎖清算如何放大市場波動?
連鎖清算通常發生在大量槓桿倉位集中、市場價格快速變化且流動性不足的環境中。假設市場中許多多頭倉位的清算觸發區域比較接近,當價格跌入這一範圍後,平臺會陸續執行強制平倉。平倉訂單進入訂單簿後,可能進一步推動價格下行,使更多倉位達到清算條件,形成連續的風險傳導。
這種反饋機制會受到市場深度影響。如果訂單簿中存在充足的買賣盤,強平訂單可以在相對有限的價格衝擊下被市場承接;如果市場深度較薄,較大規模的強平訂單可能迅速消耗多個價格檔位,導致成交價格明顯偏離觸發時的參考價格。價格滑點越大,清算執行越可能面臨額外壓力。
連鎖清算還可能與現貨市場和其他衍生品市場相互影響。交易者可能在不同平臺持有相關倉位,某個平臺的強平不一定直接觸發另一個平臺的清算,但跨市場套利、對沖和資金調整行爲可能將價格變化傳遞到其他市場。特別是在 BTC 等高流動性資產發生劇烈波動時,現貨、永續合約和其他衍生品之間的價格關係可能快速變化。
清算之後發生什麼?保險基金與 ADL 的作用
清算觸發之後,交易平臺通常會按照預先制定的風險處理流程接管倉位。根據平臺規則,系統可能先取消相關未成交訂單,再按照倉位規模、市場流動性和風險限額分階段減倉或平倉。如果減倉後賬戶或倉位的保證金狀況恢復到安全範圍,清算流程可能停止;如果風險仍未解除,系統可能繼續處理剩餘倉位。
清算執行價格與預估清算價格並不一定相同。預估清算價格用於提示交易者倉位可能進入風險區域,而實際清算過程還會受到標記價格變化、市場深度、訂單執行速度和手續費等因素影響。在劇烈波動期間,清算訂單可能無法在理想價格成交,實際成交結果因此可能與界面顯示的估算值存在差異。
保險基金是處理部分清算缺口的風險緩衝機制。當清算訂單無法完全由市場承接時,保險基金可能按照平臺規則接管剩餘部分,以幫助完成清算流程。Gate 的公開說明也指出,保險基金用於降低強平對市場的影響,並減少觸發自動減倉(ADL)的可能性,但它並不用於補償交易者已經發生的個人交易虧損。
如果保險基金無法充分吸收剩餘風險,平臺可能啓動自動減倉機制。該機制可能根據平臺規則,對部分盈利且持有反向倉位的交易者進行自動減倉,以處理未能被其他機制吸收的風險敞口。ADL 的觸發條件、排序方法和具體執行方式因平臺而異,交易者應以實際交易平臺公佈的規則爲準。保險基金和 ADL 的存在有助於維護系統運行,但並不能保證所有極端行情下都不會出現異常成交或倉位調整。
Gate 的清算機制:交易者需要關注哪些規則?
Gate 的永續合約產品提供了理解加密槓桿清算的實際案例。根據 Gate 幫助中心說明,平臺使用標記價格作爲清算判斷的重要依據,並通過維持保證金率評估倉位風險。不同保證金模式下,風險計算範圍有所區別:逐倉模式主要關注單個倉位的保證金狀況,而全倉模式會將符合規則的賬戶保證金納入整體風險計算。
在逐倉模式下,交易者爲特定倉位分配保證金,倉位風險相對獨立。增加逐倉保證金可以擴大風險緩衝,但也意味着投入該倉位的資金增加;減少保證金則可能提高倉位的清算風險。全倉模式下,符合規則的倉位共享賬戶保證金,其他倉位的盈虧可能影響整體風險水平,因此風險管理需要考慮賬戶內多個倉位之間的關聯。
Gate 還採用分級清算等風險處理方式。根據平臺公開的清算機制說明,當系統觸發清算後,會結合倉位規模和市場流動性處理倉位;如果風險狀況恢復到安全範圍,清算流程可能停止。若市場無法充分承接剩餘訂單,則可能進一步使用保險基金,並在相關條件滿足時觸發 ADL。
對於交易者而言,瞭解 Gate 的清算規則不應只是爲了尋找一個固定的清算價格,而是爲了理解保證金率、標記價格、風險限額和清算流程之間的聯繫。開倉前應檢查合約詳情和風險檔位,持倉期間持續關注賬戶保證金率與標記價格,並根據市場變化調整倉位規模。平臺機制能夠處理系統層面的風險,但不能代替交易者自身的資金管理。
FAQ
加密槓桿清算是什麼意思?
加密槓桿清算是指交易者的保證金不足以滿足維持保證金要求時,交易平臺按照風險規則接管並強制平掉部分或全部倉位的過程。
清算價格與標記價格有什麼區別?
標記價格是平臺用於評估倉位風險和觸發清算的重要參考價格;預估清算價格則是根據倉位、保證金和適用規則計算出的風險提示值。實際清算還會受到市場變化和執行情況影響。
爲什麼設置止損後仍可能被強平?
止損訂單和強制清算由不同機制觸發。如果標記價格先達到清算條件,或市場快速波動導致止損訂單無法及時執行,倉位仍可能進入清算流程。
多頭和空頭都會被清算嗎?
會。多頭在價格下跌時面臨虧損和清算風險,空頭在價格上漲時面臨相同類型的風險。決定清算的是保證金條件,而不是倉位方向。
保險基金能夠補償交易者的虧損嗎?
不能。保險基金主要用於處理清算執行中可能出現的風險缺口,降低系統性風險,並不用於返還交易者的個人交易虧損。
ADL 是什麼?
ADL 是自動減倉機制。當其他清算風險緩衝措施不足以處理剩餘風險時,平臺可能根據既定規則減少部分反向倉位。具體觸發條件和排序方式以平臺規則爲準。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
CFD 槓桿機制是什麼?保證金與風險結構詳解
Gate ETF 槓桿代幣是什麼?深入解析槓桿代幣及無爆倉交易工具
Aster 如何運作?專屬 L1 永續合約協議的底層機制解析
Gate ETF 如何運作?從淨值機制到自動再平衡全面解析

什么是加密货币 CFD?它与传统 CFD 有何不同