2026 年,CoreWeave 進一步擴大了以 GPU 基礎設施和客戶合約為支持的債務融資規模。3 月,公司完成 85 億美元延遲提款定期貸款安排,其中部分融資獲得投資級信用評級;5 月,公司又完成 31 億美元的高效能運算基礎設施支持貸款。這些融資安排顯示,GPU 不再只是提供運算服務的硬體設備,也開始成為金融機構評估 AI 基礎設施專案時的重要擔保資產。
GPU 抵押融資的核心邏輯,是將未來可能產生收入的運算設備與客戶合約結合起來,為目前的基礎設施建設提供資金。這種模式能夠協助算力公司加快擴張,卻也將設備價值、客戶需求、融資成本和債務償還緊密連結在一起。理解 CoreWeave 的融資方式,需要同時分析 GPU 如何成為貸款擔保、客戶合約如何支持償債,以及高槓桿擴張可能帶來的財務風險。
核心要點
- GPU 抵押融資是資產支持融資的一種形式,通常以 GPU 伺服器、相關基礎設施及特定客戶合約產生的現金流作為貸款保障。
- CoreWeave 採用這種模式,主要是為了在客戶算力需求成長時取得建設資金,減少完全依靠股權融資擴張的壓力。
- 延遲提款定期貸款(DDTL)允許企業根據設備採購和部署進度分階段使用融資額度,而不是一次性提取全部資金。
- 客戶合約可以增強貸款現金流的可預測性,但合約金額不等於已經收到的現金,也不能消除客戶違約和專案交付風險。
- GPU 技術更新速度、二手設備價值、算力租賃價格和利率變化,都會影響貸款安全性。
- 對投資人而言,GPU 融資規模擴大既可能代表公司獲得更多資本支持,也可能意味著未來利息支出和債務償還壓力增加。
CoreWeave 為什麼需要透過債務融資擴大 GPU 算力?
CoreWeave 的主要業務是向 AI 模型開發商、科技企業及其他運算需求較高的客戶提供 GPU 雲端服務。與一般的軟體訂閱業務不同,算力服務需要大量實體設備支撐。公司不僅需要採購 NVIDIA 等供應商的 GPU,還需要建設伺服器叢集、網路系統、儲存設施及相關電力和冷卻基礎設施。
這些投資通常發生在客戶實際使用算力並支付服務費用之前,形成明顯的前期資本需求。即使企業已經取得長期客戶合約,也需要先投入資金完成設備採購和部署,才能逐步將合約轉化為實際收入。
這種資金投入與收入回收之間的時間差,是 CoreWeave 採用債務融資的重要原因。如果完全依靠營運現金流擴張,公司可能需要等待現有業務產生足夠現金後,才能採購下一批設備,進而限制算力交付速度。持續發行股票雖然也能夠籌集資金,但可能稀釋現有股東權益。
債務融資提供了另一種選擇:企業利用已經擁有或計畫購置的運算資產,以及相關客戶合約,為新一輪基礎設施建設取得資金,再透過未來的服務收入逐步償還債務。
這種模式與傳統基礎設施融資具有相似之處。航空公司可以利用飛機進行融資,能源企業可以圍繞發電設備和長期購電合約安排貸款,AI 算力公司則嘗試將 GPU 叢集及其產生的運算服務收入轉化為可融資資產。不過,GPU 的技術更新速度通常快於飛機和大型能源設施,其未來租賃價格也更容易受到晶片效能變化影響。CoreWeave 能否持續利用債務支持擴張,不僅取決於客戶需求,也取決於金融機構是否認可相關資產的價值和未來現金流。
GPU 抵押融資是什麼?金融機構如何評估算力資產?
GPU 抵押融資通常屬於資產支持貸款的一種形式。借款企業以 GPU 伺服器及相關設備作為擔保,部分融資還會將特定客戶合約、應收款項或相關現金流納入貸款結構。貸款機構提供資金後,企業按照約定採購、部署和營運運算設備,並利用業務收入支付利息和償還本金。如果借款人未能履行合約義務,貸款機構可能依據擔保協議對相關資產或現金流採取追償措施。不同融資專案的擔保範圍、債權優先順序和追索權安排可能存在差異,不能將所有 GPU 支持貸款視為相同結構。
金融機構評估這類貸款時,通常不會只關注 GPU 的採購價格。設備型號、預期使用壽命、部署地點、客戶合約期限、設備利用率及未來轉售價值,都會影響貸款條件。例如,一批已經與長期客戶合約對應的 GPU 叢集,可能比尚未確定客戶需求的設備具有更清楚的收入預期。如果客戶具有較強的付款能力,合約能夠涵蓋較長的設備使用週期,貸款機構就更容易評估未來現金流。不過,合約本身仍可能受到交付進度、服務品質和交易對手信用狀況影響,不能簡單等同於無風險收入。
GPU 資產還有一個特殊之處:它既是產生收入的生產設備,也是貸款機構在違約情況下可能處置的抵押品。當新一代晶片推出後,舊設備的市場競爭力和二手價格可能下降,即使伺服器仍然能夠正常運作,其經濟價值也未必保持穩定。貸款機構需要同時評估設備持續營運時能夠產生多少現金,以及出現違約後設備還能回收多少價值。這種雙重依賴,使 GPU 抵押融資的風險結構與普通企業信用貸款有所不同。
CoreWeave 的 GPU 抵押融資是如何運作的?
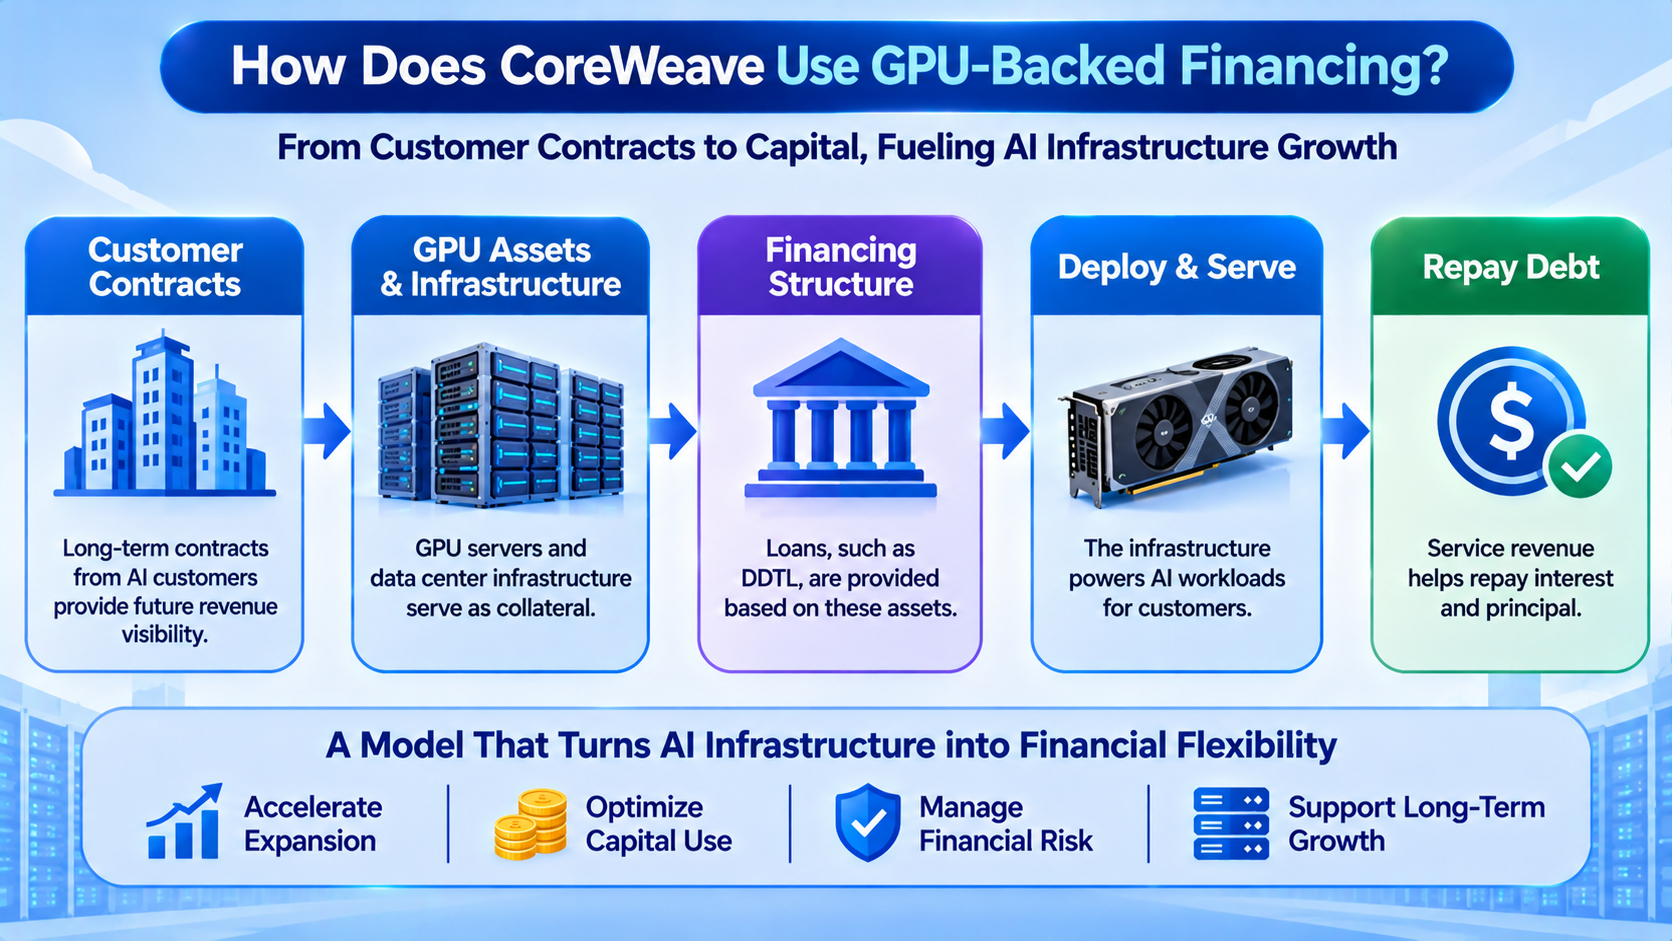
CoreWeave 的融資安排可以透過 2026 年的兩筆交易理解。3 月完成的 DDTL 4.0 融資總額度為 85 億美元,以高效能運算基礎設施及相關客戶合約作為信用支持,初始可借款額度約為 75 億美元,並可隨著底層資產達到規定條件進一步擴大。
該融資包含浮動利率和固定利率部分,浮動利率為 SOFR 加 2.25 個百分點,固定利率部分約為 5.9%,到期日為 2032 年 3 月。穆迪和 DBRS 分別給予相關融資 A3 和 A(low)評級,使其成為具有投資級評級的 GPU 基礎設施支持融資案例。
5 月完成的 DDTL 5.0 則採用了不同的信用結構。這筆 31 億美元融資主要用於支持兩個客戶合約對應的基礎設施採購與部署,最終浮動利率定價為 SOFR 加 4.50 個百分點,貸款期限約為五年半。與先前的投資級融資不同,該專案獲得的評級分別為穆迪 Ba2 和惠譽 BB+,屬於非投資級評級。兩筆融資的定價差異說明,即使抵押資產都與 GPU 有關,客戶信用品質、專案現金流、貸款期限和融資結構仍然可能影響資金成本。
在實際操作中,CoreWeave 可以透過專門的融資主體持有相關資產和承擔債務,貸款資金則用於購買或部署與特定客戶合約對應的運算設備。
隨著設備投入營運,客戶支付的服務費用成為支持貸款償還的重要現金流來源。部分融資採用有限追索或無追索安排,使債權人的主要追償範圍集中於特定融資主體及其資產,而非自動涵蓋母公司的全部資產。不過,融資結構上的風險隔離並不代表集團完全不受影響。如果專案營運不如預期,公司仍可能面臨業務中斷、融資成本上升或未來融資能力下降等問題。
延遲提款定期貸款(DDTL)為什麼適合 AI 算力建設?
延遲提款定期貸款(Delayed Draw Term Loan,DDTL)是一種允許借款人在約定期限內,根據特定條件分階段提取資金的貸款安排。與一次性取得全部貸款不同,企業可以在採購設備、完成專案建設或滿足資產條件時使用相應額度。
這種機制適合資本投入具有明確階段性的業務,尤其是需要按照客戶合約逐步部署 GPU 叢集的 AI 基礎設施專案。企業不必在所有設備交付之前就提取全部貸款本金,有機會減少尚未投入使用資金對應的利息負擔,但仍可能需要支付承諾費等相關費用。
CoreWeave 的融資結構體現了這項特點。GPU 採購通常需要考慮設備供應、資料中心準備情況、網路配置和客戶交付時間,實際部署可能持續數個月。若資金提取進度能夠與設備採購相匹配,企業就可以更合理地安排現金使用,避免貸款資金長期閒置。2026 年 8 月披露的一項 26 億美元 DDTL 5.5 融資,也明確用於支持特定客戶合約所需的資本支出,包括 GPU 伺服器及相關基礎設施採購。該貸款的到期日為 2031 年 9 月,SOFR 貸款的適用利差為 5.50 個百分點。
DDTL 的靈活性並不意味著資金可以無條件提取。貸款協議可能要求企業滿足資產交付、擔保覆蓋、財務指標或其他約定條件。如果 GPU 部署延遲、客戶合約發生變化,或者專案無法滿足貸款條件,企業可能無法按原計畫取得全部資金。對於快速擴張的算力公司而言,這種融資機制能夠提高資本使用效率,但也要求專案建設、設備採購和融資安排保持協調。一旦某個環節出現明顯延誤,後續設備交付和收入確認都可能受到影響。
客戶合約為什麼能成為 GPU 融資的重要信用支持?
GPU 伺服器的市場價值會隨技術發展發生變化,但如果設備已經對應明確的長期客戶需求,貸款機構就可以利用合約條款評估未來收入。對於 CoreWeave 這樣的算力服務商,客戶合約可能約定運算容量、服務期限、價格和交付要求,為金融機構預測專案現金流提供基礎。
相比完全依賴未來現貨算力租賃需求的業務,具有合約支持的運算設施通常更容易建立收入預測模型。金融機構可以進一步分析合約收入是否足以覆蓋設備營運費用、利息和本金償還。
客戶合約的品質比合約總金額更加重要。長期合約可能提高收入可見度,但仍需要考慮客戶是否具備持續付款能力、合約是否存在提前終止條款,以及服務商能否按照約定交付算力。
大型 AI 客戶雖然可能擁有較強的融資能力,但其業務同樣受到模型競爭、資本市場環境和運算需求變化影響。對於貸款機構而言,客戶合約並不是獨立於 GPU 資產之外的絕對保障,而是需要與設備價值、專案成本和借款主體信用狀況結合評估。
客戶集中度也會影響融資風險。如果某個運算叢集主要服務單一大型客戶,相關合約能夠帶來相對明確的收入來源,但專案也可能高度依賴該客戶的持續營運和履約能力。一旦合約結束後未能及時續簽,設備可能需要重新尋找租賃需求,新的租賃價格也可能低於原有水準。GPU 融資實際上將客戶信用風險與設備殘值風險連結起來:客戶合約協助企業取得資金,而設備的未來經濟價值又決定了合約結束後的再融資和資產處置空間。
GPU 技術更新為什麼可能影響債務償還能力?
GPU 抵押融資面臨的一項重要風險,是運算設備的經濟價值可能隨著技術更新快速變化。新一代 GPU 通常能夠提供更高的運算效能、記憶體頻寬或能源效率,使舊型號設備在部分工作負載中的競爭力下降。即使舊 GPU 仍然可以用於推理、模型微調或其他運算任務,其市場租賃價格也可能受到新設備供應增加的影響。對於依賴設備租賃收入償還貸款的企業來說,技術進步既能創造新的算力需求,也可能壓低既有設備的未來收益。
需要區分會計折舊與實際市場價值變化。會計折舊是企業按照既定會計政策分攤設備成本的過程,而市場價值取決於設備效能、需求、剩餘使用壽命和二手交易條件。
一批 GPU 即使尚未完成會計折舊,也可能因新型號推出而出現較大幅度的市場價格變化;反過來,如果舊型號仍然適合某些成本敏感的運算任務,其實際使用價值也可能高於部分市場預期。金融機構需要評估設備在整個貸款期限內的現金創造能力,而不能只依靠最初採購價格判斷抵押品價值。
技術更新還可能帶來再融資風險。假設某筆貸款的償還計畫建立在 GPU 持續產生穩定收入的基礎上,但合約到期後設備租賃價格明顯下降,專案可用於償債的現金流就可能減少。如果貸款機構同時下調抵押資產估值,借款人可能需要提供額外擔保、提前償還部分債務,或者接受更高的融資成本。GPU 資產支持貸款的核心挑戰並不是設備必然迅速失去價值,而是貸款期限、客戶合約期限和 GPU 實際經濟壽命能否保持合理匹配。
GPU 抵押融資如何改變 CoreWeave 的財務結構?
資產支持融資能夠協助 CoreWeave 在不完全依賴新增股權資本的情況下擴大算力規模,但這種擴張方式也會提高公司的債務負擔。貸款資金用於購買 GPU 和相關基礎設施,新增設備投入營運後產生收入,企業再利用營運現金流償還債務。如果專案收入能夠覆蓋營運成本、利息和本金,並在貸款到期後繼續創造收益,債務融資就可能提高股東資本的使用效率。相反,如果客戶需求低於預期,或者設備投入使用的時間晚於計畫,企業仍然需要履行已經產生的債務義務,財務壓力可能隨之增加。
CoreWeave 的債務規模已經成為觀察其營運模式的重要指標。2026 年上半年,公司資產負債表中的債務帳面金額由 2025 年底約 214 億美元增加至約 351 億美元。這些數字反映了其快速擴張所需的資本支持,但債務帳面金額不能直接等同於全部未來付款義務,長期租賃、設備採購承諾和其他合約安排也需要單獨分析。
對於投資人來說,債務增加本身不足以判斷公司財務狀況惡化,還需要觀察新增資金是否轉化為按期交付的算力資產,以及這些資產能夠創造多少營運現金流。
融資成本是另一個關鍵變數。CoreWeave 在 2026 年完成的不同貸款專案具有不同利率、評級和償還條件,說明金融機構並未將所有 GPU 資產視為相同信用品質。投資級融資可能協助企業以較低成本取得資金,而信用風險較高的專案則可能需要支付更高利差。隨著債務規模擴大,即使平均融資利率只出現一定幅度變化,也可能對未來利息支出產生影響。企業需要持續改善專案執行能力、客戶合約品質和資產利用率,才能降低融資成本,並避免過度依賴不斷新增債務來維持擴張。
投資人應該如何判斷 CoreWeave 的 GPU 融資風險?
分析 CoreWeave 的融資模式,需要將業務成長與債務償還能力結合起來,而不是只關注新增合約或融資金額。
需要觀察公司已經簽署的客戶合約能否按計畫轉化為實際收入,包括 GPU 交付時間、資料中心投運進度和客戶使用情況。長期合約能夠提供收入可見度,但如果專案建設延遲,合約對應的收入可能晚於預期實現,融資成本卻可能已經開始產生。投資人還應區分合約積壓金額、已確認收入和實際收到的現金,避免將未來合約總額直接視為可用於償債的資金。
需要分析現金流與資本支出的關係。CoreWeave 可能在業務快速成長階段持續投入大量資金採購設備,即使營業收入和營運現金流改善,自由現金流也可能受到高額資本支出的影響。對於資產密集型算力企業,短期自由現金流為負不一定表示業務缺乏價值,但如果公司長期依賴新增融資覆蓋既有債務和設備採購,就需要進一步評估資本結構的可持續性。債務到期時間、現金餘額、可用融資額度、利息支出和未來設備採購義務,都是判斷資金壓力的重要資訊。
需要關注 GPU 資產本身的營運表現。設備利用率、單位算力租賃價格、客戶合約續約情況和舊設備的再利用能力,都會影響未來現金流。若 AI 算力需求持續成長、設備部署效率改善,GPU 支持融資可能協助 CoreWeave 建立更大規模的收入基礎;若新一代晶片快速取代舊設備,或客戶集中減少採購,債務槓桿則可能放大營運波動。判斷 CoreWeave 的長期價值,關鍵不是公司能夠借入多少資金,而是每一輪融資形成的資產,能否在整個使用週期內創造足夠的現金回報。
如何在 Gate 交易 CoreWeave(CRWV)並關注其融資風險?
CoreWeave 於 2025 年 3 月在那斯達克上市,股票代碼為 CRWV。投資人可以透過 Gate 的股票及相關 TradFi 交易服務關注 CoreWeave 的市場表現,並根據平台實際開放的產品選擇參與方式。Gate 提供 CRWV 相關股票、差價合約(CFD)及永續合約交易入口,不同產品在資產屬性、交易時間、保證金要求和風險結構方面存在差異。股票交易與衍生品交易不能混為一談,尤其是 CFD 和永續合約主要用於參與標的價格波動,並不代表直接持有 CoreWeave 股票或享有相應股東權益。
在 Gate 關注 CRWV 時,投資人可以將公司融資動態與股價變化結合分析。GPU 抵押融資能夠協助 CoreWeave 擴大算力規模,但新增債務也可能提高未來利息支出和償債壓力。觀察 CRWV 的市場表現時,除了關注季度收入、客戶合約和 GPU 部署進度,還可以結合債務餘額、融資利率、資本支出及營運現金流,判斷市場如何評估其擴張模式。對於使用 CFD 或永續合約的交易者,還需要考慮槓桿、保證金、資金費用及潛在強制平倉風險,避免將公司長期成長預期直接等同於短期價格走勢。
Gate 的不同 CRWV 交易產品可能適用不同的交易規則、費用和地區限制,具體支持情況應以實際產品頁面為準。無論選擇哪種交易方式,理解 CoreWeave 的融資結構及其對現金流的影響,都有助於更全面地評估這家 AI 算力公司的營運風險與市場定價。
總結
CoreWeave 採用 GPU 抵押融資,是 AI 算力基礎設施資本密集型特徵下的一種融資選擇。公司需要提前採購大量運算設備,再透過長期客戶合約和算力服務逐步回收投資。利用 GPU 伺服器、相關基礎設施和合約現金流作為貸款支持,可以協助企業在客戶需求成長階段取得建設資金,減少完全依賴股權融資的壓力。2026 年多筆延遲提款貸款的完成,也顯示金融機構正在嘗試將高效能運算基礎設施作為可獨立評估的融資資產。
這種模式同時改變了 AI 算力公司的風險結構。GPU 不僅決定企業能夠提供多少運算服務,也影響貸款機構對抵押品價值和償債能力的判斷。客戶合約能夠提高收入可見度,但無法完全消除設備貶值、交付延遲、客戶違約和融資成本變化帶來的風險。隨著 GPU 技術快速迭代,貸款期限、設備經濟壽命和客戶合約期限之間的匹配程度,將持續影響融資結構的穩定性。
對於投資人而言,CoreWeave 的融資規模擴大既反映出 AI 基礎設施建設對資本的需求,也意味著公司需要承擔更複雜的債務管理責任。未來的關鍵指標不僅是收入成長和新增合約金額,還包括設備利用率、現金流、資本支出、債務期限及融資成本。只有當新增算力能夠持續創造足以覆蓋相關成本和債務義務的現金流時,GPU 資產支持融資才能真正成為推動長期成長的有效工具。
FAQ
GPU 抵押融資是什麼?
GPU 抵押融資是以 GPU 伺服器及相關運算基礎設施作為貸款擔保的融資方式,部分專案還會將客戶合約及其現金流納入信用支持結構。企業利用貸款資金採購或部署設備,再透過算力服務收入償還債務。
CoreWeave 為什麼不完全透過發行股票融資?
債務融資可以協助企業在不立即發行大量新股的情況下籌集建設資金,降低股權稀釋壓力。不過,債務需要支付利息和償還本金,並不意味著融資成本一定低於股權融資。
DDTL 與普通貸款有什麼區別?
DDTL 允許企業在約定期限內根據條件分階段提款,更適合設備採購和專案建設具有明確時間安排的業務。實際提款仍需滿足貸款協議中的相關條件。
GPU 抵押融資是否屬於資產證券化?
不一定。GPU 抵押貸款屬於資產支持融資,但資產支持貸款與資產證券化並不完全相同。資產證券化通常涉及將資產或現金流打包並發行證券,具體分類取決於交易結構。
為什麼客戶合約會影響 GPU 貸款利率?
客戶合約能夠協助貸款機構預測未來收入,但客戶信用品質、合約期限、付款條件和專案交付風險也會影響貸款安全性。合約現金流越穩定,通常越有利於融資評估,但不能保證取得較低利率。
GPU 更新換代會不會讓抵押貸款出現風險?
有可能。如果舊設備的租賃價格或轉售價值明顯下降,專案現金流和抵押品價值可能受到影響。不過,舊 GPU 仍可能用於推理及其他運算任務,實際風險取決於設備用途、合約期限和貸款條件。
CoreWeave 債務規模增加是否意味著股票一定存在下跌風險?
債務增加可能提高財務槓桿和營運風險,但不能直接推導出股票價格必然下跌。投資人需要結合收入成長、現金流、融資成本、資產利用率及市場估值進行綜合判斷。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
Pharos 代幣經濟學深度解析:長期激勵機制、稀缺性模型及 RealFi 基礎設施的價值邏輯
PAXG 的價格是如何形成的?錨定邏輯、交易深度與影響因素
PAXG 如何運作?實體黃金代幣化機制全面解析
Tesla 的商業模式是什麼?深入解析 Tesla 如何透過電動車、能源及軟體推動成長