下跌保護型比特幣 ETF 是一種透過選擇權等金融衍生品,調整比特幣投資風險與報酬結構的交易所交易基金。與直接追蹤比特幣價格的現貨 ETF 不同,這類產品試圖在特定投資期間內,為投資人提供一定程度的下跌緩衝,同時透過限制上漲報酬或其他安排來支付保護成本。
隨著比特幣 ETF 產品體系逐漸豐富,投資人的需求也從單純取得比特幣價格曝險,延伸至波動管理、報酬增強和風險控制。以 Calamos 推出的結構化保護型比特幣 ETF 為例,其產品設計將比特幣相關資產曝險與選擇權組合結合,使投資人能夠在預設的結果期間內,獲得特定的風險與報酬安排。
不過,下跌保護並不代表基金價格不會下跌,也不代表投資人在任何時間買入都能保本。要了解這些產品,還需要進一步分析選擇權組合如何運作、保護範圍如何確定、報酬為何存在上限,以及不同買入時間如何改變最終投資結果。
核心要點
-
下跌保護型比特幣 ETF 不等於普通現貨 ETF。普通現貨比特幣 ETF 主要提供比特幣價格曝險,緩衝型或保護型產品則透過選擇權組合,改變投資人承擔的風險與報酬結構。
-
下跌保護通常需要付出代價。基金可能透過放棄部分上漲報酬,換取特定期間內的下跌緩衝或保護安排。
-
Buffer 與 100% Protection 並不相同。前者通常僅涵蓋預先規定的一部分跌幅,後者則可能在特定條件下提供完整的期末下跌保護。
-
報酬上限是理解產品的重要指標。當比特幣價格大幅上漲時,基金報酬可能因選擇權結構而受到限制。
-
保護效果與持有時間有關。提前買入、提前賣出或在結果期間中途參與,都可能導致實際報酬與基金宣傳的目標結果不同。
什麼是下跌保護型比特幣 ETF?
下跌保護型比特幣 ETF 是透過結構化投資策略,在取得比特幣相關價格曝險的同時,試圖控制特定範圍內下跌風險的交易所交易基金。
普通現貨比特幣 ETF 通常透過持有比特幣,為投資人提供與比特幣市場價格相關的投資表現。扣除費用及其他追蹤因素後,當比特幣價格上漲時,基金通常會相應上漲;當比特幣價格下跌時,基金也會承擔相應損失。
下跌保護型產品則採用不同的投資目標。基金不一定直接持有比特幣,而可能透過比特幣 ETF 選擇權、指數選擇權或其他金融工具,建立具有特定報酬區間的組合。
例如,一檔基金可以設定為在未來一年內提供前 10% 的下跌緩衝,同時將上漲報酬限制在某個預先確定的水準。另一檔基金則可能試圖提供完整的期末下跌保護,但投資人只能取得比特幣上漲報酬中的一部分。
因此,這類產品並不是簡單地在普通比特幣 ETF 上增加保險,而是重新設計投資人在不同市場情境下的報酬分配方式。
其核心邏輯可以概括為:投資人放棄部分潛在上漲報酬,換取在一定條件下緩解下跌風險。
比特幣 ETF 如何透過選擇權組合實現下跌保護?
選擇權是賦予持有人在規定條件下買入或賣出某項資產權利的金融契約。透過不同履約價格和到期日的選擇權組合,基金可以建立具有特定保護範圍與報酬上限的投資結構。
常見的結構化保護策略通常涉及三個部分。
-
基金建立比特幣相關的上漲曝險。這可以透過持有相關資產、買入買權,或使用其他能夠參與價格上漲的金融工具來實現。
-
基金配置能夠在價格下跌時提供補償的選擇權。賣權是常見工具之一。當標的資產價格跌破特定水準時,賣權的價值可能增加,從而抵銷部分資產價格下跌造成的損失。
-
基金可能賣出較高履約價格的買權,以取得權利金並抵銷部分保護成本。作為交換,當比特幣價格上漲超過約定水準後,基金的報酬增長會受到限制。
以一種簡化的領口策略(Collar Strategy)為例,基金可以同時持有標的資產、買入賣權並賣出買權。賣權提供下方保護,出售買權取得的權利金則有助於支付保護成本。
但並非所有下跌保護型比特幣 ETF 都採用完全相同的結構。部分產品使用由多組選擇權構成的價差組合,可能不直接持有標的資產,其保護效果也需要結合具體選擇權部位及基金文件進行判斷。
這表示,投資人不能僅憑產品名稱中的 Protection、Buffer 或 Shield 等字樣,就認定基金使用了相同的風險控制機制。
Buffer、Floor 與 100% Protection 有什麼區別?
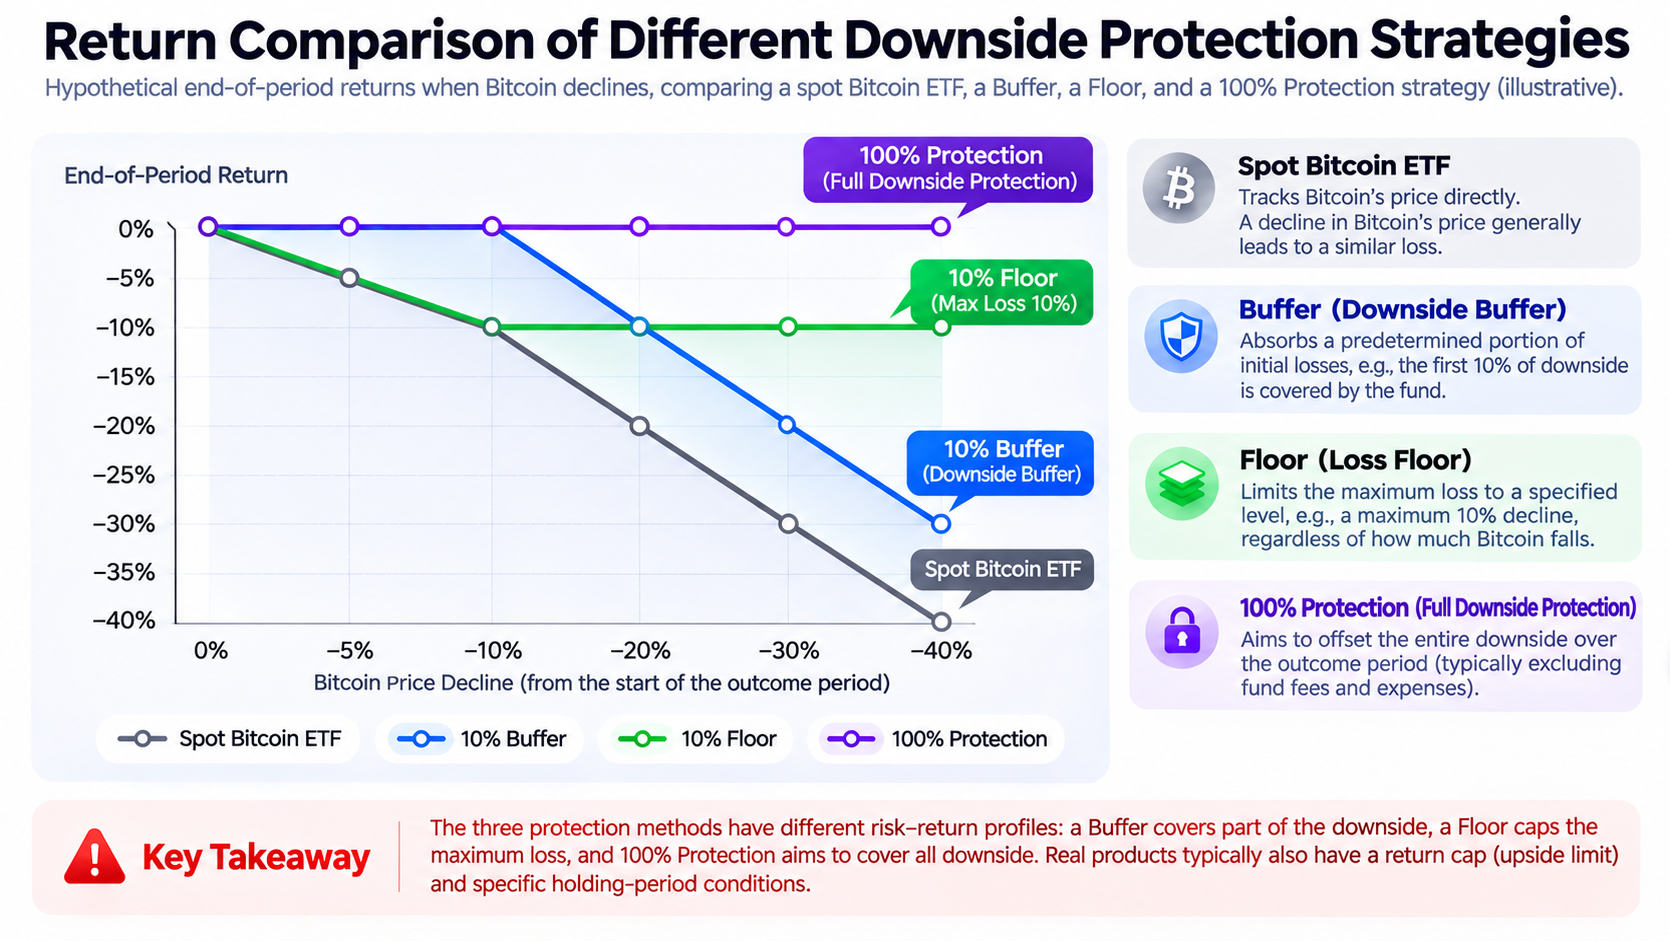
下跌保護型 ETF 最容易產生誤解的地方,是不同產品對「保護」的定義並不相同。市場上常見的 Buffer、Floor 和 100% Protection,代表不同的風險分配方式。
Buffer(下跌緩衝)通常是指基金試圖吸收特定結果期間內的前一部分跌幅。例如,一項產品設定 10% Buffer,代表其目標是在規定條件下抵銷標的資產最初 10% 的下跌。超過這個範圍的損失,通常仍需要由投資人承擔。
Floor(損失底線)則強調在特定條件下,將最大損失限制在預先設定的範圍內。例如,某種結構設定 10% 的損失上限,代表基金試圖將結果期末的最大虧損控制在接近這個水準,而不只是吸收最初 10% 的下跌。
100% Protection(完整下跌保護)通常是指基金試圖在整個結果期間結束時,抵銷參考資產的全部負報酬。但這項目標通常以投資人在結果期開始時買入並持有至期末為前提,而且通常不包含基金費用、交易成本和稅費,也不構成無條件的本金保證。
三者可以透過一個簡化案例進行比較。假設某位投資人在結果期開始時投入 10,000 美元,暫不考慮費用和其他追蹤誤差。
| 比特幣期末表現 | 普通現貨 ETF | 10% Buffer 策略 | 最大損失 10% 的 Floor 策略 | 100% Protection 策略 |
|---|---|---|---|---|
| 下跌 5% | -5% | 0% | -5% | 0% |
| 下跌 15% | -15% | -5% | -10% | 0% |
| 下跌 30% | -30% | -20% | -10% | 0% |
| 下跌 50% | -50% | -40% | -10% | 0% |
以上僅是用於解釋機制的理論範例,並不對應任何基金的實際報酬承諾。實際產品可能存在不同的緩衝區間、保護門檻、參與率和選擇權組合,上漲報酬也可能受到不同程度的限制。
以 Calamos 的比特幣結構化保護 ETF 產品線為例,其產品包括 100% 保護系列,以及不同保護程度的 90 Series 和 80 Series。投資人需要分別閱讀產品文件,不能僅憑數字名稱判斷具體損失範圍。
為什麼下跌保護型比特幣 ETF 通常存在報酬上限?
下跌保護不是免費的。為了建立保護結構,基金需要買入相關選擇權、配置到期時能夠提供一定資金價值的資產,或使用其他組合安排。這些操作都會產生經濟成本。
其中一種常見的融資方式,是透過賣出買權取得權利金。
例如,一檔基金透過選擇權組合提供比特幣上漲曝險,並將結果期間的最大報酬設定為 12%。如果比特幣在這段期間上漲 8%,基金可能參與相應漲幅;如果比特幣上漲 30%,基金報酬仍可能被限制在約 12%。
報酬上限(Cap)通常會在每個結果期開始前,根據市場條件確定。比特幣相關選擇權的價格、隱含波動率、利率水準、選擇權到期時間和基金組合成本,都可能影響基金能夠提供的上漲空間。
需要注意的是,報酬上限不是基金每年保證支付的報酬率。如果比特幣沒有上漲,基金通常不會因為存在 12% 的報酬上限,就自動向投資人支付 12% 的報酬。
同時,不同結果期間的報酬上限也可能有所變化。上一期能夠提供較高的上漲空間,不代表下一期仍能維持相同水準。
Calamos 比特幣結構化保護 ETF 如何運作?
Calamos 是較早推出比特幣結構化保護 ETF 的資產管理機構之一。2025 年 1 月,該公司推出 Calamos Bitcoin Structured Alt Protection ETF – January(CBOJ),以特定結果期間內參與比特幣上漲和提供下跌保護為投資目標。
與直接持有比特幣的現貨 ETF 不同,CBOJ 透過美國國債和比特幣相關選擇權建構投資組合。
其中,零息美國國債能夠在到期時提供預定的資金價值,有助於建立期末保護基礎;比特幣相關選擇權則用於提供參考資產的上漲曝險,並控制最大潛在報酬。該基金的保護目標是涵蓋完整結果期間內比特幣的負價格報酬,但不包括費用和支出。
這種結構的重要特點,是將資金保護與比特幣價格參與分開處理。基金不需要單純持有比特幣,再透過單一賣權進行保護,而是可以利用固定收益工具和衍生品組合,建構預定的期末報酬結果。
2026 年,Calamos 已形成按不同月份啟動結果期間的比特幣結構化保護產品系列,包括 January、April、July 和 October 等不同週期,以及相應的 90 Series 和 80 Series 產品。
以 CBOY 為例,該基金的官方資料顯示,其目標是在約一年結果期間內提供 100% 的比特幣下跌保護,並在預定報酬上限內參與上漲。基金明確提示,保護和報酬上限均是特定期間的目標結果,且基金並不直接投資比特幣。
因此,投資人購買此類產品時,不能只比較 ETF 名稱或目前價格,還應確認其所屬結果期間、保護程度、目前報酬上限以及剩餘持有時間。
為什麼持有期限會影響下跌保護效果?
下跌保護型 ETF 的報酬結構通常圍繞預先確定的結果期間(Outcome Period)設計,例如約一年。基金所設定的保護程度和報酬上限,一般以結果期開始時的基金淨值為計算基礎,並以期末結果作為目標。這表示,投資人在結果期開始時買入並持有至期末,與中途買入或提前賣出,可能獲得完全不同的報酬表現。
例如,一檔基金在結果期開始時的淨值為 25 美元,目標是在期末提供完整下跌保護,並設定一定的上漲報酬上限。假設結果期進行到一半時,比特幣已經上漲,基金淨值升至 27 美元。此時新投資人以 27 美元買入,雖然基金仍具有原定的期末保護結構,但該保護通常是圍繞最初 25 美元附近的基準建立,而不是保證新投資人以 27 美元買入後不會虧損。
如果後續比特幣下跌,基金最終回到接近原始保護基準的水準,那麼中途買入的投資人仍可能出現虧損。提前賣出也存在類似問題。選擇權組合在到期前具有時間價值,其市場價格會受到剩餘期限、隱含波動率和參考資產價格等因素影響。因此,基金在結果期間中途的淨值,不一定等於其期末目標報酬曲線所顯示的結果。
Calamos 的基金文件明確指出,目標結果主要針對從結果期首日持續持有至期末的投資人;在其他時間買入或賣出的投資人,實際結果可能存在顯著差異。這也是為什麼「100% 下跌保護」不能被理解為「無論何時買入,都不會虧損」。
下跌保護型比特幣 ETF 與普通現貨 ETF 有什麼區別?
普通現貨比特幣 ETF 和下跌保護型比特幣 ETF 都能提供與比特幣相關的投資曝險,但其報酬目標、風險結構和適用情境存在明顯差異。
| 比較面向 | 普通現貨比特幣 ETF | 下跌保護型比特幣 ETF |
|---|---|---|
| 核心目標 | 追蹤比特幣價格表現 | 在特定期間內調整風險與報酬結構 |
| 投資方式 | 主要持有比特幣 | 可能持有國債及比特幣相關選擇權 |
| 上漲報酬 | 通常不設結構性報酬上限 | 通常存在預定報酬上限 |
| 下跌風險 | 承擔比特幣價格下跌 | 根據產品結構提供緩衝或保護目標 |
| 持有期限 | 無特定結果期要求 | 保護目標通常與結果期綁定 |
| 主要成本 | 管理費及交易成本 | 管理費、選擇權結構成本及交易成本 |
| 主要風險 | 市場波動、託管及追蹤誤差 | 保護失效、報酬封頂、選擇權及流動性風險 |
普通現貨比特幣 ETF 的優勢在於報酬結構相對直觀。投資人能夠較直接地參與比特幣價格變化,不需要額外理解複雜的選擇權組合。但與此同時,其下跌風險也相對直接。下跌保護型產品則適合希望在特定期間內控制部分價格風險,同時願意放棄部分潛在上漲報酬的投資人。
例如,在比特幣價格快速上漲的市場環境中,普通現貨 ETF 可能獲得更高的價格報酬,而結構化保護型 ETF 可能較早觸及報酬上限。相反地,在比特幣大幅下跌的市場環境中,符合條件的保護型產品可能展現出較強的抗跌能力。
但兩類基金並不存在絕對優劣。投資人需要結合投資期限、風險承受能力、流動性需求和對報酬上限的接受程度進行判斷。
投資下跌保護型比特幣 ETF 需要注意哪些風險?
雖然下跌保護型 ETF 旨在降低特定價格風險,但其本身仍屬於可能造成投資損失的金融產品。
-
保護目標無法實現的風險。基金的目標結果取決於特定的資產配置、選擇權契約和市場運作條件。即使產品設計為完整下跌保護,也不能保證基金在所有情況下都能實現目標。
-
提前交易風險。投資人在結果期中途買入或賣出,可能無法獲得原定的保護效果。特別是在基金價格已經上漲、接近報酬上限時買入,潛在上漲空間可能非常有限,但下跌風險仍然存在。
-
費用和交易成本風險。部分產品宣稱的完整保護,是在扣除基金費用和其他支出之前計算的。實際淨報酬還可能受到交易佣金、買賣價差和稅費影響。
-
衍生品與流動性風險。選擇權價格可能受到市場波動率、流動性、交易對手風險和結算條件影響。基金份額的市場交易價格也可能偏離其淨資產價值。
-
報酬上限變化風險。基金進入新的結果期後,可能根據當時的市場環境重新確定報酬上限。投資人不能將上一期的報酬上限直接視為未來的長期報酬率。
此外,結構化保護型 ETF 並不是銀行存款,也不享有 FDIC 存款保險保障。即使其投資組合包含美國國債,也不代表基金份額本身獲得政府本金擔保。
因此,在評估這類產品時,投資人需要重點閱讀基金的公開說明書、結果期安排、報酬上限、保護程度和風險揭露,而不是僅依據產品名稱作出判斷。
總結
比特幣 ETF 的下跌保護機制,本質上是利用選擇權和其他金融工具,重新分配投資風險與潛在報酬。與普通現貨比特幣 ETF 直接承擔價格波動不同,結構化保護型產品透過設定緩衝區間、損失底線或完整期末保護目標,試圖降低特定期間內的下跌風險。
但保護並非沒有成本。為了建立下方保護,基金通常需要限制上漲報酬,並承擔相應的管理費用、衍生品風險和營運成本。
Calamos 比特幣結構化保護 ETF 的發展,說明傳統金融市場正在將成熟的結構化投資工具引入比特幣資產領域。投資人不再只能選擇直接承擔全部比特幣價格波動,也可以根據不同的風險與報酬安排,選擇相應產品。
不過,理解這類 ETF 的關鍵,不是判斷其是否宣稱「保本」,而是明確了解保護針對什麼價格、在什麼時間生效、涵蓋多少跌幅,以及投資人需要放棄多少上漲報酬。
FAQ
比特幣 ETF 可以保證本金不會虧損嗎?
不能作出這樣的普遍保證。部分結構化保護型 ETF 以特定結果期間內的完整下跌保護為投資目標,但該目標通常不包括費用和其他支出,也不能保證一定實現。中途買入或提前賣出的投資人尤其可能發生虧損。
Buffer ETF 與 100% Protection ETF 有什麼區別?
Buffer ETF 通常試圖吸收標的資產在特定結果期間內的部分初始跌幅,超過緩衝範圍後,投資人仍需承擔損失。100% Protection ETF 則試圖涵蓋整個結果期間內參考資產的負價格報酬,但通常附帶報酬上限、費用及持有期限條件。
為什麼下跌保護型 ETF 的報酬會受到限制?
基金需要支付建立保護結構的成本。透過賣出買權或使用其他選擇權組合,基金可以取得用於下跌保護的資金支持,但作為交換,投資人的上漲報酬可能受到限制。
比特幣上漲 50%,保護型 ETF 也能上漲 50% 嗎?
不一定。如果基金設定了 12% 的報酬上限,即使參考資產在結果期間內上漲 50%,基金的目標報酬也可能被限制在 12% 以內,實際淨報酬還需考慮費用及其他因素。
為什麼在結果期間中途買入可能失去保護?
因為基金的保護目標通常基於結果期開始時的淨值計算,而不是以每位投資人的實際買入價格為基礎。若投資人在基金上漲後買入,後續價格回落仍可能造成虧損。
Calamos 的比特幣保護型 ETF 會直接持有 BTC 嗎?
其相關結構化保護產品主要透過美國國債、比特幣相關 ETF 選擇權或指數選擇權建構投資組合,不一定直接持有比特幣。具體資產配置需要依據不同基金的公開說明書進行判斷。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
區塊鏈盈利能力和發行 - 重要嗎?
比特幣年第二章
Notcoin & UXLINK:鏈上數據比較
Solv協定:集中式去中心化金融趨勢下的資產管理新範式
位元層:使用 BitVM 比特幣 Layer 2解決方案