2026 年 11 月 3 日,AMD 公布第三季財務業績,單季營收達到 133.77 億美元,年增 45%;資料中心業務收入達到 85.46 億美元,年增 97%。公司預計第四季營收約為 170 億美元,並強調 Instinct GPU、EPYC CPU 和 Helios 機櫃級系統將共同推動資料中心業務發展。這些變化使投資人更加關注 AMD 能否在 NVIDIA 主導的 AI 運算市場取得更大市占率。
不過,AI 晶片競爭並不只是比較兩家公司的產品效能。GPU 記憶體容量、推理吞吐量、軟體相容性、網路互聯、能耗和總體擁有成本,都可能影響大型雲端服務商的採購決策。本文將從 AI 推理的技術特點出發,分析 AMD 與 NVIDIA 的競爭邏輯,以及這一變化對 AI 晶片產業和相關美股投資人意味著什麼。
核心要點
-
AI 晶片競爭正從訓練算力擴展至推理效率。隨著大型語言模型應用規模擴大,推理階段的運算成本、回應速度和能耗逐漸成為資料中心採購的重要指標。
-
AMD 正在擴大資料中心 AI 業務規模。2026 年第三季,AMD 資料中心業務收入達到約 85.5 億美元,年增 97%,推動公司總營收創下新高。
-
NVIDIA 的競爭優勢不僅來自 GPU 硬體。CUDA 軟體生態、網路互聯、開發工具和整機櫃系統,使其在大規模 AI 基礎設施部署中具備較強的系統整合能力。
-
AMD 試圖透過 Instinct GPU、Helios 和 ROCm 建構完整的替代方案。其競爭重點逐漸從單顆晶片效能轉向系統級運算能力與總體擁有成本。
-
AI 推理需求增長不代表 AMD 或 NVIDIA 股價必然上漲。投資人還需要關注晶片交付能力、利潤率、客戶資本支出和市場估值。
什麼是 AI 推理?它與 AI 模型訓練有什麼區別?
AI 推理(AI Inference)是指已完成訓練的人工智慧模型,根據使用者輸入產生預測、文字、影像或其他輸出的運算過程。例如,使用者向 AI 助手提出問題,模型根據輸入內容逐步產生回答,這個過程就屬於推理。與訓練階段不斷調整模型參數不同,常規推理主要使用既有模型參數完成運算,但部分推理系統也可能結合檢索、工具呼叫和額外運算步驟。
AI 訓練與推理對運算資源的需求存在明顯差異。訓練大型模型通常需要大量 GPU 長時間協同工作,對運算效能、顯存容量和高速互聯提出較高要求。推理則更加重視請求回應速度、單位時間能夠處理的任務數量,以及完成每次請求所需的運算成本。對於即時聊天、語音助手等應用,使用者對回應延遲較為敏感;對於批次文字處理或資料分析任務,整體吞吐量和成本可能更加重要。
| 比較面向 | AI 訓練 | AI 推理 |
|---|---|---|
| 主要目標 | 學習和最佳化模型參數 | 使用模型產生結果 |
| 運算特點 | 大規模、長時間運算 | 高頻、持續處理請求 |
| 核心指標 | 訓練速度、擴展效率 | 延遲、吞吐量、單位成本 |
| 記憶體需求 | 參數、梯度及訓練狀態 | 模型權重、KV Cache 等 |
| 商業場景 | 基礎模型開發 | AI 助手、搜尋、Agent、企業應用 |
隨著 AI 應用規模擴大,推理請求可能持續增加。例如,一個模型只需要進行有限次數的大規模訓練,卻可能在部署後為數百萬名使用者提供長期服務。這使推理階段的累積運算支出有機會成為 AI 基礎設施的重要成本來源。不過,不同模型和應用的訓練、推理支出比例差異很大,不能簡單認為推理成本一定高於訓練成本。
為什麼 AI 推理正成為 AMD 與 NVIDIA 的競爭焦點?
AI 推理市場受到關注,首先是因為 AI 商業模式正從模型能力競爭延伸至實際使用成本競爭。對於雲端服務商和 AI 應用開發者而言,模型能夠完成任務只是基本要求,能否以合理價格向大量使用者持續提供服務,同樣決定產品能否實現商業化。當使用者數量和呼叫頻率增加時,即使單次推理成本只有小幅下降,也可能對整體營運支出產生明顯影響。
推理負載並不完全相同。即時對話需要較低延遲,複雜推理模型可能需要產生較長的思考過程,而 AI Agent 則可能在一次任務中多次呼叫模型、檢索資料和執行工具。不同負載對運算精度、顯存容量、記憶體頻寬和系統互聯的要求存在差異。這為不同硬體架構提供了競爭空間,也意味著市場很難只依靠單一效能指標判斷哪款晶片更具優勢。
對 AMD 而言,推理市場的重要性在於提供了擴大 AI GPU 市占率的機會。大型雲端服務商通常希望避免過度依賴單一供應商,同時控制硬體採購成本。AMD 如果能夠提供效能、價格、軟體相容性和交付能力相匹配的替代方案,就有機會進入更多資料中心採購計畫。但 NVIDIA 同樣持續最佳化推理產品和軟體平台,因此推理需求增長不代表 NVIDIA 的競爭地位必然下降。
AMD 最新資料中心業務表現如何?
AMD 於 2026 年 11 月公布的第三季業績顯示,資料中心已成為公司最重要的業務成長來源之一。公司總營收達到 133.77 億美元,年增 45%;其中資料中心業務收入為 85.46 億美元,年增 97%。同期,非 GAAP 每股盈餘達到 2.09 美元,年增 74%,反映出資料中心業務擴張對整體獲利能力的推動作用。
值得注意的是,AMD 資料中心業務不僅包含 Instinct AI GPU,也包括 EPYC 伺服器 CPU,因此不能將全部資料中心收入直接視為 AI 推理晶片收入。公司業務成長既受到 AI 加速器需求推動,也與通用伺服器運算需求有關。對投資人而言,判斷 AMD 是否真正擴大 AI GPU 市占率,還需要進一步觀察產品出貨、客戶部署和具體業務結構。
AMD 同時預計,2026 年第四季總營收約為 170 億美元,較第三季持續成長。公司也在推進 Helios 機櫃級系統部署,並擴大與大型雲端服務商及 AI 企業的合作。這些進展說明 AMD 正嘗試從晶片供應商發展為更完整的 AI 基礎設施供應商,但未來收入能否持續成長,仍取決於客戶採購、供應鏈和產品競爭力。
AMD Instinct 與 NVIDIA GPU 在 AI 推理方面有哪些差異?
AMD 與 NVIDIA 的 AI GPU 都能夠承擔模型訓練和推理任務,但兩家公司的產品路線、軟體生態和系統整合方式存在差異。AMD Instinct 系列主要面向資料中心高效能運算與 AI 加速,NVIDIA 則透過資料中心 GPU、CUDA 軟體平台和配套網路技術,建構較完整的 AI 運算體系。
對於推理任務而言,GPU 的理論運算效能只是評估標準之一。模型執行需要頻繁存取權重和中間資料,因此顯存容量、記憶體頻寬和快取管理同樣重要。較大的顯存容量有助於容納模型參數及更多並行請求產生的 KV Cache,而較高的記憶體頻寬可以降低部分推理任務的資料存取瓶頸。不過,具體效益取決於模型大小、量化精度、批次處理策略及軟體最佳化程度。
NVIDIA 的優勢在於其軟硬體協同能力。除 GPU 外,NVIDIA 還提供 CUDA、TensorRT-LLM、推理服務框架以及高速互聯技術,使開發者能夠圍繞相對成熟的工具鏈部署 AI 工作負載。AMD 則透過 ROCm、Instinct GPU 和 Helios 系統提高相容性與系統效能,希望降低客戶採用替代硬體的遷移成本。
| 比較面向 | AMD | NVIDIA |
|---|---|---|
| AI 加速器 | Instinct 系列 | 資料中心 GPU 系列 |
| 軟體生態 | ROCm | CUDA |
| 系統級方案 | Helios | NVL 等機櫃級平台 |
| 主要競爭方向 | 開放生態、成本與效能 | 軟體成熟度、系統整合 |
| 推理最佳化重點 | 顯存、吞吐量、軟體適配 | 延遲、吞吐量、軟硬體協同 |
| 主要挑戰 | 生態相容性和部署成熟度 | 系統成本及客戶供應商集中度 |
需要強調的是,以上比較反映的是產品與生態定位,而不是統一的效能排名。不同 GPU 在不同模型、精度和部署條件下的表現可能明顯不同,不能僅憑顯存容量或理論算力判斷實際推理效率。
CUDA 與 ROCm 為什麼會影響 AI 晶片的競爭格局?
CUDA 是 NVIDIA 長期發展的平行運算平台,ROCm 則是 AMD 面向 GPU 運算和 AI 工作負載的軟體平台。兩者都提供開發工具、運算函式庫和執行環境,使開發者能夠利用 GPU 執行複雜運算任務。對大型 AI 企業而言,選擇 GPU 不僅涉及硬體採購,還關係到現有模型程式碼、訓練框架、推理引擎和維運系統能否穩定運作。
CUDA 的競爭優勢來自長期累積的軟體生態。大量 AI 模型和開發工具已針對 NVIDIA GPU 進行適配和最佳化,因此企業使用 NVIDIA 硬體時,往往可以減少部分遷移和除錯工作。尤其是在大規模叢集環境中,軟體穩定性、效能分析工具和技術支援可能直接影響運算資源使用率。
AMD 正透過 ROCm 改善開發體驗和主流 AI 框架的支援程度。2026 年第三季,AMD 推出了 ROCm 10,進一步完善相關開發工具、編譯器、運算函式庫和模型支援。這些改進有助於擴大 AMD GPU 的適用範圍,但新版本發布不代表所有 CUDA 應用都可以不經修改地遷移至 ROCm。
從商業角度來看,軟體相容性會影響 GPU 的實際總體擁有成本。如果一家公司採購價格較低的加速器,卻需要投入大量工程資源重新最佳化模型,最終節省的硬體費用可能被開發成本抵銷。因此,AMD 與 NVIDIA 的競爭不僅發生在晶片層面,也發生在開發者生態、推理框架和系統部署效率方面。
AMD Helios 如何改變與 NVIDIA 的系統級競爭?
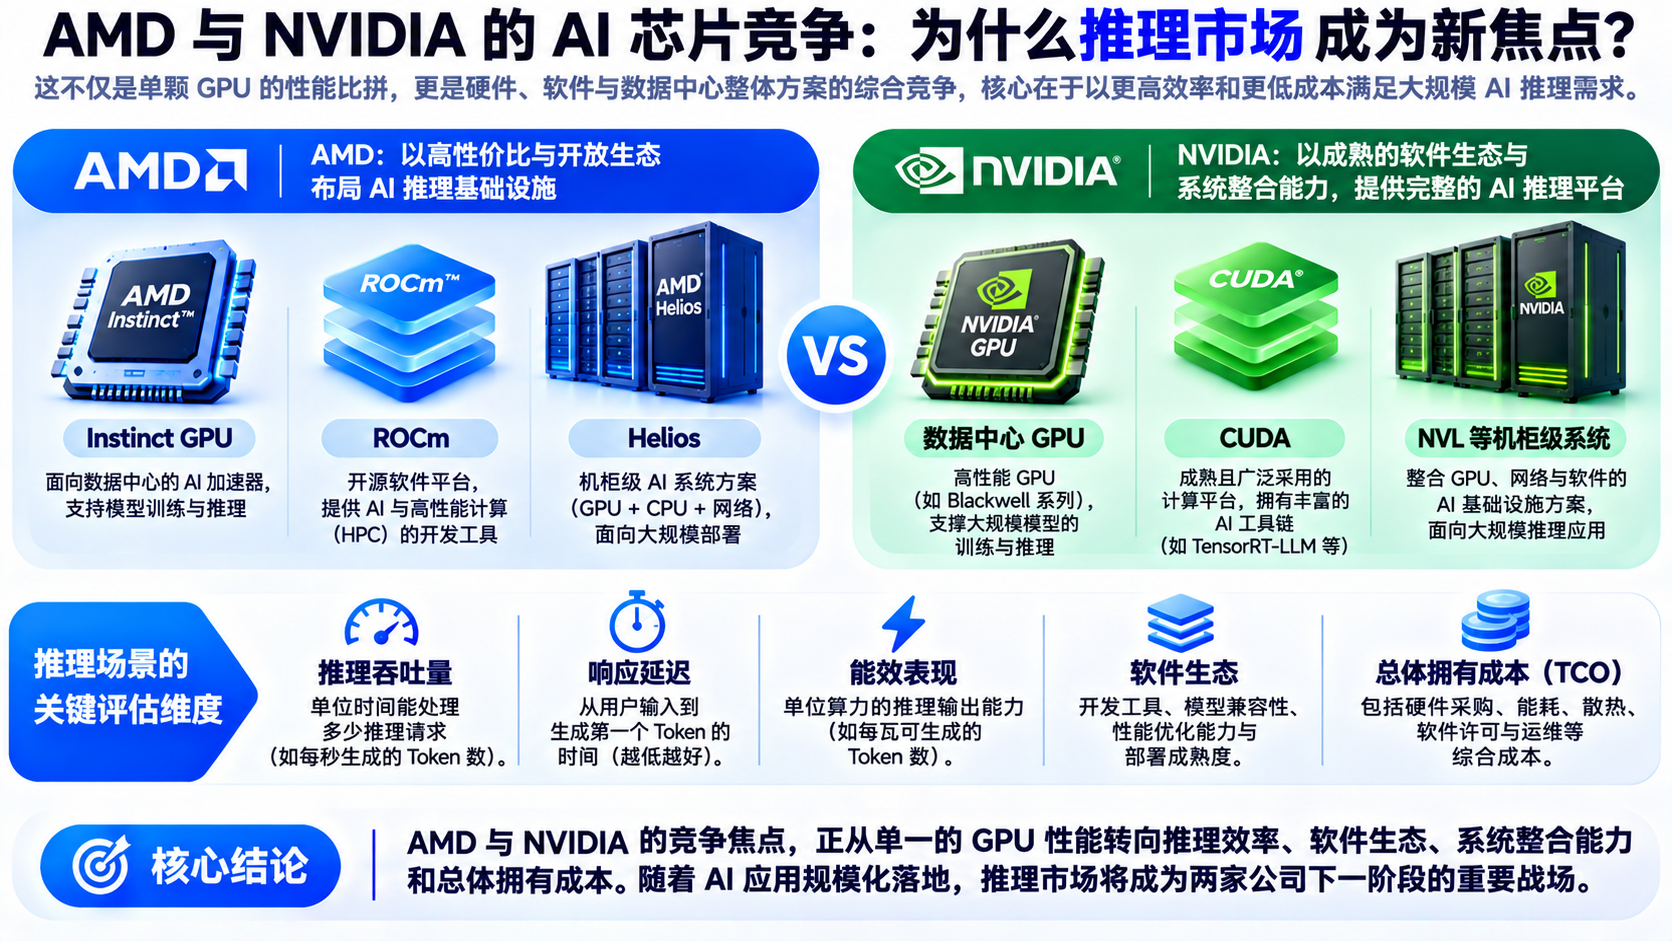
Helios 是 AMD 面向大型 AI 資料中心推出的機櫃級運算平台,結合 Instinct GPU、EPYC CPU、網路互聯及相關軟體元件,為客戶提供更完整的 AI 運算系統。與單獨採購 GPU 再進行系統整合相比,機櫃級方案能夠在統一架構下對運算、通訊和部署設計進行最佳化。
這種轉變反映出 AI 基礎設施競爭正從單顆晶片擴展至整套運算系統。大型模型訓練和推理通常需要多顆 GPU 協同工作,GPU 之間的資料傳輸速度、伺服器內部互聯、網路拓撲和散熱能力都可能影響整體效率。即使單顆晶片具備較高運算效能,如果系統通訊成為瓶頸,實際叢集吞吐量仍可能受到限制。
NVIDIA 已透過機櫃級 AI 系統建立較完整的產品體系,AMD 則希望利用 Helios 提供另一種選擇。AMD 在最新業績公告中表示,Anthropic、Meta、Microsoft、OpenAI 和 Oracle Cloud Infrastructure 等客戶正在執行基於首批 Helios 解決方案的模型或工作負載。相關部署說明 AMD 正在推進系統級產品落地,但不同客戶的部署規模、採購金額和商業化階段仍需分別判斷。
對大型雲端服務商而言,擁有多個具備競爭力的 AI 系統供應商,有助於增加採購靈活性並降低供應鏈集中風險。不過,系統級競爭也對 AMD 提出了更高要求,包括晶片供應、網路互聯、軟體穩定性、機櫃部署和長期維護等方面。
為什麼 AI 推理成本比單顆 GPU 效能更重要?
AI 推理的商業價值最終取決於能否以可接受的成本持續提供服務。對於每天處理大量請求的 AI 平台而言,GPU 採購價格只是成本的一部分,伺服器使用率、電力消耗、散熱、網路、維護以及模型執行效率,都可能影響最終支出。
例如,假設兩套 GPU 系統的採購成本分別為 100 萬美元和 120 萬美元。如果後者能夠在相同服務品質下處理更多請求,或顯著降低單次推理的能耗,那麼價格較高的系統仍可能具備更低的長期單位推理成本。相反地,如果某套系統理論效能較高,但實際應用無法充分利用硬體資源,其經濟效益也可能不如預期。
因此,評估 AI 推理晶片時,需要關注每秒產生 Token 的數量、首個 Token 回應時間、並行請求能力和每百萬 Token 的實際處理成本等指標。不同模型和工作負載對這些指標的重視程度不同。例如,即時語音互動更重視延遲,批次文件分析則可能更加關注吞吐量和單位成本。
這一變化意味著 AMD 不一定需要在所有效能指標上超越 NVIDIA,才能取得市場機會。只要其產品能夠在特定工作負載中提供具競爭力的成本和效能,並滿足客戶對穩定性與軟體支援的要求,就可能成為可行的替代方案。同樣地,NVIDIA 也可以透過軟體最佳化和系統效率維持競爭力,而不只是依賴更高的晶片理論算力。
AI 推理市場競爭將如何影響 AMD 與 NVIDIA 的股票估值?
AMD 與 NVIDIA 都是美股半導體產業的重要上市公司,但投資人對兩家公司的估值邏輯並不完全相同。NVIDIA 已經形成規模較大的 AI 運算業務和較成熟的軟硬體生態,市場通常關注其能否維持營收規模、利潤率和技術優勢。AMD 則面臨擴大 AI 市占率的機會,投資人更加關注新產品部署、客戶訂單和營收成長能否轉化為持續獲利。
AI 推理市場擴大可能同時利好多家晶片供應商,但市場需求成長不代表所有公司的利潤都會同比例增加。隨著競爭加劇,產品價格、客戶議價能力和研發投入都可能發生變化。如果企業為了爭取市占率而降低售價,或需要投入更多資源支援客戶部署,營收成長未必能帶來相同幅度的利潤成長。
此外,股票價格還取決於市場此前已反映多少成長預期。即使企業公布強勁的財務數據,如果投資人原本預期更高,股價仍可能承壓。相反地,若企業的實際交付、利潤率或未來展望超出預期,市場也可能重新評估其估值水準。因此,判斷 AMD 和 NVIDIA 的投資價值,不能只比較哪家 GPU 效能更強,還需要結合營收結構、獲利能力、資本支出、競爭環境和估值倍數。
投資人應該關注哪些 AI 推理市場指標?
對於希望理解 AI 晶片股走勢的投資人,可以從三個層面觀察市場變化。首先是需求端,包括大型雲端服務商的 AI 資本支出、推理服務使用量以及企業客戶的實際部署情況。這些指標能夠協助判斷 AI 算力需求是否持續擴大,但資本支出計畫不等於晶片廠商已確認的收入。
其次是供給端,包括 GPU 交付規模、高頻寬記憶體(HBM)供應、先進封裝產能和系統部署進度。即使市場需求強勁,如果關鍵零組件供應不足,晶片廠商也可能無法按照原計畫完成交付。AMD 與 NVIDIA 都需要依賴複雜的半導體供應鏈,因此供應限制可能同時影響兩家公司的成長節奏。
最後是獲利與估值指標。投資人可以觀察資料中心業務收入、毛利率、營業利益率、自由現金流和市場預期變化,並結合本益比或預期獲利倍數判斷股票定價是否合理。需要特別區分已實現的財務業績與管理層的未來展望,避免將尚未兌現的訂單或成長預測直接視為確定收入。
總結
AMD 與 NVIDIA 的 AI 晶片競爭正從單純的運算效能比較,逐漸擴展至推理效率、軟體生態、機櫃級系統和總體擁有成本。隨著 AI 應用進入規模化部署階段,資料中心不僅需要更強的運算能力,也需要以更合理的成本持續處理大量使用者請求。
AMD 2026 年第三季資料中心業務的快速成長,以及 Instinct、ROCm 和 Helios 的持續發展,表明其正在擴大 AI 基礎設施業務布局。但 NVIDIA 在 CUDA、系統整合和開發者生態方面仍具備重要優勢。未來競爭結果將取決於產品交付、實際效能、客戶採用和商業獲利能力,而不是某一代晶片的單項技術指標。
對股票投資人而言,AI 推理市場提供了觀察半導體產業的新角度,但技術競爭力與股票投資報酬並不能直接畫上等號。結合產業需求、企業獲利和市場估值進行分析,才能更全面地理解 AMD 與 NVIDIA 的競爭格局。
FAQ
AI 推理是什麼?
AI 推理是指利用已訓練完成的人工智慧模型處理輸入並產生輸出的過程,例如 AI 聊天、影像生成、語音辨識和智慧助手執行任務。
為什麼 AI 推理市場越來越重要?
隨著 AI 應用使用者數量和使用頻率增加,企業需要持續承擔大量推理運算成本,因此推理速度、吞吐量、能耗和單位成本變得更加重要。
AMD 的 AI GPU 能否取代 NVIDIA?
在部分支援的模型和應用場景中,AMD GPU 可以成為 NVIDIA 的替代選擇。但實際可行性取決於軟體相容性、效能表現、部署成本和客戶需求,不能認為兩者在所有場景下完全等價。
CUDA 與 ROCm 有什麼區別?
CUDA 是 NVIDIA 的 GPU 平行運算平台,ROCm 是 AMD 的 GPU 運算軟體平台。兩者都支援 AI 運算,但開發工具、生態成熟度和具體相容性存在差異。
AMD Helios 是什麼?
Helios 是 AMD 的機櫃級 AI 運算平台,整合 GPU、CPU、互聯及軟體元件,面向大型資料中心的 AI 訓練和推理工作負載。
AI 推理需求增長是否代表 AMD 股價一定上漲?
不一定。股價不僅受到業務成長影響,還與獲利能力、競爭格局、供應鏈、市場預期和股票估值有關。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益
USD.AI 代幣經濟學:深入解析 CHIP 代幣的應用場景與激勵機制
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
Pharos 代幣經濟學深度解析:長期激勵機制、稀缺性模型及 RealFi 基礎設施的價值邏輯
Arweave:用AO電腦捕捉市場機會