#CorePCEandGDPFinalReading Dữ liệu kinh tế Mỹ tối nay rất quan trọng, nhưng câu hỏi thực sự không chỉ đơn giản là các con số vượt hay thấp hơn kỳ vọng.
Mà là liệu chúng có thay đổi câu chuyện lạm phát mà Cục Dự trữ Liên bang Mỹ đang phải giải quyết hay không.
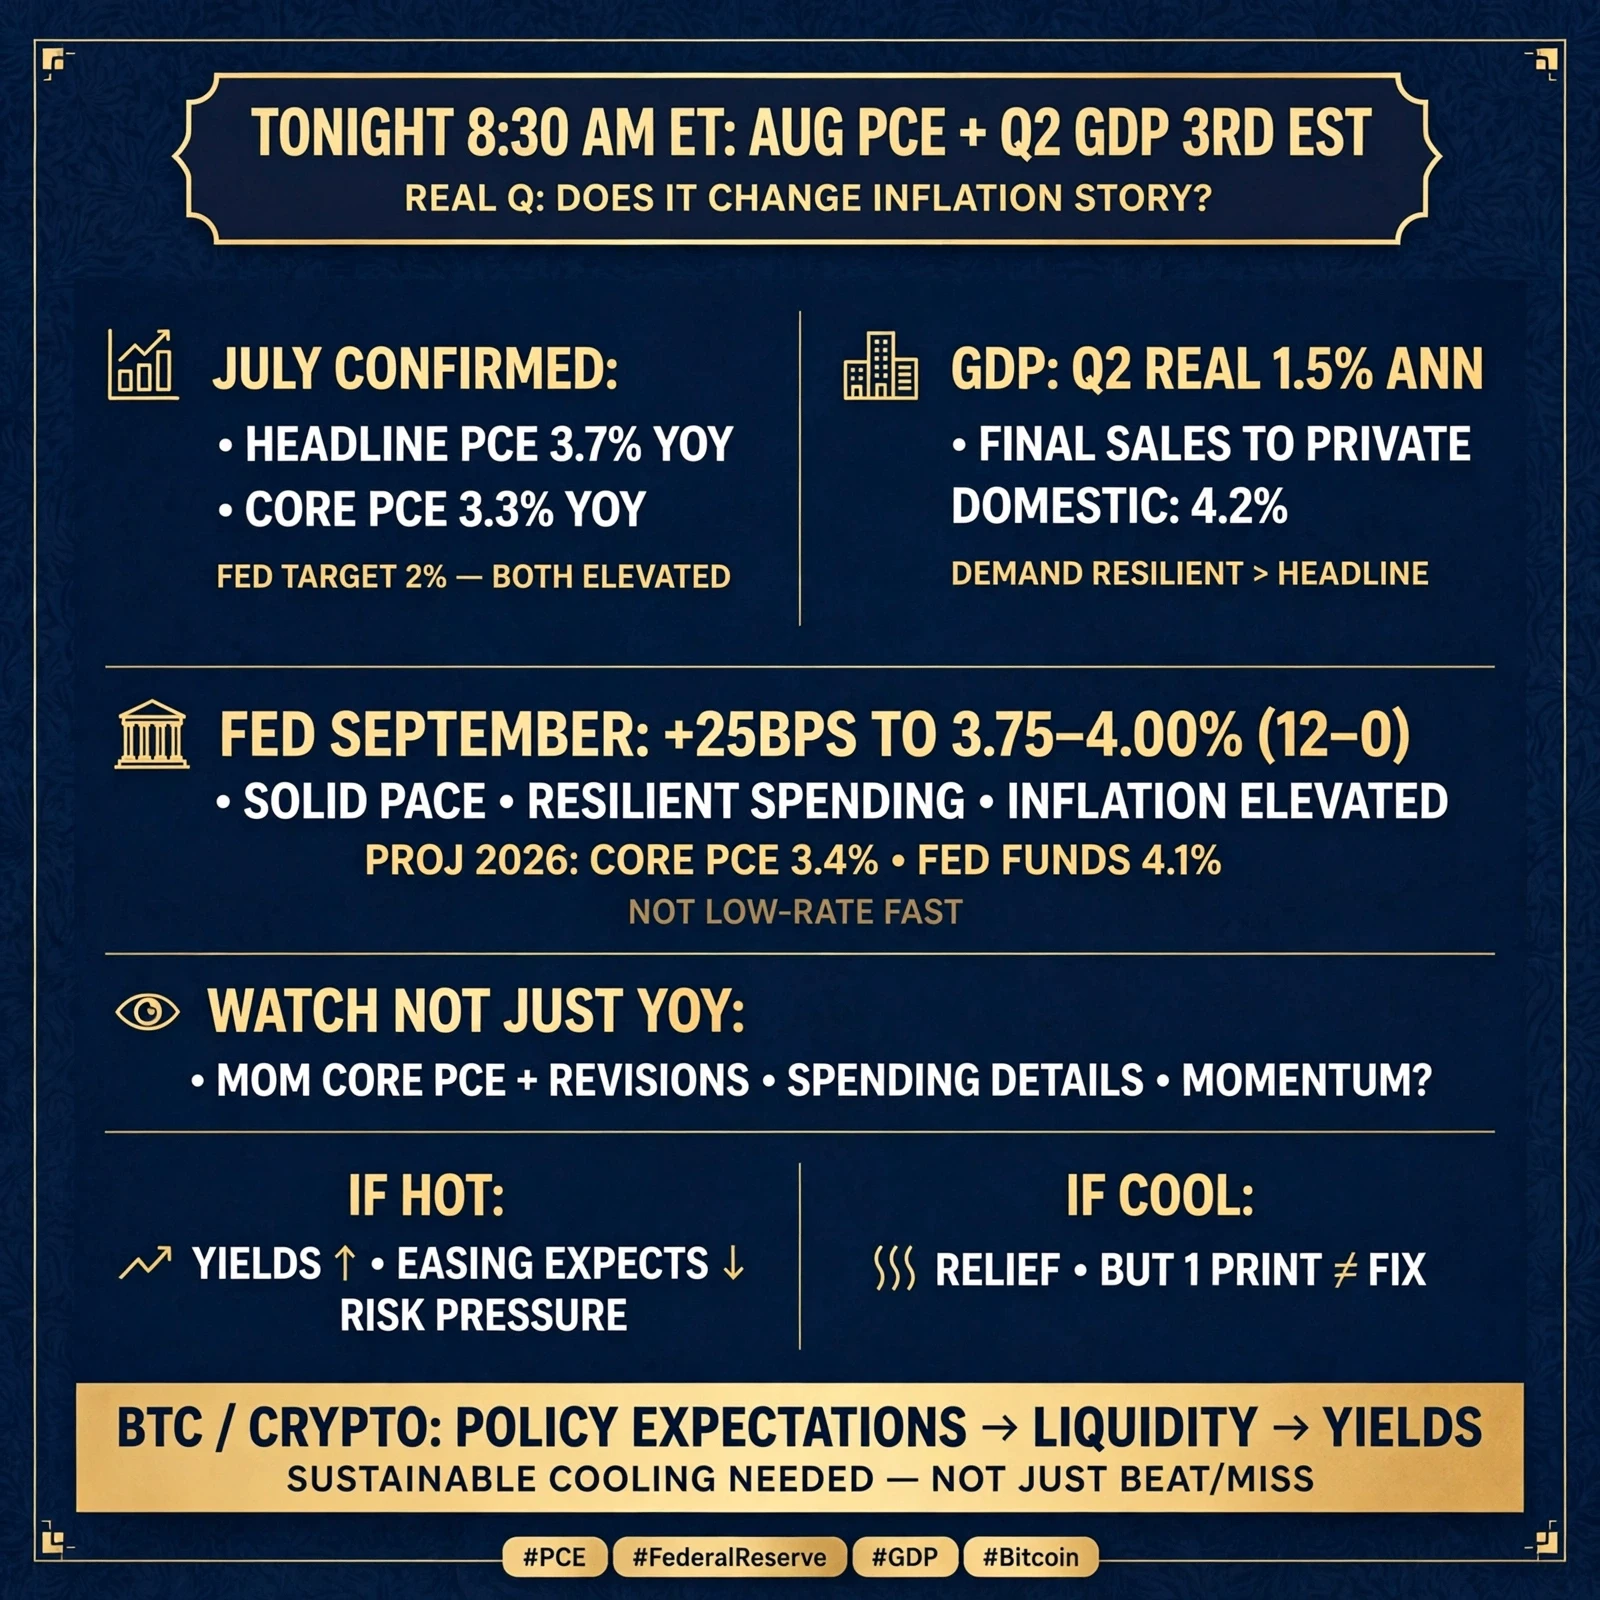
Báo cáo lạm phát PCE tháng 8 và ước tính lần thứ ba về GDP quý II dự kiến được công bố vào 8:30 sáng theo giờ ET hôm nay. Dữ liệu tháng 7 mới nhất được xác nhận cho thấy lạm phát PCE toàn phần ở mức 3,7% so với cùng kỳ năm trước và PCE lõi ở mức 3,3%, cả hai vẫn cao hơn đáng kể so với mục tiêu lạm phát 2% của Fed.
Đồng thời, nền kinh tế Mỹ chưa cho thấy sự giảm tốc mạnh đến mức buộc chính sách phải đảo chiều ngay lập tức. GDP thực quý II trước đó được ước tính tăng 1,5% theo năm, trong khi doanh số cuối cùng thực tế cho người mua nội địa tư nhân tăng 4,2%, cho thấy nhu cầu nội địa tư nhân nền tảng vẫn mạnh hơn đáng kể so với những gì chỉ số GDP toàn phần thể hiện.
Điều này tạo ra sự kết hợp khó xử đối với chính sách tiền tệ: lạm phát vẫn ở mức cao, trong khi hoạt động kinh tế và nhu cầu tiêu dùng vẫn bền bỉ.
Và cuộc họp tháng 9 của Fed đã làm rõ lập trường của cơ quan này. FOMC đã nâng biên độ mục tiêu lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75%–4,00%, với quyết định được thông qua theo tỷ lệ 12–0. Tuyên bố cho biết hoạt động kinh tế đang mở rộng với tốc độ vững chắc, chi tiêu trong nước vẫn bền bỉ và lạm phát vẫn ở mức cao.
Các dự báo tháng 9 thậm chí còn quan trọng hơn đối với bức tranh tổng thể. Dự báo trung vị của các quan chức Fed đưa lạm phát PCE lõi năm 2026 lên 3,4%, trong khi dự báo trung vị về lãi suất quỹ liên bang vào cuối năm 2026 là 4,1%. Đây không phải là dự báo về việc nhanh chóng quay trở lại môi trường lãi suất thấp.
Vì vậy, các số liệu tối nay nên được nhìn nhận qua lăng kính đó.
Nếu PCE lõi tháng 8 tăng nóng, thị trường có thể đẩy lợi suất trái phiếu Kho bạc lên cao hơn và tiếp tục làm giảm kỳ vọng nới lỏng trong ngắn hạn. Nếu lạm phát hạ nhiệt, phản ứng có thể ngược lại — nhưng một số liệu hàng tháng mềm hơn sẽ không tự động xóa bỏ vấn đề lạm phát rộng lớn hơn.
Do đó, con số quan trọng không chỉ là mức YoY toàn phần.
Hãy theo dõi PCE lõi hàng tháng, các đợt điều chỉnh số liệu những tháng trước, chi tiêu tiêu dùng và các chi tiết bên dưới số liệu lạm phát. Những yếu tố đó sẽ cho chúng ta biết liệu áp lực giá thực sự đang mất đà hay chỉ đơn giản là dao động từ tháng này sang tháng khác.
Đối với Bitcoin, crypto và các tài sản rủi ro khác, điều này quan trọng vì kỳ vọng chính sách tiền tệ vẫn gắn chặt với thanh khoản và lợi suất trái phiếu Kho bạc.
Thị trường không cần một bất ngờ lớn tối nay. Thị trường cần bằng chứng cho thấy lạm phát đang giảm xuống một cách bền vững. Cho đến khi điều đó trở nên rõ ràng trong dữ liệu, Fed có rất ít lý do để vội vàng hướng tới việc nới lỏng mạnh tay.
#PCE #FederalReserve #GDP #Bitcoin