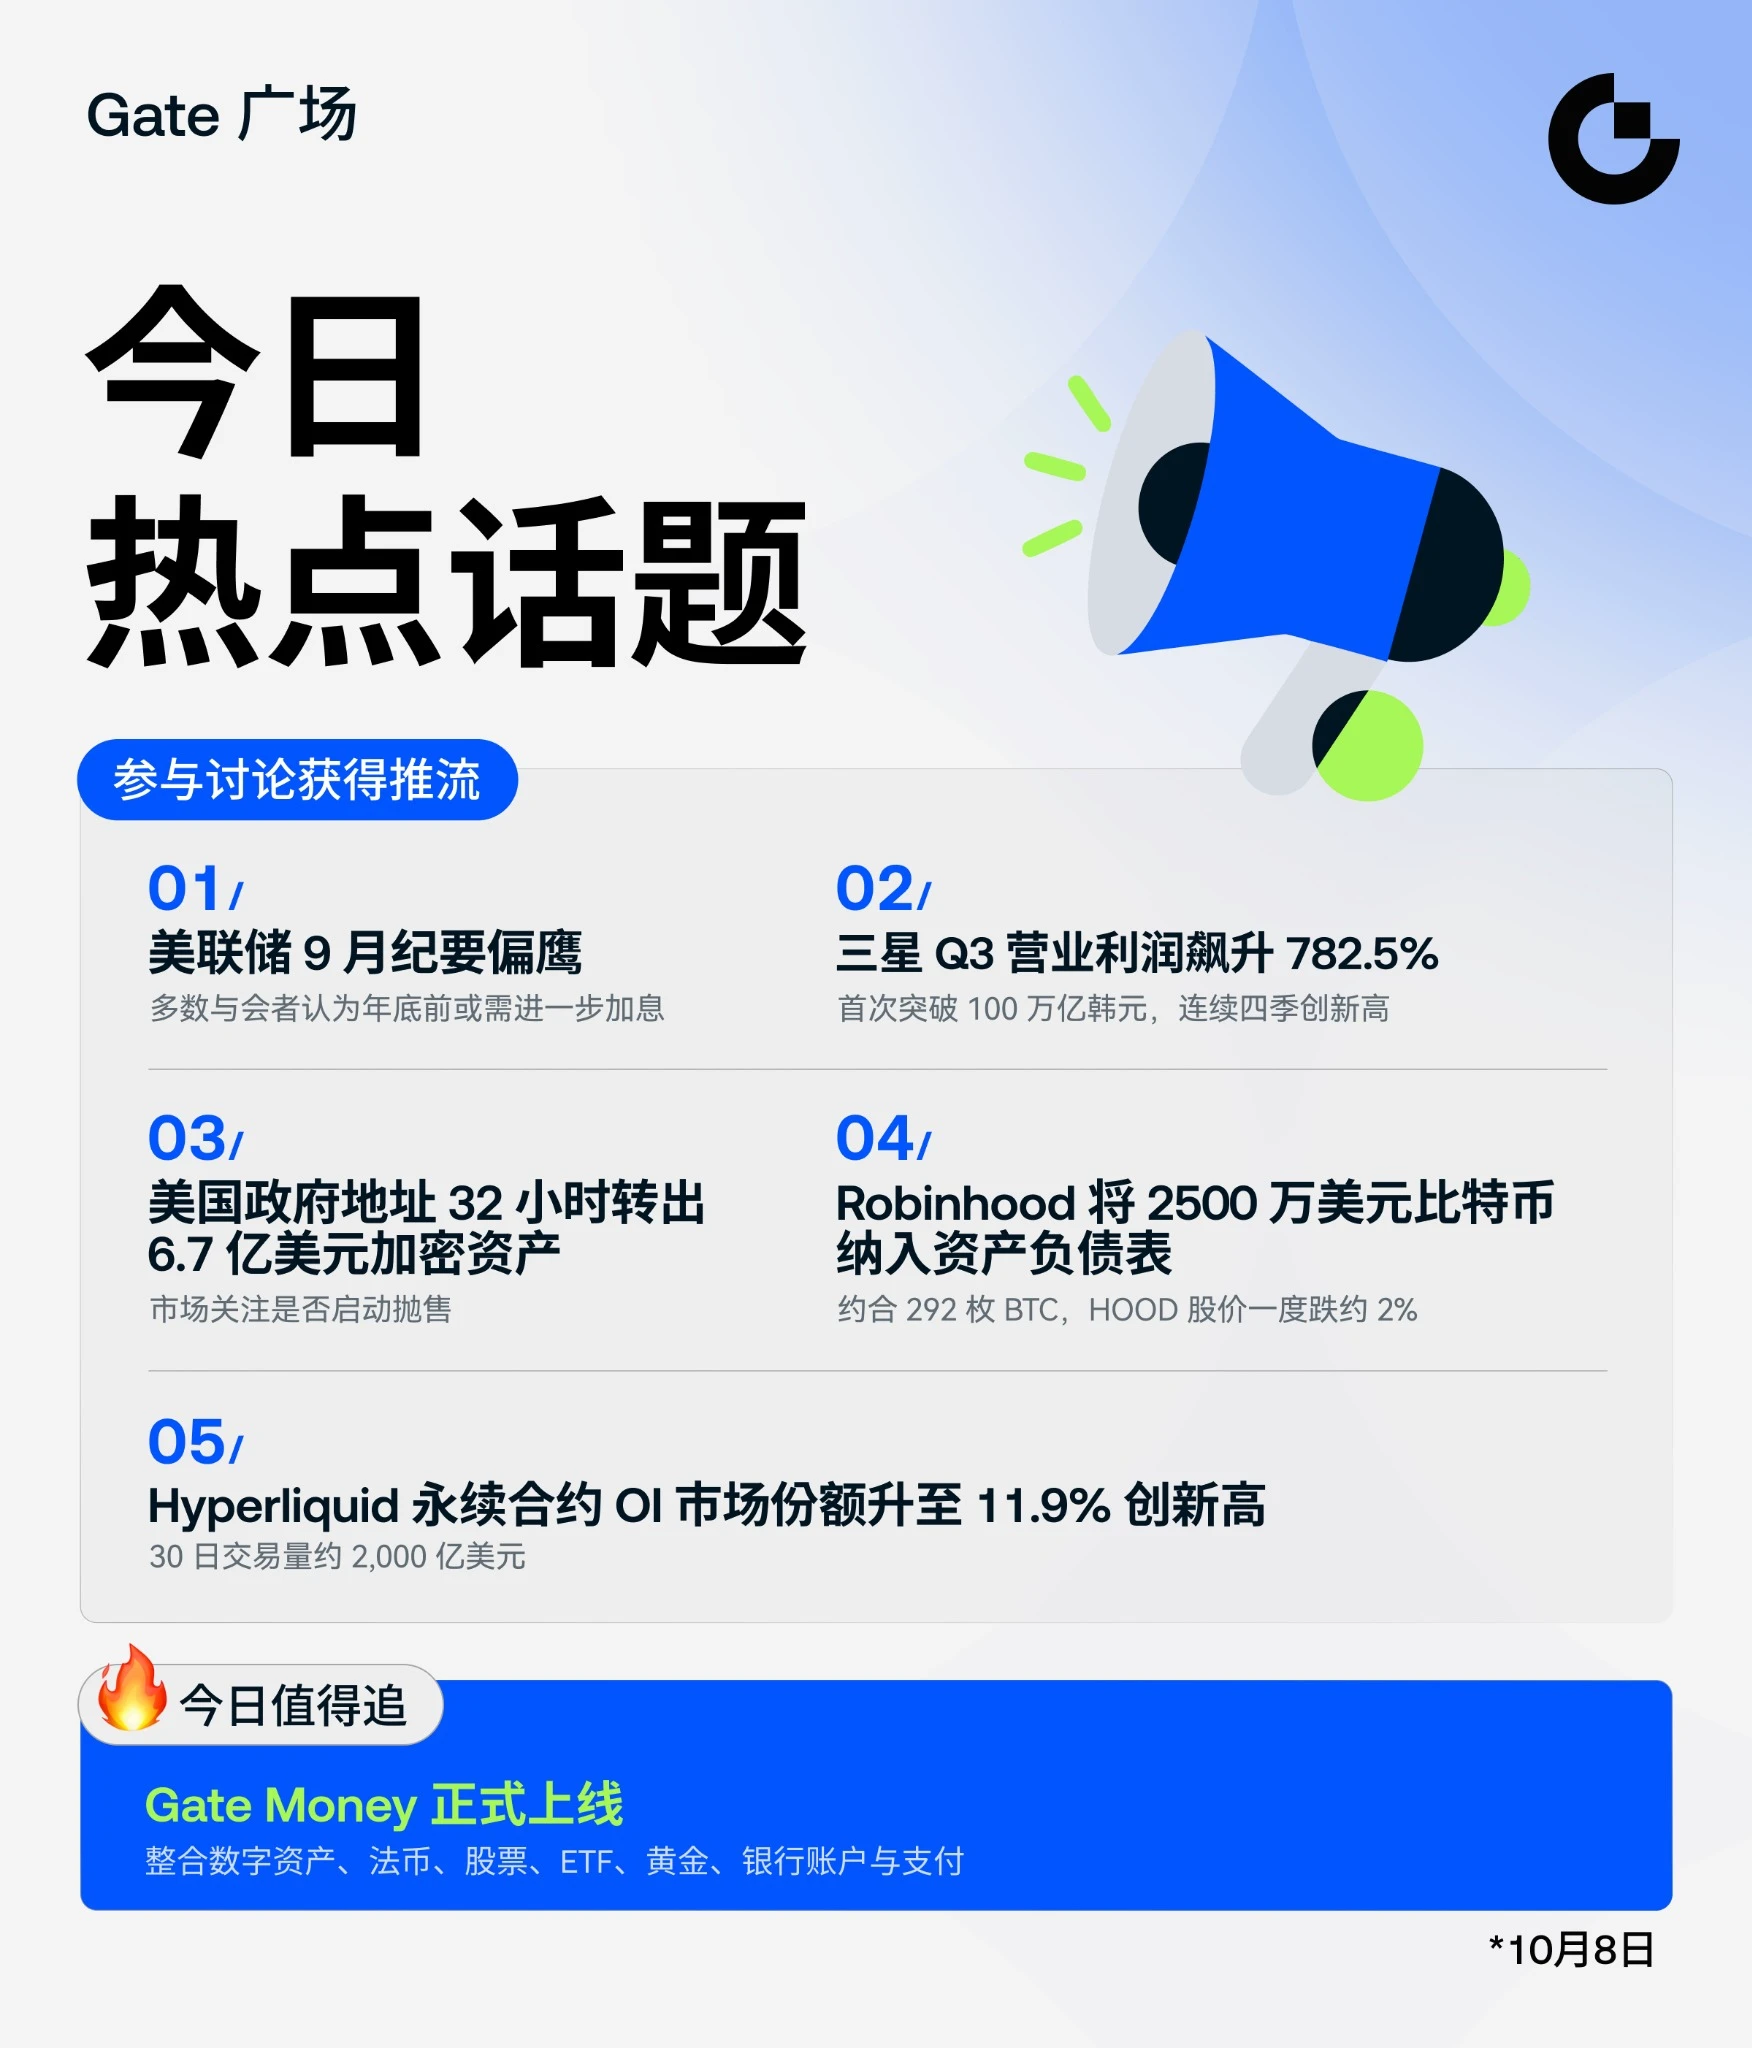
Cục Dự trữ Liên bang đã công bố biên bản cuộc họp ngày 15–16 tháng 9 vào ngày 7 tháng 10, và tài liệu này mang theo một thông điệp mà thị trường đã cố gắng diễn giải kể từ đó. Tiêu đề khá rõ ràng: cả 19 quan chức đều ủng hộ mức tăng 0,25 điểm phần trăm, đưa lãi suất quỹ liên bang lên 3,75%–4,00%, lần tăng đầu tiên kể từ năm 2023. Phần lớn người tham dự cho rằng một lần tăng nữa trước cuối năm có thể là phù hợp. Tuy nhiên, phản ứng của thị trường kể từ khi biên bản được công bố cho thấy các nhà đầu tư không xem biên bản này là tín hiệu cho một động thái sắp xảy ra.
Sự khác biệt giữa “trước cuối năm” và “tại cuộc họp tiếp theo” là trọng tâm của cuộc tranh luận hiện nay. Biên bản cho thấy phần lớn người tham dự nhận định một lần tăng thêm có thể là phù hợp, nhưng cũng nhấn mạnh rằng các quyết định sẽ tiếp tục phụ thuộc vào dữ liệu và không đưa ra dấu hiệu nào cho thấy cuộc họp ngày 27–28 tháng 10 là thời điểm dự kiến. Sự mơ hồ đó được phản ánh trong các hợp đồng tương lai lãi suất, khi xác suất tăng lãi suất vào tháng 10 đã giảm xuống khoảng 17%–25%, tùy theo thước đo, từ mức khoảng 70% trước khi các quan chức bắt đầu phát biểu công khai vào cuối tháng 9. Xác suất cho một động thái vào tháng 12 vẫn cao hơn đáng kể.
Cuộc tranh luận nội bộ được tiết lộ trong biên bản bổ sung thêm một lớp phức tạp. Một số người tham dự cho rằng lãi suất chính sách hiện tại không mang tính thắt chặt hoặc chỉ thắt chặt nhẹ, quan điểm sẽ hạ thấp ngưỡng cho các đợt thắt chặt tiếp theo. Một vài người đã nâng ước tính về lãi suất trung tính, mức lãi suất không kích thích cũng không kìm hãm nền kinh tế. Các rủi ro lạm phát được mô tả là nghiêng về phía tăng, với một số người tham dự lo ngại rằng sau hơn năm năm lạm phát vượt mục tiêu, kỳ vọng cùng hành vi thiết lập tiền lương và giá cả có thể bắt đầu thay đổi. Về thị trường lao động, phần lớn quan chức đánh giá các rủi ro đã trở nên tương đối cân bằng, và đa số cho rằng thị trường lao động gần đây đã mạnh lên đôi chút.
Phản ứng của Bitcoin đối với biên bản đáng chú ý bởi mức độ nhỏ. Giá tăng khoảng 0,18% trong vòng năm phút sau khi công bố, từ khoảng 83.159 USD lên 83.306 USD trên một sàn, mức tăng lớn hơn biến động của cổ phiếu hoặc vàng trong cùng khoảng thời gian. Xét trên mọi phương diện, đó là một phản ứng khiêm tốn, và nó diễn ra sau khi giá giảm trước thời điểm công bố. Phản ứng trầm lắng cho thấy thị trường đã định giá trước một giọng điệu cứng rắn và đang tìm kiếm điều gì đó dứt khoát hơn để định hướng biến động.
Biến số quan trọng hơn hiện nằm trên lịch kinh tế. Chỉ số Giá tiêu dùng tháng 9 dự kiến được công bố vào ngày 14 tháng 10, hai tuần trước quyết định tiếp theo của Fed. Các dự báo chỉ ra mức tăng khoảng 0,4% theo tháng và tỷ lệ hằng năm gần 3,4%, nhưng một số nhà phân tích nhận thấy rủi ro tăng từ giá dầu cao và tác động lan truyền vào chi phí thực phẩm và vận tải. Chính biên bản cũng lưu ý rằng giá năng lượng duy trì ở mức cao càng lâu, rủi ro áp lực giá lan rộng càng lớn. Nếu số liệu CPI cao hơn kỳ vọng, lập luận ủng hộ một đợt tăng lãi suất vào tháng 10 sẽ mạnh lên. Nếu số liệu xác nhận lạm phát đang hạ nhiệt, lập luận ủng hộ việc tạm dừng sẽ được củng cố.
Đối với các tài sản rủi ro, kênh truyền dẫn đi qua đồng đô la và lợi suất trái phiếu Kho bạc. Lợi suất kỳ hạn 10 năm vẫn ở gần 5,3%, còn đồng đô la vẫn vững. Khi lãi suất phi rủi ro ở mức cao như vậy, chi phí cơ hội của việc nắm giữ các tài sản không trả lợi suất tăng lên, và áp lực đó đã khiến Bitcoin bị giới hạn trong một vùng giá trong những tuần gần đây. Một số liệu CPI mềm hơn sẽ làm giảm áp lực đó bằng cách hạ xác suất thắt chặt thêm. Một số liệu nóng hơn sẽ tạo tác động ngược lại.
Biên bản cũng đề cập đến thị trường Kho bạc, trong đó một số người tham dự mô tả thị trường đang vận hành trơn tru, đồng thời nhấn mạnh sự cần thiết phải chuẩn bị cho khả năng xảy ra căng thẳng. Sự thận trọng này phản ánh quy mô nhu cầu vay nợ của chính phủ và mức độ nhạy cảm của thị trường trước những thay đổi trong kỳ vọng lãi suất. Hiện tại, thông điệp của Fed là họ đang theo dõi dữ liệu và chưa cam kết với một lộ trình. Báo cáo CPI ngày 14 tháng 10 là dữ liệu tiếp theo có thể thay đổi tính toán đó.
Bài viết này không phải là lời khuyên đầu tư. Phân tích dựa trên thông tin công khai và không đảm bảo các kết quả trong tương lai.
$BTC $GT $ETH
#FedSeptemberMinutesLeanHawkish
$NAS100 $USDJPY