$GBPJPY $USDJPY $EURJPY
Yên thức tỉnh: Cách chính sách thắt chặt âm thầm của Nhật Bản đang viết lại luật chơi tài chính toàn cầu
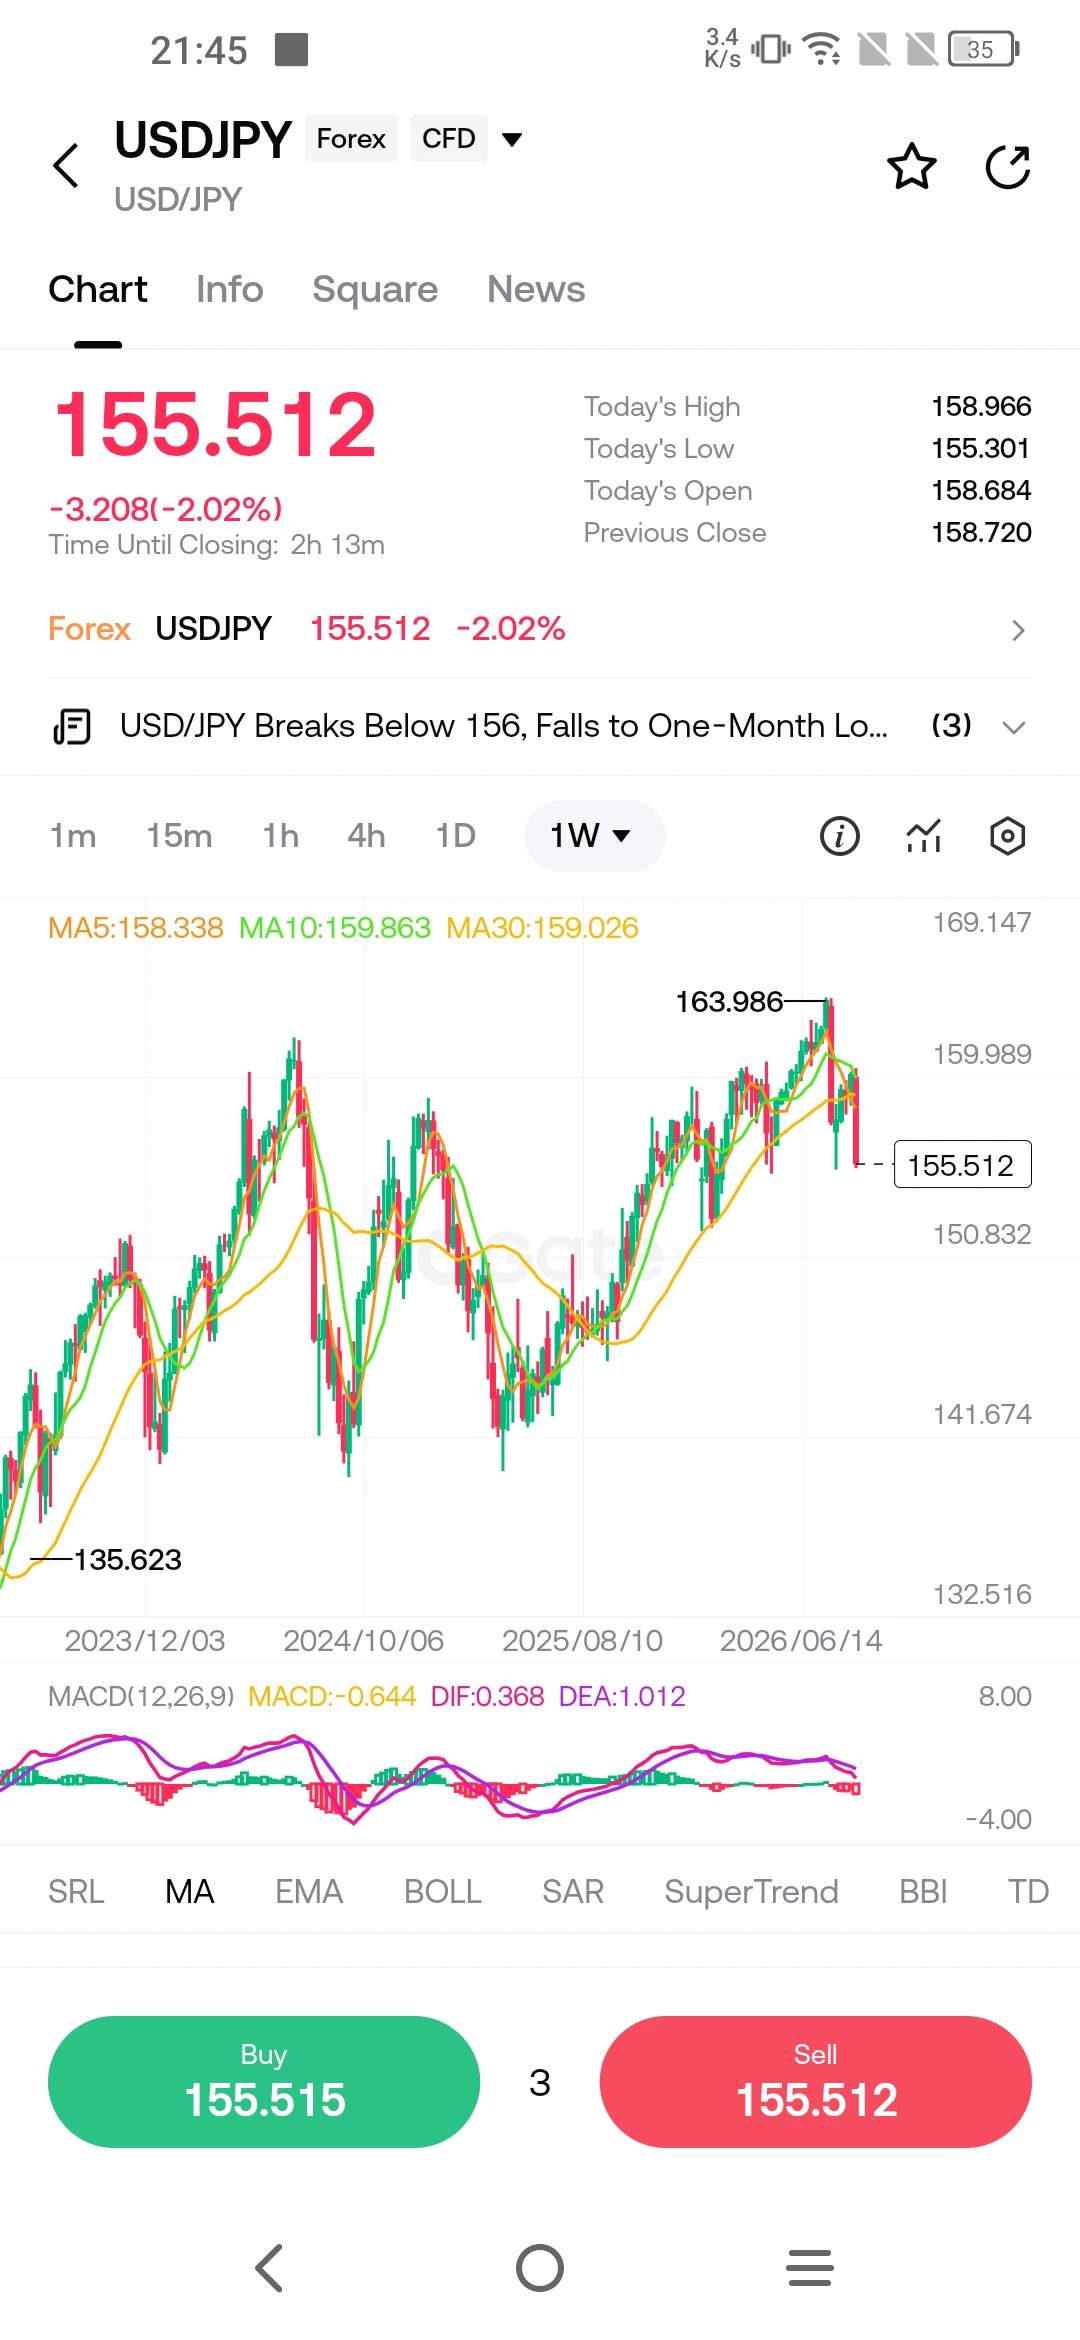
Chào buổi sáng. Nếu bạn đang đọc bài viết này từ sàn giao dịch ở London, văn phòng quỹ phòng hộ tại New York hoặc bộ phận ngân quỹ ở Singapore, biểu đồ cần thu hút sự chú ý của bạn trong tuần này không phải là S&P 500 hay giá dầu thô Brent. Đó là đồng yên Nhật. Sau nhiều năm trì trệ ở mức khiến nó trở thành đồng tiền tài trợ được ưa chuộng nhất thế giới, đồng yên đã tăng giá, buộc các nhà đầu tư trên mọi loại tài sản phải xem xét lại những giả định tồn tại lâu nay. Đồng tiền này đã tăng lên mức cao nhất so với đồng đô la kể từ tháng 2 trong tuần này, chạm 152,89 yên đổi 1 USD trước khi ổn định gần 153,48 yên, một diễn biến khiến ngay cả những người tham gia thị trường dày dạn kinh nghiệm cũng bất ngờ. Đằng sau sự chuyển dịch này là một thực tế đơn giản nhưng sâu sắc: Ngân hàng Trung ương Nhật Bản không còn là ngoại lệ như trước đây.
Trong phần lớn thập kỷ qua, Nhật Bản giữ vị trí độc nhất trong cấu trúc tài chính toàn cầu. Đây là nền kinh tế từ chối bình thường hóa. Trong khi Cục Dự trữ Liên bang Mỹ, Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Anh tăng lãi suất để chống lạm phát hậu đại dịch, BOJ duy trì lãi suất chính sách ở mức âm 0,1%, tiếp tục cam kết với các điều kiện tiền tệ siêu nới lỏng, khiến đồng yên trở thành đồng tiền lớn có chi phí vay rẻ nhất. Sự phân kỳ này đã tạo ra một trong những giao dịch sinh lời và bền bỉ nhất trong tài chính hiện đại: giao dịch carry trade bằng yên. Các nhà đầu tư sẽ vay yên với chi phí gần bằng 0, chuyển số tiền thu được sang những đồng tiền có lợi suất cao hơn và hưởng phần chênh lệch. Ước tính cho thấy hoạt động vay yên xuyên biên giới, một chỉ báo cho giao dịch carry trade, đã đạt kỷ lục 360 nghìn tỷ yên, tương đương khoảng 2,35 nghìn tỷ USD, tính đến tháng 3, theo phân tích của Jefferies dựa trên dữ liệu của Ngân hàng Thanh toán Quốc tế. Đây là mức tích lũy carry trade lớn nhất trong ba thập kỷ và đã trở thành trụ cột nền tảng cho khẩu vị rủi ro toàn cầu.
Trụ cột đó hiện đang chịu áp lực. BOJ đã nâng lãi suất chính sách lên 1,0%, và kỳ vọng của thị trường gần như hoàn toàn hướng tới một đợt tăng thêm 0,25 điểm phần trăm lên 1,25% khi cuộc họp kéo dài hai ngày kết thúc vào ngày 18 tháng 9. Theo dữ liệu của Tokyo Tanshi, khả năng tăng lãi suất này hiện là 97%, tăng từ chỉ 52% một tháng trước. Đáng chú ý hơn, một khảo sát của Bloomberg với 52 nhà kinh tế cho thấy tất cả đều dự đoán sẽ có động thái trong tháng 9, trong khi gần một nửa dự đoán BOJ giờ đây sẽ tăng lãi suất mỗi quý một lần, nhanh hơn đáng kể so với nhịp độ trước đây là một lần mỗi sáu tháng. Kỳ vọng về lãi suất cuối chu kỳ đã ổn định quanh mức 1,75%, hàm ý sẽ có thêm ba lần tăng sau tháng 9. Đây không phải là một điều chỉnh nhỏ. Đó là sự thay đổi căn bản trong chi phí của đồng tiền tài trợ quan trọng nhất thế giới.
Đà tăng của đồng yên đã bắt đầu gây ra những hệ quả rõ rệt. “Giao dịch carry trade dễ bị tổn thương vì quá trình đảo chiều này đang diễn ra trước cả khi BOJ thực hiện đợt tăng lãi suất được kỳ vọng”, Charu Chanana, chiến lược gia đầu tư trưởng tại Saxo, cho biết, theo Reuters. “Một số vị thế bán yên đã được cắt giảm, nhưng vị thế vẫn có vẻ lớn, vì vậy đà tăng tiếp diễn của đồng yên có thể biến việc giảm đòn bẩy dần dần thành một quá trình đảo chiều nhanh hơn nhiều và tự củng cố.” Đồng yên đã tăng gần 5% trong tháng 9 so với những đồng tiền thường được ưa chuộng trong carry trade, bao gồm peso Mexico và lira Thổ Nhĩ Kỳ. Theo Masahiko Loo của State Street, một đợt đảo chiều tiếp theo có thể đẩy cặp USD-yên về vùng giữa 140 yên, do vị thế bán còn tồn đọng rất lớn.
Hệ quả đối với các thị trường toàn cầu không phải là giả thuyết hay chuyện ở đâu xa. Khi các nhà đầu tư vay yên để tài trợ cho những vị thế trong các tài sản có lợi suất cao hơn, đồng yên tăng giá khiến các khoản vay đó trở nên đắt đỏ hơn khi hoàn trả. Nếu mức tăng đủ mạnh, nó có thể buộc các quỹ sử dụng đòn bẩy bán những tài sản đó để bù đắp thua lỗ, tạo ra vòng phản hồi khuếch đại biến động trên thị trường cổ phiếu, trái phiếu và tiền tệ. Đây chính xác là điều đã xảy ra vào tháng 8 năm 2024, khi một đợt tăng lãi suất của BOJ gây chấn động các thị trường toàn cầu trong nhiều ngày. Lần này, mức độ rủi ro được cho là cao hơn. Giao dịch carry trade đã lớn hơn, các vị thế tập trung hơn và bối cảnh địa chính trị mong manh hơn. Giá dầu trên 100 USD/thùng, xung đột đang diễn ra giữa Mỹ và Iran, cùng quỹ đạo lạm phát khó đoán của Mỹ đều làm rủi ro cộng dồn.
Tuy nhiên, sẽ là sai lầm nếu chỉ coi đây là câu chuyện về một cuộc khủng hoảng sắp xảy ra. Đà tăng của đồng yên phản ánh một điều mang tính xây dựng hơn: quá trình bình thường hóa dần dần của một nền kinh tế đã trải qua cả một thế hệ trong tình trạng giảm phát và trì trệ. Lạm phát giá tiêu dùng của Nhật Bản vẫn duy trì trên mục tiêu 2% của BOJ, dao động trong khoảng 2,5-3% theo dữ liệu chính phủ gần đây. Ngân hàng trung ương thừa nhận nền kinh tế “đã phục hồi vừa phải”, dù cũng cảnh báo xuất khẩu sẽ bị ảnh hưởng bởi các mức thuế cao hơn bắt nguồn từ chính sách thương mại của Mỹ. GDP thực tế tăng 1,1% theo tốc độ hàng năm trong quý 4-6, đánh dấu quý tăng trưởng dương thứ ba liên tiếp, dù tiêu dùng tư nhân và đầu tư vốn đều suy yếu. Nikkei 225 đã chạm các mức cao kỷ lục, được hỗ trợ bởi đợt cắt giảm lãi suất gần đây của Fed và câu chuyện tái lạm phát rộng hơn.
Khía cạnh chính trị làm vấn đề thêm phức tạp. Thủ tướng Shigeru Ishiba sẽ từ chức, và Đảng Dân chủ Tự do cầm quyền đang tổ chức cuộc bầu cử lãnh đạo, với dự kiến năm ứng viên sẽ tham gia tranh cử. Chính BOJ cũng đã dẫn sự bất ổn chính trị trong nước như một yếu tố rủi ro. Kết quả của cuộc tranh cử lãnh đạo này sẽ định hình chính sách tài khóa trong những tháng tới và có thể ảnh hưởng đến tốc độ thắt chặt tiền tệ. Trong khi đó, Mỹ đã cho thấy sẵn sàng can thiệp vào thị trường tiền tệ cùng với Nhật Bản, như đã làm vào tháng 7 khi đồng yên chạm mức thấp nhất trong 40 năm. Bộ trưởng Tài chính Mỹ Scott Bessent đã đề cập khả năng Nhật Bản can thiệp thêm, còn nhà hoạch định chính sách của ECB Joachim Nagel cho biết hành động phối hợp có thể được hoan nghênh trong một số trường hợp. Lập trường hợp tác này cho thấy các nền kinh tế lớn không thờ ơ với diễn biến của đồng yên và sẵn sàng hành động nếu những biến động mất trật tự đe dọa sự ổn định tài chính.
Một nhà quan sát thận trọng nên theo dõi điều gì trong những tuần tới? Trước hết là tuyên bố chính sách của BOJ vào ngày 18 tháng 9 và cuộc họp báo sau đó của Thống đốc Ueda. Ngôn từ được sử dụng sẽ quan trọng không kém quyết định lãi suất. Nếu BOJ phát tín hiệu rằng các đợt tăng tiếp theo phụ thuộc vào dữ liệu và sẽ diễn ra dần dần, đồng yên có thể ổn định. Nếu ngân hàng ám chỉ tốc độ nhanh hơn, quá trình đảo chiều carry trade có thể tăng tốc. Thứ hai là phản ứng của các thị trường cổ phiếu toàn cầu, đặc biệt tại Mỹ, nơi các cổ phiếu công nghệ có định giá cao đã hưởng lợi không tương xứng từ nguồn vốn yên giá rẻ. Thứ ba là diễn biến giá dầu. Nếu dầu thô Brent tiếp tục duy trì trên 100 USD, áp lực lạm phát đối với Nhật Bản, một nước nhập khẩu năng lượng lớn, sẽ gia tăng, củng cố lý do để thắt chặt chính sách hơn.
Sự thật sâu xa hơn là kỷ nguyên tiền miễn phí từ Nhật Bản đang kết thúc. Trong nhiều năm, giao dịch carry trade bằng yên đóng vai trò như một khoản trợ cấp âm thầm cho các tài sản rủi ro toàn cầu, cho phép các nhà đầu tư vay rẻ và theo đuổi lợi nhuận ở nơi khác. Khoản trợ cấp đó hiện đang bị rút lại, không đột ngột mà đều đặn và có chủ đích. Thế giới đang thích nghi với một Nhật Bản không còn là ngoại lệ trước các quy tắc chính thống về tiền tệ. Quá trình điều chỉnh diễn ra suôn sẻ đến đâu sẽ phụ thuộc vào sự sáng suốt của các nhà hoạch định chính sách, sức chống chịu của thị trường và mức độ sẵn sàng của các nhà đầu tư trong việc nhận ra rằng cục diện đã thay đổi. Sự thức tỉnh của đồng yên không phải là một cuộc khủng hoảng. Đó là một sự điều chỉnh. Và những đợt điều chỉnh, dù gây khó chịu đến đâu, chính là cách thị trường tìm lại trạng thái cân bằng.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
Yên thức tỉnh: Cách chính sách thắt chặt âm thầm của Nhật Bản đang viết lại luật chơi tài chính toàn cầu
Chào buổi sáng. Nếu bạn đang đọc bài viết này từ sàn giao dịch ở London, văn phòng quỹ phòng hộ tại New York hoặc bộ phận ngân quỹ ở Singapore, biểu đồ cần thu hút sự chú ý của bạn trong tuần này không phải là S&P 500 hay giá dầu thô Brent. Đó là đồng yên Nhật. Sau nhiều năm trì trệ ở mức khiến nó trở thành đồng tiền tài trợ được ưa chuộng nhất thế giới, đồng yên đã tăng giá, buộc các nhà đầu tư trên mọi loại tài sản phải xem xét lại những giả định tồn tại lâu nay. Đồng tiền này đã tăng lên mức cao nhất so với đồng đô la kể từ tháng 2 trong tuần này, chạm 152,89 yên đổi 1 USD trước khi ổn định gần 153,48 yên, một diễn biến khiến ngay cả những người tham gia thị trường dày dạn kinh nghiệm cũng bất ngờ. Đằng sau sự chuyển dịch này là một thực tế đơn giản nhưng sâu sắc: Ngân hàng Trung ương Nhật Bản không còn là ngoại lệ như trước đây.
Trong phần lớn thập kỷ qua, Nhật Bản giữ vị trí độc nhất trong cấu trúc tài chính toàn cầu. Đây là nền kinh tế từ chối bình thường hóa. Trong khi Cục Dự trữ Liên bang Mỹ, Ngân hàng Trung ương châu Âu và Ngân hàng Trung ương Anh tăng lãi suất để chống lạm phát hậu đại dịch, BOJ duy trì lãi suất chính sách ở mức âm 0,1%, tiếp tục cam kết với các điều kiện tiền tệ siêu nới lỏng, khiến đồng yên trở thành đồng tiền lớn có chi phí vay rẻ nhất. Sự phân kỳ này đã tạo ra một trong những giao dịch sinh lời và bền bỉ nhất trong tài chính hiện đại: giao dịch carry trade bằng yên. Các nhà đầu tư sẽ vay yên với chi phí gần bằng 0, chuyển số tiền thu được sang những đồng tiền có lợi suất cao hơn và hưởng phần chênh lệch. Ước tính cho thấy hoạt động vay yên xuyên biên giới, một chỉ báo cho giao dịch carry trade, đã đạt kỷ lục 360 nghìn tỷ yên, tương đương khoảng 2,35 nghìn tỷ USD, tính đến tháng 3, theo phân tích của Jefferies dựa trên dữ liệu của Ngân hàng Thanh toán Quốc tế. Đây là mức tích lũy carry trade lớn nhất trong ba thập kỷ và đã trở thành trụ cột nền tảng cho khẩu vị rủi ro toàn cầu.
Trụ cột đó hiện đang chịu áp lực. BOJ đã nâng lãi suất chính sách lên 1,0%, và kỳ vọng của thị trường gần như hoàn toàn hướng tới một đợt tăng thêm 0,25 điểm phần trăm lên 1,25% khi cuộc họp kéo dài hai ngày kết thúc vào ngày 18 tháng 9. Theo dữ liệu của Tokyo Tanshi, khả năng tăng lãi suất này hiện là 97%, tăng từ chỉ 52% một tháng trước. Đáng chú ý hơn, một khảo sát của Bloomberg với 52 nhà kinh tế cho thấy tất cả đều dự đoán sẽ có động thái trong tháng 9, trong khi gần một nửa dự đoán BOJ giờ đây sẽ tăng lãi suất mỗi quý một lần, nhanh hơn đáng kể so với nhịp độ trước đây là một lần mỗi sáu tháng. Kỳ vọng về lãi suất cuối chu kỳ đã ổn định quanh mức 1,75%, hàm ý sẽ có thêm ba lần tăng sau tháng 9. Đây không phải là một điều chỉnh nhỏ. Đó là sự thay đổi căn bản trong chi phí của đồng tiền tài trợ quan trọng nhất thế giới.
Đà tăng của đồng yên đã bắt đầu gây ra những hệ quả rõ rệt. “Giao dịch carry trade dễ bị tổn thương vì quá trình đảo chiều này đang diễn ra trước cả khi BOJ thực hiện đợt tăng lãi suất được kỳ vọng”, Charu Chanana, chiến lược gia đầu tư trưởng tại Saxo, cho biết, theo Reuters. “Một số vị thế bán yên đã được cắt giảm, nhưng vị thế vẫn có vẻ lớn, vì vậy đà tăng tiếp diễn của đồng yên có thể biến việc giảm đòn bẩy dần dần thành một quá trình đảo chiều nhanh hơn nhiều và tự củng cố.” Đồng yên đã tăng gần 5% trong tháng 9 so với những đồng tiền thường được ưa chuộng trong carry trade, bao gồm peso Mexico và lira Thổ Nhĩ Kỳ. Theo Masahiko Loo của State Street, một đợt đảo chiều tiếp theo có thể đẩy cặp USD-yên về vùng giữa 140 yên, do vị thế bán còn tồn đọng rất lớn.
Hệ quả đối với các thị trường toàn cầu không phải là giả thuyết hay chuyện ở đâu xa. Khi các nhà đầu tư vay yên để tài trợ cho những vị thế trong các tài sản có lợi suất cao hơn, đồng yên tăng giá khiến các khoản vay đó trở nên đắt đỏ hơn khi hoàn trả. Nếu mức tăng đủ mạnh, nó có thể buộc các quỹ sử dụng đòn bẩy bán những tài sản đó để bù đắp thua lỗ, tạo ra vòng phản hồi khuếch đại biến động trên thị trường cổ phiếu, trái phiếu và tiền tệ. Đây chính xác là điều đã xảy ra vào tháng 8 năm 2024, khi một đợt tăng lãi suất của BOJ gây chấn động các thị trường toàn cầu trong nhiều ngày. Lần này, mức độ rủi ro được cho là cao hơn. Giao dịch carry trade đã lớn hơn, các vị thế tập trung hơn và bối cảnh địa chính trị mong manh hơn. Giá dầu trên 100 USD/thùng, xung đột đang diễn ra giữa Mỹ và Iran, cùng quỹ đạo lạm phát khó đoán của Mỹ đều làm rủi ro cộng dồn.
Tuy nhiên, sẽ là sai lầm nếu chỉ coi đây là câu chuyện về một cuộc khủng hoảng sắp xảy ra. Đà tăng của đồng yên phản ánh một điều mang tính xây dựng hơn: quá trình bình thường hóa dần dần của một nền kinh tế đã trải qua cả một thế hệ trong tình trạng giảm phát và trì trệ. Lạm phát giá tiêu dùng của Nhật Bản vẫn duy trì trên mục tiêu 2% của BOJ, dao động trong khoảng 2,5-3% theo dữ liệu chính phủ gần đây. Ngân hàng trung ương thừa nhận nền kinh tế “đã phục hồi vừa phải”, dù cũng cảnh báo xuất khẩu sẽ bị ảnh hưởng bởi các mức thuế cao hơn bắt nguồn từ chính sách thương mại của Mỹ. GDP thực tế tăng 1,1% theo tốc độ hàng năm trong quý 4-6, đánh dấu quý tăng trưởng dương thứ ba liên tiếp, dù tiêu dùng tư nhân và đầu tư vốn đều suy yếu. Nikkei 225 đã chạm các mức cao kỷ lục, được hỗ trợ bởi đợt cắt giảm lãi suất gần đây của Fed và câu chuyện tái lạm phát rộng hơn.
Khía cạnh chính trị làm vấn đề thêm phức tạp. Thủ tướng Shigeru Ishiba sẽ từ chức, và Đảng Dân chủ Tự do cầm quyền đang tổ chức cuộc bầu cử lãnh đạo, với dự kiến năm ứng viên sẽ tham gia tranh cử. Chính BOJ cũng đã dẫn sự bất ổn chính trị trong nước như một yếu tố rủi ro. Kết quả của cuộc tranh cử lãnh đạo này sẽ định hình chính sách tài khóa trong những tháng tới và có thể ảnh hưởng đến tốc độ thắt chặt tiền tệ. Trong khi đó, Mỹ đã cho thấy sẵn sàng can thiệp vào thị trường tiền tệ cùng với Nhật Bản, như đã làm vào tháng 7 khi đồng yên chạm mức thấp nhất trong 40 năm. Bộ trưởng Tài chính Mỹ Scott Bessent đã đề cập khả năng Nhật Bản can thiệp thêm, còn nhà hoạch định chính sách của ECB Joachim Nagel cho biết hành động phối hợp có thể được hoan nghênh trong một số trường hợp. Lập trường hợp tác này cho thấy các nền kinh tế lớn không thờ ơ với diễn biến của đồng yên và sẵn sàng hành động nếu những biến động mất trật tự đe dọa sự ổn định tài chính.
Một nhà quan sát thận trọng nên theo dõi điều gì trong những tuần tới? Trước hết là tuyên bố chính sách của BOJ vào ngày 18 tháng 9 và cuộc họp báo sau đó của Thống đốc Ueda. Ngôn từ được sử dụng sẽ quan trọng không kém quyết định lãi suất. Nếu BOJ phát tín hiệu rằng các đợt tăng tiếp theo phụ thuộc vào dữ liệu và sẽ diễn ra dần dần, đồng yên có thể ổn định. Nếu ngân hàng ám chỉ tốc độ nhanh hơn, quá trình đảo chiều carry trade có thể tăng tốc. Thứ hai là phản ứng của các thị trường cổ phiếu toàn cầu, đặc biệt tại Mỹ, nơi các cổ phiếu công nghệ có định giá cao đã hưởng lợi không tương xứng từ nguồn vốn yên giá rẻ. Thứ ba là diễn biến giá dầu. Nếu dầu thô Brent tiếp tục duy trì trên 100 USD, áp lực lạm phát đối với Nhật Bản, một nước nhập khẩu năng lượng lớn, sẽ gia tăng, củng cố lý do để thắt chặt chính sách hơn.
Sự thật sâu xa hơn là kỷ nguyên tiền miễn phí từ Nhật Bản đang kết thúc. Trong nhiều năm, giao dịch carry trade bằng yên đóng vai trò như một khoản trợ cấp âm thầm cho các tài sản rủi ro toàn cầu, cho phép các nhà đầu tư vay rẻ và theo đuổi lợi nhuận ở nơi khác. Khoản trợ cấp đó hiện đang bị rút lại, không đột ngột mà đều đặn và có chủ đích. Thế giới đang thích nghi với một Nhật Bản không còn là ngoại lệ trước các quy tắc chính thống về tiền tệ. Quá trình điều chỉnh diễn ra suôn sẻ đến đâu sẽ phụ thuộc vào sự sáng suốt của các nhà hoạch định chính sách, sức chống chịu của thị trường và mức độ sẵn sàng của các nhà đầu tư trong việc nhận ra rằng cục diện đã thay đổi. Sự thức tỉnh của đồng yên không phải là một cuộc khủng hoảng. Đó là một sự điều chỉnh. Và những đợt điều chỉnh, dù gây khó chịu đến đâu, chính là cách thị trường tìm lại trạng thái cân bằng.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly