Fermsy

vip
Số năm 1.9Năm
Cấp cao nhất 0
Nhà sáng tạo Web3
Chưa có nội dung
một anh chàng ở DMV đã chờ 3 tiếng để gia hạn bằng lái.
đến quầy. máy quét bằng lái cũ của anh ấy, đánh dấu địa chỉ là "chưa được xác minh" rồi chuyển anh ấy sang một hàng khác.
hàng mới: thêm 2 tiếng nữa.
trong khi đó, danh tính của ai đó đã bị đánh cắp và được dùng để mở bốn thẻ tín dụng vào tháng trước, vậy mà ngân hàng không phát hiện ra thẻ nào cho đến khi chính người đó gọi cho họ.
hệ thống chẳng gặp vấn đề gì khi bắt một người thật phải chứng minh mình là người thật, đến hai lần.
nó chỉ không thể nhận ra khi ai đó không phải người thật.
Bố thuộc thế hệ bùng nổ dân số bảo tôi chỉ cần bớt uống vài ly latte là chẳng mấy chốc sẽ có đủ tiền trả trước.
Tôi kiếm được $58,000 một năm.
Giá nhà trung vị ở đây: $395,000. Trả trước 20%: $79,000.
Mỗi tháng tôi tiết kiệm được khoảng $350 nếu không có chuyện gì xảy ra.
Đó là 19 năm với những tháng hoàn hảo. Không xe hỏng, không phải chữa răng, không tăng tiền thuê nhà, không cuộc sống.
Ông ấy mua căn nhà đầu tiên năm 26 tuổi sau khi tiết kiệm được 4 tháng lương.
Rồi bảo tôi chỉ là chưa thật sự muốn có nó đến mức đó.
Người lao động từng gắn bó với cùng một công ty trong 20, 30, thậm chí 40 năm.
Sau đó, các công ty đã thay đổi thỏa thuận.
Các lãnh đạo được tăng lương hàng triệu đô la.
Cổ đông nhận được hàng tỷ đô la từ các chương trình mua lại cổ phiếu.
Trong khi đó, người lao động nhận được:
• tiền lương trì trệ
• chi phí chăm sóc sức khỏe cao hơn
• ít phúc lợi hơn
• sa thải
• thời gian làm việc dài hơn
Sau đó, các công ty tự hỏi:
“Tại sao người lao động không còn trung thành nữa?”
Bởi vì lòng trung thành là con đường hai chiều.
Bạn không thể liên tục cắt giảm phúc lợi của ai đó, kìm hãm tiền lương của họ
Không ai thực sự chuẩn bị cho bạn về những gì sẽ xảy ra khi cha mẹ bạn già đi.
Không phải phần cảm xúc. Mà là phần tài chính.
Một viện dưỡng lão có thể tốn hàng nghìn đô la mỗi tháng.
Medicare có thể không chi trả cho dịch vụ chăm sóc dài hạn mà gia đình bạn thực sự cần.
Vì vậy, sẽ có người phải trả tiền.
Có thể tiền đó đến từ khoản tiết kiệm của cha mẹ bạn.
Có thể đến từ tài khoản hưu trí của họ.
Có thể đến từ số tiền bạn từng hy vọng sẽ được thừa kế.
Và nếu họ hết tiền?
Đó sẽ trở thành vấn đề của bạn.
Bạn bắt đầu phụ giúp thanh toán các hóa đơn. Rồi tiền đi chợ. Rồi chi phí y tế. Rồi chi phí
Bạn có thể làm việc 40 giờ một tuần, đi làm mỗi ngày, tránh ăn ngoài, cắt giảm các gói đăng ký, chỉ mua hàng giảm giá mà vẫn cảm thấy túng thiếu.
Kiếm $18 một giờ thì thu nhập trước thuế hàng tháng của bạn vào khoảng $3,100.
Giờ hãy trừ thuế.
Sau đó trả hơn $1,500 tiền thuê nhà.
Cộng thêm khoản trả góp xe, bảo hiểm, xăng, thực phẩm, các hóa đơn tiện ích, hóa đơn điện thoại và mọi chi phí khác đi kèm với việc đơn giản là tồn tại.
Và chúng ta còn chưa nói đến chi phí chăm sóc trẻ, hóa đơn y tế, khoản vay sinh viên, thẻ tín dụng hay việc tiết kiệm cho hưu trí.
Rồi ai đó nói:
“Bạn chỉ cần lập ngân
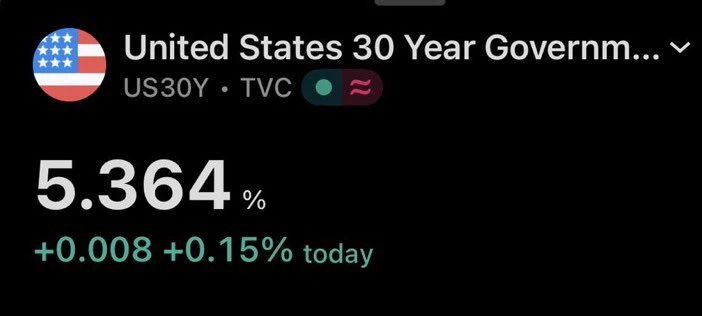
Vừa nhận ra rằng nếu bạn có $11m nhàn rỗi, chỉ riêng trái phiếu kho bạc kỳ hạn 30 năm cũng sẽ mang lại cho bạn khoảng $600k mỗi năm, được đảm bảo trong 30 năm tới.
Không cần việc làm. Không căng thẳng. Không cần canh thời điểm thị trường.
Tại sao bất kỳ ai có số tiền như vậy lại làm bất cứ điều gì khác?
(Ngoài ra, tại sao “chỉ cần có $11 million” lại được coi là vạch xuất phát cho những lời khuyên tài chính mà chẳng ai khác có thể áp dụng?)
post-image
Một người ở phòng gym của tôi đã ngừng đến vài tháng trước. Tuần trước tôi tình cờ gặp lại anh ấy và anh ấy nói rằng con gái mình mắc một căn bệnh tự miễn hiếm gặp.
7 tháng. Đó là khoảng thời gian để anh ấy tiêu sạch 15 năm tiền tiết kiệm. Chưa từng mắc nợ. Một doanh nghiệp anh ấy gây dựng từ con số không. Một quỹ học đại học dành cho con bé, chưa từng đụng đến kể từ khi con bé chào đời.
Tất cả đều biến mất. Không phải để phẫu thuật. Không phải cho bất kỳ phương pháp thử nghiệm nào. Chỉ là chi phí hàng tháng cho loại thuốc duy nhất giúp tình trạng của con bé ổn định, sau khi bảo hiểm chi trả,
Anh họ tôi làm $110k với tư cách là quản lý marketing. Trong bữa tối, anh ấy than rằng mình “chật vật lắm mới đủ sống.”
Chi tiêu thực tế mỗi tháng:
• Ly latte sữa yến mạch $6, sáng nào cũng uống
• Khoản thuê $58k SUV $780/tháng
• Căn hộ trung tâm thành phố $2,400/tháng với khung cảnh mà anh ấy chẳng bao giờ ở nhà để ngắm
• Đi Uber khắp nơi vì “đỗ xe rất phiền”
Anh ấy nhìn thẳng vào mắt tôi và nói: “$110k giờ chẳng đi đến đâu nữa. Tầng lớp trung lưu đã chết.”
Tôi không nói điều đó tại bàn ăn, nhưng sẽ nói ở đây:
Bạn không gặp vấn đề về thu nhập. Bạn gặp vấn đề về lối sống đang giả dạng một cuộc
Tôi không hiểu sức hấp dẫn của lương hưu.
Bạn cống hiến 30 năm trung thành và làm thêm giờ không lương cho một công ty
Chỉ để hy vọng họ không phá sản hoặc cắt giảm khoản đó trước khi bạn có thể nhận tiền
Quỹ chỉ số của tôi không cần tôi phải làm mãi ở một công việc lâu đến vậy mà vẫn tiếp tục chi trả 🙂
Tuần này, người hàng xóm của tôi ghé qua.
"Ê, bảo hiểm nhà của anh cũng bị tăng giá à? Bên tôi gửi thư nói mái nhà 'quá cũ', dù nó chưa bao giờ bị dột. Báo giá mới là $4,800, tăng từ $2,100 vào năm ngoái. Cảm giác như họ cố tình đẩy chúng ta ra khỏi thị trường vậy."
Ông ấy 71 tuổi. Sống nhờ An sinh xã hội. Đã ở trong căn nhà đó từ năm 1989. Đã trả hết khoản vay hơn một thập kỷ.
Giờ ông ấy mắc kẹt giữa khoản phí $4,800 không thể bỏ qua và việc thay mái nhà mà ông không đủ khả năng chi trả, chỉ để duy trì bảo hiểm cho một căn nhà mà ông đã hoàn toàn sở hữu.
Đây là chủ ý.
Chú tôi đã dành dụm từng đồng tiền dư thừa suốt 30 năm. Lái cùng một chiếc xe tải cho đến khi cửa xe bị rỉ sét xuyên thủng. Bỏ qua mọi kỳ nghỉ. Ông nói mình sẽ đi du lịch “khi mọi chuyện ổn thỏa”.
Được chẩn đoán mắc ALS ở tuổi 58. Hai năm sau, ông qua đời.
Khoản tiền tiết kiệm đã chi trả cho dịch vụ chăm sóc tại nhà mà ông cần trong những ngày cuối đời, rồi đến tang lễ, sau đó được chia cho bốn người con, những người hầu như không còn nhớ ông khi còn khỏe mạnh.
Ông đã dành cả đời chuẩn bị cho một tương lai chưa bao giờ xuất hiện để đón ông.
95% người trưởng thành tại Mỹ hiện cho rằng đất nước đang đối mặt với cuộc khủng hoảng khả năng chi trả.
Không phải 95% của một đảng phái chính trị. Không phải 95% của một nhóm thu nhập.
Mà là 95% của tất cả mọi người.
Đó không còn chỉ là một luận điểm để tranh luận nữa. Về cơ bản, đó là sự đồng thuận.
Lần cuối cùng có nhiều người Mỹ đồng tình về một điều như thế, tin tức khi đó cũng chẳng tốt đẹp gì.
Trump vừa cam kết “cổ tức” trị giá $5,000 cho mọi người trưởng thành Mỹ, nhưng chỉ khi Đảng Cộng hòa giành chiến thắng trong cuộc bầu cử giữa nhiệm kỳ vào tháng 11.
Chi phí: khoảng $1.35 nghìn tỷ cho 270 triệu người trưởng thành.
Nguồn tài trợ: doanh thu từ thuế quan và chính những mức thuế quan mà Tòa án Tối cao phần lớn đã bác bỏ hồi đầu năm nay.
Thâm hụt liên bang hiện đã được dự báo ở mức $2.1 nghìn tỷ trong năm nay.
Vậy lời cam kết là: trả cho bạn $5,000 từ nguồn tiền chưa thực sự có đủ, phụ thuộc vào kết quả bầu cử, trong khi chưa có dự luật nào được soạn thảo.
Đây là một chính sách kinh
Oracle đã cắt giảm 30.000 nhân sự trong năm nay. Giá cổ phiếu của họ lại tăng.
Meta đang cắt giảm thêm 1.000 việc làm trong bộ phận Reality Labs. Các công ty công nghệ đã công bố cắt giảm 155.000 việc làm tính đến tháng 8… tăng 52% so với năm ngoái, ngay cả khi tổng số vụ sa thải ở các lĩnh vực khác đang ở mức thấp nhất trong 4 năm.
Họ không gọi đó là “nền kinh tế đang tồi tệ”.
Họ gọi đó là “nâng cao hiệu quả”.
Vẫn là mất việc. Chỉ là một cách gọi nghe dễ chịu hơn, được lựa chọn đúng vào thời điểm diễn ra cuộc họp công bố kết quả kinh doanh hằng quý.
ORCL-1,31%
META+0,18%
Tiền lương đã tăng 6% trong năm nay.
Chỉ là không phải đối với bạn.
Nếu bạn thuộc nửa trên về thu nhập, tiền lương đã tăng 6%. Nếu bạn thuộc nửa dưới, tiền lương chỉ tăng 1,5%.
Cùng một năm. Cùng mức lạm phát. Cùng một quốc gia.
Các nhà kinh tế giờ đã có tên gọi cho điều này: nền kinh tế hình chữ K. Một đường đi lên. Một đường đi xuống. Họ chỉ không còn giả vờ rằng đó là một nền kinh tế duy nhất nữa.
Chủ nhà không còn bán nhà nữa. Họ vô tình trở thành chủ cho thuê.
Họ đang hưởng khoản thế chấp 3%. Bán nhà đồng nghĩa với việc phải chấp nhận khoản thế chấp 7% cho ngôi nhà tiếp theo.
Vì vậy, thay vì bán, họ cho thuê căn nhà đó và không mua nhà ở nơi khác.
Mỗi căn nhà không được đưa ra thị trường là một cơ hội ít đi cho người mua nhà lần đầu.
Họ không cố tình găm giữ nhà.
Các con số đơn giản khiến việc ở yên trở nên có lợi hơn chuyển đi.
Bố tôi, thuộc thế hệ bùng nổ dân số, bảo tôi cứ đợi đến 67 tuổi rồi hãy nhận An sinh Xã hội, “nhận đủ quyền lợi hoặc không nhận gì cả.”
Dù vậy, ông vẫn nghỉ hưu ở tuổi 62, với khoản lương hưu đủ trả tiền thế chấp, cộng thêm An sinh Xã hội nhận sớm và một căn nhà đã trả hết nợ.
Tôi đã tính thử việc chờ đến 67 tuổi.
Mức trợ cấp trung bình hằng tháng ở tuổi 67: $2,000.
Chỉ riêng tiền thuê nhà nơi tôi sống: $1,850.
Ông đã làm việc 38 năm để nhận một khoản trợ cấp chỉ vừa đủ trả tiền thuê nhà, trong một hệ thống mà ông bảo tôi không cần lo vì “nó sẽ luôn tồn tại.”
Ông không sai. Nó sẽ vẫn tồn tại.
Đã sang tháng mới! 🥳
chuyện gì đang xảy ra vậy??
post-image
yay! cuối tuần rồi 🎉