Bài viết này dựa trên định nghĩa và khuôn khổ phát hành ròng về sự thu hẹp nguồn cung stablecoin. Nội dung tập trung vào sự phân tách giữa thanh toán và giao dịch, yếu tố thường gây nhầm lẫn trong các bảng điều khiển hiển thị những “mạng lưới sôi động” bên cạnh đường biểu diễn tổng vốn hóa thị trường stablecoin đang thu hẹp hoặc đi ngang. Mục tiêu là giải thích vì sao khối lượng giao dịch và việc sử dụng stablecoin cho thanh toán hằng ngày có thể tăng, trong khi lượng đô la đang được lưu giữ dưới dạng USDT, USDC và stablecoin của các tổ chức phát hành khác không nhất thiết phải tăng với cùng tốc độ.
Những điểm chính
- Nguồn cung lưu hành là một đại lượng tồn lượng, còn khối lượng thanh toán là một đại lượng dòng chảy. Các mạng lưới thanh toán sôi động không đòi hỏi lượng token lưu hành phải lớn hơn nếu cùng một số token được luân chuyển nhanh hơn trong hoạt động hằng ngày.
- Hoạt động phát hành và quy đổi gộp có thể đồng thời ở mức lớn, trong khi phát hành ròng gần bằng 0. Vì vậy, tổng lượng token lưu hành hầu như không thay đổi dù các dịch vụ trên thị trường sơ cấp vẫn hoạt động sôi động.
- Nhu cầu giao dịch đối với thanh khoản stablecoin mới trên các sàn giao dịch có thể giảm, ngay cả khi người tiêu dùng, thương nhân và doanh nghiệp mở rộng việc sử dụng stablecoin cho thanh toán.
- Chi phí cơ hội và các sản phẩm tiền mặt trên chuỗi không phải stablecoin có thể hạn chế nhu cầu gửi những khoản đô la nhàn rỗi không mang lại lợi suất tương tự tiền gửi ngân hàng.
- Hãy xem các chỉ số khối lượng thanh toán và chỉ số nguồn cung là những ước tính bổ trợ, không thể hoán đổi cho nhau khi đánh giá mức độ chấp nhận stablecoin của toàn bộ thị trường tiền mã hóa.
Nguồn cung là tồn lượng, thanh toán là dòng chảy
Nguồn cung lưu hành đặt ra câu hỏi: hiện có bao nhiêu token stablecoin đang tồn tại? Khối lượng thanh toán và số lượng giao dịch đặt ra câu hỏi: giá trị đã được chuyển bao nhiêu lần trong một khoảng thời gian? Nguồn cung stablecoin thực sự đo lường lượng token có tính chất tương tự tiền mặt đang lưu hành, chứ không đo lường cường độ giao dịch, Tổng giá trị bị khóa trong DeFi hay “nguồn vốn nhàn rỗi” chỉ được giữ trên các sàn giao dịch. Một ví có thể thanh toán cho nhiều đối tác bằng cùng một lượng USDC mà không cần phát hành thêm token. Theo nghĩa đó, tốc độ luân chuyển có thể thay thế cho việc mở rộng lượng token lưu hành, cho phép hoạt động thanh toán tăng lên trên một lượng tài sản tương đối cố định.
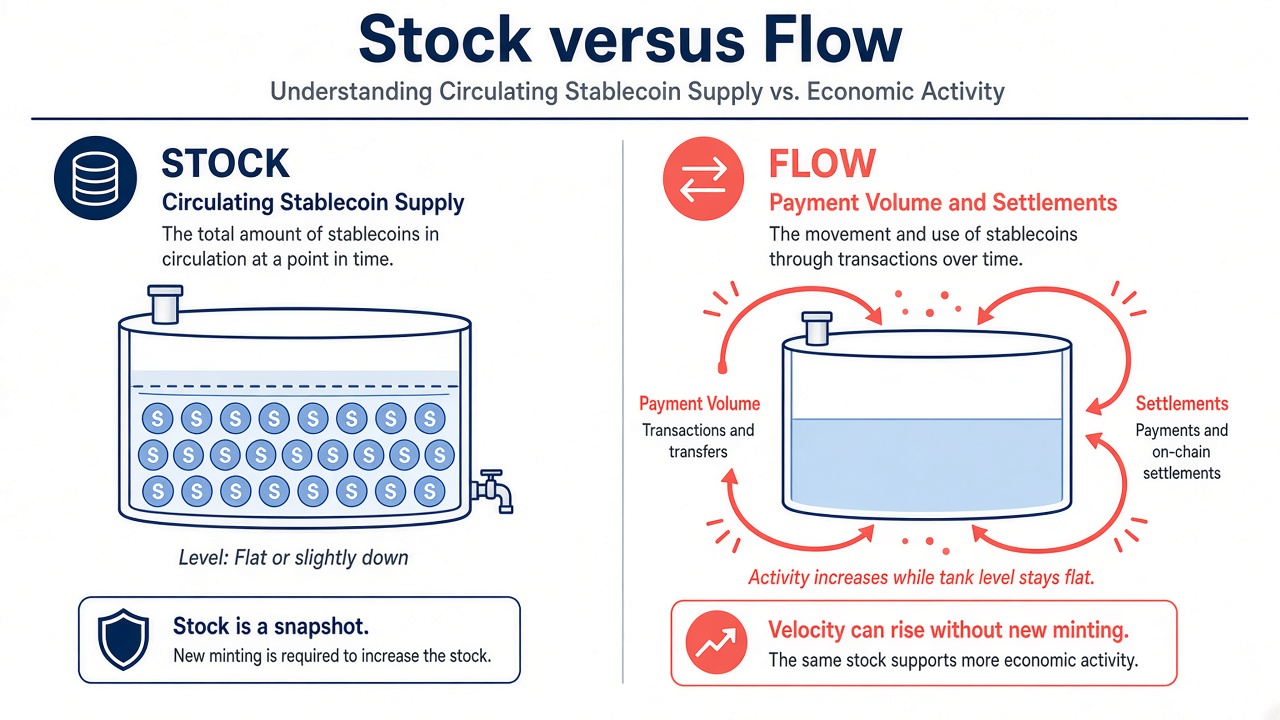
Hình 1. Bên trái: nguồn cung lưu hành, tức tồn lượng, có thể đi ngang hoặc giảm. Bên phải: dòng tiền thanh toán và quyết toán vẫn có thể tăng nhờ tốc độ luân chuyển cao hơn.
Các bài viết trên truyền thông trong năm 2026 đã nhấn mạnh những giai đoạn mà tổng giá trị thị trường stablecoin, tức tổng vốn hóa thị trường stablecoin được nhiều bảng điều khiển trích dẫn, gần như không thay đổi, trong khi giá trị danh nghĩa thanh toán được báo cáo và khối lượng giao dịch lại tăng đáng kể. Các ước tính từ những công ty dữ liệu blockchain và thông tin công bố của tổ chức phát hành có thể khác nhau về con số đô la chính xác, nhưng cơ chế đứng sau các tiêu đề đó vẫn nhất quán khi phân biệt tồn lượng và dòng chảy: hoạt động có thể tăng trên một lượng token gần như cố định.
Các phương pháp tính khối lượng đã điều chỉnh cũng rất quan trọng trong trường hợp này. Khối lượng chuyển trên chuỗi thô có thể tính trùng các bước chuyển qua cầu nối, sàn giao dịch hoặc dịch vụ trộn, vì vậy các nhà nghiên cứu thường công bố những ước tính đã lọc về khối lượng thanh toán “kinh tế” hoặc “đã điều chỉnh”. Những ước tính rõ nét hơn này vẫn có thể tăng trong khi nguồn cung lưu hành đi ngang. Do đó, việc theo dõi khối lượng giao dịch trả lời câu hỏi về tiện ích, tức stablecoin được sử dụng với cường độ như thế nào, thay vì câu hỏi về lượng token lưu hành, tức lượng đô la đang tồn tại dưới dạng stablecoin lớn đến đâu.
Các doanh nghiệp thanh toán hóa đơn, trả tiền cho nhà cung cấp hoặc vận hành dịch vụ chấp nhận tiền mã hóa tại điểm bán có thể làm tăng khối lượng thanh toán mà không cần tổ chức phát hành tạo thêm token nếu số dư hiện có đã được các bộ phận ngân quỹ, đơn vị xử lý thanh toán hoặc dịch vụ ví nắm giữ. Hoạt động chuyển tiền bán lẻ cũng tuân theo logic tương tự: các giao dịch nhỏ lặp lại nhiều lần sẽ tái sử dụng cùng một lượng token lưu hành. Vì vậy, xu hướng toàn cầu về khối lượng giao dịch stablecoin phản ánh hoạt động quyết toán và việc lựa chọn mạng lưới cũng nhiều như phản ánh hoạt động phát hành mới. Các yếu tố thúc đẩy tăng trưởng khối lượng thường bao gồm mạng lưới có chi phí thấp hơn, công cụ dành cho thương nhân và hoạt động chi trả xuyên biên giới, thay vì một kho token nhàn rỗi lớn hơn.
Nhu cầu thanh khoản cho giao dịch và tốc độ luân chuyển trong thanh toán
Phần lớn nhu cầu phát hành trong lịch sử đến từ các nhà giao dịch cần token neo theo đô la làm tài sản định giá cho các cặp giao dịch giao ngay, làm tài sản thế chấp hoặc làm nguồn vốn nhàn rỗi trên sàn giao dịch. Khi khối lượng giao dịch trên các sàn tiền mã hóa lớn hạ nhiệt, nhu cầu được cấp phép để phát hành token mới có thể giảm, ngay cả khi các token hiện có vẫn nằm trong ví hoặc được chuyển qua các dịch vụ thanh toán. Hoạt động sử dụng sổ lệnh trên sàn và hoạt động thanh toán của người tiêu dùng đều là những kênh luân chuyển đô la có liên quan, nhưng không dùng chung một đường cầu.
Các trường hợp sử dụng cho thanh toán và quyết toán, như chuyển tiền, quyết toán cho thương nhân, thử nghiệm trả lương và chuyển tiền giữa các ví, có thể tăng theo một quỹ đạo khác. Những dòng tiền này thường tái sử dụng các số dư hiện có. Thông tin công bố theo mô hình của Circle đã cho thấy có những quý mà hoạt động phát hành và quy đổi đều ở mức rất lớn và gần như triệt tiêu lẫn nhau, khiến USDC lưu hành chỉ thay đổi rất ít dù hoạt động trên thị trường sơ cấp diễn ra mạnh mẽ. Mô hình này phù hợp với sự bùng nổ thanh toán và mức độ chấp nhận dịch vụ quyết toán tăng lên, nhưng không làm mở rộng lượng token lưu hành ròng.
Mức độ tập trung cũng có ý nghĩa. Tỷ trọng khối lượng thanh toán tăng trên một vài mạng lưới hoặc một vài tổ chức phát hành có thể được đưa tin như “mức độ chấp nhận thanh toán bằng tiền mã hóa”, trong khi tổng nguồn cung lưu hành của tất cả tổ chức phát hành vẫn đi ngang. Thị phần của USDT trong tổng vốn hóa thị trường stablecoin thậm chí có thể tăng trong một giai đoạn thu hẹp nếu các tổ chức phát hành khác quy đổi nhanh hơn, đây là một lý do khác để không xem một mã token là đại diện cho toàn bộ thị trường. Hãy luôn kiểm tra xem chuỗi khối lượng là dữ liệu toàn cầu hay chỉ áp dụng cho một nền tảng, đồng thời xem chuỗi nguồn cung là dữ liệu tổng hợp hay chỉ áp dụng cho một mã token. Bên cạnh định nghĩa về sự thu hẹp, phát hành ròng stablecoin phân tách hoạt động phát hành và quy đổi để đưa ra một thay đổi ròng có thể kiểm chứng.
Các doanh nghiệp và đơn vị xử lý thanh toán có thể muốn duy trì lượng vốn lưu động tinh gọn: họ sử dụng stablecoin như một lớp trung chuyển sang tiền tệ địa phương hoặc tài khoản ngân hàng, thay vì duy trì một khoản dự trữ nhàn rỗi lớn. Cách vận hành này làm tăng khối lượng thanh toán và số lượt quyết toán được đo lường, nhưng không làm tăng tương ứng lượng đô la đang tồn tại dưới dạng nguồn cung stablecoin.
Hoạt động phát hành và quy đổi triệt tiêu lẫn nhau: thị trường sơ cấp sôi động, lượng token lưu hành đi ngang
Thị trường sơ cấp có thể hoạt động hết sức sôi động mà không làm thay đổi lượng token lưu hành cuối kỳ. Nếu các tổ chức đủ điều kiện phát hành một lượng đô la lớn và quy đổi xấp xỉ cùng một lượng trong cùng quý, hoạt động gộp sẽ gần như tăng gấp đôi, trong khi phát hành ròng gần bằng 0. Các bảng điều khiển chỉ biểu diễn nguồn cung lưu hành sẽ trông như bị “đóng băng”, dù các quy trình vận hành của tổ chức phát hành và dịch vụ quy đổi kết nối với ngân hàng vẫn bận rộn chuyển đô la vào và ra khỏi các mạng lưới tiền mã hóa.
Hoạt động giao dịch trên thị trường thứ cấp quanh mức neo cũng có thể tiếp tục sôi động mà không cần phát hành thêm token. Hoạt động bảo vệ mức neo và kinh doanh chênh lệch giá thường sử dụng lượng tài sản đã lưu hành trên các sàn giao dịch, bàn giao dịch OTC và ví của các nhà tạo lập thị trường. Việc luân chuyển lượng tài sản này có thể làm tăng khối lượng chuyển được ghi nhận mà không thay đổi tổng lượng token đang lưu hành, tức là phần thị trường thứ cấp của thị trường sơ cấp và thứ cấp của stablecoin.
Khi công bố các ước tính về “tiện ích”, các nhà phân tích đôi khi so sánh khối lượng thanh toán đã điều chỉnh với vốn hóa thị trường, tạo ra một tỷ lệ tương tự tốc độ luân chuyển. Tỷ lệ này có thể tăng trong khi vốn hóa thị trường, tức tổng số đô la được đại diện bởi nguồn cung lưu hành, giảm hoặc đi ngang. Sự phân kỳ này là điều có thể dự đoán nếu cùng một lượng token lưu hành được các hộ gia đình, doanh nghiệp và dịch vụ trên chuỗi sử dụng thường xuyên hơn.
Hoạt động quy đổi đưa đô la trở lại tài khoản ngân hàng sẽ làm giảm lượng token lưu hành, còn các khoản thanh toán giữ đô la trong ví tiền mã hóa thì không. Việc nhầm lẫn giữa hai luồng này là một lý do phổ biến khiến mọi người cho rằng mỗi tuần thanh toán sôi động đều phải làm nguồn cung tăng lên.
Vì sao người nắm giữ có thể không muốn mở rộng lượng token nhàn rỗi
Khi lợi suất trái phiếu chính phủ kỳ hạn ngắn hấp dẫn, việc nắm giữ các khoản tiền thanh toán lớn không sinh lãi có thể bị xem là tốn kém hơn so với tín phiếu kho bạc, quỹ thị trường tiền tệ hoặc các sản phẩm tiền mặt được token hóa. Một phần vốn có thể rời khỏi nhóm “nguồn cung stablecoin” được thống kê mà không rời khỏi lĩnh vực tài chính số: bộ phận ngân quỹ của doanh nghiệp và các quỹ hoạt động native trên thị trường tiền mã hóa có thể gửi đô la vào những công cụ nằm ngoài tổng stablecoin, đồng thời vẫn sử dụng stablecoin như một lớp trung chuyển mỏng cho các khoản thanh toán.
Các thiết kế quản lý giới hạn việc tổ chức phát hành trả lãi cho người nắm giữ có thể củng cố động lực chi phí cơ hội đối với các số dư nhàn rỗi, ngay cả khi mạng lưới thanh toán và dịch vụ dành cho thương nhân tiếp tục phát triển. Trong bối cảnh đó, mức độ chấp nhận thanh toán có thể tăng trong khi mong muốn lưu trữ một lượng stablecoin lớn lại giảm. Không điểm nào trong số này là khuyến nghị giao dịch. Những điểm này chỉ giải thích vì sao tăng trưởng khối lượng thanh toán và tăng trưởng lượng token lưu hành có thể tách rời, đồng thời vì sao tiền mặt trong ngân hàng, số dư trên sàn và nguồn cung lưu hành có thể diễn biến khác nhau trong cùng một tháng.
Việc sử dụng bất hợp pháp và hoạt động sàng lọc tuân thủ cũng ảnh hưởng đến cách các nhà nghiên cứu diễn giải khối lượng. Đội ngũ tuân thủ tại các sàn giao dịch và dịch vụ thanh toán có thể lọc hoặc trì hoãn các luồng tiền. Vì vậy, các ước tính khối lượng được công bố đã bao hàm những giả định về việc giao dịch chuyển tiền nào được tính là hoạt động sử dụng mang tính kinh tế. Nguồn cung đi ngang cùng khối lượng đã lọc tăng lên vẫn phù hợp với câu chuyện về tốc độ luân chuyển, chứ không phải là một mâu thuẫn. Trong tương lai, hoạt động quyết toán trên chuỗi có thể tiếp tục mở rộng, làm tăng hoạt động thanh toán trên một lượng token lưu hành tăng chậm nếu ví, các kênh đưa tiền vào của ngân hàng và dịch vụ dành cho thương nhân tiếp tục tái sử dụng cùng một lượng đô la hiệu quả hơn.
Cách đọc sự phân kỳ
- Hãy hình dung nguồn cung lưu hành, tức tồn lượng, và khối lượng thanh toán/chuyển tiền, tức dòng chảy, trên hai trục riêng biệt. Không bao giờ xem một biểu đồ là yếu tố thay thế cho biểu đồ còn lại.
- Kiểm tra phát hành ròng của tổ chức phát hành, thay vì chỉ xem các tiêu đề về hoạt động phát hành gộp hoặc một đợt tăng đột biến khối lượng trong một ngày trên các sàn giao dịch.
- So sánh xu hướng khối lượng giao dịch với xu hướng khối lượng thanh toán khi có cả hai ước tính, đồng thời lưu ý liệu chuỗi thanh toán chủ yếu phản ánh hoạt động của doanh nghiệp hay bán lẻ.
- Xem xét liệu vốn có chuyển sang các sản phẩm tiền mặt không phải stablecoin, vốn có thể bị một số chỉ số loại khỏi tổng tỷ trọng đô la dưới dạng stablecoin hay không.
- Sử dụng cách đọc thanh khoản stablecoin đối với số dư trên sàn như một chuỗi dữ liệu thứ ba, bên cạnh các tín hiệu quy đổi qua ngân hàng và khối lượng thanh toán trên chuỗi.
- Ưu tiên các phương pháp công bố ước tính khối lượng đã điều chỉnh khi khối lượng chuyển tiền thô trên thị trường tiền mã hóa có vẻ bị thổi phồng bởi các bước chuyển giả tạo hoặc dịch vụ nội bộ.
Tóm tắt
Hoạt động thanh toán có thể tăng trong khi nguồn cung stablecoin đi ngang hoặc thu hẹp vì lượng token lưu hành không đồng nghĩa với tốc độ luân chuyển. Nhu cầu phát hành do giao dịch trên các sàn, tốc độ luân chuyển trong hoạt động thanh toán hằng ngày, các luồng tiền trên thị trường sơ cấp triệt tiêu lẫn nhau thông qua những dịch vụ kết nối với ngân hàng và chi phí cơ hội của các khoản đô la nhàn rỗi đều góp phần giải thích sự phân tách này. Doanh nghiệp có thể tăng khối lượng quyết toán và mức độ chấp nhận mạng lưới thanh toán mà không mở rộng tổng lượng stablecoin lưu hành. Hãy xem sự phân tách giữa thanh toán và lượng token lưu hành cùng với định nghĩa về sự thu hẹp trước khi coi bất kỳ đường dữ liệu nào trên bảng điều khiển là kết luận về toàn bộ thị trường tiền mã hóa.
Câu hỏi thường gặp
Vì sao thanh toán bằng stablecoin có thể tăng trong khi nguồn cung giảm?
Vì nguồn cung tính số token đang lưu hành, còn thanh toán tính số lần giá trị được chuyển đi. Cùng một lượng token có thể quyết toán nhiều hoạt động hơn nếu tốc độ luân chuyển tăng, hoặc hoạt động phát hành và quy đổi có thể triệt tiêu lẫn nhau, khiến lượng token lưu hành không tăng dù hoạt động sử dụng và khối lượng thanh toán tăng.
Khối lượng thanh toán cao hơn có đòi hỏi phải phát hành thêm stablecoin không?
Không nhất thiết. Hoạt động phát hành sẽ mở rộng lượng token lưu hành khi phát hành ròng là dương. Tốc độ luân chuyển cao có thể đáp ứng nhiều khoản thanh toán hơn cho hộ gia đình và doanh nghiệp trên một lượng token tương tự, đặc biệt khi đô la được tái luân chuyển qua ví, đơn vị xử lý thanh toán và sàn giao dịch mà không quay trở lại ngân hàng thông qua hoạt động quy đổi.
Hoạt động phát hành gộp và phát hành ròng khác nhau như thế nào?
Phát hành gộp là số token mới được tạo ra, còn phát hành ròng là số token phát hành sau khi trừ đi lượng quy đổi. Hoạt động phát hành gộp lớn cùng với lượng quy đổi tương ứng có thể khiến nguồn cung lưu hành, cũng như tổng số đô la được tính trong các ước tính vốn hóa thị trường, gần như không thay đổi trong khi các dịch vụ trên thị trường sơ cấp vẫn hoạt động sôi động.
Nguồn cung stablecoin đi ngang có phải lúc nào cũng là tín hiệu tiêu cực cho thị trường tiền mã hóa không?
Không. Nguồn cung đi ngang có thể phản ánh các số dư được tái sử dụng, hoạt động thanh toán tăng mà không kéo theo nhu cầu thanh khoản giao dịch mới trên sàn, hoặc sự chuyển dịch sang các sản phẩm tiền mặt nằm ngoài tỷ trọng stablecoin trong tổng lượng đô la trên chuỗi. Đây là thông tin bổ sung cho các nhận định về mức độ chấp nhận tiền mã hóa, không phải một tín hiệu độc lập cho thấy thị trường sẽ sụt giảm.
Nếu chỉ muốn tìm hiểu định nghĩa, người đọc nên bắt đầu từ đâu?
Hãy bắt đầu với phần định nghĩa và khuôn khổ phát hành ròng về sự thu hẹp nguồn cung stablecoin, sau đó sử dụng trang này để tìm hiểu sự phân tách giữa thanh toán và lượng token lưu hành, cách đọc khối lượng, cũng như cách doanh nghiệp sử dụng stablecoin mà không mở rộng lượng token nhàn rỗi.