Sự khác biệt đó rất quan trọng khi chỉ vài giây hoặc vài phút cũng có thể làm thay đổi một thiết lập. Nhà giao dịch theo breakout có thể quan tâm nhiều nhất đến việc giá chạm mức cao của phiên, trong khi nhà giao dịch theo pullback có thể chờ giá quay lại đường VWAP. Hiểu rõ từng tham chiếu thực sự đo lường điều gì sẽ giúp các nhà giao dịch lướt sóng không dùng cùng một tín hiệu cho hai mục đích khác nhau.
Những điểm chính
-
Mức cao/thấp trong phiên đánh dấu các ranh giới giá tĩnh, cho biết mức giá cao nhất và thấp nhất được giao dịch trong một phiên giao dịch xác định.
-
VWAP là giá trung bình động theo khối lượng, thay đổi khi giá và khối lượng giao dịch tích lũy trong suốt phiên.
-
Mức cao và thấp trong phiên nhìn chung phù hợp hơn để xác định các mức breakout, còn VWAP hữu ích hơn cho việc phân tích giá trị hợp lý, xác nhận xu hướng và giao dịch pullback.
-
Giá duy trì trên VWAP có thể củng cố nhận định tăng giá trong ngày, còn giá duy trì dưới VWAP có thể cho thấy áp lực giảm giá.
-
Kết hợp mức cao/thấp trong phiên với VWAP có thể cung cấp cho các nhà giao dịch lướt sóng cả cấu trúc thị trường lẫn xác nhận từ khối lượng, nhưng không tín hiệu nào bảo đảm kết quả trong tương lai.
Mức cao/thấp trong phiên và VWAP: Sự khác biệt cốt lõi
Sự khác biệt đơn giản nhất là ranh giới giá so với giá trung bình.
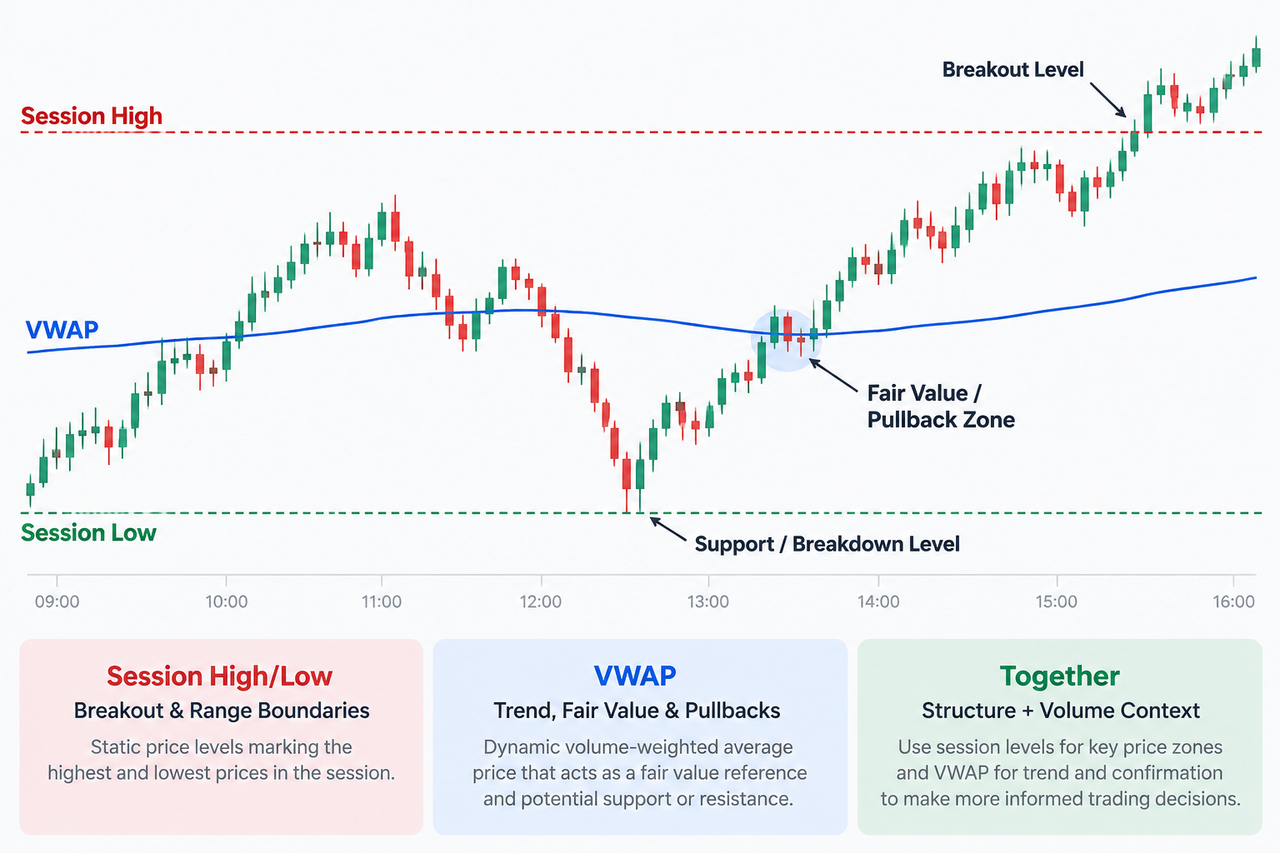
Mức cao/thấp trong phiên ghi nhận mức giá cao nhất và thấp nhất đạt được trong một phiên được lựa chọn. Khi đã được thiết lập, các mức này trở thành những tham chiếu hỗ trợ và kháng cự dễ quan sát. Giá vượt lên trên mức cao của phiên có thể báo hiệu động lực mua mạnh, còn giá giảm xuống dưới mức thấp của phiên có thể phản ánh áp lực bán mạnh hơn.
VWAP hoạt động theo cách khác. Chỉ báo VWAP tính giá trung bình và dành trọng số lớn hơn cho những mức giá có khối lượng giao dịch cao hơn. Vì vậy, VWAP phản ứng với cả diễn biến giá lẫn mức độ tham gia thị trường.
| Tính năng |
Mức cao/thấp trong phiên |
VWAP |
| Dữ liệu chính |
Giá |
Giá + khối lượng |
| Loại mức |
Ranh giới tĩnh của phiên |
Giá trung bình động |
| Cách sử dụng chính trong giao dịch lướt sóng |
Breakout và bị từ chối giá |
Xu hướng, giá trị hợp lý, pullback |
| Đặt lại |
Phiên mới được xác định |
Thông thường là mỗi phiên giao dịch |
| Hỗ trợ/kháng cự |
Tham chiếu ngang |
Hỗ trợ/kháng cự động |
| Xác nhận khối lượng |
Không |
Được tích hợp trong phép tính |
| Điểm yếu phổ biến |
Breakout giả |
Độ trễ trong thị trường biến động nhanh hoặc đi ngang |
Các mức trong phiên cũng khác với mức cao/thấp trong ngày. Mức cao hoặc thấp trong ngày bao quát toàn bộ ngày giao dịch, còn mức cao hoặc thấp trong phiên có thể chỉ tập trung vào một khung thời gian thị trường cụ thể.
Cách VWAP tính giá trung bình và giá trị hợp lý
VWAP là viết tắt của Volume Weighted Average Price, tức giá trung bình theo khối lượng. Công thức cơ bản là:
VWAP = Σ(Giá × Khối lượng) / Σ(Khối lượng)
Biểu đồ thường sử dụng giá điển hình được tính từ mức cao, mức thấp và giá đóng cửa của mỗi khoảng thời gian, sau đó nhân giá trị đó với khối lượng. Giá trị giá-khối lượng tích lũy được chia cho khối lượng tích lũy.
Việc tính trọng số theo khối lượng có ý nghĩa quan trọng. Đường trung bình động đơn giản chỉ sử dụng giá trong quá khứ, còn VWAP cũng đưa khối lượng giao dịch vào phép tính. Do đó, hai biến động giá có cùng quy mô không nhất thiết tác động như nhau đến VWAP.
Investor.gov của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đưa Volume-Weighted Average Price (VWAP) vào bảng thuật ngữ dành cho nhà đầu tư, trong khi CME Group sử dụng các phép tính dựa trên VWAP cho nhiều mức giá định chuẩn thị trường, cho thấy việc định giá theo khối lượng cũng được ứng dụng trong hạ tầng thị trường chuyên nghiệp.
Khác với đường trung bình động thông thường, VWAP của phiên thường được đặt lại vào đầu mỗi phiên giao dịch. VWAP neo thay đổi điểm bắt đầu đó, cho phép nhà giao dịch tính giá trung bình theo trọng số từ một sự kiện, đỉnh dao động, đáy dao động hoặc tham chiếu khác được lựa chọn.
VWAP có phù hợp hơn cho giao dịch trong ngày và xác định xu hướng thị trường không?
VWAP chủ yếu là công cụ giao dịch trong ngày vì việc đặt lại theo phiên khiến hoạt động giao dịch của ngày hiện tại trở thành yếu tố trọng tâm trong phép tính.
Nếu giá duy trì trên đường VWAP, nhà giao dịch thường nhận định phiên giao dịch có xu hướng tăng. Nếu giá duy trì dưới đường này, nhận định nhìn chung là giảm. Giá liên tục cắt VWAP nhưng ít có diễn biến tiếp nối có thể cho thấy một thị trường đi ngang biến động.
Vì vậy, VWAP hữu ích như một công cụ xác nhận xu hướng, nhưng vẫn là chỉ báo có độ trễ vì được tính từ các giao dịch đã xảy ra.
Ví dụ, hãy giả sử BTC tăng vượt VWAP ngay sau khi thị trường bắt đầu sôi động, điều chỉnh rồi bật lên từ VWAP với khối lượng gia tăng. Nhà giao dịch lướt sóng có thể đánh giá cú bật từ VWAP này khác với việc giá chỉ chạm đường VWAP, vì diễn biến giá và xác nhận từ khối lượng đang cùng chỉ về một hướng.
Một nhà giao dịch kiểm tra thiết lập đó trên một cặp đang hoạt động, chẳng hạn như thị trường BTC/USDT trên Gate.com, có thể so sánh đường VWAP với giá hiện tại, dữ liệu khối lượng và các mức trong phiên gần đó thay vì đánh giá chỉ báo một cách riêng lẻ.
Vì sao mức cao/thấp trong phiên quan trọng đối với giao dịch lướt sóng và giao dịch ngoại hối?
Mức cao/thấp trong phiên cho nhà giao dịch lướt sóng biết nơi giá đã không thể tiếp tục di chuyển xa hơn trong một phiên giao dịch.
Điều này khiến các mức đó đặc biệt hữu ích quanh những đợt breakout. Nếu giá tăng hướng đến mức cao của phiên nhiều lần trước khi cuối cùng vượt qua với khối lượng gia tăng, người mua có thể đang trở nên quyết liệt hơn. Việc phá vỡ mức thấp của phiên có thể cho thấy động lực thị trường ngược lại.
Mức cao và thấp của các phiên trước cũng có thể tiếp tục giữ vai trò quan trọng. Những người tham gia thị trường thường theo dõi chúng như các mức hỗ trợ và kháng cự tiềm năng vì các cực trị trước đó là những tham chiếu giá rõ ràng, nơi lệnh cắt lỗ, lệnh breakout hoặc thanh khoản chờ khớp có thể tập trung.
Khái niệm này cũng phổ biến trong giao dịch ngoại hối, nơi những người tham gia thị trường phân biệt các phiên giao dịch châu Á, London và New York. Thị trường tiền điện tử hoạt động suốt ngày đêm, nên định nghĩa chính xác về phiên phụ thuộc vào cài đặt biểu đồ và chiến lược của nhà giao dịch.
Mức cao/thấp trong phiên hay VWAP cho quyết định giao dịch sáng suốt hơn?
Không công cụ nào cần được sử dụng riêng lẻ.
Một thiết lập thực tế kết hợp mức cao/thấp trong phiên với VWAP sử dụng ranh giới của phiên để xác định nơi đang xảy ra điều gì đó quan trọng, còn VWAP được dùng để đánh giá điều kiện trong ngày trên phạm vi rộng hơn.
Giả sử giá duy trì trên VWAP và dần tiến đến mức cao của phiên. Một cú breakout vượt qua mức đó mang lại thông tin khác với một cú breakout xảy ra khi giá liên tục giảm xuống dưới VWAP. Thiết lập đầu tiên có sự đồng thuận với xu hướng, còn thiết lập thứ hai có các tín hiệu mâu thuẫn.
Điều ngược lại cũng áp dụng gần mức thấp của phiên. Giá phá vỡ mức thấp trong khi vẫn nằm dưới VWAP có thể củng cố nhận định về xu hướng giảm. Nếu giá chỉ phá vỡ mức thấp trong thời gian ngắn rồi nhanh chóng phục hồi lên trên cả mức này và VWAP, cú breakout có vẻ như đã thất bại.
Cách tiếp cận bổ trợ này tương tự việc sử dụng SuperTrend cùng với VWAP: một tham chiếu giúp xác định hướng đi, trong khi tham chiếu còn lại bổ sung bối cảnh về vị trí của giá.
VWAP có hoạt động như vùng hỗ trợ và kháng cự động không?
VWAP có thể hoạt động như vùng hỗ trợ hoặc kháng cự động, đặc biệt khi những người tham gia thị trường đã tôn trọng xu hướng trong ngày đang thịnh hành.
Trong một đợt tăng giá, những lần giá điều chỉnh về VWAP có thể thu hút người mua. Trong một đợt giảm giá, các đợt hồi phục hướng đến đường VWAP có thể gặp áp lực bán. Chiến lược pullback về VWAP thường chờ giá chạm VWAP rồi tìm kiếm phản ứng, thay vì vào lệnh chỉ vì giá đã chạm đường này.
Một số nhà giao dịch vẽ dải VWAP ở phía trên và phía dưới đường trung tâm. Các vùng giá này có thể giúp xác định những biến động bị kéo giãn hoặc các khu vực có khả năng hồi quy về giá trị trung bình, tương tự như các dải biến động. Tuy nhiên, logic của chúng khác với Dải Bollinger: Dải Bollinger được tính từ lịch sử giá và độ lệch chuẩn, còn VWAP neo vào hoạt động giao dịch theo khối lượng của phiên.
Các nhà giao dịch so sánh những công cụ trong ngày mang tính động cũng có thể sử dụng VWAP so với EMA, vì EMA nhấn mạnh các quan sát giá gần đây nhưng không tính trọng số theo khối lượng giao dịch.
Sử dụng VWAP làm chuẩn đánh giá khớp lệnh
VWAP không chỉ được sử dụng cho các tín hiệu trên biểu đồ. Nhà đầu tư tổ chức, quỹ phòng hộ và các nhà giao dịch chuyên nghiệp khác có thể sử dụng VWAP làm chuẩn đánh giá khớp lệnh khi đánh giá liệu các lệnh lớn có được thực hiện hiệu quả hay không.
Về mặt khái niệm, người mua đạt được mức giá khớp lệnh trung bình thấp hơn VWAP liên quan đã thực hiện giao dịch dưới mức chuẩn theo khối lượng trong khoảng thời gian đo lường đó. Người bán thường nhìn nhận chuẩn này theo hướng ngược lại.
CME Group sử dụng VWAP một cách rõ ràng trong các phép tính giá thị trường và công nhận VWAP là một phương pháp phòng ngừa rủi ro được xác định trước cho một số giao dịch nhất định. Phương pháp của Nasdaq cũng cho thấy nguyên tắc tính toán nền tảng: giá giao dịch được nhân với khối lượng tương ứng trước khi tổng giá trị được chia cho tổng khối lượng giao dịch.
Việc được sử dụng trong tổ chức không có nghĩa là VWAP tiết lộ chính xác mức giá mà các nhà giao dịch tổ chức đã trả hoặc bảo đảm giá trị hợp lý của tổ chức. Điều đó có nghĩa là việc định giá theo khối lượng có thể đóng vai trò như một tham chiếu thực tế để đánh giá chất lượng khớp lệnh và tác động thị trường.
Rủi ro và hạn chế
Mức cao/thấp trong phiên có thể tạo ra các tín hiệu breakout giả. Giá có thể chỉ giao dịch trong thời gian ngắn bên ngoài ranh giới của phiên, kích hoạt các lệnh breakout hoặc lệnh dừng, rồi quay trở lại phạm vi trước đó.
VWAP gặp một vấn đề khác, đó là độ trễ. Vì mỗi giá trị mới đều bao gồm dữ liệu tích lũy của phiên, đường này có thể phản ứng chậm khi giá biến động mạnh. Trong các thị trường đi ngang biến động, giá liên tục cắt VWAP có thể tạo ra nhiều tín hiệu có vẻ rõ ràng nhưng không đi kèm xu hướng bền vững.
Chất lượng khối lượng cũng rất quan trọng. Trong các thị trường tiền điện tử tập trung, VWAP được tính trên một nền tảng chỉ phản ánh các giao dịch của nền tảng đó, thay vì toàn bộ khối lượng giao dịch tiền điện tử toàn cầu. Các nền tảng ngoại hối có thể dựa vào khối lượng tick thay vì khối lượng giao dịch hợp nhất từ các sàn.
Các nhà giao dịch lướt sóng cũng phải đối mặt với chênh lệch giá, trượt giá, phí, thanh khoản và rủi ro khớp lệnh. Các chỉ báo kỹ thuật mô tả hành vi thị trường trong quá khứ và hiện tại, nhưng không bảo đảm kết quả trong tương lai.
Kết luận
Đối với giao dịch lướt sóng, mức cao/thấp trong phiên thường là công cụ rõ ràng hơn để xác định vị trí breakout, còn VWAP cung cấp bối cảnh mạnh hơn về giá trung bình trong ngày, giá trị hợp lý và hướng xu hướng.
Hai công cụ này trở nên hữu ích hơn khi được kết hợp. Mức cao hoặc thấp trong phiên cho thấy nơi thị trường đang kiểm tra một ranh giới đã được thiết lập, còn VWAP giúp cho thấy liệu diễn biến giá xung quanh có được xu hướng rộng hơn dựa trên khối lượng hỗ trợ hay không.
Do đó, nhà giao dịch lướt sóng có thể sử dụng mức cao/thấp trong phiên để xác định mức giá, sau đó sử dụng VWAP, khối lượng và phản ứng thực tế của giá để đánh giá thiết lập. Không công cụ nào nên thay thế các biện pháp kiểm soát rủi ro hoặc kỷ luật khớp lệnh.
Câu hỏi thường gặp
VWAP là chỉ báo dẫn dắt hay chỉ báo có độ trễ?
VWAP là một chỉ báo có độ trễ vì giá trị hiện tại được tính từ giá và khối lượng đã được giao dịch. Tuy vậy, VWAP vẫn có thể hữu ích cho các quyết định giao dịch trong ngày theo thời gian thực vì đường VWAP được cập nhật khi các giao dịch mới diễn ra.
VWAP có được đặt lại mỗi ngày giao dịch không?
VWAP của phiên tiêu chuẩn thường được đặt lại khi một phiên giao dịch mới bắt đầu. VWAP neo thì khác vì nhà giao dịch lựa chọn một điểm bắt đầu cụ thể để tiếp tục tính toán từ đó.
Công cụ nào tốt hơn cho giao dịch lướt sóng theo breakout: mức cao/thấp trong phiên hay VWAP?
Mức cao/thấp trong phiên nhìn chung trực tiếp hơn trong việc xác định các mức breakout vì nó đánh dấu những cực trị giá thực tế. Sau đó, VWAP có thể giúp xác định liệu breakout có đồng thuận với xu hướng trong ngày rộng hơn hay không.
Điều gì xảy ra khi giá chạm VWAP?
Việc giá chạm VWAP không tự động tạo ra tín hiệu mua hoặc bán. Nhà giao dịch thường theo dõi xem giá bật lại, xuyên qua, đóng cửa ở phía bên kia đường này hay liên tục dao động quanh đường trước khi diễn giải phản ứng.
Có thể sử dụng mức cao/thấp trong phiên cùng với VWAP không?
Có. Nhiều thiết lập giao dịch sử dụng mức cao hoặc thấp trong phiên làm tham chiếu hỗ trợ hoặc kháng cự tĩnh, đồng thời sử dụng VWAP làm tham chiếu động về xu hướng và giá trị hợp lý. Khối lượng, thanh khoản và phản ứng của giá có thể cung cấp thêm sự xác nhận.
VWAP có tốt hơn đường trung bình động cho giao dịch lướt sóng không?
VWAP có thể cung cấp nhiều thông tin hơn cho giao dịch trong ngày khi hoạt động theo trọng số khối lượng đóng vai trò quan trọng, vì chỉ báo này kết hợp cả giá và khối lượng, đồng thời thường được đặt lại mỗi phiên. Đường trung bình động vẫn hữu ích khi nhà giao dịch muốn có một thước đo xu hướng được tính liên tục qua nhiều phiên, chẳng hạn như EMA 9, EMA 20 và EMA 50.
Tuyên bố từ chối trách nhiệm: Nội dung này chỉ nhằm mục đích giáo dục và không cấu thành lời khuyên tài chính. Giao dịch tiền điện tử tiềm ẩn rủi ro thị trường, thanh khoản và khớp lệnh. Các chỉ báo kỹ thuật và diễn biến giá trong quá khứ không bảo đảm kết quả trong tương lai.