Việc nhận thẻ crypto thường mất từ một đến ba ngày làm việc để xác minh, sau đó chỉ cần vài phút để kích hoạt thẻ ảo khi đã được phê duyệt: xác nhận bạn thuộc khu vực đủ điều kiện, hoàn tất xác minh danh tính với đơn vị phát hành, nạp tiền vào số dư crypto liên kết hoặc tài khoản thanh toán, rồi chi tiêu tại các thương gia thuộc mạng lưới thẻ, tài sản sẽ được chuyển đổi khi thanh toán. Quy trình này phù hợp cho người mới đến trung cấp; từng bước có thể khác nhau tùy sản phẩm ghi nợ, trả trước hoặc liên kết tín dụng. Lộ trình dưới đây tập trung vào các thao tác đăng ký, nạp tiền và chi tiêu, không mặc định mọi quốc gia hoặc hạng tài khoản đều được hỗ trợ.
Tổng quan thẻ crypto tốt nhất so sánh các đơn vị phát hành và mô hình phí. Lộ trình chuẩn: kiểm tra điều kiện tiên quyết → chọn loại thẻ và xác nhận khu vực hỗ trợ → hoàn tất KYC → nạp crypto khả dụng → kích hoạt thẻ ảo trước, sau đó nhận thẻ vật lý nếu có. Thẻ crypto là sản phẩm thanh toán—gồm ghi nợ, trả trước hoặc liên kết tín dụng—cho phép bạn chi tiêu số dư crypto hoặc stablecoin tại các thương gia thông thường qua hệ thống Visa hoặc Mastercard, chuyển đổi tài sản được thực hiện ngay khi xác thực giao dịch.
Những gì bạn cần trước khi đăng ký
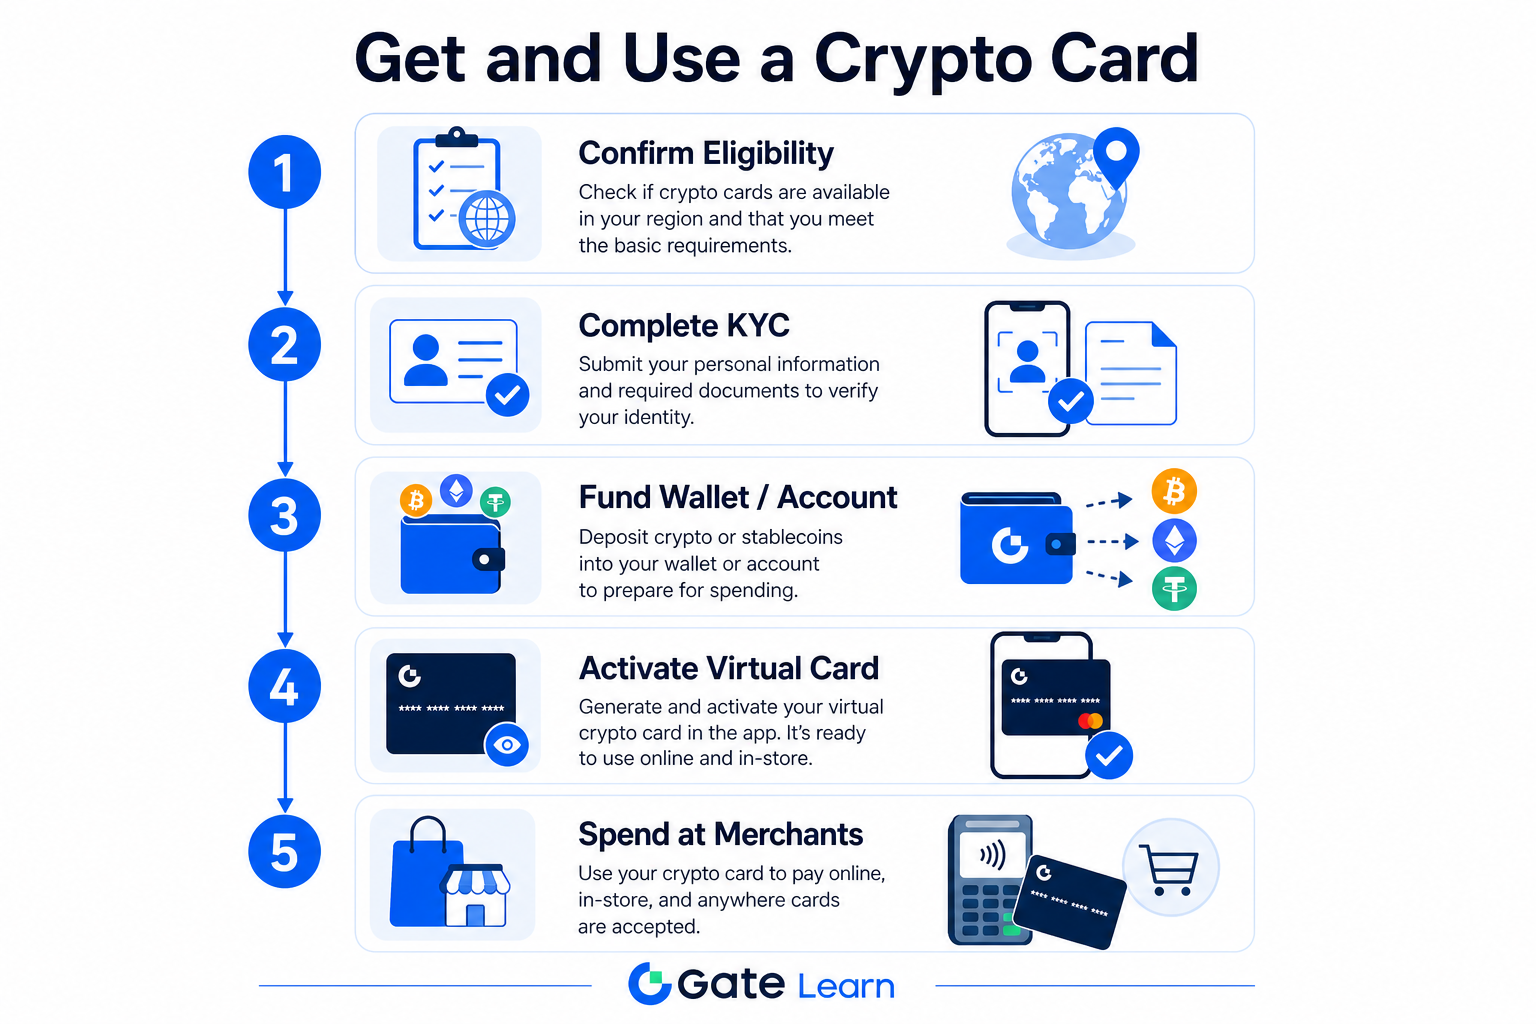
Hình 1. Lộ trình năm bước: xác nhận điều kiện → KYC → nạp tiền → kích hoạt thẻ ảo → chi tiêu tại thương gia.
Hãy chuẩn bị quyền truy cập tài khoản, giấy tờ tùy thân và kế hoạch chi tiêu trước khi đăng ký. Thẻ ghi nợ và trả trước dùng số dư đã nạp sẵn; sản phẩm liên kết tín dụng có điều khoản hoàn trả riêng. So sánh thẻ crypto ghi nợ và tín dụng giải thích sự khác biệt về nguồn tiền và trách nhiệm. Các loại thẻ crypto thường gồm: thẻ dạng ghi nợ rút từ ví hoặc số dư sàn liên kết, thẻ trả trước nạp trước, và thẻ dạng tín dụng ghi nhận khoản chi tiêu bằng tiền pháp định bạn hoàn trả sau. Mỗi loại ảnh hưởng cách nạp tiền, mức phí và xử lý giao dịch bị từ chối.
| Hạng mục |
Yêu cầu |
Lý do quan trọng |
| Tài khoản đã xác minh |
Đã liên kết email và số điện thoại trên nền tảng phát hành |
Hồ sơ chưa hoàn chỉnh sẽ bị từ chối |
| Giấy tờ tùy thân |
Sử dụng cùng giấy tờ cho KYC sàn và thẻ |
Lệch thông tin sẽ bị từ chối tự động |
| Xác minh địa chỉ |
Khi cần để gửi thẻ vật lý |
Đảm bảo vận chuyển và tuân thủ quy định |
| Crypto khả dụng |
Tài sản được hỗ trợ trong tài khoản thanh toán |
Cần có số dư để chuyển đổi khi thanh toán |
| Khu vực hỗ trợ |
Xác nhận trong ứng dụng, không dựa vào quảng cáo |
Điều kiện khác nhau theo từng hạng và giấy phép |
Cân nhắc bạn cần quyền truy cập ảo (chi tiêu trực tuyến ngay) hay vật lý (dùng tại cửa hàng, ATM). Thẻ crypto phù hợp từng nhu cầu liên kết thói quen chi tiêu với loại thẻ. Trước khi đăng ký, liệt kê tài sản bạn dự định sử dụng—USDT, BTC, ETH, stablecoin là các lựa chọn phổ biến—và xác nhận các token đó xuất hiện trong danh sách tài sản hỗ trợ của đơn vị phát hành. Người đã có crypto trên sàn thường có thể liên kết cùng tài khoản; người dùng ví tự lưu ký có thể cần chuyển tài sản sang tài khoản thanh toán của đơn vị phát hành trước. Kiểm tra ví di động của bạn có hỗ trợ thẻ token hóa để thanh toán chạm không, vì điều này quyết định tốc độ kích hoạt thẻ ảo sau khi được duyệt.
Bước 1: Chọn loại thẻ và xác nhận điều kiện
Chọn sản phẩm phù hợp cách bạn thanh toán. Thẻ crypto ghi nợ và trả trước chuyển đổi tài sản liên kết khi thanh toán; thẻ liên kết tín dụng ghi nhận chi tiêu bằng tiền pháp định bạn hoàn trả theo lịch của đơn vị phát hành. Logo Visa hoặc Mastercard ảnh hưởng phạm vi chấp nhận tại thương gia nhưng không ảnh hưởng quy trình KYC—quy trình này do đơn vị vận hành chương trình thẻ thực hiện. Về tổng thể: bạn giữ tài sản hỗ trợ trong tài khoản lưu ký hoặc liên kết, mạng lưới thẻ xác thực giao dịch bằng tiền tệ địa phương, và đơn vị phát hành sẽ trừ số dư hoặc hạn mức tín dụng của bạn, chuyển đổi crypto theo tỷ giá cộng chênh lệch hoặc phí.
Đọc kỹ màn hình điều kiện trong ứng dụng trước khi tải tài liệu—tính khả dụng thay đổi theo hạng và đối tác cấp phép. Gate Card có tại gate.com/card, với luồng riêng cho Standard và Classic & Platinum; chọn hạng xuất hiện trên tài khoản. Để tham khảo, các chương trình lớn khác gồm Coinbase Card (chi tiêu ghi nợ liên kết sàn), MetaMask Card (tích hợp ví tự lưu ký), Nexo Card (chi tiêu hạn mức tín dụng, hỗ trợ Apple Pay), Bitget Wallet Card, Bybit Card—mỗi loại có hỗ trợ tài sản, biểu phí và điều kiện khu vực riêng. Không chương trình nào thay việc đọc trang điều kiện của chính đơn vị phát hành; loại thẻ và đối tác cấp phép quyết định ai được đăng ký.
Khi so sánh, chú ý sự khác biệt giữa ghi nợ và tín dụng, hạng Mastercard/Visa, và việc rút tiền ATM hoặc giao dịch xuyên biên giới có phù hợp không. Sản phẩm dạng tín dụng có thể có hạn mức cao hơn; thẻ ghi nợ và trả trước sẽ từ chối giao dịch nếu số dư không đủ.
Bước 2: Hoàn tất KYC và xác minh với đơn vị phát hành
Đa số đơn vị phát hành yêu cầu KYC cấp sàn cộng xác minh chương trình thẻ gồm nhận diện khuôn mặt và xác nhận địa chỉ. Các chương trình thẻ tuân thủ quy định phải xác minh danh tính trước khi phát hành Mastercard hoặc Visa, bạn sẽ cần tải tài liệu, kiểm tra liveness và xác nhận địa chỉ nếu nhận thẻ vật lý.
- Hoàn tất KYC toàn cầu trên sàn (CMND/CCCD, ảnh selfie, xác minh địa chỉ nếu cần).
- Bắt đầu đăng ký thẻ từ trung tâm thẻ chính thức—không dùng biểu mẫu bên thứ ba.
- Nhập lại thông tin cá nhân bằng đúng giấy tờ đã KYC trên sàn; lệch thông tin sẽ bị từ chối.
- Gửi xác minh khuôn mặt và địa chỉ nhận nếu lấy thẻ vật lý.
- Chờ phê duyệt; thông tin thẻ ảo có thể xuất hiện ngay sau khi thành công.
Gate Card Standard Card: Đăng ký ngay → xác nhận email, số điện thoại và hoàn tất KYC → khớp tài liệu KYC Gate Global → nhập CMND/CCCD, dữ liệu khuôn mặt và địa chỉ theo hướng dẫn tại Cách đăng ký Gate Card (Standard Card). Hạng Classic và Platinum bổ sung bước duyệt trước khi gửi hồ sơ, chi tiết tại Cách đăng ký Gate Card (Classic & Platinum Card). Chỉ hoàn tất xác minh trên nền tảng Web và Ứng dụng chính thức.
Nếu xác minh bị treo, hãy dùng kênh hỗ trợ trong ứng dụng—không dùng dịch vụ "xử lý nhanh" bên ngoài. Luôn cập nhật số điện thoại và email để nhận mã một lần khi xem xét hồ sơ.
Bước 3: Nạp tiền, chuyển đổi và kích hoạt chi tiêu
Sau khi được duyệt, nạp tiền vào tài khoản thanh toán hoặc ví liên kết mà thẻ sử dụng. Nhiều chương trình hỗ trợ USDT, BTC, ETH và các tài sản khác; thanh toán bằng tiền pháp định tại thương gia thực hiện ngay khi giao dịch. Chênh lệch chuyển đổi và phí mạng nằm ngoài giao dịch thẻ nhưng ảnh hưởng số crypto tiêu tốn cho mỗi lần mua.
- Phát hành hoặc hiển thị thông tin thẻ ảo trong bảng điều khiển bảo mật.
- Thêm thẻ ảo vào ví di động nếu hỗ trợ token hóa.
- Chọn tài sản thanh toán mặc định và xác nhận số dư bằng một giao dịch thử nhỏ.
- Đặt hàng thẻ vật lý nếu có; kích hoạt qua mã PIN trong ứng dụng khi thẻ về.
- Theo dõi lịch sử, chênh lệch tỷ giá và phí ATM trong biểu phí hạng.
Gate Card phát hành thẻ ảo tức thì tại gate.com/card; thẻ vật lý chuyển phát theo hạng tài khoản. Đọc kỹ mục "Phí & Hạn mức" trước khi chi tiêu lớn. Xem Thẻ crypto là gì và hoạt động như thế nào để hiểu cơ chế chuyển đổi.
Mỗi giao dịch Mastercard hoặc Visa đều theo quy trình xác thực giống nhau dù bạn thanh toán online, tại cửa hàng hay qua ví di động. Đặt tài sản mặc định, bật thông báo cho từng giao dịch, và giữ số dư cao hơn tổng dự kiến để tránh bị từ chối. Quy trình điển hình: xác thực tại máy POS → định tuyến qua mạng lưới → kiểm tra số dư/hạn mức → chuyển đổi crypto → thanh toán bằng tiền pháp định. Với giao dịch online, nhập thông tin thẻ ảo hoặc thanh toán qua ví token hóa. Tại cửa hàng, chạm hoặc cắm thẻ vật lý ở nơi hỗ trợ thanh toán không tiếp xúc hoặc chip.
Trước khi chi tiêu lớn, xác nhận lại tài sản thanh toán mặc định và xem danh mục thương gia có được phép không—một số chương trình chặn giao dịch cờ bạc, nội dung người lớn hoặc các mã MCC rủi ro cao. Rút tiền ATM (nếu có) thường áp dụng biểu phí và hạn mức riêng so với chi tiêu tại POS. Sử dụng quốc tế nhiều có thể bị cộng thêm phí FX trên giao dịch xuyên biên giới, nên hãy kiểm tra bảng phí trước khi đi. Kích hoạt cảnh báo và công cụ khóa thẻ trong ứng dụng nếu có. Nếu thường thanh toán online, lưu thông tin thẻ ảo trong trình quản lý mật khẩu và dùng thanh toán qua ví nếu thương gia hỗ trợ.
Lỗi thường gặp và cách khắc phục
| Lỗi |
Nguyên nhân |
Cách xử lý |
| Bị chặn đăng ký |
Khu vực hoặc hạng tài khoản chưa mở |
Kiểm tra điều kiện trong ứng dụng |
| KYC bị từ chối |
Giấy tờ khác với KYC sàn |
Đăng ký lại bằng đúng tài liệu KYC toàn cầu |
| Không có thẻ ảo sau khi duyệt |
Đang chờ duyệt hoặc bỏ qua bước |
Mở bảng điều khiển thẻ; hoàn tất xác minh khuôn mặt/địa chỉ |
| Bị từ chối tại thương gia |
Số dư thấp hoặc mã MCC bị chặn |
Nạp tiền; kiểm tra hạn chế danh mục thương gia |
| Phí FX hoặc phí lạ |
Tài sản mặc định hoặc biểu phí hạng |
Đổi tài sản thanh toán; đọc mục Phí & Hạn mức |
| Thiếu thẻ vật lý |
Sai địa chỉ hoặc chậm chuyển phát |
Xác nhận vận chuyển trong ứng dụng; liên hệ hỗ trợ |
Chỉ dùng kênh hỗ trợ chính thức kèm thời điểm đăng ký—không chia sẻ cụm từ hạt giống hoặc hình ảnh thẻ đầy đủ công khai. Giao dịch bị từ chối thường do số dư hoặc danh mục thương gia; nạp tiền vào tài khoản thanh toán hoặc đổi tài sản mặc định trước khi liên hệ hỗ trợ. Kiểm tra từng hóa đơn với bảng phí nếu có phí FX hoặc chuyển đổi bất thường.
Đăng ký thẻ crypto có an toàn không?
Chỉ đăng ký qua trung tâm thẻ và luồng hỗ trợ chính thức. Rủi ro gồm chia sẻ danh tính với đối tác tuân thủ và tài khoản thanh toán lưu ký. Ưu tiên truy cập trực tiếp gate.com/card; bật 2FA và thử giao dịch nhỏ trước. Xem Thẻ crypto là gì và hoạt động như thế nào để biết thêm về an toàn.
Đơn vị phát hành hợp pháp không bao giờ yêu cầu cụm từ hạt giống. Chương trình lưu ký sẽ giữ tài sản để chuyển đổi chi tiêu—khác với ví tự lưu ký. Bật khóa ứng dụng, cảnh báo giao dịch và công cụ khóa thẻ.
Câu hỏi thường gặp
Làm sao để nhận thẻ crypto?
Xác nhận khu vực hỗ trợ, chọn sản phẩm ghi nợ/trả trước hoặc tín dụng, hoàn tất KYC sàn và thẻ, nạp tài khoản thanh toán, sau đó kích hoạt thông tin thẻ ảo hoặc vật lý. Người đăng ký Gate Card dùng gate.com/card và các bài hướng dẫn theo từng hạng. Đa số người dùng hoàn tất quy trình trong một ứng dụng: xác minh danh tính, chọn hạng thẻ, nạp tài sản hỗ trợ, hiển thị thông tin thẻ ảo để chi tiêu đầu tiên.
Thời gian duyệt thẻ crypto mất bao lâu?
Nhiều chương trình duyệt trong vài phút đến vài ngày làm việc. Thẻ ảo thường kích hoạt ngay; thẻ vật lý cần thêm thời gian chuyển phát.
Có cần KYC để nhận thẻ crypto không?
Có đối với các chương trình Visa và Mastercard phổ biến. Đơn vị phát hành phải tuân thủ quy định chống rửa tiền. Yêu cầu giấy tờ tùy thân, ảnh selfie hoặc kiểm tra liveness, đôi khi xác minh địa chỉ để nhận thẻ vật lý. Không KYC, đơn vị phát hành không thể kích hoạt chi tiêu trên thẻ mạng lưới.
Có thể chi tiêu trước khi nhận thẻ vật lý không?
Thường có với thẻ ảo phát hành ngay. Thêm vào ví di động nếu hỗ trợ; kích hoạt thẻ nhựa khi nhận. Thẻ ảo cho phép chi tiêu online tức thì và thanh toán không tiếp xúc nếu ví hỗ trợ token hóa—đa số người dùng kích hoạt trong ngày được duyệt, sau đó đặt thẻ vật lý cho giao dịch tại cửa hàng nếu cần.
Có thể chi tiêu những tài sản nào?
Tài sản hỗ trợ thay đổi theo từng đơn vị phát hành. Gate Card hỗ trợ USDT, BTC, ETH, GT và các token khác trong tài khoản thanh toán—xác nhận trực tiếp trong ứng dụng. Đổi tài sản mặc định trước khi mua có thể giảm phí chuyển đổi nếu token đó có chênh lệch thấp hơn.
Tại sao hồ sơ đăng ký bị từ chối?
Lý do phổ biến: khu vực không hỗ trợ, giấy tờ lệch với KYC sàn, chưa liên kết đầy đủ số điện thoại/email hoặc thất bại xác minh khuôn mặt. Sửa mục bị cảnh báo và đăng ký lại qua kênh chính thức.
Phí thẻ crypto tính như thế nào khi thanh toán?
Hầu hết chương trình tính phí chênh lệch chuyển đổi, một số thêm phí ATM, phí ngoại tệ hoặc phí không hoạt động tùy hạng. Thẻ ghi nợ và trả trước rút trực tiếp từ tài sản đã nạp; thẻ tín dụng có thể cộng thêm lãi suất hoặc phí hoàn trả ngoài phí chuyển đổi. Đọc kỹ biểu phí từng hạng trước khi chi tiêu lớn.
Có thể dùng thẻ crypto với Apple Pay hoặc Google Pay không?
Nhiều đơn vị phát hành hỗ trợ token hóa để bạn thêm thẻ ảo hoặc vật lý vào ví di động để thanh toán chạm. Tính khả dụng tùy chương trình thẻ và khu vực thiết bị—xác nhận trong ứng dụng trước khi dùng thanh toán qua ví tại cửa hàng. Nexo Card nổi bật với Apple Pay; số khác hỗ trợ Google Pay hoặc Samsung Pay. Nếu không thêm được thẻ vào ví, liên hệ hỗ trợ với model thiết bị và hạng thẻ.
Quản lý hạn mức chi tiêu và giới hạn ngày thế nào?
Đa số chương trình thẻ đặt giới hạn chi tiêu/ngày và mỗi giao dịch theo từng hạng. Vượt quá giới hạn sẽ bị từ chối dù số dư crypto đủ—kiểm tra hạn mức trong bảng điều khiển hoặc liên hệ hỗ trợ để nâng sau khi xác minh.
Khác biệt giữa thẻ crypto ghi nợ và thẻ crypto tín dụng là gì?
Thẻ ghi nợ và trả trước chi tiêu số dư crypto hoặc stablecoin đã nạp; thẻ tín dụng xác thực khoản chi tiêu bằng tiền pháp định bạn hoàn trả theo chu kỳ. Đường ghi nợ giữ trách nhiệm ở mức tài sản khả dụng; đường tín dụng thêm nghĩa vụ hoàn trả và có thể có hạn mức cao hơn cho người dùng đủ điều kiện.