Phân tích này dành cho các nhà giao dịch và nhà đầu tư tiền điện tử bán lẻ chuyên nghiệp, các tổ chức và doanh nghiệp đang theo dõi chiến lược Bitcoin của Strategy để đánh giá tác động lên thị trường. Bài viết tập trung vào cách Strategy huy động vốn cho các thương vụ mua Bitcoin, ý nghĩa của tín hiệu “Bitcoin Drive Engaged”, sự khác biệt giữa cổ phiếu phổ thông, cổ phiếu ưu đãi, nợ chuyển đổi và tiền mặt với vai trò là công cụ tài trợ, cùng các rủi ro chính trên thị trường vốn và bảng cân đối. Mục tiêu là giúp hiểu rõ cơ chế tài trợ cho các thương vụ mua Bitcoin lớn, từ đó đánh giá chính xác tâm lý thị trường, rủi ro pha loãng và ảnh hưởng tiềm năng đến giá BTC.
TL;DR
- Chương trình phát hành cổ phiếu theo giá thị trường của Strategy có thể chuyển đổi nhu cầu của nhà đầu tư đối với MSTR thành vốn để mua thêm Bitcoin.
- Các chứng khoán ưu đãi như STRC, STRK, STRF và STRD cung cấp kênh tài trợ thay thế với các điều khoản cổ tức và chuyển đổi khác biệt.
- Trái phiếu chuyển đổi giúp huy động lượng vốn lớn nhưng đi kèm rủi ro lãi suất, đáo hạn, tái cấp vốn và pha loãng tiềm năng.
- Tiền mặt doanh nghiệp có thể tài trợ cho thương vụ nhỏ hơn, nhưng Strategy cần duy trì thanh khoản cho hoạt động, lãi suất và cổ tức ưu đãi.
- “Bitcoin Drive Engaged” là tín hiệu khả năng mua vào, không phải bằng chứng cho việc mua đã diễn ra.
“Bitcoin Drive Engaged” có ý nghĩa gì?
“Bitcoin Drive Engaged” là tín hiệu nằm trong mô hình phát tín hiệu rộng hơn của Michael Saylor, cho thấy Strategy có thể chuẩn bị cho giai đoạn tích lũy Bitcoin tiếp theo. Cụm từ này phản ánh cách tiếp cận của Strategy: sử dụng tài chính doanh nghiệp và thị trường vốn để tăng lượng BTC nắm giữ thay vì chỉ dựa vào dòng tiền hoạt động.
Tuy nhiên, một bài đăng trên mạng xã hội không xác nhận việc mua Bitcoin đã diễn ra. Bài đăng cũng không tiết lộ số lượng Bitcoin, thời gian mua, giá trung bình hay công cụ tài trợ. Ý nghĩa và giới hạn của tín hiệu này được phân tích trong “Bitcoin Drive Engaged” có ý nghĩa gì với Strategy.
Loại tín hiệu này thường khiến nhà đầu tư suy đoán về các thương vụ Bitcoin tương lai.
Nhà đầu tư thường phải chờ Form 8-K, báo cáo lợi nhuận hoặc cập nhật sở hữu chính thức, thường công bố vào thứ Hai sau khi kết thúc kỳ báo cáo. Ví dụ, hồ sơ có thể xác nhận Strategy không mua Bitcoin nào trong tuần kết thúc vào ngày đã nêu, đồng thời công bố số BTC mua được, tổng chi phí, giá mua trung bình, lượng Bitcoin cập nhật và nguồn vốn sử dụng từ phát hành theo giá thị trường.
Cơ chế tài trợ Bitcoin của Strategy
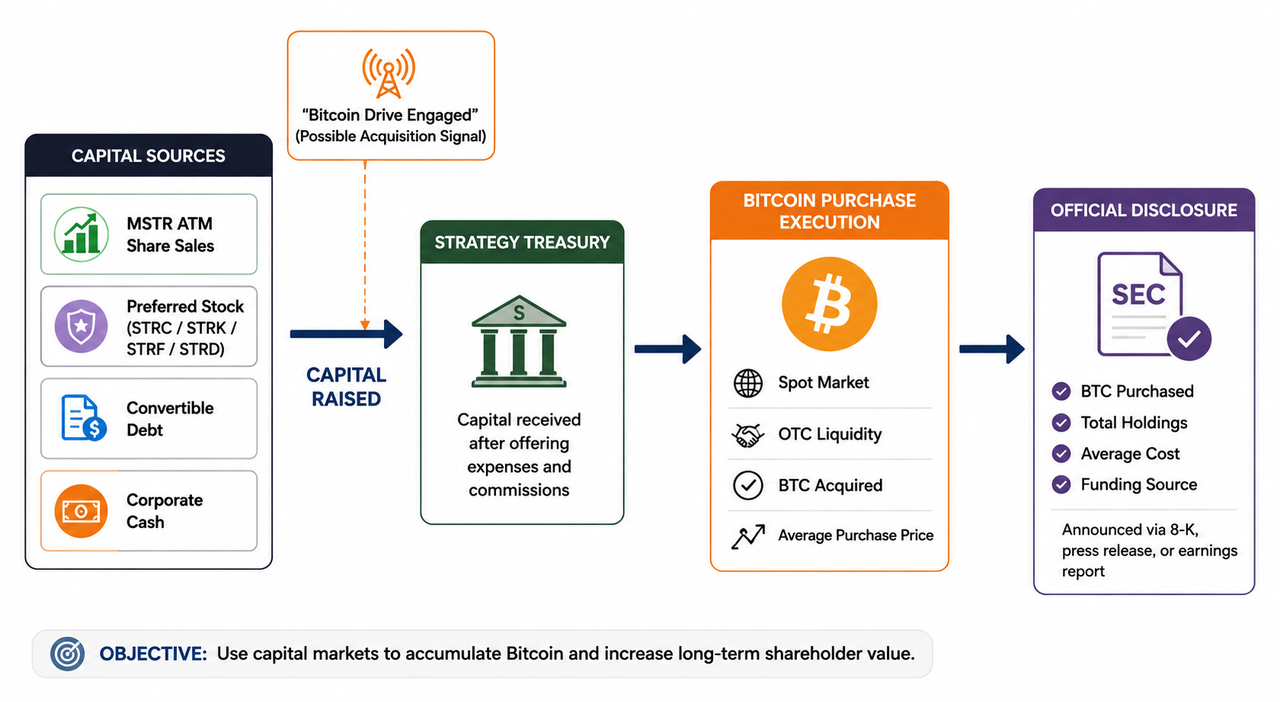
Strategy đã xây dựng cấu trúc vốn cho phép phát hành chứng khoán cho nhà đầu tư và chuyển dòng tiền thuần vào Bitcoin. Quy trình gồm:
- Strategy lựa chọn công cụ tài trợ.
- Nhà đầu tư mua cổ phiếu MSTR, cổ phiếu ưu đãi hoặc chứng khoán nợ.
- Strategy nhận tiền mặt sau khi trừ hoa hồng và chi phí phát hành.
- Công ty thực hiện mua Bitcoin qua các kênh giao dịch tổ chức.
- Strategy công bố thương vụ mua và cập nhật lượng BTC nắm giữ.
Cấu trúc này giúp Strategy huy động vốn vượt ngoài dòng tiền từ hoạt động phần mềm, từng có dự trữ tiền mặt 3,75 tỷ USD làm nguồn thanh khoản nội bộ. Strategy kiểm soát lượng lớn BTC, mỗi coin mua thêm phụ thuộc vào điều kiện tài trợ. Quản lý tài sản linh hoạt còn cung cấp thanh khoản thứ cấp giữa các lần huy động vốn. Khả năng mua Bitcoin của công ty liên kết với nhu cầu nhà đầu tư, định giá chứng khoán, thanh khoản thị trường và chi phí vốn.
Strategy báo cáo đã huy động được 11,68 tỷ USD trong các tháng đầu năm 2026 và nắm giữ 818.334 BTC tính đến ngày 3 tháng 5 năm 2026, chiếm tỷ lệ đáng kể trong tổng nguồn cung tối đa của bitcoin. Báo cáo quý đầu năm cũng cho biết STRC đã huy động được 5,58 tỷ USD, cho thấy chứng khoán ưu đãi đã trở thành phần quan trọng của mô hình tài trợ.
Bán cổ phiếu phổ thông MSTR
Phát hành theo giá thị trường (ATM) vẫn là kênh tài trợ linh hoạt nhất của Strategy. Chương trình ATM cho phép công ty bán cổ phiếu MSTR mới phát hành dần dần theo giá thị trường thay vì phát hành cố định.
Các hồ sơ SEC của Strategy xác nhận việc mua Bitcoin được tài trợ từ nguồn vốn thu được qua chương trình ATM. Hồ sơ tháng 4 năm 2026 cũng đề cập khả năng phát hành thêm 21 tỷ USD cổ phiếu MSTR, nên cổ phiếu mới vẫn là một kênh dù Strategy có dự trữ tiền mặt 3,75 tỷ USD khả dụng.
Phát hành cổ phiếu phổ thông hấp dẫn nhất khi MSTR giao dịch ở mức cao hơn giá trị thực của Bitcoin và tài sản hoạt động của Strategy. Định giá cổ phiếu cao giúp công ty huy động một lượng vốn nhất định bằng cách phát hành ít cổ phiếu hơn.
Đổi lại là rủi ro pha loãng. Mỗi cổ phiếu mới phát hành làm giảm tỷ lệ sở hữu của nhà đầu tư hiện tại, trừ khi thương vụ mua Bitcoin tạo ra giá trị bổ sung đủ lớn cho mỗi cổ phiếu để bù đắp tác động đó. Hệ quả đối với cổ đông phụ thuộc vào giá mua, giá phát hành, hiệu suất Bitcoin và biến động rủi ro Bitcoin và cổ đông MSTR của Strategy.
Phát hành cổ phiếu ưu đãi
Cổ phiếu ưu đãi là kênh huy động vốn khác của Strategy ngoài cổ phiếu phổ thông MSTR. Công ty đã phát hành nhiều chứng khoán ưu đãi như STRC, STRK, STRF và STRD với các đặc tính cổ tức, thứ tự ưu tiên, biến động và chuyển đổi khác nhau.
Các công cụ này hấp dẫn nhà đầu tư muốn tiếp cận cấu trúc vốn của Strategy nhưng ưu tiên chứng khoán thu nhập ổn định hơn biến động của cổ phiếu phổ thông MSTR. Strategy có thể bán cổ phiếu ưu đãi qua phát hành công khai hoặc chương trình ATM và dùng dòng tiền thuần để mua Bitcoin hoặc phục vụ mục đích chung của doanh nghiệp.
Tài trợ bằng cổ phiếu ưu đãi giúp giảm pha loãng cổ phiếu phổ thông ngay lập tức, nhưng tạo ra nghĩa vụ cổ tức. Nếu Strategy phát hành thêm cổ phiếu ưu đãi, công ty phải tạo hoặc giữ lại thanh khoản chuyên biệt để chi trả; Strategy từng bán 3.588 BTC vào tháng 7 để tài trợ phân phối cổ tức ưu đãi. Công ty xác nhận sẽ tiếp tục phát hành thêm cổ phiếu ưu đãi và duy trì nghĩa vụ tài chính cố định như một phần của chiến lược Bitcoin.
Huy động nợ chuyển đổi
Trái phiếu chuyển đổi cho phép Strategy vay vốn đồng thời mang lại cho nhà đầu tư khả năng chuyển đổi nợ thành cổ phiếu MSTR theo điều kiện xác định. Đặc tính này giúp trái phiếu hấp dẫn hơn so với trái phiếu doanh nghiệp truyền thống và có thể giảm lãi suất mà nhà đầu tư yêu cầu.
Strategy có thể phân bổ dòng tiền thu được vào Bitcoin mà không cần phát hành cổ phiếu phổ thông ngay lập tức. Việc chuyển đổi có thể diễn ra sau nếu MSTR đạt điều kiện đã thỏa thuận, nghĩa là pha loãng được trì hoãn chứ không nhất thiết tránh được.
Nợ chuyển đổi mang lại nhiều rủi ro. Strategy phải quản lý chi phí lãi, ngày đáo hạn, điều kiện tái cấp vốn và khả năng chuyển đổi thành cổ phiếu bổ sung. Giá MSTR yếu, thị trường tín dụng thắt chặt hoặc nhu cầu thấp đối với chứng khoán liên kết Bitcoin cũng có thể làm tăng chi phí vay trong tương lai.
Sử dụng tiền mặt doanh nghiệp và dự trữ USD
Strategy có thể dùng tiền mặt khả dụng của doanh nghiệp cho thương vụ mua Bitcoin nhỏ, nhưng số dư tiền mặt cũng hỗ trợ hoạt động phần mềm và dự trữ USD dành cho các nghĩa vụ. Tháng 12 năm 2025, công ty đã lập dự trữ USD để tài trợ cổ tức ưu đãi và lãi suất nợ hiện hữu.
Dùng dự trữ này cho Bitcoin sẽ tránh phát hành chứng khoán ngay lập tức. Strategy gần đây đã bán Bitcoin trị giá 218,4 triệu USD để bổ sung dự trữ. Tuy nhiên, điều này có thể giảm đệm thanh khoản của Strategy. Ban lãnh đạo không có ý định chỉ dựa vào dự trữ cho việc tích lũy Bitcoin lớn và vẫn còn quá sớm để loại bỏ các kênh tài trợ bên ngoài trong khi việc sử dụng dự trữ đang được đánh giá. Ban lãnh đạo phải so sánh lợi ích kỳ vọng của việc mua thêm BTC với nhu cầu giữ tiền mặt cho phân phối cổ tức ưu đãi, trả nợ, chi phí hoạt động và giai đoạn căng thẳng thị trường.
Tiền mặt doanh nghiệp có khả năng bổ sung cho đợt huy động vốn bằng cổ phiếu hoặc cổ phiếu ưu đãi hơn là thay thế tài trợ thị trường vốn cho thương vụ lớn.
Phương pháp tài trợ khả thi nhất
Bán cổ phiếu phổ thông và cổ phiếu ưu đãi là nguồn tài trợ ngắn hạn khả thi nhất, dù Strategy và Chủ tịch Hội đồng quản trị Michael Saylor chưa xác nhận phương pháp cho thương vụ nào được ám chỉ bởi “Bitcoin Drive Engaged”.
Các công bố gần đây của SEC cho thấy Strategy liên tục sử dụng nguồn vốn ATM cho các thương vụ mua Bitcoin. Tính đến ngày 2 tháng 8, Strategy nắm giữ 843.775 BTC trị giá khoảng 53,25 tỷ USD. Quy mô tài trợ này cũng khác biệt khi giá trung bình Strategy trả cho mỗi bitcoin là 75.653 USD. Kết quả năm 2026 cho thấy tài trợ ưu đãi tăng trưởng nhanh. Nợ chuyển đổi vẫn khả dụng về mặt nguyên tắc, nhưng đi kèm yêu cầu hoàn trả và tái cấp vốn mà vốn cổ phần không có.
Lựa chọn thực tế phụ thuộc vào nhiều biến số:
| Yếu tố |
Ý nghĩa tài trợ |
| Định giá MSTR cao |
Phát hành cổ phiếu phổ thông có thể hiệu quả hơn |
| Nhu cầu đối với STRC hoặc cổ phiếu ưu đãi khác |
Phát hành ưu đãi có thể huy động vốn với ít pha loãng cổ phiếu phổ thông ngay lập tức hơn |
| Chi phí vay cao |
Nợ chuyển đổi có thể kém hấp dẫn |
| Dự trữ thanh khoản lớn |
Tiền mặt có thể bổ sung cho thương vụ |
| Nhu cầu thị trường vốn yếu |
Khả năng mua Bitcoin của Strategy có thể giảm |
Ví dụ, một nhà giao dịch đánh giá liệu thương vụ mới của Strategy có thể ảnh hưởng đến Bitcoin hay không có thể so sánh công bố với thị trường BTC/USDT theo thời gian thực, khối lượng giao dịch, điều kiện sổ lệnh và thời điểm mua trên sàn như Gate.com. Việc công bố thương vụ của doanh nghiệp không khẳng định giá Bitcoin sẽ tăng.
Strategy có thể kết hợp nhiều nguồn tài trợ không?
Strategy có thể kết hợp cổ phiếu phổ thông, cổ phiếu ưu đãi và tiền mặt trong cùng một kỳ mua. Cách tiếp cận phối hợp giúp công ty tránh phụ thuộc quá mức vào một nhóm nhà đầu tư hoặc công cụ tài trợ.
Ví dụ, nguồn vốn từ ATM MSTR có thể cung cấp phần lớn vốn, phát hành cổ phiếu ưu đãi bổ sung thêm vốn, còn tiền mặt doanh nghiệp có thể chi trả phần còn lại hoặc chi phí giao dịch. Cách này linh hoạt nhưng tạo ra cấu trúc vốn phức tạp hơn với nhiều tầng quyền lợi của cổ đông, cổ tức và chủ nợ.
Mô hình này giống chu trình tài trợ mà các công ty kho bạc Bitcoin dùng để mở rộng dự trữ tiền điện tử. Quy mô và phạm vi chứng khoán của Strategy khiến cách tiếp cận này phát triển hơn việc chỉ quyết định nắm giữ Bitcoin trên bảng cân đối kế toán.
Rủi ro và giới hạn
Mỗi phương pháp tài trợ chuyển rủi ro đến một phần khác của cấu trúc vốn Strategy. Quý hai năm 2026, Strategy báo cáo lỗ hoạt động 8,33 tỷ USD. Trong kỳ báo cáo, lỗ chưa thực hiện trên Bitcoin vượt 10 tỷ USD. Bán cổ phiếu phổ thông tạo ra pha loãng, cổ phiếu ưu đãi tạo nghĩa vụ cổ tức, nợ tạo nghĩa vụ hoàn trả, còn mua bằng tiền mặt làm giảm thanh khoản.
Tập trung Bitcoin cũng khiến Strategy chịu biến động giá lớn. Các công bố của SEC cảnh báo việc tập trung tài sản doanh nghiệp vào Bitcoin làm giảm lợi ích đa dạng hóa mà danh mục đầu tư rộng hơn mang lại.
Thương vụ lớn có thể ảnh hưởng tâm lý thị trường mà không tạo ra tăng giá Bitcoin ngay lập tức hoặc lâu dài. Tác động thị trường phụ thuộc vào việc thương vụ đã được dự đoán trước chưa, cách thực hiện, thanh khoản khả dụng, vị thế phái sinh và nhu cầu nhà đầu tư rộng hơn. Các biến số này định hình cách thương vụ mua Bitcoin của Strategy có thể ảnh hưởng đến thị trường tiền điện tử.
Kết luận
Michael Saylor có thể tài trợ cho thương vụ mua Bitcoin tiếp theo của Strategy bằng bán cổ phiếu MSTR, phát hành cổ phiếu ưu đãi, nợ chuyển đổi, tiền mặt doanh nghiệp hoặc kết hợp các kênh này. Hoạt động tài trợ gần đây cho thấy cổ phiếu phổ thông và ưu đãi là kênh khả thi nhất, nhưng đây mới là suy luận dựa trên bằng chứng chứ chưa phải kế hoạch giao dịch xác nhận.
“Bitcoin Drive Engaged” có thể cho thấy quy trình huy động vốn và mua Bitcoin của Strategy đang diễn ra. Xác nhận quyết định sẽ đến từ công bố chính thức về số lượng Bitcoin mua được, giá mua trung bình và công cụ tài trợ sử dụng.
Nội dung này chỉ mang tính giáo dục và không phải là lời khuyên tài chính hoặc đầu tư. Bitcoin, MSTR, chứng khoán ưu đãi và nợ doanh nghiệp đều liên quan đến rủi ro thị trường, thanh khoản, pha loãng, tín dụng và cấu trúc vốn.
Câu hỏi thường gặp
Michael Saylor có cần bán Bitcoin trước khi mua thêm không?
Không. Strategy không phải là quan sát viên thụ động của thị trường và đã nắm giữ 843.775 BTC trị giá khoảng 53,25 tỷ USD. Strategy lịch sử mở rộng lượng Bitcoin bằng cách huy động vốn mới thay vì bán BTC hiện có. Tùy điều kiện thị trường, công ty có thể phát hành cổ phiếu phổ thông, cổ phiếu ưu đãi, nợ chuyển đổi hoặc dùng tiền mặt khả dụng để tài trợ mua thêm, tiếp tục chiến lược kho bạc Bitcoin dài hạn.
Tại sao Strategy không dùng lợi nhuận hoạt động để mua Bitcoin?
Hoạt động phần mềm của Strategy tạo ra dòng tiền, nhưng quy mô khá nhỏ so với các thương vụ mua Bitcoin. Những thương vụ lớn thường được tài trợ qua thị trường vốn, giúp công ty mua lượng Bitcoin vượt xa khả năng của dòng tiền hoạt động trong khi vẫn duy trì thanh khoản cho hoạt động kinh doanh.
Strategy có thể kết hợp nhiều phương pháp tài trợ cho một thương vụ mua Bitcoin không?
Có. Strategy có thể phối hợp nhiều nguồn tài trợ trong cùng một kỳ mua. Ví dụ, nguồn vốn từ phát hành ATM MSTR có thể được bổ sung bằng phát hành cổ phiếu ưu đãi hoặc dùng dự trữ tiền mặt hiện có. Tỷ lệ phối hợp tài trợ cụ thể tùy thuộc điều kiện thị trường, nhu cầu nhà đầu tư và chiến lược phân bổ vốn của công ty.
Một bài đăng “Bitcoin Drive Engaged” có đảm bảo Strategy đã mua Bitcoin không?
Không. “Bitcoin Drive Engaged” nên được xem là tín hiệu khả năng mua vào thay vì xác nhận thương vụ đã hoàn tất. Khi đăng tải, các bài viết của Saylor thường khiến nhà đầu tư suy đoán về các thương vụ Bitcoin tương lai, nhưng xác nhận vẫn phụ thuộc vào công bố của công ty và hồ sơ SEC công khai số lượng mua, giá mua trung bình, nguồn tài trợ và lượng Bitcoin cập nhật.
Thương vụ mua Bitcoin mới của Strategy có thể ảnh hưởng giá Bitcoin trên thị trường không?
Có thể ảnh hưởng tâm lý thị trường, nhưng tác động giá không được đảm bảo. Hiệu ứng phụ thuộc vào kích thước thương vụ, cách thực hiện, thanh khoản tổng thể, kỳ vọng nhà đầu tư và điều kiện vĩ mô rộng hơn. Các thương vụ lớn của tổ chức có thể đã được thị trường phản ánh vào giá trước khi công bố chính thức.