Звіти про прибутки компаній на фондовому ринку США є важливим джерелом інформації, за допомогою якого публічні компанії регулярно розкривають дані про виручку, прибуток, грошові потоки та операційні результати. Зазвичай вони містять квартальні та річні звіти. Для компаній, за якими уважно стежить ринок, таких як NVIDIA (NVDA), Tesla (TSLA), Meta (META) і Netflix (NFLX), звіти про прибутки не лише відображають операційні результати за минулий квартал, а й впливають на оцінки інвесторами майбутнього зростання, прибутковості та вартості компанії.
На фондовому ринку США часто спостерігається на перший погляд суперечливе явище: фактичний прибуток компанії на акцію (EPS) і виручка перевищують очікування аналітиків, але ціна її акцій суттєво падає на позабіржових торгах або наступного торгового дня. Це не означає, що дані про прибутки втратили своє значення. Навпаки, ціни акцій зазвичай уже враховують прогнози інвесторів щодо майбутніх результатів. Коли фактичні результати перевищують оприлюднений консенсус-прогноз, але не досягають вищих неявних очікувань ринку, або коли керівництво подає обережні сигнали щодо майбутнього зростання, інвестори можуть переглянути оцінку вартості компанії.
Сезон звітності у США в жовтні 2026 року знову продемонстрував це явище. Meta оприлюднила квартальні результати, що перевищили ринкові очікування, однак увагу інвесторів привернули її постійно зростаючі інвестиції в ШІ-інфраструктуру та зміни вільного грошового потоку. Скоригований EPS Tesla також дещо перевищив ринкові очікування, проте структура прибутку, капітальні витрати та майбутній розвиток бізнесу й надалі впливали на ціну її акцій. Щоб зрозуміти ці зміни, потрібно аналізувати EPS, виручку, прогноз керівництва, вільний грошовий потік та оцінку вартості в єдиній системі, а не визначати потенціал зростання акцій лише за словами «вище очікувань».
Основні висновки
-
Перевищення очікувань за прибутками не означає, що ціна акцій обов’язково зросте. Ціни акцій відображають очікування інвесторів щодо майбутньої прибутковості. Навіть якщо фактичні результати перевищують консенсус-прогнози аналітиків, вони все одно можуть не відповідати вищим очікуванням, уже врахованим у ціні акцій.
-
EPS є важливим показником прибутковості, але сам по собі не може визначити рух ціни акцій. На оцінку ринком якості прибутку також впливають зростання виручки, маржа прибутку, грошовий потік та одноразові облікові статті.
-
Прогноз керівництва може бути важливішим за прибутки поточного кварталу. Навіть якщо компанія звітує про квартальний прибуток вище очікувань, ціна її акцій може знизитися, якщо прогноз виручки на наступний квартал нижчий за ринкові очікування.
-
Капітальні витрати на ШІ стали важливим показником для оцінювання прибутків технологічних компаній. Інвестиції в дата-центри, чипи та обчислювальну інфраструктуру можуть підтримувати довгострокове зростання, але також можуть чинити короткостроковий тиск на вільний грошовий потік.
-
Оцінка вартості визначає, наскільки ринок готовий приймати результати звітності. Високо оцінювані компанії часто мають і надалі демонструвати зростання вище очікувань, тоді як результати нижче неявних очікувань можуть спричинити коригування оцінки.
-
Аналіз прибутків має поєднувати фактичні результати, прогнозні орієнтири та очікування, уже відображені в ціні акцій. Простого визначення того, чи перевищив EPS очікування, недостатньо для повного пояснення рухів ціни після звітності.
Що означає перевищення очікувань за прибутками акцій США? Як розраховується перевищення EPS?
Перевищення очікувань за прибутками акцій США зазвичай означає, що фактичні фінансові показники, оприлюднені публічною компанією, вищі за консенсус-прогнози ринку, раніше сформовані аналітиками. Найпоширенішими показниками є прибуток на акцію (EPS) і виручка. Аналітики прогнозують результати наступного кварталу на основі історичних операційних показників компанії, галузевих тенденцій, прогнозів керівництва та іншої публічно доступної інформації. Потім постачальники ринкових даних агрегують прогнози різних аналітиків, формуючи консенсус-прогноз.
Наприклад, припустімо, що консенсус-прогноз ринку щодо EPS технологічної компанії становить $1,50, а фактично оприлюднений EPS — $1,65. Отже, перевищення EPS становитиме 10%. Якщо очікувана квартальна виручка компанії дорівнює $20 млрд, а фактична виручка — $21 млрд, перевищення очікувань за виручкою становитиме 5%. У новинах про звітність таку ситуацію часто називають Earnings Beat, тобто результати компанії за поточний період перевищили широкі ринкові прогнози.
Розрахунок має вигляд:
\[ \text{Сюрприз EPS}=\frac{\text{Фактичний EPS}-\text{Очікуваний EPS}}{|\text{Очікуваний EPS}|}\times100\% \]
Ця формула застосовна, коли очікуваний EPS не дорівнює нулю. Однак, коли очікуваний EPS близький до нуля або від’ємний, відсотковий показник може вводити в оману. У таких випадках зазвичай доцільніше безпосередньо порівнювати абсолютну різницю EPS. Також важливо зазначити, що GAAP EPS і скоригований EPS, зазначені у звітах про прибутки, не є однаковими. Перший відповідає загальноприйнятим принципам бухгалтерського обліку, тоді як другий може виключати окремі витрати або одноразові статті. Порівнюючи фактичні результати з оцінками аналітиків, переконайтеся, що обидва показники використовують однакову основу звітності.
Однак перевищення очікувань за прибутками лише вказує на те, що фактичні результати перевищили певний прогнозний орієнтир. Це не означає, що всі показники бізнесу компанії поліпшуються, і не означає, що ціна акцій ще не врахувала цей результат. Якщо ціна акцій компанії вже суттєво зросла до публікації звіту, інвестори могли вже очікувати результатів, кращих за прогнози аналітиків. У такому разі звичайного Earnings Beat може бути недостатньо для підтримки подальшого зростання.
Чому ціна акцій може знизитися, навіть якщо EPS перевищив очікування?
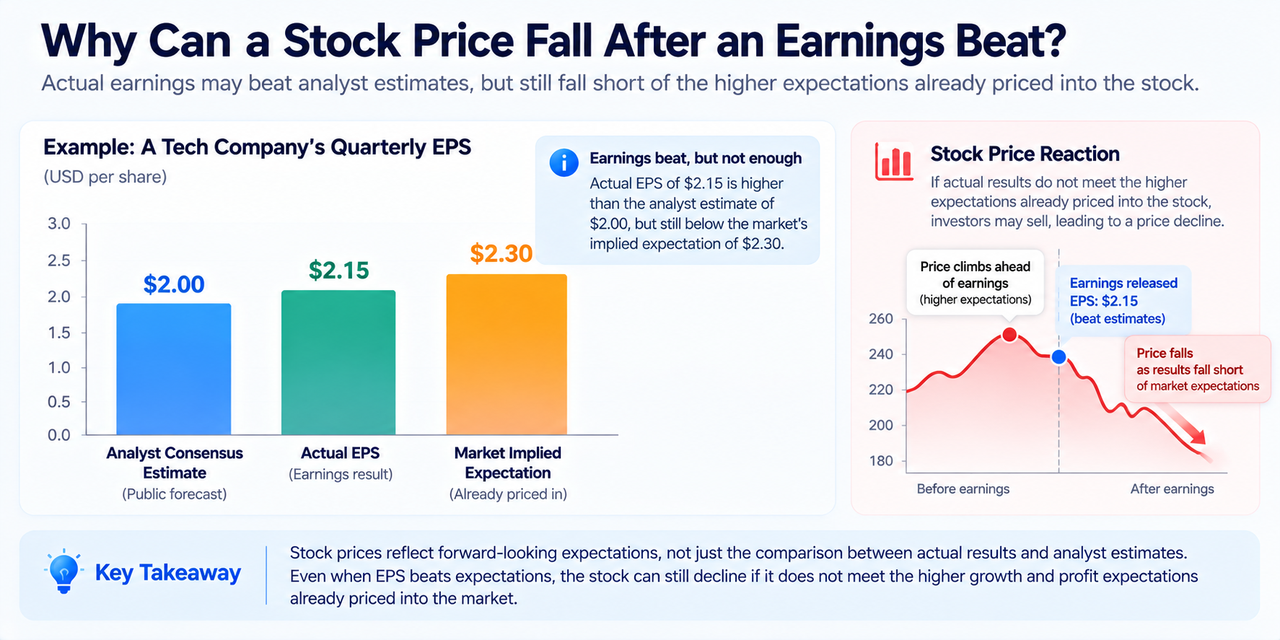
Основна причина можливого падіння ціни акцій після перевищення очікувань за EPS полягає в тому, що публічний консенсус-прогноз і очікування, уже враховані в ціні акцій, не є абсолютно однаковими. Консенсус-прогнози аналітиків зазвичай є доступними для спостереження фінансовими прогнозами, тоді як на ціни акцій спільно впливають інституційні інвестори, трейдери та інші учасники ринку. Коли велика кількість інвесторів завчасно купує акції, їхня ціна може вже враховувати оптимістичний сценарій, що перевищує консенсус-прогноз.
Припустімо, акції компанії торгуються за $200, аналітики очікують квартальний EPS у розмірі $2,00, але учасники ринку загалом вважають, що компанія може досягти EPS у $2,30, і завчасно підвищують ціну акцій. Якщо компанія зрештою звітує про EPS у $2,15, цей результат на 7,5% вищий за консенсус аналітиків, але нижчий за рівень, на який фактично розраховували деякі інвестори. Оскільки результати недостатньо підтвердили попередню оптимістичну оцінку, деякі інвестори можуть вирішити продати акції, що спричинить зниження їхньої ціни.
Саме тому аналіз прибутків не може зосереджуватися лише на Beat або Miss. Інвесторам також слід оцінювати динаміку акцій до публікації звіту. Якщо акції вже зросли на 20% за місяць до звітності, тоді як оцінки в усій галузі не підвищилися на подібну величину, звіт про прибутки може потребувати переконливіших доказів зростання, щоб виправдати вищу ціну. І навпаки, якщо акції компанії перебували під тривалим тиском, навіть звітність дещо нижче консенсусу може бути сприйнята позитивно, якщо поліпшується прогноз керівництва.
На рух цін після звітності також впливають позиціонування інвесторів, ціноутворення на ринку опціонів, настрої в галузі та ширше макроекономічне середовище. Позабіржова торгівля зазвичай має нижчу ліквідність, ніж звичайні торгові години, що може посилювати короткострокові рухи цін. Тому перевищення EPS і зниження ціни акцій не суперечать одне одному: перше вимірює різницю між фактичними результатами та прогнозами, а друге відображає переоцінку інвесторами майбутньої вартості компанії.
У чому різниця між EPS, виручкою та маржею прибутку? Чому інвесторам не варто дивитися лише на EPS?
EPS є важливим показником прибутковості публічної компанії, але він не повністю відображає якість її операційної діяльності. EPS зазвичай розраховується шляхом ділення чистого прибутку, що належить власникам звичайних акцій, на середньозважену кількість акцій в обігу. Тому на зміни EPS впливають не лише прибуток від основної діяльності, а й податкові ставки, одноразові доходи, викуп акцій та облікові коригування.
Наприклад, компанія може перевищити очікування за EPS завдяки скороченню витрат або зменшенню кількості акцій, водночас зростання її виручки в цей період суттєво сповільнюється. Щодо технологічних компаній із високими темпами зростання ринок часто уважніше стежить за тим, чи має основний бізнес можливості для подальшого розширення. Якщо зростання виручки сповільнюється, а зростання EPS переважно забезпечується контролем витрат, інвестори можуть занепокоїтися, що майбутньому зростанню прибутку бракує стійкого імпульсу.
Виручка відображає дохід, який компанія отримує від продажу товарів або надання послуг, і є важливим показником масштабу бізнесу та ринкового попиту. Валова маржа відображає прибутковість після вирахування прямих витрат із виручки. Операційна маржа йде далі, враховуючи операційні витрати, такі як дослідження та розробки, продажі й адміністративні витрати. Вільний грошовий потік (FCF) зазвичай розраховується як грошовий потік від операційної діяльності мінус капітальні витрати. Він показує, який обсяг коштів компанія може генерувати після підтримання або розширення інвестицій у свій бізнес.
| Фінансовий показник |
Що він переважно вимірює |
Ключове питання інвестора |
| EPS |
Прибуток, що припадає на кожну акцію |
Чи перевищив прибуток ринкові очікування? |
| Виручка |
Масштаб операційних доходів компанії |
Чи продовжує зростати попит на бізнес? |
| Валова маржа |
Валовий прибуток від товарів або послуг |
Наскільки ефективними є контроль витрат і ціноутворення? |
| Операційна маржа |
Ефективність основної операційної діяльності |
Чи може зростання виручки перетворюватися на прибуток? |
| Вільний грошовий потік |
Генерування коштів після капітальних витрат |
Чи має компанія можливість продовжувати фінансування та інвестування? |
| Прогноз керівництва |
Прогноз керівництва щодо майбутніх результатів |
Чи відповідає зростання на наступному етапі очікуванням? |
Для виробників напівпровідників, таких як NVIDIA та AMD, інвестори можуть більше зосереджуватися на виручці дата-центрів, валовій маржі та майбутньому попиті на замовлення. Для інтернет-компаній, таких як Meta та Alphabet, важливими є також зростання рекламних доходів, капітальні витрати на ШІ та вільний грошовий потік. Для Tesla на ринкові очікування сукупно впливають поставки автомобілів, валова маржа автомобільного бізнесу, енергетичний бізнес та інвестиції, пов’язані з автономним водінням. Тому якість прибутків слід оцінювати з різних позицій, зокрема за виручкою, прибутком, грошовим потоком і структурою бізнесу, а не ототожнювати перевищення EPS із комплексним поліпшенням операційної діяльності.
Що таке прогноз керівництва? Чому прогнози майбутньої виручки можуть бути важливішими за прибутки поточного кварталу?
Прогноз керівництва — це оцінка керівництвом операційних результатів компанії в наступному кварталі або повному фінансовому році. Він часто містить діапазони виручки, маржі прибутку, капітальних витрат і цілі зростання бізнесу. На відміну від уже реалізованих квартальних результатів, прогноз керівництва відображає оцінку менеджментом майбутнього ринкового попиту, операційних витрат і розвитку бізнесу. Тому він часто безпосередньо впливає на оцінки інвесторами майбутньої прибутковості компанії.
Припустімо, квартальна виручка компанії досягає $10,5 млрд, перевищуючи очікування аналітиків у $10 млрд, але керівництво прогнозує виручку на наступний квартал лише в діапазоні від $10,8 млрд до $11,2 млрд, тоді як ринок очікував $12 млрд. У цій ситуації компанія перевищила очікування за прибутками за поточний період, водночас сигналізуючи, що майбутнє зростання може бути нижчим за очікування. Унаслідок цього інвестори можуть знизити прогнози виручки та прибутку на кілька наступних кварталів і перерахувати справедливу оцінку акцій.
Ринок також порівнює поточний прогноз керівництва з попереднім. Якщо компанія підвищує прогноз виручки протягом кількох кварталів поспіль, це зазвичай свідчить, що попит або операційна ефективність вищі, ніж очікувалося раніше. Якщо керівництво раптово знижує прогноз, це може вказувати на сповільнення попиту клієнтів, посилення галузевої конкуренції або зростання операційних витрат. Водночас прогноз нижче очікувань не обов’язково означає погіршення бізнесу. Різниця також може бути наслідком валютних коливань, зміни часу інвестицій або застосування керівництвом більш консервативного підходу до прогнозування.
Тому, читаючи звіт про прибутки, інвесторам слід зосередитися на трьох рівнях: чи перевищили результати поточного періоду очікування, чи є прогноз на наступний квартал вищим за ринкові оцінки та чи змінилися операційні цілі на повний рік. Для технологічних акцій, оцінка яких значною мірою залежить від майбутнього зростання, бачення керівництва щодо наступного етапу розвитку бізнесу може впливати на ціну акцій сильніше, ніж уже оприлюднений квартальний EPS.
Meta є типовим прикладом акцій, що знижуються після перевищення очікувань за прибутками. У третьому кварталі 2026 року операційні результати Meta перевищили ринкові очікування, але її постійно зростаючі інвестиції в ШІ-інфраструктуру та пов’язаний із ними тиск на грошовий потік стали важливими чинниками переоцінки інвесторами вартості компанії.
У своєму останньому звіті про прибутки Meta повідомила, що капітальні витрати в третьому кварталі, включно з основними платежами за договорами фінансової оренди, досягли $34,91 млрд. Грошовий потік від операційної діяльності становив $32,79 млрд, а вільний грошовий потік був від’ємним на рівні $2,12 млрд. Компанія також скоригувала прогноз капітальних витрат на весь 2026 рік до $135 млрд–$145 млрд порівняно з попереднім діапазоном $130 млрд–$145 млрд. Це означає, що нижня межа прогнозу капітальних витрат на весь рік була додатково підвищена, що відображає подальше інвестування компанії в ШІ-інфраструктуру.
Капітальні витрати (Capital Expenditure, CapEx) переважно включають закупівлю серверів, GPU та мережевого обладнання, а також будівництво дата-центрів та інші довгострокові активи. Для технологічної компанії, такої як Meta, інвестиції в ШІ можуть поліпшити рекламні рекомендації, розподіл контенту та взаємодію користувачів із продуктами. Вони також можуть підтримати появу нових продуктів і джерел доходу в майбутньому. Однак такі інвестиції зазвичай потребують значних грошових виплат у короткостроковій перспективі, тоді як пов’язані з ними вигоди можуть поступово проявлятися протягом багатьох років.
Це створює важливу напруженість в оцінці технологічних акцій: інвестори визнають довгостроковий комерційний потенціал ШІ, але також мають оцінити, чи не є поточний рівень інвестицій надмірним і чи зможе майбутнє зростання виручки покрити інвестиційні витрати. Якщо зростання капітальних витрат і надалі випереджає зростання операційного грошового потоку, вільний грошовий потік може опинитися під тиском, що вплине на оцінку ринком ефективності капіталу та майбутньої дохідності для акціонерів.
22 жовтня 2026 року ціна акцій Meta впала приблизно на 7%, що свідчить: інвестори оцінювали не лише те, чи перевищили квартальні прибутки очікування. Вони також враховували масштаб інвестицій у ШІ, майбутній грошовий потік і ризики оцінки вартості.
Важливо зазначити, що від’ємний вільний грошовий потік в одному кварталі сам по собі не доводить невдачу інвестицій. Для компанії, яка будує масштабну інфраструктуру, важливіше те, чи можуть капітальні витрати поступово перетворюватися на зростання виручки, поліпшення маржі прибутку та довгострокову здатність генерувати кошти.
Чому ринок і надалі зосереджується на майбутньому зростанні після перевищення Tesla очікувань за прибутками?
Звіт Tesla про прибутки також показує, що перевищення EPS не означає, що ринок ігноруватиме інші операційні показники. У третьому кварталі 2026 року Tesla повідомила про скоригований EPS у розмірі $0,48, що дещо перевищило ринкові очікування, тоді як чистий прибуток за GAAP становив приблизно $787 млн, знизившись приблизно на 44% у річному вимірі. Виручка становила приблизно $28 млрд і загалом майже не змінилася. Це показує, що перевищення очікувань за прибутками та річне зниження прибутку можуть відбуватися одночасно.
Щодо грошового потоку, Tesla згенерувала приблизно $1,5 млрд вільного грошового потоку протягом кварталу, перевершивши деякі ринкові очікування. Однак її плани капітальних витрат, прибутковість автомобільного бізнесу та майбутні інвестиції в автономне водіння й робототехніку продовжували впливати на оцінку інвесторами довгострокового зростання. Для компанії, такої як Tesla, оцінка якої включає значні очікування щодо майбутніх напрямів бізнесу, традиційні продажі автомобілів не є єдиним чинником ціноутворення. Robotaxi, Optimus, енергетичний бізнес та інвестиції в ШІ-інфраструктуру можуть змінювати ринкову оцінку майбутнього прибутку.
Наприклад, якщо маржа автомобільного бізнесу поліпшується, але комерціалізація автономного водіння триває довше, ніж очікують інвестори, ринок може зробити висновок, що темп реалізації майбутньої виручки недостатній для підтримки поточної оцінки. І навпаки, навіть якщо квартальний прибуток нижчий за очікування, інвестори можуть підвищити свої довгострокові прогнози зростання, якщо керівництво надає чіткіші докази прогресу в комерціалізації.
Акції Tesla знизилися на позабіржових торгах після публікації звіту, що додатково продемонструвало зосередженість ринку на майбутньому розвитку бізнесу.
Отже, аналіз TSLA потребує більшого, ніж порівняння скоригованого EPS із прогнозами аналітиків. Інвесторам також слід оцінювати маржу автомобільного бізнесу, вільний грошовий потік, капітальні витрати та прогрес комерціалізації нових напрямів бізнесу, щоб визначити, чи відповідають вони попереднім ринковим очікуванням.
Чому високо оцінювані технологічні акції частіше зазнають значних коливань після звітності?
Оцінка акцій відображає ціну, яку інвестори готові платити за поточні та майбутні прибутки компанії. Для зрілих компаній ринок зазвичай більше зосереджується на стабільному прибутку, грошовому потоці та дохідності для акціонерів. Щодо технологічних компаній із високими темпами зростання інвестори часто готові платити вищу оцінку в обмін на можливість швидкого майбутнього зростання виручки та прибутку. У результаті ціна високо оцінюваних технологічних акцій залежить не лише від поточних прибутків, а й значною мірою від того, чи зможе майбутнє зростання продовжувати реалізовуватися.
Співвідношення ціни до прибутку (Price-to-Earnings Ratio, P/E) — це поширений показник оцінки, який розраховується шляхом ділення ціни акцій на EPS. Форвардний P/E використовує очікуваний майбутній EPS і краще підходить для оцінювання того, як ринок оцінює наступний етап прибутків. Припустімо, ціна акцій компанії становить $150, а ринок очікує EPS у $5 протягом наступних 12 місяців. Її форвардний P/E становитиме 30x. Якщо після публікації звіту ринок знижує майбутній прогноз EPS до $4,50, ціна, розрахована за того самого P/E 30x, знизиться до $135.
Що важливіше, зниження прогнозів прибутку також може спричинити скорочення мультиплікатора. Якщо інвестори вважають, що довгострокові перспективи зростання компанії слабші, ніж очікувалося раніше, P/E, який вони готові платити, може знизитися з 30x до 25x. За майбутнього EPS у $4,50 оцінка тоді знизиться ще більше — до $112,50.
| Припущений сценарій |
Майбутній EPS |
Форвардний P/E |
Розрахункова оцінка |
| Очікування до звітності |
$5,00 |
30x |
$150,00 |
| Прогноз прибутку знижено |
$4,50 |
30x |
$135,00 |
| Прибуток і оцінку знижено |
$4,50 |
25x |
$112,50 |
Наведені вище приклади лише ілюструють механіку оцінки. Вони не відображають справедливу вартість або майбутні результати будь-яких конкретних акцій. Фактичні ринки також враховують відсоткові ставки, грошові потоки, структуру капіталу та галузеву конкуренцію.
Цей механізм пояснює, чому деякі високо оцінювані технологічні акції зазнають значного падіння після публікації звітів. Ринок може знизити прогнози майбутніх прибутків і зменшити мультиплікатор оцінки, який він готовий платити, оскільки зростання стало менш визначеним. І навпаки, якщо зростання прибутку суттєво поліпшується, інвестори можуть підвищити як прогнози прибутку, так і мультиплікатори оцінки, посилюючи потенціал зростання акцій.
Як зростання ціни акцій до звітності впливає на результати після звітності?
Динаміка акцій до публікації звіту може допомогти інвесторам зрозуміти, який рівень оптимізму ринок уже врахував у ціні. Якщо акції компанії продовжують зростати перед звітністю, особливо без нової суттєвої фундаментальної інформації, частина такого зростання може відображати оптимізм інвесторів щодо майбутніх результатів. У такому разі, навіть якщо фактичні EPS і виручка перевищують консенсус аналітиків, ринок все одно може вважати результати недостатніми для підтримки попереднього зростання.
Наприклад, припустімо, що акції зростають із $100 до $120 до звітності, тобто на 20%. Якщо зростання було зумовлене переважно очікуваннями, що компанія суттєво підвищить майбутній прогноз керівництва, невелике перевищення EPS після публікації звіту може не задовольнити такі очікування. Деякі інвестори, які купили акції завчасно, можуть вирішити зафіксувати прибуток, посилюючи короткостроковий тиск продажів.
Поширений ринковий вислів «Buy the Rumor, Sell the News» описує схоже явище, але це не є сталою моделлю, яка виникає після кожного звіту про прибутки. Зростання до звітності може відображати поліпшення фундаментальних показників, приплив капіталу, ротацію секторів або торгівлю опціонами. Інвесторам слід оцінювати зростання до звітності разом зі змінами в оцінці вартості, переглядом прогнозів аналітиків і результатами порівнюваних компаній.
На волатильність ціни після звітності також може впливати ринок опціонів. Перед звітністю інвестори зазвичай платять вищі опціонні премії за можливість значного руху ціни. Після звітності невизначеність знижується, а передбачувана волатильність може швидко впасти. Однак зміни волатильності опціонів самі по собі не можуть прямо пояснити, чи зростуть або знизяться акції. Фактичний напрямок усе ще залежить від сукупного впливу інформації про прибутки, ринкового позиціонування та торгових потоків.
Як інвестори можуть використовувати п’ять показників, щоб визначити, чи справді прибутки акцій США перевищили очікування?
Визначення того, чи має звіт про прибутки суттєво позитивне значення, потребує повнішої аналітичної системи, ніж просте порівняння EPS. Для більшості публічних компаній США інвестори можуть оцінювати результати з п’яти позицій: фактичні прибутки, зростання виручки, прогноз керівництва, грошовий потік та оцінка вартості.
По-перше, порівняйте EPS із консенсус-прогнозом ринку. Підтвердьте, чи перевищив фактичний EPS прогноз, водночас розрізняючи GAAP EPS і скоригований EPS, щоб уникнути порівняння різних облікових основ. Якщо перевищення EPS переважно зумовлене одноразовим доходом, нижчою податковою ставкою або викупом акцій, інвесторам слід додатково визначити, чи є ці чинники сталими.
По-друге, проаналізуйте зростання виручки та структуру бізнесу. Зростання виручки може відображати попит на продукцію та розширення бізнесу, однак якість зростання може відрізнятися між сегментами бізнесу. Щодо технологічних компаній інвесторам слід уважніше розглядати основні джерела виручки, такі як хмарні обчислення, реклама, дата-центри або підписки, а також те, чи залежить зростання від коригування цін або одноразових чинників.
По-третє, оцініть прогноз керівництва на наступний квартал і повний рік. Прогнози майбутньої виручки, маржі прибутку та капітальних витрат, які перевищують ринкові очікування, часто визначають, чи потрібно інвесторам коригувати свої моделі прибутків. Особливу увагу приділіть тому, чи підвищує або знижує керівництво свої попередні операційні цілі.
По-четверте, проаналізуйте вільний грошовий потік і капітальні витрати. Зростання прибутку не обов’язково означає, що грошовий потік поліпшується одночасно. Для компаній, які розширюють інвестиції в ШІ-інфраструктуру, взаємозв’язок між операційним грошовим потоком, капітальними витратами та вільним грошовим потоком може допомогти інвесторам оцінити, чи потребує зростання постійної залежності від зовнішнього фінансування.
По-п’яте, врахуйте оцінку вартості та динаміку акцій до звітності. Навіть якщо операційна діяльність компанії демонструє хороші результати, ринок може застосовувати до звіту вищі вимоги, якщо акції вже суттєво зросли, а їхня оцінка значно перевищує історичні рівні. Інвесторам потрібно визначити, чи достатньо нової оприлюдненої інформації для підтримки очікувань майбутнього зростання, відображених у поточній ціні акцій.
| Напрям аналізу |
Основне питання |
Можливий сигнал ризику |
| EPS |
Чи перевищив прибуток очікування, і чи може зростання продовжитися? |
Зростання EPS залежить від одноразових статей |
| Виручка |
Чи поліпшується попит на основний бізнес? |
Сповільнення зростання виручки або основний бізнес нижче очікувань |
| Прогноз керівництва |
Чи відповідає майбутнє зростання ринковим очікуванням? |
Знижено цілі щодо виручки, прибутку або зростання |
| Вільний грошовий потік |
Чи може прибуток перетворюватися на грошові кошти? |
Зростання капітальних витрат випереджає здатність генерувати кошти |
| Оцінка вартості |
Чи вже відображає поточна ціна акцій оптимістичні очікування? |
Висока оцінка разом зі сповільненням зростання |
Ці п’ять показників необхідно аналізувати разом. Інвесторам не варто механічно робити висновок, що поліпшення будь-якого одного показника означає обов’язкове зростання ціни акцій. Наприклад, вищі капітальні витрати можуть у короткостроковій перспективі скорочувати вільний грошовий потік, водночас підтримуючи майбутнє зростання виручки. Зниження маржі прибутку може бути наслідком погіршення операційної ефективності або відображати свідоме збільшення компанією інвестицій у дослідження та розробки. Розуміння причин змін показників важливіше за просте порівняння цифр.
На які подальші сигнали інвесторам слід звертати увагу після публікації звіту про прибутки?
Реакція ціни акцій після публікації звіту про прибутки зазвичай є лише початком процесу переоцінки ринком. Для інвесторів, які прагнуть зрозуміти довгострокову вартість компанії, конференц-дзвінок за підсумками звітності, перегляд прогнозів аналітиків і подальші операційні дані часто надають повнішу інформацію, ніж короткострокові рухи цін.
По-перше, звертайте увагу на пояснення керівництва під час конференц-дзвінка за підсумками звітності, особливо щодо майбутнього попиту, ціноутворення на продукцію, витрат клієнтів, капітальних витрат і змін маржі прибутку. Якщо керівництво чітко пояснює взаємозв’язок між зростанням інвестицій і майбутньою виручкою, ринок може поступово почати сприймати інвестиції спокійніше. Якщо компанія не може чітко пояснити строки реалізації виручки, потреби у фінансуванні або прибутковість своєї бізнес-моделі, інвестори можуть і надалі вимагати більшої компенсації за ризик.
По-друге, спостерігайте за напрямом перегляду аналітиками майбутніх EPS, виручки та цільових цін після публікації звіту. Якщо більшість аналітиків підвищують прогнози майбутніх прибутків, але ціна акцій усе одно знижується, значну роль можуть відігравати оцінка вартості або ринкові настрої. Якщо знижуються як прогнози прибутків, так і мультиплікатори оцінки, це може свідчити про глибшу зміну погляду ринку на майбутнє зростання компанії.
Нарешті, відрізняйте короткострокову торгову волатильність від довгострокових фундаментальних змін. Позабіржова торгівля зазвичай має нижчу ліквідність, і ціна акцій може різко відреагувати на окремий фінансовий показник. Проте в міру проведення конференц-дзвінка, появи досліджень інституційних інвесторів і формування ціни під час звичайних торгових годин ринкові погляди все ще можуть змінитися. Тому аналіз прибутків краще підходить для постійного моніторингу операційних даних і перегляду очікувань, ніж для оцінювання вартості компанії лише за рухом ціни в перші хвилини після публікації звіту.
Як інвестори можуть поєднувати інформацію про прибутки з торгівлею акціями США на Gate?
Після розуміння взаємозв’язку між даними про прибутки та ринковими очікуваннями інвесторам також потрібно враховувати фундаментальний аналіз у фактичних торгових рішеннях. Для користувачів, які стежать за технологічними компаніями США, такими як NVIDIA (NVDA), Tesla (TSLA) і Meta (META), сезон звітності є не лише важливим періодом для оцінювання прибутковості компаній, а й ключовим етапом для переоцінки ризиків портфеля, вартості та часу проведення операцій. У продуктах Gate для торгівлі акціями користувачі можуть відстежувати підтримувані символи акцій США та їхню ринкову динаміку, водночас аналізуючи прибутки компаній, прогнози керівництва та ринкові настрої.
У фактичній торгівлі перевищення очікувань за прибутками не означає, що інвесторам слід купувати негайно, а зниження ціни акцій не обов’язково означає, що їхня оцінка є обґрунтованою. Інвестори можуть спочатку порівняти фактичні EPS і виручку з консенсус-прогнозом ринку, а потім переглянути погляди керівництва на майбутнє зростання та капітальні витрати. Вони також можуть оцінити, чи вже повністю врахована відповідна інформація ринком, проаналізувавши рухи цін до та після публікації звіту. Щодо технологічних акцій із високою волатильністю інвесторам слід приділяти особливу увагу торговим витратам, ліквідності та управлінню позиціями, а також уникати ухвалення рішень лише на основі одного фінансового показника.
Зверніть увагу, що різні продукти Gate для торгівлі акціями можуть відрізнятися механізмами торгівлі, підтримуваними символами, торговими годинами та характеристиками ризику. Докладну інформацію дивіться на відповідній сторінці продукту та в правилах. Інвесторам слід розрізняти фактичне володіння акціями та інші продукти, що забезпечують експозицію до цін акцій, підтверджувати наявність прав акціонерів і торгувати лише після розуміння відповідних ризиків.
Висновок
Основна причина, через яку ціна акцій може знизитися після того, як прибутки акцій США перевищили очікування, полягає в тому, що фондовий ринок торгує майбутніми очікуваннями, а не просто оцінює операційні результати минулого кварталу. Коли EPS і виручка перевищують консенсус-прогнози аналітиків, це лише означає, що фактичні результати були вищими за публічно доступний прогнозний орієнтир. Це не означає, що результати відповідали всім очікуванням, які інвестори вже врахували в ціні акцій.
EPS, зростання виручки, маржа прибутку, вільний грошовий потік і прогноз керівництва разом визначають фактичну якість звіту про прибутки. Для технологічних компаній, таких як Meta та Tesla, капітальні витрати на ШІ, темп комерціалізації майбутніх напрямів бізнесу та довгострокова здатність генерувати кошти можуть впливати на оцінку вартості сильніше, ніж величина перевищення EPS за один квартал. Коли акції вже мають високу оцінку, зниження прогнозів прибутків і скорочення мультиплікатора оцінки можуть відбуватися одночасно, посилюючи рухи цін після звітності.
Тому для розуміння прибутків акцій США необхідна повна аналітична система: спочатку оцініть різницю між фактичними результатами та консенсус-прогнозом, потім проаналізуйте, чи змінився прогноз керівництва, а насамкінець врахуйте оцінку вартості, динаміку акцій до звітності та ширше ринкове середовище, щоб визначити, чому інвестори переоцінили акції. Порівняно з простим віднесенням звіту про прибутки до позитивних або негативних, цей підхід дає краще розуміння механізмів ціноутворення на фондовому ринку США.
Поширені запитання
Чому ціна акцій може знизитися, навіть якщо прибутки акцій США перевищили очікування?
Тому що ціни акцій зазвичай уже відображають ринкові очікування щодо майбутніх результатів. Навіть якщо фактичний EPS перевищує консенсус аналітиків, ціна акцій може знизитися, якщо майбутній прогноз нижчий за очікування, вільний грошовий потік погіршується або ринок уже врахував вищий рівень зростання.
Що означає EPS Beat?
EPS Beat означає, що оприлюднений компанією EPS перевищив консенсус-прогноз аналітиків. Це вказує, що прибутки за поточний період були вищими за прогнозний орієнтир, але саме по собі не доводить поліпшення перспектив майбутнього зростання компанії.
Що важливіше: перевищення очікувань за EPS чи за виручкою?
Обидва показники важливі, але їхня відносна важливість залежить від галузі та етапу розвитку компанії. Зрілі компанії можуть більше зосереджуватися на прибутковості та грошовому потоці, тоді як технологічні компанії з високими темпами зростання зазвичай приділяють більше уваги зростанню виручки, розширенню бізнесу та потенціалу майбутнього прибутку.
Чому прогноз керівництва впливає на ціни акцій США?
Прогноз керівництва — це оцінка менеджментом майбутньої виручки, прибутку або капітальних витрат. Якщо керівництво знижує свій прогноз на майбутнє, інвестори можуть зменшити очікування щодо прибутків і оцінку вартості, що може вплинути на ціну акцій.
Чи означає зниження акцій після публікації звіту про прибутки, що операційна діяльність компанії погіршується?
Не обов’язково. Ціна акцій може знижуватися через завищену оцінку, надто оптимістичні ринкові очікування, фіксацію прибутку або зміни макроекономічного середовища. Інвесторам потрібно разом оцінювати фактичні фінансові дані та прогноз керівництва, щоб визначити, чи справді операційна діяльність компанії погіршується.
Чому капітальні витрати на ШІ впливають на оцінку технологічних акцій?
Створення ШІ-інфраструктури потребує значних інвестицій у сервери, чипи та дата-центри. Такі інвестиції можуть збільшувати відтік коштів і чинити тиск на вільний грошовий потік у короткостроковій перспективі. Якщо інвестиції в майбутньому генерують достатню виручку та прибуток, вони можуть підтримати довгострокову оцінку; в іншому разі вони можуть посилити потребу у фінансуванні.
Що таке форвардний P/E?
Форвардний P/E — це співвідношення ціни акцій до очікуваного майбутнього EPS. Його зазвичай використовують для оцінювання того, у скільки разів ринок готовий оцінювати майбутні прибутки компанії. Зміни прогнозів майбутнього EPS або мультиплікатора оцінки, який інвестори готові платити, можуть впливати на ціну акцій.
Як інвестори можуть визначити, чи заслуговує звіт про прибутки акцій США на увагу?
Інвестори можуть зосередитися на EPS, зростанні виручки, маржі прибутку, вільному грошовому потоці та прогнозі керівництва, а також враховувати динаміку акцій до звітності, поточну оцінку та галузеве середовище. Для різних типів компаній інвесторам також слід аналізувати ключові показники основного бізнесу та довгострокові чинники зростання.