Арбітражна торгівля — це інвестиційна стратегія, яка передбачає використання різниці цін на аналогічні валюти або сировинні товари на різних ринках. Такий підхід активно застосовується на ринках акцій, облігацій, сировинних товарів та криптовалюти.
Арбітраж дає змогу використовувати неефективність ринку та відмінності в цінах — цей підхід давно застосовують досвідчені інвестори хедж-фондів на традиційних ринках. На відміну від звичайної торгівлі, він ґрунтується на тимчасових розбіжностях між котируваннями, а не на прогнозуванні напрямку руху ринку. Саме тому його часто називають ринково-нейтральною стратегією.
Сьогодні ця сама ідея поширилася на криптовалютну галузь, де висока волатильність і різні ціни на платформах часто створюють можливості для арбітражу.
Основні висновки
Арбітражна торгівля дає змогу отримувати прибуток із тимчасових відмінностей у ціні одного й того самого активу на різних ринках або біржах, а не з прогнозування зростання чи падіння ціни.
Криптовалютний арбітраж існує через фрагментацію ринку між централізованими біржами, децентралізованими біржами та окремими пулами ліквідності. Кожна платформа має власні комісії, правила, а також співвідношення пропозиції та попиту.
Валовий спред — це не прибуток: торгові комісії, комісії за зняття коштів і комісії мережі, прослизання та витрати на конвертацію можуть зменшити розрив у 0,4 % до частки початкової суми.
Сьогодні більшість арбітражних операцій виконують боти та компанії, що спеціалізуються на високочастотній торгівлі, оскільки цінові вікна часто закриваються за лічені секунди. Початківцям варто починати з невеликих сум і спершу розраховувати всі витрати.
Що таке арбітражна торгівля?
Арбітражна торгівля — це альтернативна інвестиційна стратегія, яка передбачає купівлю та продаж акцій, сировинних товарів і валют на різних ринках або криптовалютних біржах. Вона дає змогу швидко скористатися незначними відмінностями в цінах і отримати прибуток.
Криптовалютний арбітраж виникає через співвідношення пропозиції та попиту: арбітражери — учасники арбітражу — використовують відмінності в цінах на подібні активи на різних біржах. Хоча сучасні технології постійно відстежують ціни та скорочують такі розриви, вони не усунули арбітраж і не завадили деяким інвесторам швидко заробляти на ньому.
На відміну від звичайної торгівлі, арбітраж не потребує вгадування напрямку руху ринку. Арбітражер робить ставку на тимчасову розбіжність між котируваннями та фіксує різницю. Саме тому арбітраж часто описують як ринково-нейтральну стратегію — прибуток виникає завдяки зближенню цін, а не завдяки правильному прогнозу.
Як працює арбітражна торгівля?
Арбітражна торгівля полягає у використанні відмінностей у цінах на фінансовому ринку за допомогою складного програмного забезпечення, яке отримує сигнали про зміни цін на різних ринках.
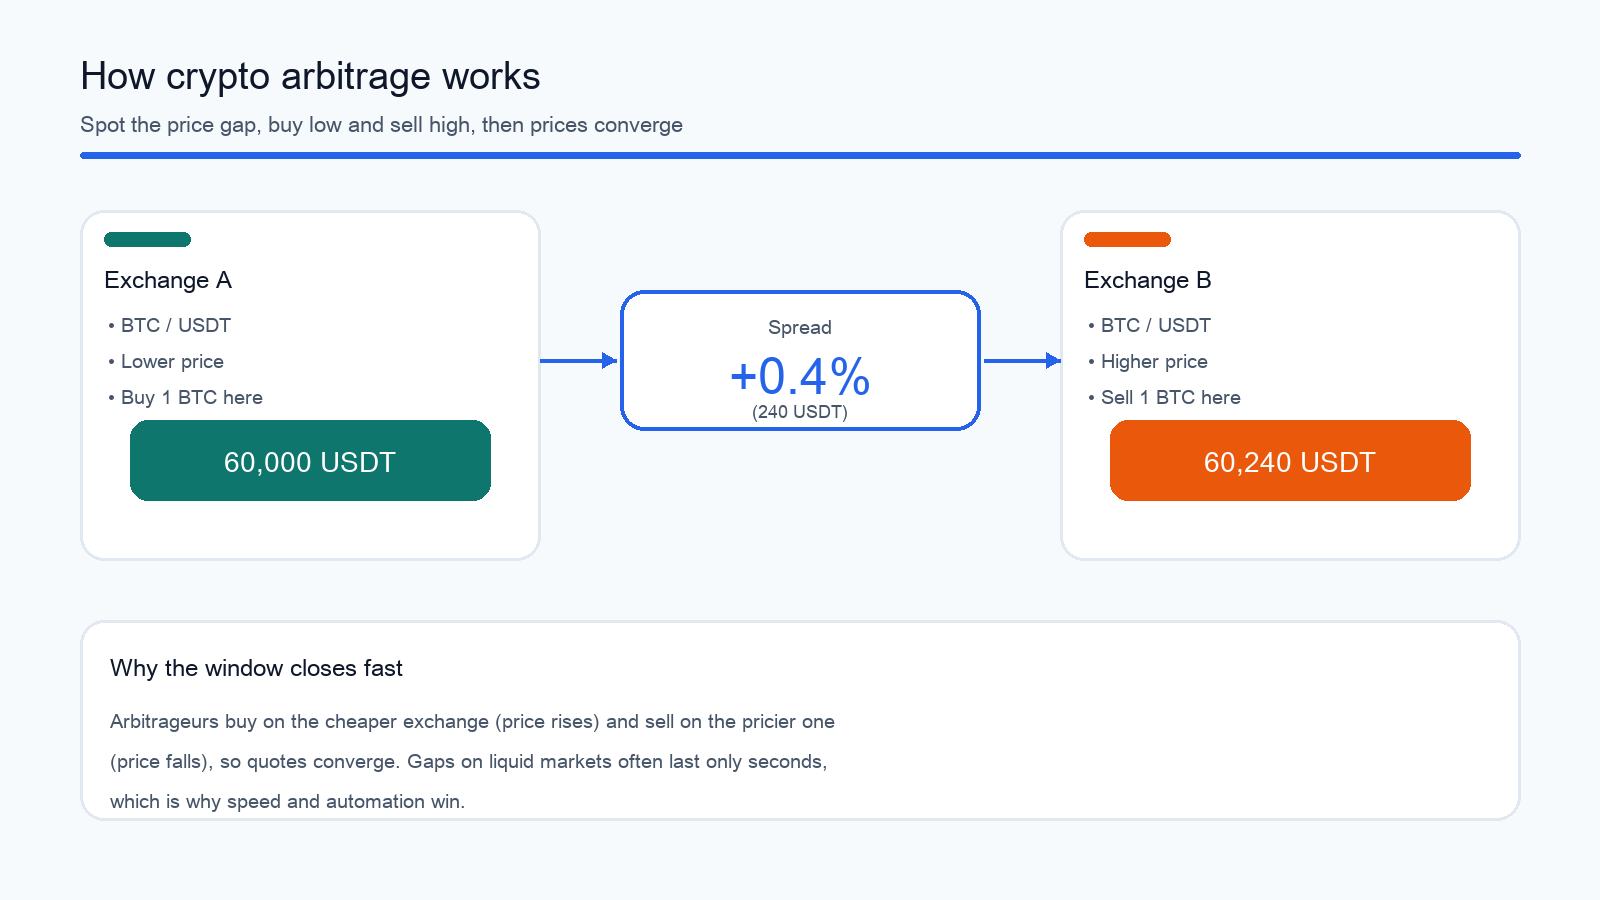
Припустімо, що Bitcoin (BTC) торгується по 60 000 USDT на біржі A і по 60 240 USDT на біржі B. Спред становить 240 USDT, або 0,4 %. Купівля 1 BTC на дешевшій платформі та майже одночасний продаж на дорожчій дають валовий прибуток у розмірі 240 USDT до вирахування витрат.
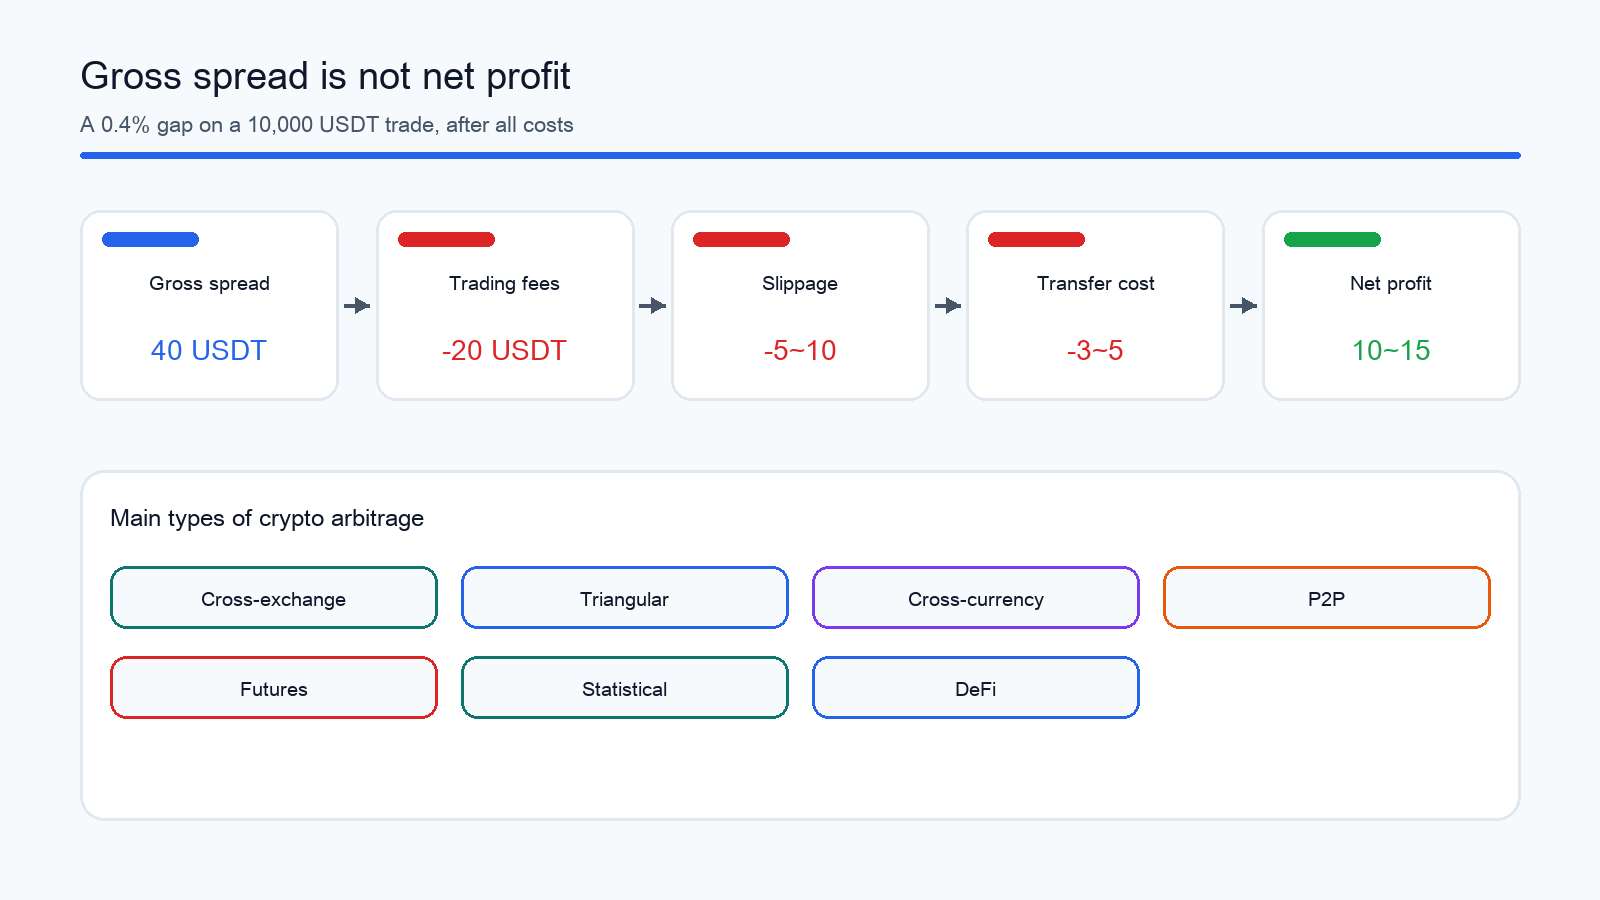
Однак валовий спред — це не чистий прибуток. За угоди на 10 000 USDT із таким спредом у 0,4 % валова різниця становить 40 USDT. Комісія тейкера в розмірі 0,1 % за кожну операцію вже коштує близько 20 USDT, а навіть мінімальне прослизання на 0,05–0,1 % забирає ще 5–10 USDT. Переказ коштів між біржами додає витрати на конвертацію та переказ, тому чистий результат може скоротитися до 10–15 USDT або зникнути повністю.
Саме зближення цін підтримує їхню узгодженість. Коли арбітражери активно купують на дешевшій біржі, ціна там зростає, а коли активно продають на дорожчій — падає. У результаті котирування на різних платформах зближуються. Тому розбіжності на великих ліквідних ринках існують лише кілька секунд, а миттєве виконання має в арбітражі вирішальне значення.
Рис. 1. Базовий цикл криптовалютного арбітражу: знайдіть розрив у цінах між платформами, купіть дешево та продайте дорого, після чого ціни зближуються.
Чому в криптовалютному ринку виникають відмінності в цінах?
Криптовалютами одночасно торгують на централізованих і децентралізованих біржах, а також в окремих пулах ліквідності. Кожна з цих платформ має власні умови, комісії та правила внесення або зняття коштів, а така фрагментація створює передумови для появи цінових розривів. Регуляторні відмінності посилюють цей ефект, оскільки валютний контроль або ліцензійні вимоги не дають миттєво усунути локальні дисбаланси між пропозицією та попитом за допомогою арбітражу.
Для найбільших активів розриви між платформами зазвичай невеликі через високу ліквідність. Але під час волатильності, тимчасових обмежень на внесення або зняття коштів чи одразу після додавання нових токенів до лістингу часто виникають помітні розбіжності — саме за такими моментами стежать арбітражери.
Види арбітражної торгівлі
Існує кілька видів арбітражної торгівлі, пов’язаних із різними фінансовими інвестиціями. Зосередьмося на найпоширеніших видах:
Рис. 2. Валовий спред — це не чистий прибуток: комісії, прослизання та витрати на конвертацію зменшують розрив. Нижче наведено основні види криптовалютного арбітражу.
Арбітраж між біржами (криптовалютними біржами)
Цей вид арбітражу передбачає купівлю монет на одній біржі за низькою ціною та продаж на іншій за вищою ціною з подальшим отриманням прибутку від незначної різниці між ними. Наприклад, ціна Ethereum (ETH) на Gate може становити 1 780 $, тоді як на іншій біржі актив коштує трохи більше ніж 1 800 $. Інвестор може заробити 20 $ на кожному проданому ETH. Прибуток в арбітражній торгівлі зазвичай дуже невеликий, тому важливими є обсяг кожної угоди та швидкість її виконання. Саме тому більшість арбітражних операцій виконують алгоритми, створені компаніями, що спеціалізуються на високочастотній торгівлі (HFT).
Помітніші маржі зазвичай з’являються у щойно доданих до лістингу токенів, альткоїнів із невеликими обсягами торгів або пар, номінованих у менш поширених стейблкоїнах. Початківці іноді вважають, що достатньо купити монету на одній біржі та переказати її на іншу. Однак часті зняття коштів збільшують витрати через комісії, а до моменту підтвердження транзакції котирування може змінитися. Тому досвідчені учасники заздалегідь розподіляють капітал між платформами та використовують засоби автоматизації, а не переказують кошти для кожної угоди.
Внутрішньобіржовий (трикутний) арбітраж
Внутрішньобіржовий арбітраж відбувається в межах однієї платформи. Його основна перевага полягає в тому, що кошти не потрібно виводити в блокчейн, а отже, затримки будуть меншими й додаткові комісії мережі не стягуватимуться.
Найвідомішим форматом є трикутний арбітраж, який також називають тристороннім або кросвалютним арбітражем. У цьому випадку трейдер послідовно виконує три угоди з різними парами та повертається до початкової валюти. Якщо після повного циклу баланс збільшується, це означає, що існувала тимчасова невідповідність цін.
Наприклад, припустімо, що біржа встановлює котирування BTC/USDT на рівні 60 000, а ETH/USDT — 3 000. Ці значення передбачають «справедливий» курс BTC/ETH на рівні приблизно 20. Але якщо в книзі ордерів на короткий час з’являється курс BTC/ETH на рівні 19,98, стає можливим такий цикл: використати 60 000 USDT для купівлі 20 ETH, використати 19,98 ETH для купівлі 1 BTC, продати цей BTC назад за 60 000 USDT і залишити собі решту в розмірі 0,02 ETH. Валовий прибуток у цьому прикладі становить близько 60 USDT, або приблизно 0,1 %, але комісії та прослизання можуть його повністю нівелювати. Саме тому трейдери покладаються на ботів, які аналізують котирування та розміщують ордери за частки секунди.
Кросвалютний арбітраж
Кросвалютний арбітраж передбачає отримання прибутку з різниці в ціні активу, номінованого в різних валютах котирування. Наприклад, Bitcoin торгується як у парі з USDT, так і в парі з USDC. В ідеалі його ціна в обох парах має бути майже однаковою. Але якщо BTC/USDT торгується по 60 000, а конвертований курс BTC/USDC передбачає ціну 60 200, виникає розрив.
Принцип простий: купити актив за валюту, у якій він тимчасово дешевший, і продати його за валюту, у якій він тимчасово дорожчий. Розбіжності зазвичай найпомітніші під час зростання волатильності, але разом із цим зростає і ризик: якщо проміжний стейблкоїн на короткий час втратить прив’язку до долара, очікуваний прибуток може зменшитися.
P2P-арбітраж
P2P-арбітраж дає змогу заробляти на різниці між ціною, за якою люди купують і продають криптовалюту безпосередньо один в одного, та біржовою ціною. Наприклад, можна купити USDT в одного учасника зі знижкою, а потім продати за ринковою ціною на спотовому ринку або іншому учаснику, і навпаки. Маржа в P2P часто вища, ніж у класичному арбітражі між біржами, оскільки ціна враховує витрати на переказ фіату, ризик контрагента та місцеві обмеження.
Основний ризик полягає в тому, що Ви взаємодієте з конкретною людиною, а не з біржовим механізмом. Тому можливі помилки та недобросовісна поведінка: контрагент може надіслати підроблене підтвердження платежу або спробувати оскаржити переказ після отримання криптовалюти. Ще одним ризиком є банківські перевірки відповідності вимогам: автоматизований моніторинг може позначити перекази, у призначенні яких містяться терміни, пов’язані з криптовалютою. Це може призвести до заморожування платежу або навіть тимчасового блокування рахунку. Саме тому P2P-платформи використовують ескроу. Коли продавець публікує пропозицію, його криптовалюта блокується платформою до підтвердження платежу, а спір можна оскаржити, надавши докази, як-от історію чату та платіжні документи.
Арбітраж ф’ючерсів (спот-ф’ючерси та ставка фінансування)
Арбітраж ф’ючерсів ґрунтується на різниці між спотовою ціною активу та його ф’ючерсною ціною. Іноді ф’ючерс торгується вище за спотову ціну, іноді — нижче. Такий розрив створює можливість для арбітражу.
Коли ф’ючерс торгується вище за спотову ціну — це називається контанго — трейдер може купити актив на спотовому ринку й одночасно відкрити коротку позицію за ф’ючерсом. Різницю між двома цінами фіксують під час відкриття позицій. Коли ф’ючерсна ціна зближується зі спотовою, трейдер закриває обидві позиції та залишає собі початковий розрив. Якщо ф’ючерс дешевший за спотовий актив, схема працює у зворотному напрямку.
Окремий варіант передбачає використання безстрокових ф’ючерсів. Оскільки такі контракти не мають терміну дії, ставка фінансування підтримує їхню ціну близькою до спотової завдяки регулярним платежам між учасниками. Коли ставка позитивна, лонги платять шортам; коли негативна — шорти платять лонгам. Трейдери іноді поєднують спотову позицію з компенсувальною позицією за безстроковим ф’ючерсом, щоб отримувати фінансування, зберігаючи ринково-нейтральну позицію.
Статистичний арбітраж
У статистичному арбітражі кількісні моделі використовують для виявлення короткострокових невідповідностей у цінах. Торговий алгоритм — створена математична модель — оцінює активи за відносною динамікою та торгує ними один проти одного, прагнучи отримати прибуток, коли ціни, що тимчасово розійшлися, повертаються до свого статистичного співвідношення. Такі стратегії потребують швидкого аналізу великих обсягів даних, тому їх складно реалізовувати вручну й зазвичай автоматизують.
Арбітраж у децентралізованих фінансах (DeFi)
DeFi — це некастодіальний фінансовий протокол, у якому обмін відбувається без участі людини. Його програмна архітектура робить такі протоколи придатними для арбітражу. «DeFi-дегени», які хочуть спробувати арбітраж, можуть використовувати ці платформи. Для торгівлі вони застосовують смарт-контракти.
Різні рівні дохідності, які пропонують методи кредитування DeFi, створюють одні з найкращих можливостей для арбітражу. Трейдер може обміняти стейблкоїн із низькою дохідністю на стейблкоїн із високою, щоб отримати додатковий 1 %, якщо одна платформа пропонує дохідність 10 % на одному стейблкоїні, а інша — 11 % на іншому. Розриви в дохідності між протоколами кредитування, пулами ліквідності та парами зі стейблкоїнами є основою арбітражу DeFi.
Інструменти та технології для криптовалютного арбітражу
Перевага в арбітражі зазвичай залежить від інструментів, а не від інтуїції. На ліквідних активах розбіжності мінімальні, тому прибуток залежить від швидкості отримання ринкових даних, точності розрахунку витрат і синхронності виконання. Без автоматизації досягти всього цього практично неможливо.
До найзручніших застосунків для роботи з ринковими даними, багато з яких безкоштовні, належать CoinGecko, CoinDesk і CoinMarketCap. Вони дають змогу відстежувати зміни цін у лістингах різних бірж. Калькулятори арбітражу та трекери портфеля, як-от CoinStats, дають змогу контролювати ціни пар на багатьох біржах.
Для пошуку розривів і роботи з ними трейдери зазвичай обирають один із трьох варіантів автоматизації:
Готові платформи. Сервіси, які підключаються до бірж і дають змогу запускати алгоритми без програмування, як-от Cryptohopper, 3Commas і HaasOnline. Вони підходять початківцям або користувачам без технічної підготовки.
Користувацькі боти. Готові бібліотеки для API бірж — наприклад CCXT, яка надає доступ до багатьох платформ, — дають змогу створити власного бота з індивідуальною логікою роботи зі спредом і перевіркою глибини книги ордерів.
Гібридні моделі. Трейдери виявляють можливості за допомогою власних скриптів або зовнішніх сервісів, а виконання угод відбувається через готову інфраструктуру.
Перед будь-якою угодою потрібно знайти розбіжність, і саме для цього використовують сканери. Агрегатори даних надають ціни на різних біржах для початкового моніторингу, а спеціалізовані арбітражні сканери порівнюють платформи в реальному часі та оцінюють прибуток після вирахування комісій.
Як почати займатися криптовалютним арбітражем: перші кроки
Щоб почати займатися криптовалютним арбітражем, початківцю варто:
Зареєструватися на одній — трьох біржах, залежно від виду арбітражу, і пройти перевірку.
Увімкнути двофакторну автентифікацію в кожному обліковому записі.
Ознайомитися з умовами внесення та зняття коштів на кожній платформі.
Детально вивчити тарифи.
Потім виконайте тестовий цикл на невелику суму: вивчіть ціни та глибину книги ордерів, знайдіть розрив, розрахуйте потенційний прибуток після вирахування всіх витрат і лише після цього виконуйте угоду. Це допоможе побачити, де виникає прослизання та скільки часу займають перекази. Основна помилка початківців — враховувати лише різницю в цінах. Завжди віднімайте всі витрати: торгові комісії з обох боків, комісії за внесення або зняття коштів, комісії мережі, прослизання та будь-які витрати на конвертацію.
Алгоритми автоматизованого криптовалютного арбітражу можуть одночасно сканувати багато бірж і відстежувати сотні криптовалют. Вони аналізують величезну кількість угод зі швидкістю та ефективністю, недоступними для людини.
Такий підхід не потребує спеціальних фінансових знань, тривалого дослідження розбіжностей у цінах або торгової активності на біржах із великими чи малими обсягами торгів, а також багатогодинного перебування перед екраном комп’ютера для розміщення угод.
Ризики криптовалютної арбітражної торгівлі
Криптовалютний арбітраж менш ризикований, ніж його традиційні аналоги — торгівля сировинними товарами, облігаціями та акціями, — оскільки він використовує розбіжності в цінах на різних біржах, а не прогнозує ціни. Однак він усе одно пов’язаний із ризиками, про які варто знати:
Прослизання: На біржах із книгою ордерів ордер може «просковзнути», і його виконання коштуватиме дорожче, ніж очікувалося, якщо обсяг купівлі перевищить найдешевшу пропозицію. Оскільки арбітражна маржа дуже мала, прослизання може повністю знищити очікуваний прибуток.
Коливання цін: Волатильність створює можливість, але затримка транзакції може призвести до нормалізації цін до виконання обох частин угоди. Трейдери мають діяти швидко, зберігати кошти на біржах і використовувати швидкі блокчейни.
Високі транзакційні комісії: Комісії за зняття, внесення коштів і торгівлю можуть повністю поглинути прибуток. Трейдери хедж-фондів із великими обсягами торгів менше потерпають від цього, оскільки їхні відносні комісії нижчі.
Затримки транзакцій: Арбітражні вікна відкриваються ненадовго й закриваються швидше, коли до торгів долучається більше трейдерів. Тому прибуток значною мірою залежить від швидкості переказу коштів між біржами.
Злам або закриття біржі: Гарячі гаманці вразливі до зламів, а біржі вже припиняли роботу разом із коштами клієнтів. Зберігайте основну частину активів у холодних гаманцях і торгуйте на надійних біржах із усталеною репутацією, як-от Gate.
Ризик виконання та ризик платформи: Ціна може змінитися швидше, ніж арбітражер відкриє обидві частини угоди, тому одна сторона виконається за планом, а інша — ні. Арбітраж між біржами також залежить від надійності кожної платформи: затримки зі зняттям коштів або технічні обмеження можуть заблокувати кошти.
Ризик контрагента та регуляторний ризик: У P2P-угодах Ви взаємодієте безпосередньо з іншою людиною, що підвищує ймовірність шахрайства або спорів щодо платежів. Оскільки регулювання криптовалют у багатьох країнах ще формується, правила для платформ і транзакцій можуть змінюватися.
Більшість цих ризиків можна зменшити завдяки автоматизації, точному розрахунку маржі та використанню надійних платформ.
Чи залишається криптовалютний арбітраж прибутковим?
Співвідношення пропозиції та попиту на подібні активи створює цінові розриви між ринками. Під час першого криптовалютного буму у 2017–2018 роках займатися арбітражем було простіше, оскільки нормалізація цін тривала дні або тижні. Сьогодні ринок розвинувся, і отримувати прибуток стало складніше, хоча досвідчені інвестори та трейдери хедж-фондів і далі отримують значний дохід завдяки арбітражу.
Немає однозначної відповіді на запитання, скільки можна заробити. Дохід залежить від багатьох чинників, зокрема від обсягу залученого капіталу та швидкості виконання. На ліквідних ринках цінові розриви становлять десяті або соті частки відсотка, а маржа за одну операцію після базових комісій найчастіше перебуває в діапазоні 0,05–0,3 %. В окремих сегментах або під час використання деривативів деякі оцінки сягають 10–20 % депозиту на місяць, але такі результати можливі лише за наявності значного торгового капіталу, автоматизованого виконання та постійного контролю витрат.
Підсумок
Арбітражна торгівля приносила прибуток інвесторам і трейдерам, а технології, за допомогою яких відстежують і нівелюють цінові розриви, підтримують ефективність ринків. Дохід арбітражера формується завдяки систематичній роботі з такими розбіжностями: пошуку можливостей, одночасному відкриттю кількох позицій і розрахунку витрат, адже навіть невелика помилка може знищити прибуток. Для автоматизації виконання угод трейдери використовують ботів, сканери та вбудовані інструменти бірж.
Криптовалютний арбітраж підходить тим, хто готовий у довгостроковій перспективі працювати з точними розрахунками, а не гнатися за швидкими прибутками. Прибуток від однієї угоди рідко перевищує частку відсотка, тому постійний моніторинг цін і своєчасні дії важливіші за будь-яку окрему угоду.
Поширені запитання
Що таке арбітражна торгівля простими словами?
Арбітражна торгівля — це отримання прибутку з різниці в ціні одного й того самого активу: якщо на одній платформі монета коштує дешевше, ніж на іншій, арбітражер купує її дешево та майже одразу продає дорожче, залишаючи собі різницю. На відміну від звичайної торгівлі, не потрібно прогнозувати напрямок руху ринку.
Чи законний криптовалютний арбітраж?
Арбітраж як торгова стратегія сам по собі не заборонений — це лише купівля та продаж криптоактивів на різних ринках. У кожній країні застосовуються загальні правила для операцій із цифровими активами. Наприклад, купівля та продаж криптовалюти дозволені в Європейському Союзі відповідно до нормативної бази MiCA, якщо біржі мають ліцензії та дотримуються вимог щодо перевірки. Завжди перевіряйте правила у своїй юрисдикції.
Які основні ризики арбітражної торгівлі?
Основні ризики — це ризик виконання угоди, коли ціна змінюється до виконання обох її частин, прослизання, високі транзакційні комісії та комісії за зняття коштів, затримки переказів, ненадійність платформ, шахрайство з боку контрагента в P2P-угодах і зміни регулювання. Більшість цих ризиків можна зменшити за допомогою автоматизації, точного розрахунку витрат і використання надійних бірж.
Чи підходить криптовалютний арбітраж початківцям?
Так, якщо підходити до нього обережно. Почніть із простих стратегій арбітражу між біржами або P2P-стратегій на невелику суму, розраховуйте чистий прибуток після кожної комісії, увімкніть двофакторну автентифікацію та вивчіть правила внесення і зняття коштів на кожній платформі, перш ніж збільшувати обсяг операцій.
Чи потрібен бот для арбітражної торгівлі?
Не обов’язково, але на практиці — так, якщо йдеться не про поодинокі угоди. Цінові вікна часто закриваються за лічені секунди, тому їх складно вчасно помітити вручну. Трейдери використовують готові платформи, користувацьких ботів на основі API бірж або гібридні рішення.
Автор: Paul
Перекладач: binyu
Рецензент(-и): Edward、Jayne
Відмова від відповідальності
* Ця інформація не є фінансовою порадою чи будь-якою іншою рекомендацією, запропонованою чи схваленою Gate.
* Цю статтю заборонено відтворювати, передавати чи копіювати без посилання на Gate. Порушення є порушенням Закону про авторське право і може бути предметом судового розгляду.
Розумне кредитне плече — це торговий інструмент, який застосовує динамічне кредитне плече та автоматичний контроль ризиків. Його результативність безпосередньо залежить від ринкового середовища та вибраної стратегії. На трендових ринках Розумне кредитне плече дозволяє збільшувати дохід, слідуючи за трендом; на ринках із боковим рухом динамічне ребалансування допомагає зменшити ризики; у короткостроковій торгівлі підвищує ефективність використання капіталу. Також інструмент застосовується у стратегіях хеджування для зниження волатильності портфеля. Водночас Розумне кредитне плече не є оптимальним для довгострокового утримання активів або в умовах високої невизначеності на ринку. Основна цінність інструмента полягає у "відповідності сценарію + виконанні стратегії".
Розумне кредитне плече усуває необхідність маржі та ліквідації, але це не означає відсутність ризиків. Головні ризики виникають через динамічний механізм кредитного плеча, що створює невизначеність доходу, а також через збитки, які можуть виникнути внаслідок волатильності ринку, залежності від шляху та змін ринкових умов. У крайніх ринкових умовах вартість чистих активів (NAV) може зазнати значних коливань, а обмежений контроль над кредитним плечем додатково обмежує стратегічну гнучкість користувача. Врешті-решт, розумне кредитне плече не зменшує ризик, а змінює його структуру, тому найкраще підходить для стратегічного використання тими, хто досконало розуміє принцип його роботи.
Боти Telegram — це міні-застосунки, які безпосередньо в Telegram автоматизують такі завдання, як надсилання сповіщень, керування спільнотами, конвертація файлів, обробка платежів, відповіді на запитання, аналіз даних і виконання угод із криптовалютою. Для криптотрейдерів торгові боти Telegram дають змогу на одній платформі автоматизувати ордери на купівлю та продаж, лімітні ордери, снайпінг, копітрейдинг, моніторинг гаманців і отримання ринкових сигналів. Користувачам більше не потрібно постійно перемикатися між застосунками. Telegram повідомляє, що його платформа ботів налічує понад 10 млн ботів і є безкоштовною для користувачів і розробників. Це демонструє, наскільки широко боти використовують у сферах продуктивності, ШІ, торгівлі, аналітики та криптовалютної індустрії.
У цифровому фінансовому ландшафті 2026 року стейблкоїни перестали бути лише інструментом хеджування на криптовалютних ринках. Вони перетворюються на основу глобальних міжкордонних розрахунків і торгових платежів. За підтримки Bitfinex і Tether, Stable — це спеціалізований блокчейн першого рівня, розроблений навколо USDT як нативного розрахункового активу. Він поєднує нативний газ USDT із фіналізацією транзакцій менш ніж за секунду, формуючи платіжну мережу з фокусом на стейблкоїни.
DEX-агрегатори інтегрують дані замовлень, інформацію про ціни та пули ліквідності з кількох децентралізованих бірж, допомагаючи користувачам знайти оптимальний шлях торгівлі за найкоротший час. Ця стаття детально описує 8 поширених DEX-агрегаторів, висвітлюючи їх унікальні функції та маршрутизаційні алгоритми.
Алгоритмічна торгівля використовує програмні моделі для автоматизації прийняття торгових рішень і виконання ордерів. У криптовалютному OTC-маркетплейсі алгоритмічна торгівля переважно оптимізує процес RFQ (Request for Quote), забезпечуючи інтелектуальне маршрутизацію та агрегування ліквідності для найкращого виконання на фрагментованих ринках. Завдяки автозаміна пропозицій, аналізу цін в реальному часі та оптимізації маршрутів, алгоритмічна торгівля суттєво знижує прослизання і вплив на ринок, а також служить основною інфраструктурою для інституцій, які здійснюють блокові торгівлі, прискорюючи перехід OTC-маркетплейсу до електронних і систематизованих операцій.