Читачам, які порівнюють фонди доходу, слід розрізняти два показники: розподілені кошти та зміну чистої вартості активів. За один і той самий період ці показники можуть рухатися в протилежних напрямках. Вища дохідність не компенсує зниження ціни. Дохідність — це лише співвідношення розподілених коштів до ціни, тому це співвідношення може виглядати високим, навіть якщо результат за ціною є від’ємним. Відмінності між скринінгами визначають правила ETF з високими дивідендами. На цій сторінці правила впорядковано. Вона не ранжує фонди.
Основні висновки
- ETF з високими дивідендами відбирає акції за опублікованим правилом щодо дивідендів; trailing-дохідність, зростання дивідендів і премія за covered-call — це три різні правила.
- Скринінг за високою trailing-дохідністю часто збільшує вагу фінансового сектору, енергетики та товарів повсякденного попиту, тому потрясіння в цих секторах насамперед впливають на NAV.
- Частота розподілу коштів, комісія та податковий характер відповідають на різні запитання.
- Вища дохідність не компенсує падіння NAV, а цінова експозиція через CFD не є грошовим розподілом, який отримує акціонер.
Які правила використовує ETF з високими дивідендами для відбору акцій і розрахунку дивідендної дохідності?
ETF з високими дивідендами додає та виключає акції відповідно до опублікованого правила щодо дивідендів, яке зазвичай призначене для формування регулярного грошового потоку. Потім він коригує портфель відповідно до цього правила, а не включає будь-які папери з найвищою дохідністю за один день. На практиці це означає, що ETF з високими дивідендами — це біржовий фонд, який дотримується визначеного методу відбору за доходом, як-от висока trailing-дохідність, зростання дивідендів або премія за covered-call, і розподіляє дохід відповідно до цього методу. Правило викладено в методології індексу або документах фонду, а ребалансування складу відбувається відповідно до цього тексту.
Vanguard High Dividend Yield ETF (VYM) відстежує індекс FTSE High Dividend Yield Index і утримує компоненти індексу шляхом пасивної повної реплікації. Індекс охоплює звичайні акції з дивідендами вище середнього за попередні 12 місяців і не включає інвестиційні фонди нерухомості.
Schwab US Dividend Equity ETF (SCHD) відстежує індекс Dow Jones U.S. Dividend 100 Index. Цей індекс оцінює якість і стабільність дивідендів та відбирає компанії за фундаментальною силою порівняно з аналогами, використовуючи фінансові коефіцієнти. Правило SCHD не є сортуванням лише за trailing-дохідністю.
Чим відрізняються дохідність, зростання дивідендів і дохід від covered-call?
Ці три правила відрізняються одночасно у двох аспектах: які акції залишає скринінг і з чого складається розподіл коштів. Високу trailing-дохідність, зростання дивідендів і премію за covered-call не можна розглядати як один показник дохідності.
| Категорія правила |
Що відбирає індекс |
З чого складається розподіл коштів |
Приклади тикерів |
| Висока trailing-дохідність |
Дивіденди вище середнього за попередній період або відбір із вагами за дохідністю |
Дивіденди від акцій, що входять до складу фонду |
VYM, HDV, SPYD |
| Зростання дивідендів |
Послідовне підвищення дивідендів або тривала історія зростання |
Дивіденди від акцій, що входять до складу фонду |
VIG, DGRO, NOBL |
| Дохід від covered-call |
Портфель акцій разом із проданими опціонами call |
Дивіденди та опціонна премія |
JEPI, JEPQ |
У першому рядку зберігаються акції, дивіденди за якими вже є високими, а розподіл коштів переважно складається з дивідендів за цими акціями. Прикладами є VYM, HDV і SPYD. Другий рядок вимагає історії зростання або послідовного підвищення дивідендів. VIG, DGRO і NOBL зазвичай мають нижчу заявлену дохідність, а розподіл усе одно складається з дивідендів за акціями. Третій рядок додає продані call-опціони до портфеля акцій. Розподіл поєднує дивіденди з опціонною премією, а продані call-опціони віддають частину потенціалу зростання. JPMorgan Equity Premium Income ETF (JEPI) прагне забезпечити щомісячний дохід, доступний для розподілу, і реалізує цей рівень через call-опціони S&P 500 поза грошима. JEPQ належить до тієї самої категорії фондів із доходом від covered-call.
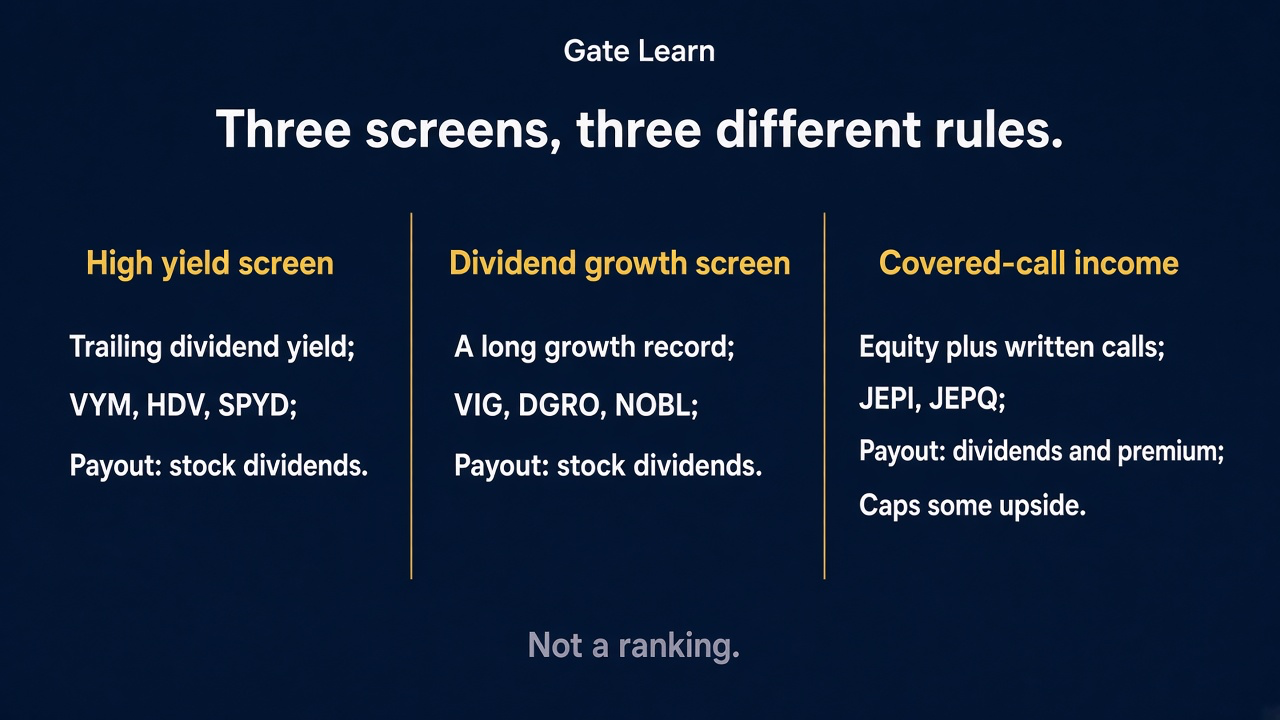
Рисунок 1. Висока дохідність, зростання дивідендів і дохід від covered-call використовують три різні скринінги.
Як секторний нахил змінює ризик?
Секторний нахил визначає, які потрясіння насамперед впливають на чисту вартість активів. Скринінг за високою trailing-дохідністю концентрує вагу в секторах із вищими виплатами, а кожне оновлення складу повертає вагу до цих секторів.
Скринінги за високою trailing-дохідністю, як-от VYM, HDV і SPYD, часто збільшують вагу фінансового сектору, енергетики та товарів повсякденного попиту. Зміни процентних ставок, цін на нафту та захисного попиту швидко відображаються на NAV.
Правила зростання дивідендів або послідовного підвищення, зокрема VIG, DGRO і NOBL, зазвичай передбачають нижчу дохідність і секторальну структуру, що відрізняється від скринінгу за високою дохідністю. Надбудова covered-call застосовується до портфеля акцій, і секторний ризик залишається в цьому портфелі. Оскільки секторальна структура має захисний нахил, ETF з високими дивідендами часто демонструють нижчу волатильність ціни під час спадів ринку, хоча це не є гарантією.
Навіщо розділяти частоту розподілу коштів, комісії та податковий режим?
Частоту розподілу коштів, комісію та податковий характер потрібно оцінювати окремо. Частота описує, коли надходять кошти, а дивіденди можуть виплачуватися грошима або додатковими акціями залежно від умов. Комісія описує витрати, що стягуються з активів фонду. Податковий характер визначає, до якої категорії доходу належить розподіл коштів у місці оподаткування власника.
Щомісячна та щоквартальна виплати змінюють календар надходження коштів. JEPI прагне забезпечити щомісячний дохід, доступний для розподілу, тоді як багато фондів здійснюють виплати щокварталу. Отже, календар показує, коли надходять кошти, а премія залишається опціонним доходом.
Комісія відраховується з активів фонду та є іншим показником, ніж дохідність розподілу. Розподіл може класифікуватися як кваліфікований дивіденд, звичайний дохід або повернення капіталу, а опціонна премія в продукті covered-call може класифікуватися окремо. Остаточна класифікація залежить від джерела розподілу, типу рахунку та податкових правил у місці проживання власника.
Чи компенсує вища дохідність або коефіцієнт виплат падіння NAV?
Ні. Вища дохідність не компенсує падіння чистої вартості активів. Дохідність — це розподілені кошти за період, поділені на ціну, а грошовий розподіл і зміна ціни обліковуються окремо.
Коли ціна падає, а грошовий дивіденд майже не змінюється, trailing-дохідність зростає, оскільки зменшується знаменник. Щоб розрахувати дивідендну дохідність, поділіть річний дивіденд на ринкову ціну: акція вартістю $100 із річним дивідендом $5 має дохідність 5%. Цей показник є лише прикладом співвідношення, а не поточною котируваною ціною. Вища дохідність може бути наслідком падіння ціни.
Загальна дохідність поєднує зміну ціни та розподілені кошти. Якщо кошти за один період менші за зниження NAV, це зниження залишається в NAV. Премія, отримана в стратегії covered-call, також є грошовими коштами, а продані call-опціони віддають частину потенціалу зростання.
Чому фонди кредитних облігацій і фонд сектору комунальних послуг не є ETF на акції з високими дивідендами?
Фонди кредитних облігацій і фонд сектору комунальних послуг не належать до категорії ETF на акції з високими дивідендами. ETF на акції з високими дивідендами утримує акції, відібрані за правилом щодо дивідендів. Фонд кредитних облігацій утримує облігації. Фонд сектору комунальних послуг утримує акції з галузевого переліку, а належність визначається секторальною класифікацією.
Високодохідні корпоративні облігації, корпоративні облігації інвестиційного класу та акції сектору комунальних послуг не є ETF на акції з високими дивідендами: експозицію до високодохідних корпоративних облігацій надає високодохідні корпоративні облігації iShares (HYG), експозицію до корпоративних облігацій інвестиційного класу надає корпоративні облігації інвестиційного класу iShares (LQD), а акції сектору комунальних послуг представлені акціями сектору комунальних послуг (XLU). Відсоток за облігаціями — це купон за кредитним інструментом. XLU включає активи відповідно до галузевої класифікації. Компанія, що виплачує великий дивіденд, не перетворює цей секторальний фонд на ETF на акції з високими дивідендами.
Чим CFD відрізняється від отримання розподілу коштів ETF?
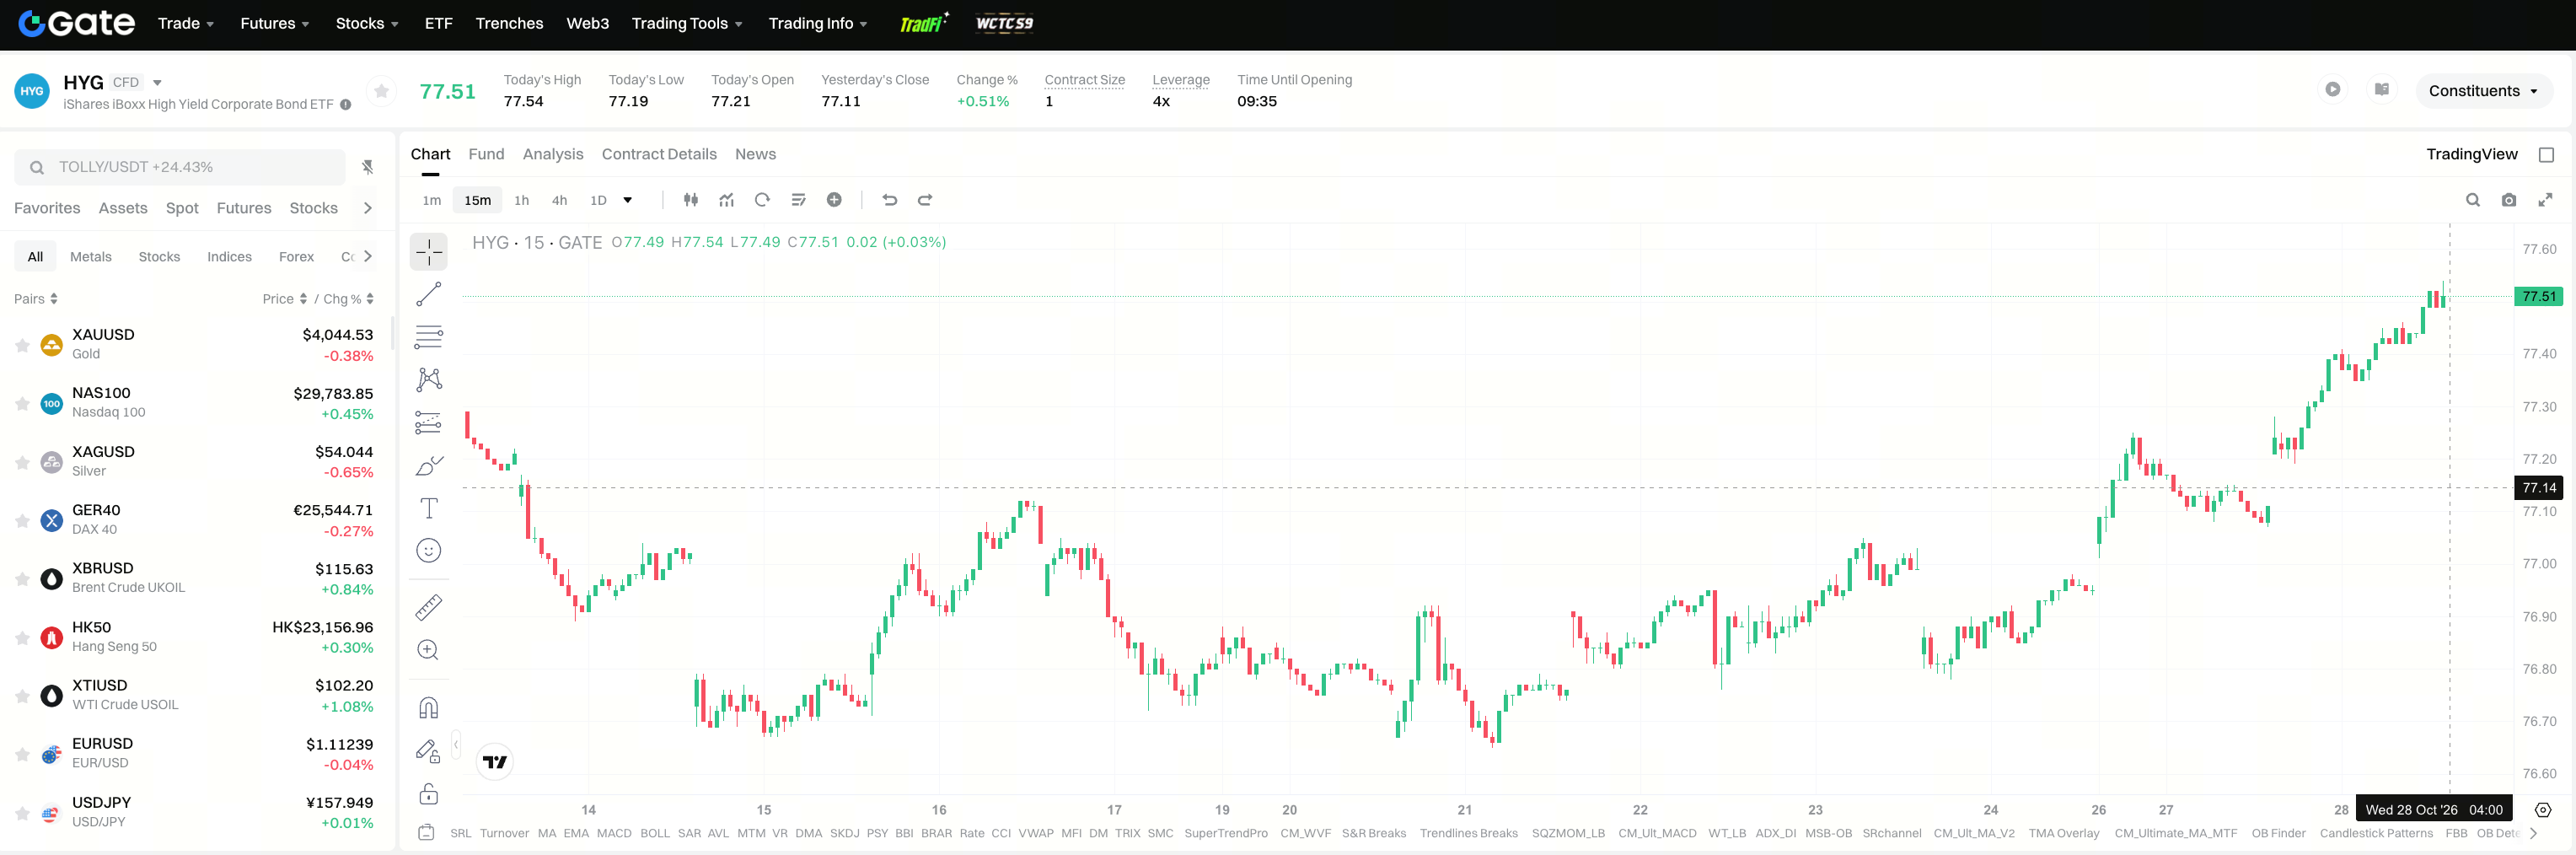
CFD надає цінову експозицію до ринкової ціни ETF. Ця експозиція та грошовий розподіл, який отримує акціонер фонду, є двома окремими записами. Зміна ціни відображається в контракті. Розподіл фонду відображається на рахунку акцій.
Акціонер отримує розподіл відповідно до правил фонду та рахунку, на якому утримуються акції. Щоб отримати дивіденди, інвестори повинні володіти акціями до ексдивідендної дати. Вони можуть продати акції після ексдивідендної дати та все одно зберегти право на цей розподіл. Позиція CFD відстежує ціну, а власник позиції не стає акціонером VYM, SCHD або JEPI через таку позицію. Деякі контракти передбачають грошове коригування в період розподілу. Наявність коригування та спосіб його розрахунку визначаються специфікацією цього контракту.
Підсумок
ETF з високими дивідендами вирізняється своїм скринінгом: висока trailing-дохідність, зростання дивідендів і премія за covered-call відбирають різні акції, а розподіл коштів формується по-різному. Вища дохідність є співвідношенням розподілених коштів до ціни, і це співвідношення не компенсує падіння NAV.
Частота розподілу коштів, комісія та податковий характер мають окремий облік. Фонди кредитних облігацій і фонд сектору комунальних послуг не належать до скринінгу дивідендних акцій. CFD надає власнику цінову експозицію. Кошти, які отримує акціонер, є розподілом фонду. Чи передбачає контракт окреме грошове коригування, зазначено в його специфікації.
Поширені запитання
Чи ETF з високими дивідендами просто утримує компанії з найвищою дохідністю?
Ні. ETF з високими дивідендами відбирає акції за опублікованим правилом, а висока trailing-дохідність є лише одним із таких правил. Правило зростання дивідендів оцінює історію зростання, а продукт covered-call включає до розподілу премію від проданих call-опціонів. SCHD проводить скринінг за якістю дивідендів, їхньою стабільністю та фінансовими коефіцієнтами, тому це також не є переліком найвищих дохідностей за один день.
Чим ETF зі зростанням дивідендів відрізняється від ETF із високою дохідністю?
ETF із високою дохідністю утримує акції, чиї trailing-дивіденди вже перевищують середній рівень. Розподіл коштів переважно складається з дивідендів за цими акціями, а портфель часто має нахил до фінансового сектору, енергетики та товарів повсякденного попиту. ETF зі зростанням дивідендів вимагає, щоб історія зростання продовжувалася. Заявлена дохідність зазвичай нижча, а розподіл усе одно надходить від дивідендів за акціями. Ці два правила відповідають на різні запитання скринінгу, тому один показник дохідності не замінює інший.
Чи є розподіл від продукту covered-call, такого як JEPI, дивідендом?
Не повністю. JEPI продає call-опціони S&P 500 поза грошима разом із портфелем акцій і прагне забезпечити щомісячний дохід, доступний для розподілу. Тому розподіл містить як дивіденди за акціями, так і опціонну премію. Премія — це грошові кошти, пов’язані з потенціалом зростання, який віддають продані call-опціони. Кошти від JEPI та JEPQ не є таким самим розподілом, як кошти від ETF із високою дохідністю, який передає лише дивіденди за акціями.
Чи запобігає вища дохідність падінню чистої вартості активів?
Ні. Дохідність дорівнює розподіленим коштам, поділеним на ціну. Коли ціна падає, а грошовий дивіденд залишається приблизно незмінним, дохідність зростає через зменшення знаменника. Тому вищий показник може бути наслідком падіння. Якщо кошти за один період менші за зниження NAV, зниження залишається. Премія також не компенсує зниження ціни.
Чи зараховує CFD на ціну ETF розподіл фонду на рахунок?
Не за схемою для акціонера і не автоматично. CFD відстежує ціну ETF. Власник позиції не є акціонером фонду, тому розподіл, який фонд виплачує акціонерам, не надходить на рахунок CFD як та сама виплата акціонеру. Певний контракт може передбачати окреме грошове коригування. Чи застосовується коригування та на якій основі, слід перевіряти у специфікації цього контракту. Календар розподілу ETF не дає відповіді на це запитання.