Оскільки генеративний ШІ, великі мовні моделі та інфраструктура хмарних обчислень продовжують розвиватися, увага ринку до обчислювальних потужностей для ШІ поступово зміщується з GPU, HBM і передового пакування на будівництво центрів обробки даних. Навіть якщо компанія вже придбала високопродуктивні чипи, обладнання все одно неможливо розгорнути за планом без достатньої потужності електромережі, систем охолодження та мережевої інфраструктури. У результаті центри обробки даних більше не є просто будівлями для розміщення серверів. Вони є критично важливою інфраструктурою в галузевому ланцюжку обчислювальних потужностей для ШІ.
28 жовтня 2026 року Equinix оголосила результати за третій квартал, повідомивши про квартальний дохід у розмірі $2,571 млрд, що на 11% більше в річному вимірі, а також підвищила свій прогноз на весь рік. Компанія також розкрила інформацію про прогрес у сфері послуг ШІ-інференсу, об’єктів рідинного охолодження та введення додаткових потужностей.
У цьому контексті REIT центрів обробки даних пропонують ще один погляд на інвестиції в інфраструктуру ШІ. Інвестори можуть дивитися не лише на виробників чипів, а й вивчати операторів нерухомості, які забезпечують простір, електроенергію та підключення, необхідні для роботи обчислювальної інфраструктури.
Що таке REIT центрів обробки даних і чим вони відрізняються від традиційних інвестицій у нерухомість?
REIT — це інвестиційні фонди нерухомості (Real Estate Investment Trusts). Їхній основний механізм полягає у володінні або фінансуванні об’єктів нерухомості та розподілі пов’язаного доходу й операційної віддачі від активів серед інвесторів. Структура активів, податковий режим і вимоги до розподілу доходів REIT відрізняються залежно від юрисдикції.
У США REIT, що відповідають певним умовам, загалом можуть отримувати передбачений законодавством податковий режим. Однією з важливих вимог є щорічний розподіл щонайменше 90% оподатковуваного доходу серед акціонерів. Однак оподатковуваний дохід не тотожний чистому бухгалтерському прибутку чи операційному грошовому потоку. Така структура часто надає REIT виражену властивість розподілу доходу, але це не означає, що розмір дивідендів є фіксованим або що основний капітал інвесторів захищений.
REIT центрів обробки даних належать до спеціалізованого сектору нерухомості. Їхні активи включають не лише землю та будівлі, а й системи розподілу електроенергії, резервні джерела живлення, обладнання для охолодження, мережеві з’єднання та іншу інфраструктуру. Клієнти орендують ці об’єкти для розміщення серверів, систем зберігання даних і мережевого обладнання. Згідно з галузевим оглядом Nareit, REIT центрів обробки даних переважно володіють і керують спеціалізованими об’єктами, призначеними для розміщення критично важливої ІТ-інфраструктури, обслуговуючи великі технологічні та телекомунікаційні компанії, а також інших інституційних клієнтів.
Порівняно з традиційною нерухомістю, вартість центрів обробки даних значно більшою мірою залежить від технічних систем і операційних можливостей. Звичайні офісні будівлі зазвичай оцінюють на основі розташування, стану будівлі та попиту на оренду, тоді як для центрів обробки даних також необхідно враховувати доступ до електроенергії, затримку мережі, ефективність охолодження, надійність електропостачання та щільність розміщення обладнання.
Тому, хоча REIT центрів обробки даних належать до сектору інвестицій у нерухомість, на їхні операційні результати також впливають капітальні витрати технологічної галузі, енергетична інфраструктура та попит підприємств на ІТ.
Чому попит на обчислення для ШІ стимулює інвестиції в нерухомість центрів обробки даних?
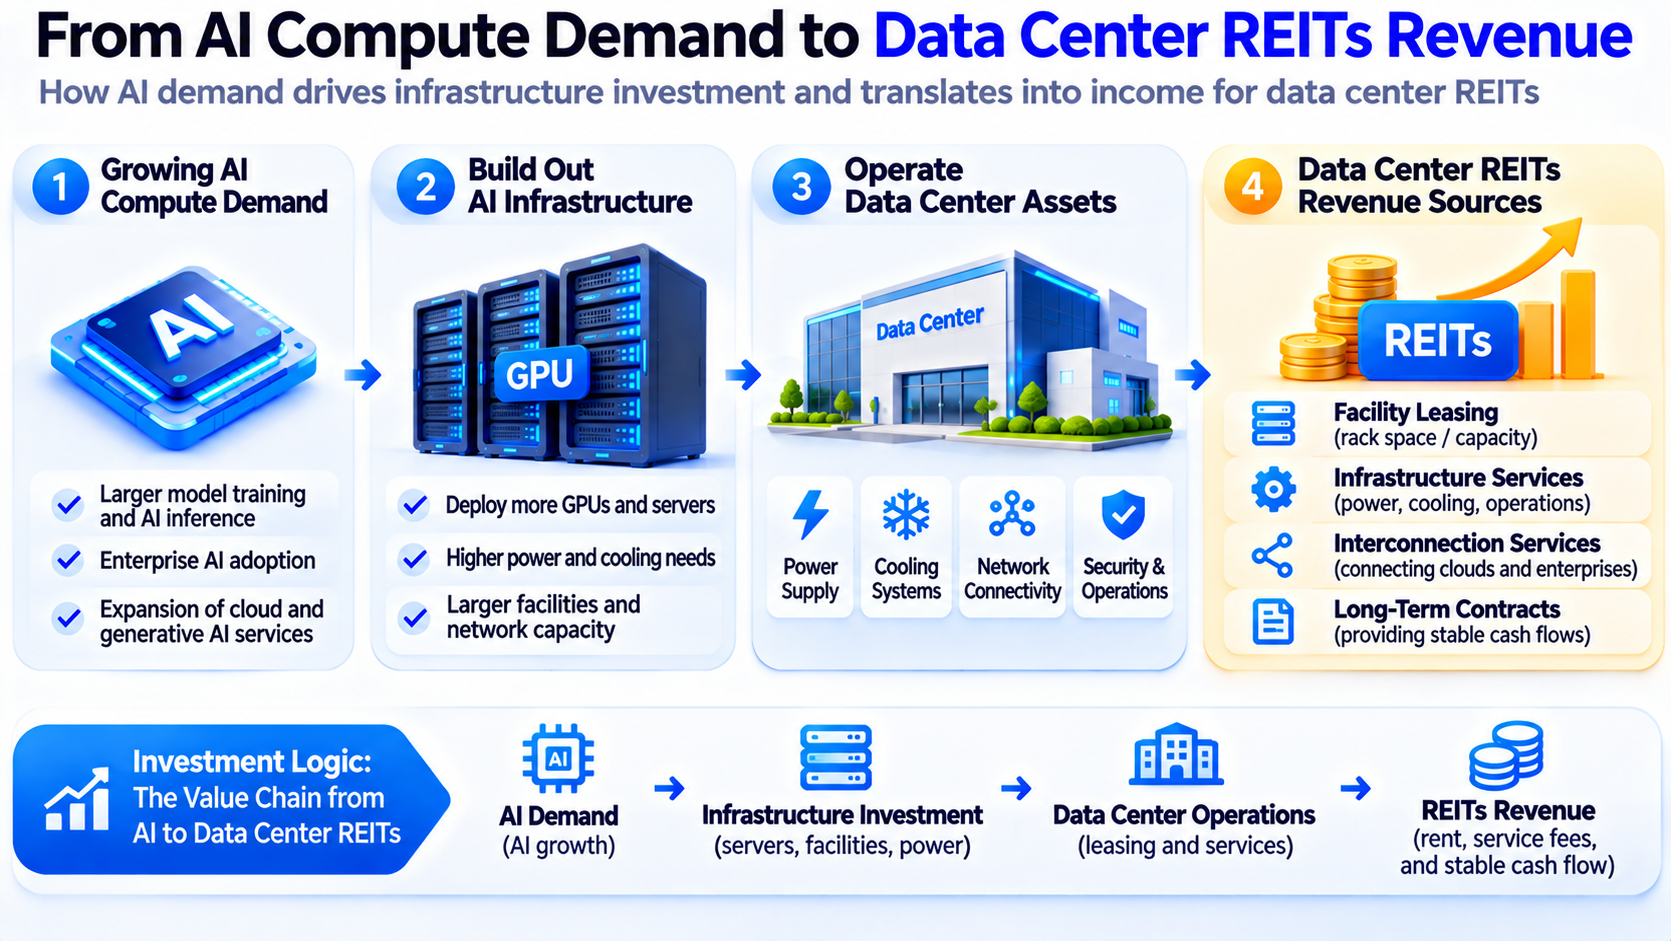
Зростання попиту на обчислювальні потужності для ШІ зазвичай означає, що компаніям потрібно розгортати більше GPU, серверів, обладнання для зберігання даних і високошвидкісної мережевої інфраструктури. Однак це обладнання не може працювати самостійно. Для його роботи необхідна інфраструктура центрів обробки даних, яка забезпечує електроживлення, охолодження, фізичну безпеку та мережеве підключення.
-
Навчання та інференс ШІ висувають вищі вимоги до потужності електромережі. Великі кластери GPU зазвичай потрібно розгортати разом. Під час роботи сервери не лише споживають значні обсяги електроенергії, а й виділяють суттєву кількість тепла. Тому операторам центрів обробки даних потрібно будувати системи розподілу електроенергії більшої потужності та підтримувати робоче середовище за допомогою повітряного, рідинного або гібридного охолодження.
-
Будівництво інфраструктури ШІ обмежене суттєвими часовими рамками. Закупівля серверів і постачання чипів можуть здійснюватися згідно з виробничими графіками, однак погодження земельних ділянок, підключення до електромережі, наявність трансформаторів і будівництво центрів обробки даних можуть потребувати більше часу. Для компаній, які прагнуть швидко розгорнути обчислювальні потужності, центри обробки даних із уже наявним доступом до електроенергії, мережевим підключенням і вільними потужностями можуть бути привабливішими.
-
Попит на ШІ-інференс може змінити підходи до розгортання центрів обробки даних. Навчання великих моделей зазвичай передбачає централізовану координацію масштабних обчислювальних ресурсів, тоді як для деяких застосувань інференсу також потрібно враховувати мережеву відстань до кінцевих користувачів, корпоративних даних і хмарних сервісів. Унаслідок цього центри обробки даних у різних регіонах можуть виконувати різні функції.
Однак зростання попиту на обчислення для ШІ не обов’язково безпосередньо перетворюється на зростання доходу всіх REIT центрів обробки даних. Великі технологічні компанії можуть будувати власні центри обробки даних або орендувати об’єкти у спеціалізованих операторів. Ступінь вигоди для кожної компанії залежить від структури її бізнесу, здатності вводити потужності в експлуатацію та клієнтської бази.
Як REIT центрів обробки даних переважно генерують дохід?
Моделі доходу REIT центрів обробки даних зазвичай включають оренду об’єктів, послуги супровідної інфраструктури та послуги мережевого взаємоз’єднання. Структура бізнесу відрізняється між операторами.
Оренда простору та потужностей. Оператори здають клієнтам в оренду серверні стійки, зали центрів обробки даних або великі потужності центрів обробки даних, де клієнти розміщують сервери та пов’язане обладнання. Деякі договори оренди передбачають оплату залежно від площі, потужності електропостачання або погоджених умов використання інфраструктури. Великі постачальники хмарних послуг можуть використовувати довгострокову оренду або моделі партнерства для створення індивідуалізованих центрів обробки даних.
Колокація та інфраструктурні послуги. Окрім фізичного простору, клієнтам можуть знадобитися стабільне електропостачання, резервне живлення, системи охолодження, фізична безпека та підтримка в експлуатації й технічному обслуговуванні об’єктів. Ці послуги можуть підвищувати операційну цінність центру обробки даних, але водночас вимагають від операторів постійних витрат на технічне обслуговування та заміну обладнання.
Послуги мережевого взаємоз’єднання. Деякі оператори центрів обробки даних з’єднують постачальників хмарних послуг, операторів мереж і корпоративних клієнтів, забезпечуючи інфраструктуру для обміну даними між різними системами. Послуги взаємоз’єднання можуть формувати окремий від оренди об’єктів потік доходу та підвищувати складність міграції клієнтів.
Наприклад, Equinix працює в таких напрямах, як колокація, взаємоз’єднання та керована інфраструктура. У звіті за третій квартал 2026 року компанія повідомила, що дохід від взаємоз’єднання зріс на 10% у річному вимірі, що підкреслює важливість послуг мережевого підключення для її бізнес-моделі. Тому REIT центрів обробки даних не варто розглядати лише як орендодавців, що збирають орендну плату. Деякі компанії поєднують управління нерухомістю, інфраструктурою та мережеві послуги, унаслідок чого їхня структура доходу є складнішою, ніж у традиційній оренді нерухомості.
Чим відрізняються Equinix і Digital Realty?
Equinix відома своєю глобальною екосистемою колокації та взаємоз’єднання центрів обробки даних, обслуговуючи підприємства, хмарні платформи й операторів мереж. Її діяльність охоплює не лише серверні стійки та потужності об’єктів, а й мережеві підключення та послуги взаємоз’єднання між різними клієнтами.
Digital Realty також надає глобальну інфраструктуру центрів обробки даних. Її бізнес охоплює масштабну оренду центрів обробки даних, колокацію та послуги взаємоз’єднання, а PlatformDIGITAL підтримує потреби підприємств і хмарних обчислень.
Обидві компанії є REIT центрів обробки даних, але їхні бізнес-пріоритети та структура клієнтів не ідентичні. Equinix особливо відома своєю екосистемою взаємоз’єднання та роздрібним бізнесом колокації, тоді як Digital Realty має значну присутність у сегментах масштабних потужностей центрів обробки даних і оптової оренди, а також надає послуги колокації та взаємоз’єднання.
| Параметр порівняння |
Equinix (EQIX) |
Digital Realty (DLR) |
| Основні напрями діяльності |
Колокація, взаємоз’єднання, цифрова інфраструктура |
Оренда центрів обробки даних, колокація, взаємоз’єднання |
| Типові клієнти |
Підприємства, хмарні платформи, оператори мереж |
Хмарні платформи, великі підприємства, постачальники ІТ-послуг |
| Операційні особливості |
Акцент на екосистемах взаємоз’єднання та підключенні багатьох клієнтів |
Охоплення масштабної оренди потужностей і різноманітних потреб у колокації |
| Можливості, пов’язані зі ШІ |
Підключення для інференсу, розгортання ШІ на підприємствах, високощільна колокація |
Масштабні обчислювальні об’єкти, попит на хмарні потужності та потужності для ШІ |
| Ключові ризики |
Витрати на розширення, конкуренція, фінансування та технологічні оновлення |
Цикли розробки, концентрація клієнтів, фінансування та обмеження електропостачання |
Важливо зазначити, що бізнес-моделі цих двох компаній не є повністю різними. Їхні типи клієнтів і пропозиції послуг перетинаються, а конкретна структура доходу може змінюватися в міру розроблення нових проєктів, завершення придбань і розвитку потреб клієнтів.
Для інвесторів порівняння цих двох компаній потребує більшого, ніж просто аналіз кількості центрів обробки даних. Також слід оцінювати фактично орендовані потужності, контракти з клієнтами, якість доходу, капітальні витрати та показники грошового потоку.
Як FFO та AFFO можна використовувати для оцінки прибутковості REIT центрів обробки даних?
Традиційний аналіз акцій зазвичай зосереджується на доході, чистому прибутку та прибутку на акцію (EPS). Проте оцінювання операційних результатів REIT також потребує врахування FFO (Funds From Operations) і AFFO (Adjusted Funds From Operations).
Розрахунок FFO зазвичай починається з чистого бухгалтерського прибутку з коригуванням на амортизацію та знос, пов’язані з нерухомістю, а також на певні прибутки й збитки від продажу нерухомості відповідно до визначення Nareit. Оскільки амортизація нерухомості може істотно впливати на бухгалтерський прибуток, FFO може допомогти інвесторам оцінити операційні результати REIT з іншої перспективи.
AFFO зазвичай передбачає додаткові коригування FFO на певні негрошові статті, регулярні капітальні витрати та інші чинники. Цей показник точніше відображає скориговані операційні кошти, доступні для розподілу та реінвестування. Однак AFFO не має повністю стандартизованої методики розрахунку, і методики різних компаній можуть відрізнятися. Тому AFFO не слід вважати еквівалентом вільного грошового потоку.
Наприклад, Equinix повідомила про AFFO в розмірі приблизно $1,156 млрд за третій квартал 2026 року, що на 20% більше в річному вимірі. AFFO на акцію становив $11,64, що на 18% більше в річному вимірі. Компанія також повідомила про квартальний дохід у розмірі приблизно $2,571 млрд.
Для REIT центрів обробки даних інвесторам також потрібно вивчати структуру капітальних витрат. Будівництво нових центрів обробки даних, розширення електричних потужностей та встановлення обладнання для охолодження можуть потребувати значного фінансування. Однак капітальні витрати на розширення мають інші економічні наслідки, ніж витрати на підтримання наявних об’єктів. Тому FFO та AFFO допомагають інвесторам зрозуміти операційні результати, але не можуть замінити комплексний аналіз боргу, капітальних витрат і грошового потоку.
Чому потужність електромережі стає важливим конкурентним чинником для REIT центрів обробки даних?
Вартість нерухомості центрів обробки даних залежить не лише від землі та будівель, а й від того, чи може об’єкт отримати достатній, стабільний і прийнятний за ціною обсяг електроенергії. Для клієнтів, які розгортають високощільні кластери GPU, потужність електромережі безпосередньо впливає на кількість серверів, які можна розмістити, операційну ефективність і строки реалізації проєктів.
Наприклад, два центри обробки даних можуть мати подібну площу. Проте якщо один уже має значні доступні електричні потужності та повністю розвинену інфраструктуру охолодження, а інший усе ще очікує на підключення до електромережі, їхня комерційна вартість може суттєво відрізнятися.
Недостатнє електропостачання також може впливати на графіки будівництва центрів обробки даних. Навіть якщо оператор завершив придбання землі та будівництво об’єкта, він може не мати змоги надати клієнтам необхідні потужності в заплановані строки, якщо трансформатори, передавальні об’єкти або підключення до електромережі ще не готові.
У своєму аналізі галузі центрів обробки даних Nareit зазначає, що попит кластерів ШІ на централізоване електропостачання робить доступ до електроенергії основним обмеженням для розвитку центрів обробки даних, водночас заохочуючи операторів розглядати рідинне охолодження та інфраструктурні рішення з вищою щільністю.
Це означає, що конкуренція між REIT центрів обробки даних виходить за межі розташування та характеристик будівель, які традиційно асоціюються з нерухомістю, і включає енергетичну інфраструктуру, можливості розвитку проєктів та операційну ефективність.
Однак потужність електромережі не можна просто прирівнювати до доходу. На проєкти, для яких забезпечено зобов’язання щодо постачання електроенергії, все одно можуть впливати затримки будівництва, зміни попиту клієнтів і зростання капітальних витрат. Інвесторам потрібно розрізняти заплановані потужності, контрактні потужності, введені потужності та операційні потужності, які вже генерують дохід.
Чим REIT центрів обробки даних відрізняються від акцій компаній-виробників ШІ-чипів, таких як NVIDIA?
REIT центрів обробки даних і компанії-виробники ШІ-чипів можуть отримувати вигоду від інвестицій в інфраструктуру ШІ, але вони займають різні ланки галузевого ланцюга та мають суттєво відмінні бізнес-моделі, джерела доходу й структури ризиків.
Компанії-виробники ШІ-чипів, такі як NVIDIA, переважно генерують дохід від продажу GPU, мережевого обладнання та пов’язаних продуктів. Їхні операційні результати тісно пов’язані з конкурентоспроможністю продукції, закупівлями клієнтів, технологічними оновленнями та ланцюгом постачання. REIT центрів обробки даних переважно генерують дохід, надаючи потужності об’єктів, послуги колокації та взаємоз’єднання, приділяючи більше уваги договорам оренди, використанню активів і довгостроковим операційним можливостям.
| Параметр порівняння |
Компанії-виробники ШІ-чипів |
REIT центрів обробки даних |
| Основні активи |
Технології чипів, продукти та екосистеми програмного забезпечення |
Об’єкти центрів обробки даних і пов’язана інфраструктура |
| Основний дохід |
Продаж чипів, обладнання та пов’язаних продуктів |
Оренда, колокація та послуги взаємоз’єднання |
| Основні чинники |
Закупівлі ШІ-обладнання та конкурентоспроможність продукції |
Попит на потужності центрів обробки даних та інфраструктуру |
| Ключові витрати |
Дослідження й розробки, виробництво та ланцюг постачання |
Земля, будівництво, електроенергія, експлуатація й технічне обслуговування та фінансування |
| Поширені показники |
Дохід, валова маржа, EPS |
FFO, AFFO, заповнюваність, орендна плата та капітальні витрати |
| Ключові ризики |
Технологічні оновлення, конкуренція та волатильність замовлень |
Відсоткові ставки, цикли будівництва, ризики клієнтів та обмеження електропостачання |
З інвестиційної точки зору компанії-виробники ШІ-чипів більш безпосередньо залежать від циклів закупівлі обладнання, тоді як частина доходу REIT центрів обробки даних надходить від довгострокових контрактів і може мати інші строки визнання доходу.
Однак довгострокова оренда не усуває циклічних ризиків. Якщо компанії у сфері ШІ скорочують капітальні витрати, відкладають розгортання центрів обробки даних або з’ясовують, що наявні об’єкти не відповідають вимогам до електроживлення та охолодження обладнання наступного покоління, це також може вплинути на відповідні REIT.
Отже, REIT центрів обробки даних можна розглядати як непрямий спосіб участі в інвестиціях в інфраструктуру ШІ, але вони не є простими замінниками акцій виробників чипів, таких як NVIDIA.
Які ризики інвесторам слід враховувати під час інвестування в REIT центрів обробки даних?
Ризик відсоткових ставок і вартості фінансування. Центри обробки даних є капіталомісткими активами, а розроблення нових проєктів зазвичай потребує значних початкових інвестицій. REIT можуть залучати кошти через боргове фінансування, фінансування власним капіталом або спільні підприємства. Тому зміни відсоткових ставок можуть впливати на вартість фінансування та змінювати оцінку ринком майбутніх грошових потоків.
Ризик електропостачання та будівництва. Розвиток центрів обробки даних потребує координації між власниками земельних ділянок, комунальними підприємствами, постачальниками обладнання та графіками розгортання клієнтів. Навіть за високого ринкового попиту проєкти можуть не генерувати дохід за планом через недостатнє електропостачання, затримки в постачанні обладнання або перевищення будівельних витрат.
Ризик концентрації клієнтів. Великі компанії у сфері хмарних обчислень і технологій можуть орендувати значні обсяги потужностей центрів обробки даних. Якщо проєкт значною мірою залежить від невеликої кількості клієнтів, на його операційні результати можуть впливати зміни капітальних витрат клієнтів, продовження контрактів або їхнього кредитного стану.
Ризик технологічних оновлень. Зі зростанням щільності енергоспоживання GPU старі центри обробки даних можуть потребувати оновлення систем розподілу електроенергії та охолодження. Можливість відшкодування інвестицій у такі оновлення через вищу орендну плату або додатковий попит потрібно оцінювати для кожного проєкту окремо.
Ризик оцінки. Навіть якщо AFFO компанії продовжує зростати, зниження мультиплікаторів оцінки все одно може спричинити падіння ціни її акцій, якщо в ціні вже закладено високі очікування щодо майбутнього зростання.
Інвесторам варто приділити особливу увагу таким показникам:
-
Темп зростання AFFO на акцію: визначайте, чи перетворюється операційне зростання на прибуток у розрахунку на акцію.
-
P/AFFO: оцінюйте вартість акцій відносно AFFO на акцію з урахуванням темпів зростання, якості активів і вартості капіталу.
-
Заповнюваність і попередня оренда: оцінюйте попит клієнтів на наявні об’єкти та проєкти, що розробляються.
-
Капітальні витрати та рівень боргу: оцінюйте потреби у фінансуванні та тиск на фінансування, пов’язані з розширенням.
-
Доступна електрична потужність і прогрес введення проєктів: визначайте, чи можуть заплановані потужності центрів обробки даних фактично бути введені в експлуатацію.
Ці показники слід використовувати разом. Покладання на будь-який окремий показник може призвести до ігнорування важливих операційних ризиків, пов’язаних із REIT центрів обробки даних.
Як розвиток обчислювальних потужностей для ШІ змінить довгострокову інвестиційну привабливість REIT центрів обробки даних?
Попит на обчислювальні потужності для ШІ поступово перетворює центри обробки даних із традиційних об’єктів для колокації серверів на високощільну обчислювальну інфраструктуру. Ця зміна може підвищити комерційну вартість центрів обробки даних із достатнім електропостачанням, передовими можливостями охолодження та надійним мережевим підключенням.
З боку попиту хмарні обчислення, навчання великих моделей і ШІ-інференс можуть спільно стимулювати попит на потужності центрів обробки даних. У міру ширшої інтеграції ШІ-інференсу в корпоративні застосунки деякі клієнти можуть надавати більшого значення мережевому підключенню, доступності послуг і можливостям регіонального розгортання, а не лише централізованому масштабу обчислень.
З боку пропозиції доступ до електроенергії, наявність земельних ділянок і строки будівництва проєктів можуть обмежувати швидкість введення нових потужностей. Для операторів зі зрілими об’єктами та сформованою клієнтською базою ці обмеження можуть створювати певні конкурентні переваги, але також можуть збільшувати витрати на розширення.
З погляду ринків капіталу інвестиційна привабливість REIT центрів обробки даних може дедалі більше поєднувати нерухомість, енергетичну інфраструктуру та попит технологічної галузі. Інвесторам потрібно оцінювати не лише те, чи продовжить розширюватися галузь ШІ, а й те, чи здатні оператори перетворювати цей попит на договори оренди, що генерують прийнятну інвестиційну віддачу.
Отже, довгострокова інвестиційна вартість залежить не просто від збільшення кількості серверів для ШІ. Вона залежить від того, чи зможуть оператори центрів обробки даних створити сталу модель прибутку, яка збалансовує вартість капіталу, інвестиції в інфраструктуру та попит клієнтів.
Як торгувати акціями Equinix (EQIX) на ринку США на Gate?
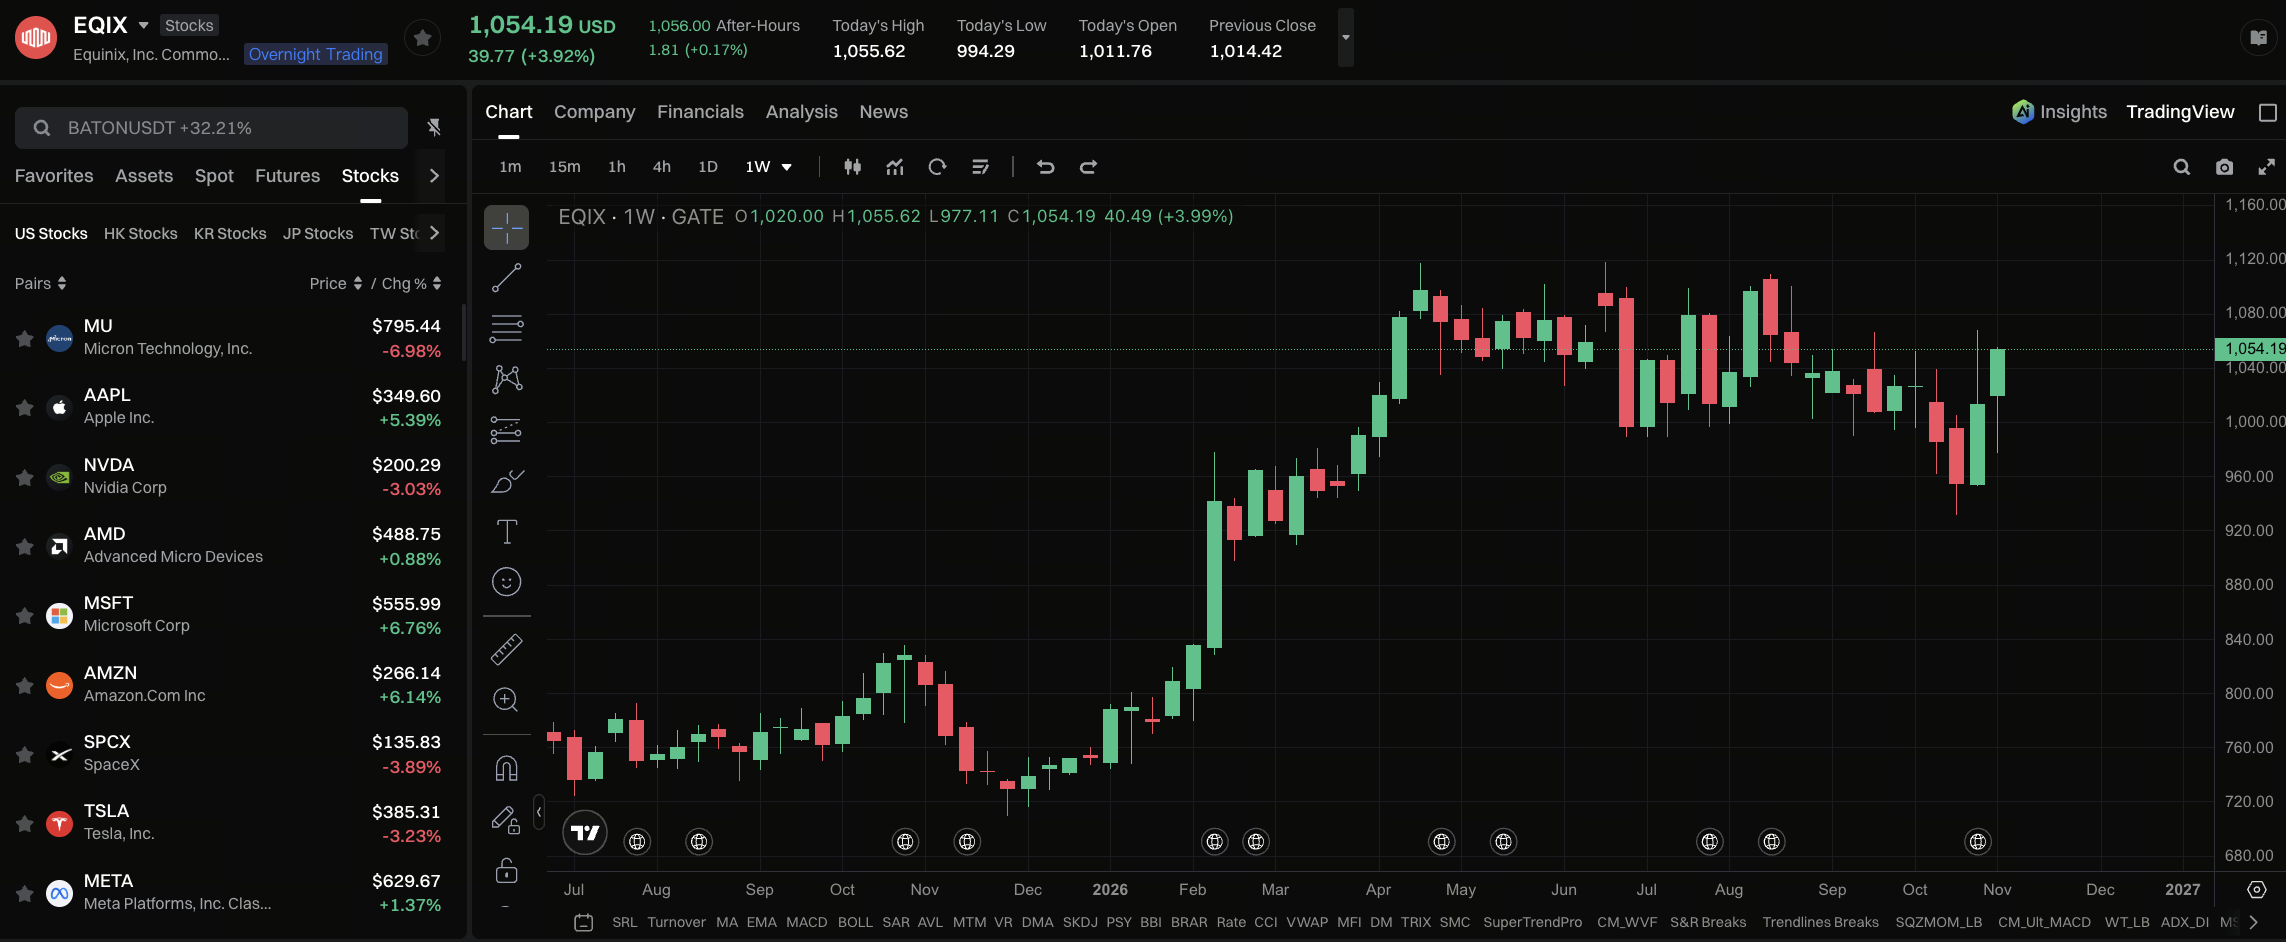
Equinix (NASDAQ: EQIX) є одним із представників REIT центрів обробки даних у США. На ціну її акцій впливають попит на оренду центрів обробки даних, інвестиції в інфраструктуру ШІ, капітальні витрати підприємств і середовище відсоткових ставок. Користувачі, які цікавляться інвестиційними можливостями в інфраструктуру обчислень для ШІ, можуть не лише аналізувати операційні результати Equinix, а й використовувати послуги Gate з торгівлі акціями США для перегляду ринкових даних EQIX і пов’язаних торгових можливостей.
Gate запустила послуги з торгівлі акціями США, які дають користувачам змогу брати участь у торгівлі відповідними акціями, що котируються у США, за допомогою USDT відповідно до торгових умов платформи. Послуги також надають такі функції, як перегляд ринкових даних, керування ордерами та перегляд позицій. Користувачі можуть перейти на сторінку торгівлі акціями на Gate і знайти біржовий символ EQIX, щоб переглянути динаміку ціни Equinix, торгову інформацію та доступні способи торгівлі. Після підтвердження відповідності акаунта вимогам, торгових комісій і правил ордерів користувачі можуть вибрати відповідну дію відповідно до власних потреб. Підтримка акцій і конкретних функцій продукту визначається фактичним відображенням на сторінці.
Зверніть увагу, що спотові акції США, токенізовані акції та інші пов’язані з акціями торгові продукти, які надає Gate, можуть відрізнятися за характеристиками активів, торговими годинами, способами розрахунків і правами інвесторів. Користувачам слід спочатку підтвердити тип вибраного продукту та оцінити інвестиційні ризики з урахуванням AFFO, заповнюваності, капітальних витрат і рівня боргу Equinix. Зростання попиту на обчислення для ШІ не означає, що ціна акцій EQIX обов’язково зростатиме. Інвесторам слід і надалі враховувати зміни оцінки, коливання відсоткових ставок і цикли будівництва центрів обробки даних.
Висновок
REIT центрів обробки даних є важливим класом активів, що поєднує інвестиції в нерухомість із попитом на цифрову інфраструктуру. Володіючи об’єктами центрів обробки даних і керуючи ними, ці компанії надають фізичний простір, електроенергію, охолодження та мережеве підключення, необхідні для розгортання хмарних обчислень, інтернет-сервісів і ШІ-обчислень, генеруючи дохід через оренду та пов’язані послуги.
У міру розвитку інфраструктури ШІ інвестиційна цінність центрів обробки даних більше не визначається лише площею. Потужність електромережі, ефективність охолодження, мережеве взаємоз’єднання та можливості введення проєктів в експлуатацію стають дедалі важливішими чинниками. Такі компанії, як Equinix і Digital Realty, пропонують інвесторам різні погляди на цей галузевий ланцюг.
Однак REIT центрів обробки даних залишаються формою інвестицій у нерухомість із капіталомісткими характеристиками. Зростання попиту на ШІ не означає, що ціни акцій обов’язково зростатимуть. Інвесторам потрібно аналізувати FFO, AFFO, капітальні витрати, вартість боргу та рівні оцінки, а не оцінювати інвестиційну цінність лише на основі теми ШІ.
Поширені запитання
Що таке REIT центрів обробки даних?
REIT центрів обробки даних — це інвестиційні фонди нерухомості, які переважно інвестують у нерухомість центрів обробки даних і пов’язану інфраструктуру та керують ними. Вони генерують дохід, надаючи підприємствам потужності об’єктів, колокацію, взаємоз’єднання та інші послуги.
REIT центрів обробки даних — це технологічні акції чи акції нерухомості?
На ринку США такі компанії, як Equinix і Digital Realty, зазвичай класифікуються в секторі нерухомості. Однак їхній бізнес тісно пов’язаний із хмарними обчисленнями, ШІ та цифровою інфраструктурою, тому на них також впливають зміни попиту в технологічній галузі.
Чи обов’язково зростання попиту на обчислення для ШІ приносить вигоду REIT центрів обробки даних?
Не обов’язково. Попит на ШІ може збільшити попит на оренду центрів обробки даних, але остаточні вигоди також залежать від електропостачання, витрат на будівництво, контрактів із клієнтами, умов фінансування та ринкової оцінки.
У чому різниця між Equinix і Digital Realty?
Обидві компанії керують інфраструктурою центрів обробки даних. Equinix приділяє більше уваги колокації та своїй екосистемі взаємоз’єднання, тоді як Digital Realty має значну присутність у масштабній оренді центрів обробки даних і диверсифікованих послугах колокації. Однак їхні напрями діяльності перетинаються.
Чому інвесторам слід враховувати AFFO під час аналізу REIT?
AFFO передбачає додаткові коригування певних статей на основі FFO, допомагаючи інвесторам зрозуміти скориговані операційні результати REIT. Однак методика розрахунку AFFO може відрізнятися між компаніями.
Що є менш ризикованим: REIT центрів обробки даних чи акції виробників ШІ-чипів?
Однозначної відповіді немає. Акції виробників ШІ-чипів більш безпосередньо залежать від технологічної конкуренції та циклів закупівлі обладнання, тоді як на REIT центрів обробки даних впливають відсоткові ставки, вартість фінансування, цикли будівництва та попит клієнтів. Джерела їхніх ризиків відрізняються.