Озираючись на майже столітню історію, можна побачити, що акції США пережили Велику депресію 1929 року, «чорний понеділок» 1987 року, крах бульбашки доткомів у 2000 році, світову фінансову кризу 2008 року та ринковий шок через COVID-19 у 2020 році. Хоча всі ці події супроводжувалися стрімким падінням цін активів, вони суттєво відрізнялися причинами, масштабом падіння та тривалістю відновлення. Деякі ринки повернулися до попередніх максимумів протягом кількох місяців, тоді як інші переживали тривале коригування понад десять років.
Розуміння цих історичних подій не лише допомагає інвесторам розпізнавати ринкові цикли, а й дає змогу аналізувати взаємозв’язки між оцінкою активів, ліквідністю, корпоративними прибутками та макроекономікою.
Основні висновки
- Обвал фондового ринку 1929 року був одним із найсерйозніших тривалих обвалів в історії фондового ринку США. Індекс Dow Jones Industrial Average знизився приблизно на 89% від максимуму до мінімуму.
- Під час «чорного понеділка» 1987 року Dow знизився приблизно на 22,6% за один день, що спонукало ринок США надалі вдосконалити механізми автоматичного призупинення торгів.
- Після краху бульбашки доткомів у 2000 році Nasdaq Composite загалом упав приблизно на 78% і лише у 2015 році знову перевищив свій попередній максимум ціни закриття.
- Фінансова криза 2008 року вплинула не лише на оцінку акцій, а й на банківське кредитування, ринок нерухомості та ліквідність у всій фінансовій системі.
- Хоча ринковий обвал під час пандемії 2020 року був стрімким, S&P 500 уже в серпні того самого року знову перевищив свій попередній максимум.
- Корекція технологічних акцій 2026 року відобразила переоцінку ринком прибутковості інвестицій у ШІ та вартості компаній, але наразі її не можна безпосередньо прирівнювати до історичної фінансової кризи.
1. Які великі обвали фондового ринку відбувалися в історії США?
Обвал фондового ринку зазвичай означає масштабне, тривале або системне падіння цін на акції протягом відносно короткого періоду. Порівняно зі звичайною ринковою волатильністю, обвал часто супроводжується концентрованими продажами, зниженням ринкової ліквідності, швидким скороченням оцінок активів і навіть порушеннями в роботі фінансових установ або реальної економіки.
Водночас єдиного офіційного визначення обвалу фондового ринку не існує. Зазвичай зниження основного фондового індексу більш ніж на 10% від нещодавнього максимуму називають корекцією, а зниження більш ніж на 20% — ведмежим ринком. Одноденний обвал, тривалий ведмежий ринок і фінансова криза можуть відбуватися одночасно, але це не тотожні поняття.
Наведені нижче події належать до найбільш показових історичних епізодів на фондовому ринку США.
| Історична подія |
Репрезентативний індекс |
Основне падіння |
Основні передумови |
| Велика депресія, 1929–1932 |
Індекс Dow Jones |
Приблизно -89% |
Спекулятивна бульбашка, банківська криза, економічна депресія |
| «Чорний понеділок», 1987 |
Індекс Dow Jones |
-22,6% за один день |
Програмна торгівля, шок ліквідності |
| Бульбашка доткомів, 2000–2002 |
Nasdaq Composite |
Приблизно -78% |
Крах бульбашки оцінки технологічних акцій |
| Фінансова криза, 2007–2009 |
S&P 500 |
Приблизно -57% |
Криза субстандартного іпотечного кредитування, скорочення кредитної системи |
| Ринковий обвал під час пандемії 2020 року |
S&P 500 |
Приблизно -34% |
Глобальна пандемія, раптове припинення економічної активності |
| Ведмежий ринок через підвищення ставок у 2022 році |
S&P 500 |
Приблизно -25% |
Висока інфляція, посилення монетарної політики |
| Корекція 5 листопада 2026 року |
Nasdaq Composite |
-5,52% за один день |
Зміни очікувань щодо інвестицій у ШІ та регулювання |
Примітка: таблиця містить як одноденні падіння, так і максимальні просадки за певні періоди. Їх не слід безпосередньо порівнювати лише за числовими значеннями. Дані за 2026 рік відображають ринкову динаміку станом на 5 листопада та не характеризують повний масштаб ведмежого ринку.
Ці події показують, що падіння акцій США можуть бути спричинені економічними рецесіями та ризиками для фінансової системи, надмірною оцінкою активів, дисбалансами в механізмах ринкової торгівлі або непередбачуваними суспільними подіями. Тип ризику часто визначає швидкість подальшого відновлення ринку.
2. Чому обвал фондового ринку 1929 року спричинив тривалий спад?
Обвал фондового ринку США 1929 року був однією з найхарактерніших ринкових криз у сучасній фінансовій історії. У роки, що передували йому, економіка США швидко зростала, інтерес до інвестування в акції посилювався, а багато інвесторів нарощували позиції за допомогою позик і маржинальної торгівлі.
У міру зростання ринкових оцінок ціни акцій поступово віддалялися від фактичної здатності деяких компаній генерувати прибуток. Коли очікування щодо економічного зростання почали слабшати, а умови кредитування змінилися, інвестори з високим кредитним плечем зіткнулися з маржинальними вимогами та примусовою ліквідацією позицій, що ще більше посилило падіння ринку.
28 жовтня 1929 року Dow Jones Industrial Average знизився приблизно на 12,8% за один день, а наступного дня — ще приблизно на 11,7%. Однак найтяжчі втрати на цьому не закінчилися. Dow продовжував падати, доки в липні 1932 року не досяг періодичного мінімуму, що означало загальну просадку приблизно на 89% від піку 1929 року.
Обвал фондового ринку взаємодіяв із подальшими банкрутствами банків, посиленням кредитних умов, банкрутствами компаній і зростанням безробіття, що занурило економіку США у тривалу рецесію. Для фондового ринку подальше погіршення фундаментальних економічних показників означало, що корпоративні прибутки навряд чи могли швидко відновитися. Навіть після значного падіння цін акції не обов’язково могли швидко зрости.
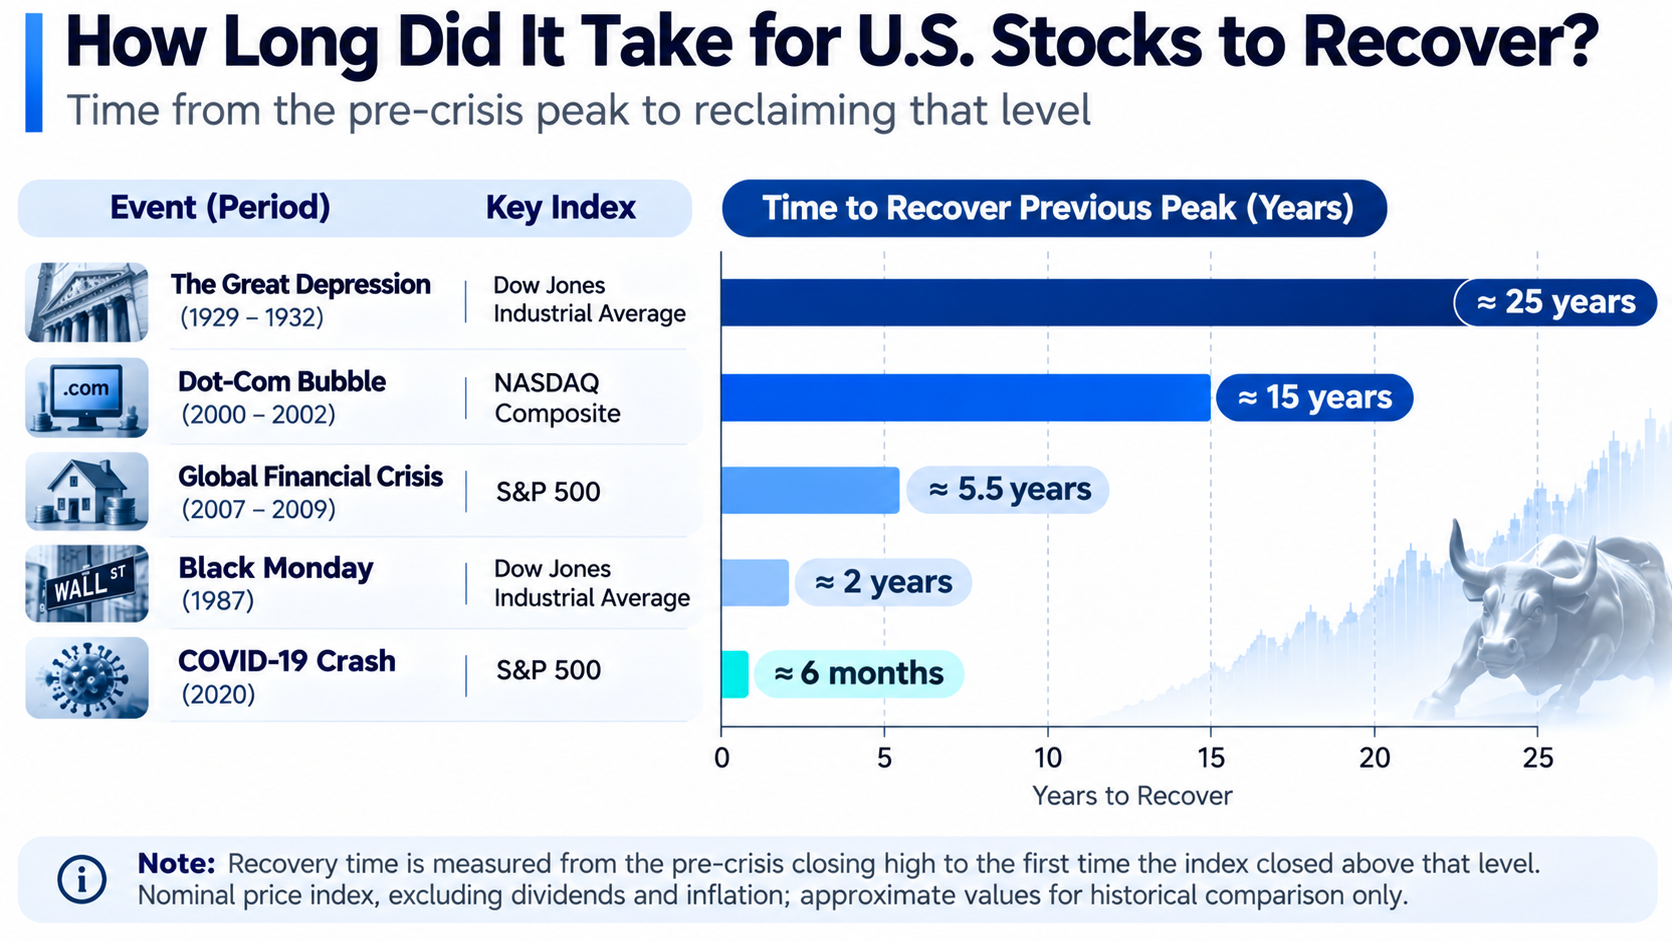
Dow повернувся до номінального цінового максимуму 1929 року лише у 1954 році — майже через 25 років. Слід враховувати, що це порівняння не враховує реінвестування дивідендів або інфляцію та не може безпосередньо прирівнюватися до фактичної дохідності всіх довгострокових інвесторів.
Головний урок обвалу 1929 року полягає в тому, що коли падіння ринку відбувається одночасно з проблемами в банківській системі, кредитній експансії та реальній економіці, період відновлення може бути значно довшим, ніж за звичайного коригування оцінок.
3. Чому «чорний понеділок» 1987 року спричинив одноденне падіння більш ніж на 20%?
19 жовтня 1987 року фондовий ринок США пережив історичне падіння, відоме як «чорний понеділок». Dow Jones Industrial Average того дня знизився приблизно на 22,6%, що стало одним із найзначніших одноденних процентних падінь в історії індексу.
На відміну від 1929 року, обвал фондового ринку 1987 року безпосередньо не переріс в економічну депресію порівнянного масштабу. Його виникнення було тісно пов’язане з ринковими оцінками, змінами процентних ставок, міжнародним фінансовим середовищем і механізмами торгівлі, що застосовувалися тоді.
Програмна торгівля та портфельне страхування вважалися важливими чинниками, які посилили падіння. Деякі установи застосовували динамічні торгові стратегії, що збільшували продажі в разі падіння цін акцій для зниження ризику портфеля. Коли багато інвесторів використовували подібні стратегії, ринкове падіння могло спричиняти додаткові продажі та створювати цикл взаємного посилення між зниженням цін і концентрованими продажами.
Водночас недостатня ринкова ліквідність посилювала цінову волатильність. Коли покупці не могли своєчасно поглинути велику кількість заявок на продаж, ціни акцій могли швидко знижуватися протягом короткого періоду.
Обвал фондового ринку 1987 року спонукав ринок США надалі вдосконалити механізми міжринкової координації та зрештою запровадити й розвинути системи автоматичного призупинення торгів на основі зниження основних індексів.
Ця подія показала, що навіть якщо корпоративні прибутки та фундаментальні економічні показники не погіршилися настільки ж суттєво, структура ринку, ліквідність і автоматизовані торгові стратегії все одно можуть спричинити значну цінову волатильність.
4. Чому Nasdaq знадобилося приблизно 15 років для відновлення після краху бульбашки доткомів у 2000 році?
Наприкінці 1990-х років інтернет-технології швидко поширювалися, а велика кількість інтернет-компаній вийшла на ринки капіталу. Інвестори загалом вважали, що інтернет трансформує традиційні бізнес-моделі, тому були готові надавати технологічним компаніям високі оцінки, навіть якщо деякі з них ще не мали стабільного доходу або прибутку.
У 1999 році Nasdaq Composite зріс приблизно на 86%. 10 березня 2000 року індекс закрився на рекордному рівні 5 048,62. Після цього ринок почав переоцінювати перспективи прибутковості інтернет-компаній, а деякі підприємства, які залежали від безперервного фінансування для підтримання діяльності, зіткнулися з тиском на грошові потоки.
У міру скорочення оцінок технологічних акцій, банкрутств компаній і охолодження ринку первинних публічних розміщень Nasdaq продовжував падати. У жовтні 2002 року він досяг мінімуму, що відповідало загальному зниженню приблизно на 78% від попереднього максимуму.
Найпомітнішою особливістю бульбашки доткомів було не одноденне падіння, а тривалий період відновлення. Лише 23 квітня 2015 року Nasdaq Composite закрився на рівні 5 056,06 і знову перевищив максимум ціни закриття 2000 року — приблизно через 15 років.
Чому відновлення було таким повільним?
- На піку бульбашки оцінки технологічних акцій уже враховували надто оптимістичні очікування щодо зростання на багато років уперед. Коли ринок знову почав вимагати від компаній підтвердження здатності генерувати прибуток, оцінки потребували тривалого коригування.
- Хоча інтернет-індустрія продовжувала розвиватися, не кожна публічна компанія епохи бульбашки вижила. Довгострокове зростання галузі та відновлення цін окремих акцій — це різні речі. Навіть якщо інтернет-технології зрештою трансформують світову економіку, це не означає, що кожна акція, придбана за високою оцінкою, повернеться до попередньої ціни.
- Фінансова криза 2008 року завдала ще одного значного удару акціям США, подовживши період, необхідний Nasdaq для відновлення історичного максимуму.
Бульбашка доткомів показала, що довгостроковий позитивний погляд на галузевий тренд не обов’язково виправдовує оцінку акцій за будь-якою ціною. Інвесторам у технологічні акції слід окремо оцінювати перспективи технологічного розвитку, здатність компанії генерувати прибуток і оцінку на момент купівлі.
5. Як фінансова криза 2008 року поширилася з банківської системи на акції США?
Світова фінансова криза 2008 року суттєво відрізнялася від краху бульбашки доткомів. Бульбашка доткомів переважно стосувалася надмірних оцінок технологічних акцій, тоді як ключовою проблемою кризи 2008 року стало поширення кредитного ризику на ринку нерухомості на банки та ширшу фінансову систему.
До кризи ринок нерухомості США переживав тривалий період зростання. Фінансові установи використовували такі інструменти, як іпотечні цінні папери (MBS) та забезпечені боргові зобов’язання (CDO), щоб передавати й перерозподіляти ризики великого обсягу житлових іпотечних боргів. Коли ціни на житло почали знижуватися, а частка дефолтів за субстандартними іпотечними кредитами зросла, вартість цих фінансових активів опинилася під тиском.
Оскільки деякі фінансові установи утримували великі обсяги пов’язаних активів і покладалися на короткострокове фінансування для підтримання діяльності, зниження цін активів поступово переросло у складнощі з фінансуванням та скорочення кредитування. У вересні 2008 року Lehman Brothers подав заяву про захист від банкрутства, що ще більше посилило кризу довіри на світовому фінансовому ринку.
Коли фінансова система опинилася під тиском, банки скоротили кредитування, витрати компаній на фінансування зросли, а споживання домогосподарств і бізнес-інвестиції були стримані. Фондовому ринку довелося переоцінювати не лише вартість активів фінансових установ, а й вплив економічної рецесії на здатність інших галузей генерувати прибуток.
Від максимуму в жовтні 2007 року до мінімуму в березні 2009 року S&P 500 загалом упав приблизно на 57%. Індекс знову перевищив номінальний максимум ціни закриття до фінансової кризи лише в березні 2013 року.
Криза 2008 року показала, що коли падіння фондового ринку взаємопов’язане з платоспроможністю фінансових установ, кредитною системою та економічною рецесією, відновлення ринку залежить не лише від поліпшення настроїв інвесторів, а й від відновлення фінансової системи, кредитування та зростання корпоративних прибутків.
6. Чому ринковий обвал під час пандемії 2020 року стався так швидко, а відновлення було відносно швидким?
На початку 2020 року COVID-19 поширився у світі, і багато країн запровадили обмеження на подорожі, закриття підприємств та обмеження пересування людей. Ринок швидко усвідомив, що пандемія може одночасно порушити глобальні ланцюги постачання, доходи компаній і споживчі витрати.
На відміну від бульбашки доткомів або кризи кредитування нерухомості, пандемія спочатку виглядала як переривання економічної діяльності, спричинене раптовою подією у сфері охорони здоров’я. Інвесторам було складно визначити, як довго триватимуть зупинка роботи та виробництва, що спонукало їх швидко зменшувати частку ризикових активів.
З 19 лютого до 23 березня 2020 року S&P 500 знизився приблизно на 34% від максимуму до мінімуму. У цей період акції США неодноразово активували механізми автоматичного призупинення торгів, що відображало значну стурбованість інвесторів щодо економічних перспектив і ліквідності.
Сектор напівпровідників також зазнав значного тиску. 16 березня 2020 року PHLX Semiconductor Index знизився приблизно на 15,9% за один день, що показало: навіть галузі з довгостроковими перспективами зростання не можуть повністю уникнути раптових системних ризиків.
Однак у 2020 році акції США відновилися значно швидше, ніж під час деяких попередніх криз. Федеральна резервна система швидко запровадила зниження процентних ставок, купівлю активів і заходи підтримки ліквідності, а фіскальна політика також підтримала підприємства та домогосподарства. Водночас зростання попиту на дистанційну роботу, електронну комерцію та хмарні обчислення поліпшило очікування щодо прибутків деяких великих технологічних компаній. Відновлення фондового ринку не означає повного відновлення реальної економіки. Індекс може зростати раніше за поліпшення очікувань щодо майбутніх прибутків, тоді як зайнятості, споживанню та діловій активності може знадобитися більше часу для відновлення.
Ринковий обвал під час пандемії 2020 року показав, що швидкість відновлення ринку залежить не лише від масштабу економічного шоку, а й від реакції політики, структури корпоративних прибутків та очікувань інвесторів щодо майбутнього.
7. Чим ведмежий ринок через підвищення ставок у 2022 році відрізнявся від традиційної фінансової кризи?
У 2022 році акції США пережили ще одне значне коригування. Однак його головними чинниками були не концентрований крах великих банків або раптова подія у сфері охорони здоров’я, а стійка висока інфляція та швидке посилення монетарної політики.
У міру посилення інфляційного тиску у США Федеральна резервна система розпочала серію підвищень процентних ставок і поступово посилила раніше м’які фінансові умови. Зміни процентних ставок безпосередньо впливають на витрати компаній на фінансування, а також змінюють оцінку інвесторами майбутніх грошових потоків.
Цей вплив був особливо значним для технологічних акцій. Оцінки деяких компаній зростання ґрунтувалися на очікуваннях швидкого зростання доходів і прибутків протягом багатьох років. Коли безризикова процентна ставка підвищується, поточна вартість майбутніх грошових потоків знижується, а акції з високою оцінкою можуть зіткнутися з сильнішим стисканням оцінки.
Із січня до жовтня 2022 року S&P 500 знизився приблизно на 25% від максимуму до мінімуму, тоді як Nasdaq Composite зазнав більш вираженої просадки. Згодом акції США поступово відновлювалися разом зі зміною інфляційних очікувань, корпоративних прибутків і ринкових очікувань щодо траєкторії процентних ставок. S&P 500 перевищив свій попередній максимум ціни закриття на початку 2024 року.
Порівняно з 2008 роком, ведмежий ринок 2022 року чіткіше продемонстрував зв’язок між процентними ставками та оцінками активів. Навіть якщо діяльність компанії не погіршилася суттєво, оцінка її акцій може знизитися, якщо ринок вимагатиме вищої норми прибутковості.
Це означає, що для аналізу акцій США недостатньо лише спостерігати за зростанням доходів компаній. Інвесторам також слід враховувати середовище процентних ставок, якість прибутків і рівні оцінки, щоб визначити, чи поточні ціни вже повністю відображають очікування щодо майбутнього зростання.
8. Які подібності та відмінності існують між корекцією технологічних акцій 2026 року та бульбашкою доткомів 2000 року?
У 2026 році інфраструктура штучного інтелекту залишалася важливим напрямом інвестицій для технологічної галузі США. Виробники чипів, компанії хмарних обчислень, оператори центрів обробки даних, а також постачальники електроенергії та обладнання привертали увагу ринку через очікування зростання попиту на обчислювальні потужності для ШІ.
Однак у міру розширення інвестицій ринок почав приділяти більше уваги фактичній прибутковості інфраструктури ШІ, зокрема витратам на будівництво центрів обробки даних, капітальним витратам, стійкості клієнтського попиту та показникам грошового потоку компаній.
5 листопада технологічні акції США зазнали значного тиску продажів. Nasdaq Composite впав на 5,52% за один день, PHLX Semiconductor Index знизився більш ніж на 12%, а ціна акцій Nvidia впала більш ніж на 9%. Побоювання щодо можливого посилення регулювання ШІ та обмеження темпів розширення центрів обробки даних стали важливими передумовами цієї корекції.
Це певною мірою схоже на бульбашку доткомів 2000 року: в обидва періоди нові технології спонукали ринки капіталу переоцінювати довгостроковий потенціал зростання компаній, а інвесторам потрібно було визначити, чи можуть технологічні інвестиції перетворитися на стійкі прибутки. Водночас ці два періоди не можна безпосередньо прирівнювати.
Під час бульбашки доткомів у 2000 році багато публічних компаній ще не мали зрілих бізнес-моделей, а деякі взагалі не мали стабільного доходу. Для порівняння, у 2026 році деякі великі компанії, що працюють в інфраструктурі ШІ, уже мають зрілі продукти, сформовану клієнтську базу та фактичний операційний грошовий потік. Їхні ризики більше пов’язані з тим, чи зможуть високі капітальні витрати й надалі генерувати достатню прибутковість.
Усередині самої галузі ШІ також існують значні відмінності. Бізнес-моделі, капіталомісткість і структура клієнтів у сфері проєктування чипів, послуг хмарних обчислень, будівництва центрів обробки даних та енергетичної інфраструктури не однакові. Їх не слід вважати ідентичними інвестиціями лише тому, що всі вони є частиною ланцюга галузі ШІ.
Отже, корекція технологічних акцій 2026 року може бути приводом для повторної оцінки ризиків оцінки активів і капітальних витрат. Однак одноденний обвал не є достатнім доказом того, що нова інтернет-бульбашка луснула, і не може бути підставою для висновку, що ринок переживатиме такий самий період відновлення, як після 2000 року.
9. Скільки часу потрібно акціям США для відновлення після різкого падіння? Що визначає швидкість відновлення?
Історичний досвід показує, що час, необхідний акціям США для повторного перевищення попередніх максимумів, суттєво різниться. Після ринкового обвалу під час пандемії 2020 року S&P 500 відновився приблизно за шість місяців. Після фінансової кризи 2008 року відновлення тривало понад п’ять років. Після краху бульбашки доткомів Nasdaq Composite знадобилося приблизно 15 років, щоб знову перевищити максимум ціни закриття 2000 року.
Основними чинниками, що визначають період відновлення, є ринкові оцінки, корпоративні прибутки, стан фінансової системи, монетарна політика та структура галузей.
- Оцінка визначає, яку частину попереднього оптимізму ринку потрібно скоригувати. Якщо ціни акцій уже відобразили багато років швидкого майбутнього зростання під час висхідного тренду, ринку може знадобитися тривалий період бокового руху або зниження цін для коригування оцінок, навіть якщо операційна діяльність компаній не погіршилася одразу.
- Корпоративні прибутки визначають, чи має відновлення ціни акцій фундаментальну підтримку. Хоча фондовий ринок може випереджати майбутні очікування, зростання доходу, маржа прибутку та вільний грошовий потік залишаються важливими чинниками довгострокової підтримки вартості компаній.
- Стабільність фінансової системи впливає на швидкість відновлення економіки. Коли банківське кредитування, фінансування компаній і ринкова ліквідність серйозно порушені, компаніям може знадобитися більше часу для відновлення інвестицій і діяльності.
- Складові індексів також змінюються з часом. Nasdaq у минулому не складався з точно тих самих компаній, що Nasdaq сьогодні. Тому повернення індексу до попереднього максимуму не означає, що всі акції того періоду відновили свої втрати.
Для інвесторів оцінка відновлення ринку має передбачати не лише спостереження за зростанням основних індексів. Також слід враховувати фундаментальні показники компаній, рівні оцінки та макрофінансове середовище.
10. Як звичайним інвесторам розуміти оцінку активів, ліквідність і ризик під час ринкового обвалу?
Хоча історичні ринкові обвали мали різні причини, усі вони показують, що ринкові ціни можуть за короткий час відхилитися від попередніх очікувань інвесторів. Для звичайних інвесторів розуміння цього ризику важливіше, ніж спроби точно передбачити кожне ринкове дно.
Важливо розрізняти ризик операційної діяльності компанії та ризик ринкової оцінки. Навіть якщо компанія продовжує нарощувати дохід, ціна її акцій може знижуватися через надмірну оцінку або зростання ринкових процентних ставок. І навпаки, різке падіння ціни акцій не обов’язково означає, що компанія стала привабливою інвестицією, оскільки її здатність генерувати прибуток і стан заборгованості можуть одночасно погіршуватися.
Інвесторам слід звертати увагу на ринкову ліквідність. За звичайних умов торгівлі інвестори зазвичай можуть укладати угоди за цінами, близькими до ринкових котирувань. Однак у періоди сильної волатильності спреди між цінами купівлі та продажу можуть розширюватися, а фактичні ціни виконання за деякими акціями або деривативами можуть суттєво відхилятися від очікуваних.
Кредитне плече слід використовувати обережно. Маржинальна торгівля та продукти з кредитним плечем можуть посилювати вплив руху цін на портфель. Коли ринок переживає послідовні падіння, інвестори можуть бути змушені ліквідувати позиції через недостатню маржу. Навіть якщо відповідні активи згодом відновляться, інвестори можуть не мати змоги компенсувати попередні втрати.
Диверсифікація може зменшити ризик, пов’язаний з однією компанією або галуззю, але не здатна повністю усунути системний ринковий ризик. Фінансова криза 2008 року та ринковий обвал під час пандемії 2020 року показали, що активи різних галузей можуть знижуватися одночасно, коли ринкова ліквідність перебуває під тиском.
Інвесторам, зосередженим на технологічних акціях і секторі напівпровідників, також слід додатково аналізувати капітальні витрати компаній, концентрацію клієнтів, галузеві цикли та грошовий потік. ШІ, хмарні обчислення та індустрія чипів мають довгостроковий потенціал розвитку, але це не означає, що пов’язані з ними акції можуть уникнути циклічних коригувань.
Історичний досвід не може гарантувати, що майбутні ринки рухатимуться за тим самим сценарієм, але він допомагає інвесторам зрозуміти, що між масштабом ринкового падіння, якістю діяльності компанії та часом, потрібним для відновлення, не існує простого фіксованого зв’язку.
11. Як торгувати акціями США на Gate?
У міру поглиблення зв’язку між цифровими активами та традиційними фінансовими ринками змінюються й способи участі інвесторів у фондовому ринку США. Gate запустила сервіс Торгівля акціями, який дає змогу відповідним користувачам торгувати акціями США та ETF за USDT без відкриття окремого традиційного брокерського рахунку. На відміну від токенів акцій або цінових деривативів, сервіс спотової торгівлі акціями Gate підключається до фактичного фондового ринку через інфраструктуру торгівлі цінними паперами та надає користувачам функції торгівлі акціями, керування позиціями й перегляду історії операцій.
На практиці користувачі можуть увійти до своїх акаунтів Gate і пройти необхідну перевірку особи, перейти на сторінку торгівлі через «TradFi—Акції» в застосунку або розділ акцій на вебплатформі, а також переказати USDT зі спотового рахунку чи Єдиного рахунку на рахунок для акцій. Потім вони можуть знайти тікер акцій цільової компанії або назву ETF. Після підтвердження торгового інструменту, котирування, кількості в заявці та застосовних комісій користувачі можуть подати заявку, використовуючи типи заявок, підтримувані на сторінці. Після виконання заявки користувачі можуть переглядати свої позиції, собівартість і прибутки та збитки на рахунках для акцій.
Окрім спотової торгівлі акціями, Gate також пропонує CFD на акції, безстрокові контракти та інші торгові продукти, пов’язані з акціями США. Ці продукти відрізняються за правом власності на активи, годинами торгівлі, механізмами кредитного плеча та правилами розрахунків. Наприклад, спотова торгівля акціями переважно використовується для купівлі та продажу відповідних цінних паперів, тоді як CFD і безстрокові контракти є ціновими деривативами, що можуть передбачати маржу, комісію за фінансування та ризики ліквідації. Послуги Gate для торгівлі акціями також пропонують розширені години торгівлі для певних інструментів, але умови ліквідності та ціноутворення можуть відрізнятися залежно від періоду. Докладну інформацію дивіться на фактичній сторінці торгівлі.
Для інвесторів, які відстежують історичні ринкові обвали та ринкові цикли, наявність додаткових торгових каналів не усуває властивих фондовому ринку ризиків. Незалежно від продукту, що використовується для участі в торгівлі акціями США, інвесторам слід враховувати фундаментальні показники компаній, ринкові оцінки, розмір позицій і ліквідність, а також особливо уважно оцінювати вплив кредитного плеча й торгових витрат у періоди сильної волатильності.
Висновок
Від Великої депресії 1929 року до корекції технологічних акцій 2026 року великі падіння акцій США відображали різні типи ринкових ризиків. Кризи 1929 та 2008 років були глибоко пов’язані з фінансовою системою й реальною економікою. «Чорний понеділок» 1987 року підкреслив вплив механізмів ринкової торгівлі та ліквідності, тоді як бульбашка доткомів 2000 року показала, що довгострокове зростання галузі, спричинене новими технологіями, не обов’язково виправдовує надмірно високі оцінки акцій.
Ринковий обвал під час пандемії 2020 року та ведмежий ринок через підвищення ставок у 2022 році додатково показали, що на швидкість відновлення ринку також впливають реакція політики, середовище процентних ставок і очікування щодо корпоративних прибутків. Деякі ринки можуть швидко відновлюватися, тоді як іншим можуть знадобитися роки, щоб знову перевищити попередні максимуми.
Корекція технологічних акцій у листопаді 2026 року вкотре нагадала інвесторам, що технологічні інновації, капітальні інвестиції та інвестиційна дохідність акцій — це не одне й те саме. Для інвесторів в акції США корисніше не зосереджуватися лише на одноденному падінні індексу, а враховувати оцінку, прибутки, грошовий потік і ринкову ліквідність, щоб зрозуміти, як різні ризики впливають на ціни активів і довгостроковий процес відновлення.
Поширені запитання
Який обвал фондового ринку був найсерйознішим в історії США?
За сукупним довгостроковим падінням основних індексів Велика депресія 1929–1932 років була одним із найсерйозніших обвалів в історії фондового ринку США. Dow Jones Industrial Average знизився приблизно на 89% від максимуму до мінімуму.
Наскільки впали акції США під час «чорного понеділка» 1987 року?
19 жовтня 1987 року Dow Jones Industrial Average знизився приблизно на 22,6% за один день. Ця подія спонукала ринок США надалі вдосконалити механізми автоматичного призупинення торгів і системи міжринкового управління ризиками.
Скільки часу знадобилося Nasdaq для відновлення після краху бульбашки доткомів у 2000 році?
Nasdaq Composite досяг тодішнього рекордного максимуму ціни закриття в березні 2000 року та знову перевищив цей рівень лише в квітні 2015 року, приблизно через 15 років.
Наскільки впав S&P 500 під час фінансової кризи 2008 року?
Від максимуму в жовтні 2007 року до мінімуму в березні 2009 року S&P 500 загалом знизився приблизно на 57%. Згодом він знову перевищив свій попередній номінальний максимум ціни закриття в березні 2013 року.
Чому ринковий обвал під час пандемії 2020 року відновився відносно швидко?
Основними чинниками стали швидке запровадження монетарних і фіскальних заходів, поліпшення ринкової ліквідності та відносно швидке відновлення очікувань щодо прибутків деяких великих технологічних компаній. Водночас відновлення фондових індексів не означає, що реальна економіка відновилася одночасно.
Чи означає корекція технологічних акцій 2026 року повторення бульбашки доткомів?
Наразі такого висновку зробити не можна. Обидва періоди були пов’язані з технологічними інноваціями та очікуваннями високого зростання, але їхня база прибутковості, структура галузей і ринкове середовище відрізняються. Одноденний обвал не доводить, що вся технологічна галузь увійшла в тривалий ведмежий ринок, подібний до ринку 2000 року.
Чи завжди акції США зростатимуть знову після різкого падіння?
Основні фондові індекси США багаторазово перевищували попередні максимуми після тривалих коригувань, але це не гарантує повторення такого сценарію в майбутньому або відновлення всіх окремих акцій. Компанії можуть бути виключені з біржового лістингу, збанкрутувати або демонструвати слабкі результати протягом тривалого періоду. Інвесторам слід і надалі приділяти увагу якості активів та управлінню ризиками.