16 листопада 2026 року Міністерство торгівлі США оголосило про подальші обмеження на експорт передових ШІ-чипів і доступ до обчислювальних потужностей за кордоном, які офіційно набули чинності 19 листопада. Нові правила запроваджують вимоги щодо ліцензування певних передових обчислювальних чипів і пов’язаних із ними серверів, що постачаються до Малайзії, Сінгапуру, Таїланду, Індонезії та Бразилії. Вони також передбачають нові обмеження для закордонних дата-центрів, які надають великомасштабні обчислювальні потужності компаніям у Китаї та інших регіонах з обмеженнями. Після оголошення політики акції дата-центрів Південно-Східної Азії та пов’язаних технологічних компаній зазнали значного тиску, оскільки ринок почав переоцінювати перспективи зростання місцевих інвестицій у ШІ-інфраструктуру.
Зміни в політиці впливають не лише на постачальників чипів, таких як NVIDIA та AMD, а й можуть передаватися через закупівлю обладнання, попит клієнтів, витрати на фінансування та графіки реалізації проєктів постачальникам хмарних обчислень, виробникам серверів, постачальникам енергетичного обладнання та операторам дата-центрів. Проте вплив відрізнятиметься залежно від компанії. У цій статті розглянуто, які частини ланцюга створення вартості зазнають прямих ризиків, які сфери попиту можуть зберегти стійкість і як інвесторам оцінювати виконання замовлень та довгостроковий грошовий потік пов’язаних компаній на основі механізмів експортного контролю, бізнес-моделей дата-центрів у Південно-Східній Азії та структури галузі.
Основні висновки
-
Новітні експортні обмеження США охоплюють не лише транскордонне перевезення передових ШІ-чипів, а й надання великомасштабних обчислювальних послуг певними закордонними дата-центрами компаніям у регіонах з обмеженнями.
-
Малайзія, Сінгапур, Таїланд та Індонезія підпадають під нові вимоги щодо ліцензування. Це не означає, що всі закупівлі чипів або проєкти будівництва дата-центрів заборонені.
-
Постачальники передових обчислювальних чипів, такі як NVIDIA та AMD, стикаються з ризиками, пов’язаними зі схваленням замовлень і змінами у складі клієнтів. Фактичний вплив залежатиме від характеристик продукту, особи клієнта та результатів ліцензування.
-
Регіональні постачальники хмарних послуг, які залежать від надання в оренду обчислювальних потужностей GPU клієнтам у регіонах з обмеженнями, можуть зіткнутися з прямішим операційним тиском, ніж великі компанії хмарних обчислень із диверсифікованою клієнтською базою.
-
Будівництво дата-центрів, енергетичне обладнання, системи охолодження та мережева інфраструктура й надалі матимуть довгостроковий попит. Однак затримки проєктів можуть змінити строки визнання виручки та виконання замовлень для пов’язаних компаній.
-
Інвесторам слід розрізняти заплановані інвестиції в дата-центри, фактичні капітальні витрати, постачання обладнання, завантаження стійок та операційний грошовий потік. Масштаб будівництва не слід ототожнювати з прибутковістю.
Чому США додатково обмежують постачання передових ШІ-чипів до Південно-Східної Азії?
Обмеження США щодо передових ШІ-чипів спочатку були зосереджені переважно на високопродуктивних обчислювальних чипах, обладнанні для виробництва напівпровідників і пов’язаних технологіях. Їхньою метою було обмежити потік певних контрольованих технологій до кінцевих користувачів, на яких поширюються обмеження. З розвитком індустрії ШІ компанії дедалі частіше отримують обчислювальні потужності не лише через пряме придбання GPU, а й орендуючи обчислювальні ресурси в закордонних постачальників хмарних послуг. Це створило нові виклики для регулювання, зосередженого на фізичному переміщенні чипів.
Наприклад, навіть якщо компанія не може безпосередньо імпортувати певну модель передового GPU, вона все ще може дистанційно використовувати відповідні обчислювальні ресурси через дата-центр, розташований в іншій країні. У такій ситуації самі чипи не були перевезені через кордон до регіону з обмеженнями, але їхні обчислювальні потужності все одно можуть надаватися зовнішнім клієнтам через хмарні сервіси. Для регуляторів простого відстеження кінцевого пункту призначення обладнання вже недостатньо, щоб охопити всі шляхи доступу до технологій.
Нові правила, запроваджені в листопаді 2026 року, додатково включають певні послуги закордонних дата-центрів до сфери регуляторного нагляду. Вони також додають вимоги щодо ліцензування експорту, реекспорту та внутрішньодержавної передачі передових обчислювальних чипів до Малайзії, Сінгапуру, Таїланду, Індонезії та Бразилії. Правила також охоплюють таке обладнання, як сервери, що містять контрольовані чипи.
Важливо зазначити, що нові правила не спрямовані проти всіх напівпровідникових продуктів у Південно-Східній Азії та не запроваджують загальної заборони на використання американських чипів місцевими дата-центрами. Деякі компанії зі штаб-квартирою у США та відповідні афілійовані структури можуть претендувати на спеціальні винятки з ліцензування, хоча вони все одно повинні виконувати такі вимоги, як обов’язки зі звітності. Іншим компаніям може знадобитися подавати заявки на ліцензії залежно від конкретної операції.
Отже, ключова зміна політики полягає у посиленні вимог до дотримання норм, які застосовуються до високопродуктивних ШІ-обчислень, — від закупівлі обладнання до кінцевого використання. Для операторів дата-центрів доступ до GPU більше не залежатиме лише від коштів на закупівлі та спроможності постачання. Він також залежатиме від складу клієнтів, кінцевого використання та регуляторного схвалення.
Чому Малайзія та Сінгапур стали ключовими зонами впливу політики?
Розширення дата-центрів у Південно-Східній Азії тісно пов’язане з регіональними економічними умовами. Сінгапур давно має відносно зрілу фінансову, телекомунікаційну та хмарну інфраструктуру. Проте порівняно високі витрати на землю, електропостачання та будівництво спонукали частину інвестицій у дата-центри переміститися до прилеглих районів.
Штат Джохор у Малайзії поступово став важливим кластером дата-центрів завдяки близькості до Сінгапуру, відносно значним земельним ресурсам і зростанню інвестицій в інфраструктуру. Місцеві проєкти обслуговують не лише попит внутрішньої цифрової економіки, а й ринки транскордонних хмарних обчислень, корпоративних ІТ і ШІ-обчислень.
Після оголошення експортного контролю в листопаді 2026 року акції деяких компаній дата-центрів і ланцюга постачання чипів у Південно-Східній Азії значно знизилися, причому малайзійські публічні компанії зазнали особливо суттєвого падіння. Це відобразило занепокоєння ринку тим, що деякі проєкти можуть зіткнутися із затримками закупівлі чипів, змінами попиту клієнтів або коригуванням графіків будівництва.
Однак зниження цін на акції не можна безпосередньо прирівнювати до скасування фактичних корпоративних замовлень. Проєкти дата-центрів зазвичай включають різні етапи, зокрема освоєння земельної ділянки, будівництво, підключення до електромережі, закупівлю електромеханічного обладнання та розгортання серверів. Навіть якщо закупівля високопродуктивних GPU зазнає впливу, завершені будівельні роботи або об’єкти, що обслуговують звичайні потреби корпоративних хмарних обчислень, можуть не припинити роботу одночасно.
Сінгапур і Малайзія також займають різні позиції в галузі. Сінгапур має переваги у сфері регіональних штаб-квартир, фінансових технологій, міжнародної мережевої взаємодії та корпоративних послуг, тоді як окремі райони Малайзії більше зосереджені на розміщенні масштабного інфраструктурного будівництва. Експортні обмеження можуть змінити очікувану дохідність різних проєктів, але рівень ризику компанії не можна визначати лише за країною її розташування.
Як це вплине на бізнес NVIDIA та AMD у сфері ШІ-чипів?
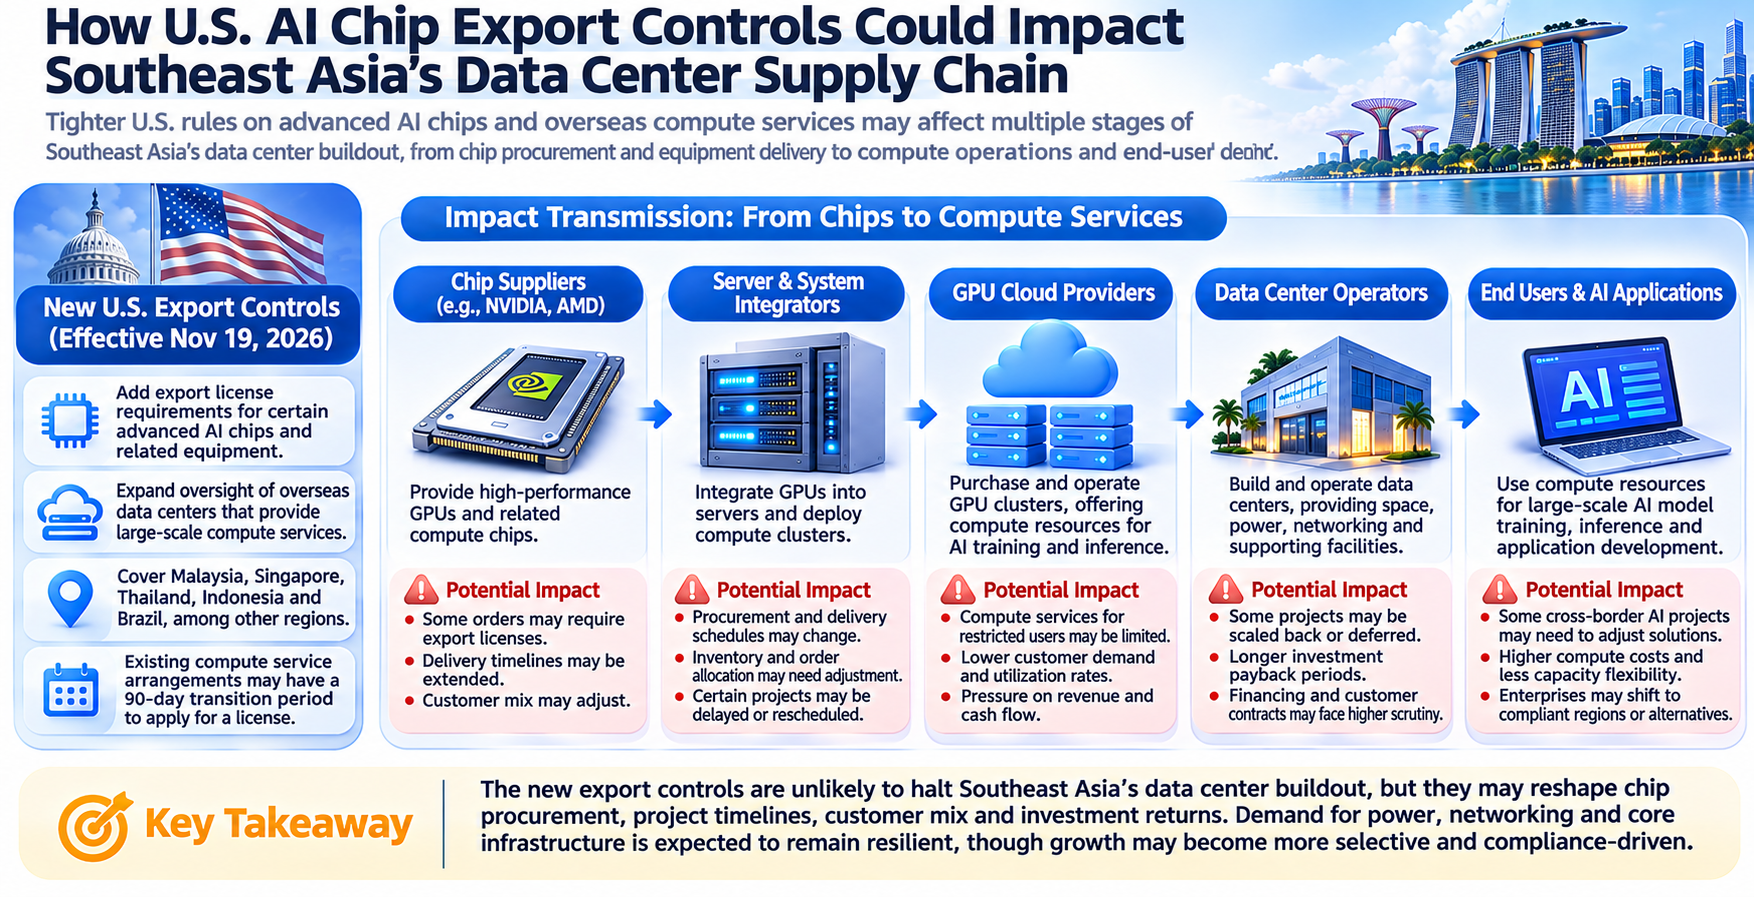
NVIDIA та AMD є важливими учасниками світового ринку передових обчислювальних чипів для ШІ. Оператори дата-центрів зазвичай використовують GPU, сервери та мережеве обладнання для створення кластерів навчання й інференсу, і такі види обладнання можуть підпадати під Правила експортного адміністрування США.
-
Процеси закупівель для окремих клієнтів у Південно-Східній Азії можуть зазнати впливу. Для операцій, що потребують ліцензії, постачальники чипів та системні інтегратори повинні підтвердити кінцевого клієнта, використання обладнання й відповідні умови операції. Строки та результати схвалення ліцензій є невизначеними, що може затримати постачання обладнання, заплановані раніше.
-
Постачальникам чипів може знадобитися переглянути структуру клієнтів. Якщо деякі регіональні постачальники хмарних послуг переважно надають великомасштабні потужності для навчання ШІ клієнтам у регіонах з обмеженнями, їхні додаткові закупівлі можуть підлягати ретельнішій перевірці. Натомість проєкти, що обслуговують клієнтів, які відповідають вимогам, мають чітке кінцеве використання та право на винятки з ліцензування, можуть проходити іншими шляхами схвалення.
-
Південно-Східна Азія становить лише частину світового попиту на ШІ-чипи. Інвестиції в ШІ-інфраструктуру у США, Європі, на Близькому Сході та інших регіонах можуть і надалі створювати попит на обладнання. Тому експортні обмеження щодо Південно-Східної Азії не слід безпосередньо трактувати як зниження глобальної виручки NVIDIA або AMD у річному вимірі.
Для інвесторів важливіше стежити за виручкою обох компаній від дата-центрів, тенденціями регіональних замовлень, концентрацією клієнтів і розкриттям керівництвом інформації про вплив експортного контролю. Якщо попит із регіонів з обмеженнями переорієнтовується на інші ринки, що відповідають вимогам, вплив на глобальну виручку може бути відносно обмеженим. Однак якщо частину обчислювальних інвестицій скасовують або відкладають на тривалий строк, це може вплинути на терміни замовлень відповідних постачальників.
Чому постачальники GPU-хмар у Південно-Східній Азії можуть зіткнутися з прямішим операційним тиском?
Порівняно з компаніями, які просто продають чипи, постачальники GPU-хмар значно більше залежать від використання обчислювальних ресурсів. Їхня основна операційна модель полягає в придбанні високопродуктивних серверів, будівництві або оренді дата-центрів та наданні клієнтам в оренду обчислювальних потужностей GPU залежно від часу, обсягу ресурсів або строку контракту.
Така модель зазвичай потребує значних початкових капіталовкладень. Компанії можуть отримувати кластери GPU через боргове або акціонерне фінансування чи довгострокову оренду обладнання та поступово повертати інвестиції за рахунок контрактів із клієнтами. Якщо певні клієнти не можуть продовжувати використовувати відповідні обчислювальні ресурси через експортний контроль, оператори можуть зіткнутися зі зниженням виручки та ризиком простою обладнання.
Особливої уваги заслуговує концентрація клієнтів. Якщо більша частина виручки регіонального постачальника хмарних послуг надходить від невеликої кількості великих розробників ШІ-моделей, зміна контракту з одним клієнтом може суттєво вплинути на загальний грошовий потік. Нові правила встановлюють вимоги до послуг, що надають великомасштабні обчислювальні потужності компаніям у регіонах з обмеженнями. Унаслідок цього деяким операторам може знадобитися переглянути чинні контракти та потенційних клієнтів.
Крім того, прибутковість GPU-хмар залежить не лише від того, чи розгорнуто обладнання, а й від фактичного завантаження, цін оренди, амортизаційних витрат і вартості фінансування. Коли пропозиція на ринку зростає, а частина клієнтського попиту обмежується, операторам може знадобитися знижувати ціни для залучення нових клієнтів, що може скоротити норму прибутку.
Це означає, що ризики для регіональних постачальників GPU-хмар виникають не лише через можливість продовжувати закупівлю чипів, а й через те, чи зможуть їхні наявні GPU підтримувати достатньо високе завантаження. Для бізнесів із високим рівнем боргу нижче завантаження може додатково посилити тиск щодо погашення боргу та рефінансування.
Чи одночасно зазнають впливу будівництво дата-центрів, енергетичне обладнання та ланцюги постачання систем охолодження?
Ланцюг постачання дата-центрів включає більше, ніж GPU. Великі ШІ-дата-центри потребують будівництва, підстанцій, систем розподілу електроенергії, джерел безперебійного живлення, охолоджувального обладнання, мережевого зв’язку, систем безпеки та іншої інфраструктури. Навіть якщо закупівлі чипів обмежені, ці сфери можуть і надалі відчувати попит різного рівня.
Вплив на будівельні та інженерні компанії залежатиме від етапу будівництва проєкту. Проєкти, які вже перейшли до фази будівництва та мають чіткі домовленості про фінансування, можуть продовжити виконання певних базових інженерних робіт. Проєкти, які все ще перебувають на етапі планування або фінансування, імовірніше переглядатимуть масштаб інвестицій через зміни попиту клієнтів.
Попит постачальників енергетичного обладнання має певну незалежність. Трансформатори, розподільчі пристрої, системи розподілу електроенергії та резервні джерела живлення використовуються не лише в ШІ-дата-центрах, а й у промисловості, модернізації електромереж та інших інфраструктурних проєктах. Тому уповільнення регіональних інвестицій у ШІ може вплинути на деякі замовлення, але його не можна безпосередньо тлумачити як зниження світового попиту на енергетичне обладнання.
Системи рідинного охолодження та теплового менеджменту зазвичай тісно пов’язані з розгортанням високощільних серверів GPU. Якщо деякі кластери передових GPU затримуються, графіки постачання пов’язаних систем охолодження також можуть зазнати впливу. Водночас традиційні дата-центри та інші об’єкти з високим енергоспоживанням для обчислень і надалі потребуватимуть теплового менеджменту.
З погляду аналізу публічних компаній Eaton (ETN), Vertiv (VRT) і GE Vernova (GEV) можуть слугувати представницькими компаніями для спостереження за ланцюгом постачання енергетичного обладнання та систем охолодження для дата-центрів. Однак ці компанії мають різні глобальні бізнес-структури, тому зміни на ринку Південно-Східної Азії не слід безпосередньо ототожнювати зі змінами їхньої загальної прибутковості.
Щоб оцінити фактичний вплив, інвесторам слід аналізувати регіональну частку виручки, портфель невиконаних замовлень, затримки проєктів і капітальні витрати клієнтів, а не покладатися лише на загальний масштаб інвестицій у галузь дата-центрів.
Як експортні обмеження змінять фінансування проєктів дата-центрів і грошовий потік?
Дата-центри зазвичай є капіталомістким бізнесом. Від придбання землі та підключення до електромережі до будівництва об’єктів і закупівлі серверів проєкти часто потребують тривалого періоду реалізації та значних початкових інвестицій. Тому будь-які зміни, що впливають на постачання обладнання або контракти з клієнтами, можуть змінити прогнози грошового потоку проєкту.
Припустімо, оператор дата-центру планує інвестувати значні кошти у створення кластера GPU та організовує фінансування на основі контрактів на оренду з клієнтами на наступні три роки. Якщо відповідна закупівля чипів потребує додаткової ліцензії, проєкт може не розгорнути обладнання за початковим графіком, що відтермінує початок визнання виручки.
Водночас компанії, можливо, все одно доведеться нести витрати на оренду землі, будівництво, відсотки за кредитами та інші фіксовані витрати. Якщо затримка затягнеться, прибутковість капіталу проєкту може знизитися, а фінансові установи можуть вимагати вищої премії за ризик або суворіших умов кредитування.
Для операторів дата-центрів, які підписали довгострокові договори оренди, інвесторам також слід визначити, чи містять контракти мінімальні зобов’язання щодо закупівель, умови постачання обладнання, положення про розірвання та умови щодо регуляторних змін. Велика номінальна вартість контракту не означає, що всю виручку можна буде отримати за графіком.
Інвесторам слід, зокрема, розрізняти чотири показники: оголошений масштаб інвестицій, фактичні капітальні витрати, контрактну виручку та операційний грошовий потік. Оголошені інвестиції відображають план компанії або проєкту. Капітальні витрати відображають фактично вкладені кошти. Контрактна виручка залежить від виконання умов договору. Операційний грошовий потік відображає повернення коштів через операційну діяльність.
Відповідно, найважливішим наслідком обмежень експорту чипів для індустрії дата-центрів може бути не величина зниження замовлень у певному кварталі, а те, чи подовжується весь період від будівництва до генерування грошового потоку.
Які компанії можуть отримати вигоду від перебудови ланцюга постачання?
Експортні обмеження зазвичай змінюють розподіл ресурсів у ланцюгу постачання, але не однаково впливають на всіх учасників. Компанії з можливостями дотримання нормативних вимог, диверсифікованою клієнтською базою та зрілою інфраструктурою можуть отримати відносні конкурентні переваги під час адаптації галузі.
-
Великі постачальники хмарних послуг із чітко визначеними клієнтами, надійними системами комплаєнсу та глобальними операційними можливостями можуть легше адаптуватися до нових вимог щодо ліцензування та звітності. Деякі компанії зі штаб-квартирою у США, які відповідають конкретним критеріям винятків, також можуть мати інші шляхи дотримання вимог для відповідних операцій. Це не означає, що регулювання не вплине на всі їхні види діяльності.
-
Оператори дата-центрів, здатні обслуговувати кілька видів обчислювального попиту, можуть мати більшу операційну гнучкість, ніж компанії, що значною мірою залежать від одного клієнта для навчання ШІ. Звичайні корпоративні хмарні послуги, зберігання даних, мережеве підключення та певні завдання інференсу можуть і надалі створювати попит, хоча питання про те, чи підлягає конкретний бізнес контролю, все одно залежить від обладнання та умов клієнта.
-
Постачальники енергетичного обладнання та інфраструктури можуть отримувати вигоду від попиту поза межами регіонального будівництва дата-центрів. Глобальна модернізація електромереж, електрифікація промисловості та розширення дата-центрів в інших регіонах можуть підтримати замовлення пов’язаних компаній. Однак фактична прибутковість і надалі залежатиме від виробничих потужностей, цін і виконання проєктів.
-
Експортні обмеження можуть спонукати деякі ринки досліджувати альтернативні обчислювальні рішення, зокрема різні архітектури GPU, оптимізацію обчислювальної ефективності та внутрішні технологічні ланцюги постачання. Проте альтернативні технології відрізняються продуктивністю, програмними екосистемами, виробничими потужностями та вартістю. Не слід припускати, що попит на обмежені американські чипи можна негайно замінити іншими продуктами.
Отже, компанії, які вважаються потенційними бенефіціарами перебудови ланцюга постачання, повинні мати підтверджений попит клієнтів, замовлення та прибутковість. Самі лише зміни політики не можуть підтвердити, що компанія неодмінно отримає більшу виручку.
Як інвесторам визначити, які акції справді зазнають впливу?
Досліджуючи ланцюг постачання дата-центрів Південно-Східної Азії, інвесторам потрібно визначити місце кожної компанії в загальному ланцюгу створення вартості. На постачальників чипів насамперед впливають продажі обладнання та експортні ліцензії. Постачальники хмарних послуг більше зосереджені на контрактах із клієнтами та завантаженні GPU. Оператори дата-центрів залежать від оренди стійок і реалізації проєктів, тоді як компанії енергетичного обладнання зазнають впливу через інфраструктурні замовлення та графіки постачання.
| Сегмент ланцюга постачання |
Представницькі компанії або типи |
Ключові показники для моніторингу |
Потенційний вплив |
| ШІ-чипи |
NVIDIA, AMD |
Виручка від дата-центрів, регіональні замовлення, статус ліцензування |
Затримка постачання певного обладнання або зміни у складі клієнтів |
| GPU-хмарні послуги |
Регіональні оператори неохмар |
Завантаження GPU, ціни оренди, концентрація клієнтів |
Виручка та грошовий потік можуть зазнати тиску |
| Операції дата-центрів |
Регіональні постачальники IDC і послуг колокації |
Рівень попередньої оренди, графік введення в експлуатацію, контракти з клієнтами |
Затримки проєктів і коригування нового попиту |
| Енергетичне обладнання |
Eaton, GE Vernova |
Портфель замовлень, регіональна виручка, спроможність постачання |
Зміни строків реалізації певних проєктів |
| Системи охолодження |
Vertiv та інші |
Попит на високощільні стійки, замовлення на рідинне охолодження |
Залежить від темпів розгортання GPU |
| Мережеве обладнання та сервери |
Виробники серверів і постачальники мережевого обладнання |
Системні замовлення, постачання обладнання, склад клієнтів |
Зміни циклів закупівель і вимог до конфігурації |
Інвесторам слід оцінити, чи не є виручка компанії надто концентрованою серед клієнтів з обмеженнями. Навіть якщо дві компанії беруть участь у будівництві дата-центрів у Південно-Східній Азії, проєкти, що обслуговують потреби цифровізації місцевих підприємств, можуть мати дуже інші регуляторні ризики, ніж проєкти, які переважно надають в оренду передові ШІ-обчислювальні потужності компаніям у регіонах з обмеженнями.
Інвесторам також слід оцінювати, чи вже відображено вплив політики в оцінках. Різке падіння цін на акції після оголошення політики може відображати переоцінку очікувань щодо майбутнього зростання, але сама лише волатильність акцій не доводить, що фундаментальні показники компанії змінилися в такому самому масштабі.
Для акцій напівпровідникових компаній, таких як NVIDIA та AMD, а також акцій інфраструктурних компаній, таких як ETN, VRT і GEV, дослідження має зосереджуватися на фінансових розкриттях, виконанні замовлень, попиті клієнтів і змінах у нормі прибутку, а не лише на використанні політичних новин для прогнозування короткострокового руху цін.
Чи втратить розширення дата-центрів у Південно-Східній Азії свої довгострокові чинники зростання?
Довгостроковий попит на дата-центри у Південно-Східній Азії формується з багатьох джерел, зокрема цифровізації підприємств, переходу до хмарних технологій, інтернет-послуг, фінансових технологій, зберігання даних і ШІ-застосунків. Обмеження на експорт передових GPU насамперед впливають на певне високопродуктивне обчислювальне обладнання та пов’язане кінцеве використання. Вони не означають, що всі ці джерела попиту зникнуть.
Однак політика може змінити структуру зростання місцевих ШІ-дата-центрів. У минулому деякі проєкти залучали інвестиції завдяки відносно низьким витратам на будівництво та транскордонному попиту на обчислення. Нові регуляторні вимоги можуть зробити дотримання вимог клієнтами, походження обладнання та отримувачів послуг важливими чинниками під час ухвалення рішень щодо розташування проєктів.
Надалі деякі оператори можуть приділяти більше уваги місцевим і регіональним корпоративним клієнтам та зменшувати залежність від одного джерела транскордонного попиту на навчання ШІ. Великі міжнародні постачальники хмарних послуг також можуть переглянути плани інвестування в дата-центри в різних регіонах і шукати новий баланс між доступністю електроенергії, регулюванням, попитом клієнтів та операційними витратами.
З погляду розвитку галузі це може змістити ринок дата-центрів Південно-Східної Азії від простого нарощування масштабів будівництва до більшого акценту на якості клієнтів, можливостях дотримання вимог і дохідності проєктів. Для проєктів із реальним попитом і стабільним грошовим потоком довгострокове інвестиційне обґрунтування може принципово не змінитися. Для проєктів, які значною мірою залежать від конкретних чипів і одного клієнта, очікування щодо зростання можуть потребувати перегляду.
Отже, самі лише експортні обмеження не можуть визначити довгострокові перспективи індустрії дата-центрів Південно-Східної Азії. Ключові питання полягають у тому, чи зможе регіон і надалі отримувати обладнання, що відповідає вимогам, стабільне електропостачання, надійних клієнтів і прийнятне фінансування, а також чи можуть ці умови підтримувати сталий грошовий потік.
Як відстежувати ланцюг постачання ШІ-дата-центрів через торгівлю акціями на Gate?
Розширення дата-центрів у Південно-Східній Азії та зміни в експортній політиці США щодо чипів надають інвесторам нову перспективу для аналізу глобальних акцій компаній ШІ-інфраструктури. NVIDIA (NVDA) і AMD (AMD) працюють у сегменті передових обчислювальних чипів, тоді як Vertiv (VRT), Eaton (ETN) і GE Vernova (GEV) залучені відповідно до сфер охолодження дата-центрів, керування електроживленням та енергетичної інфраструктури. Ці компанії мають різні позиції в ланцюгу постачання, тому експортні обмеження, затримки проєктів і коригування капітальних витрат можуть впливати на них по-різному.
Сервіс торгівлі акціями Gate підтримує участь у торгівлі акціями США та ETF за допомогою USDT. Інвестори можуть шукати відповідні біржові тікери в розділі акцій TradFi на Gate, щоб переглядати ринкові дані, зміни цін і торгову інформацію. Вони також можуть аналізувати потенційний вплив змін політики на діяльність компаній, переглядаючи квартальні фінансові звіти, портфелі невиконаних замовлень, регіональну виручку та показники грошового потоку. Наприклад, досліджуючи NVIDIA та AMD, інвестори можуть зосередитися на зростанні бізнесу дата-центрів і впливі експортних ліцензій на виконання замовлень. Досліджуючи Vertiv та Eaton, слід відстежувати замовлення на енергетичне обладнання й системи охолодження, а також графіки будівництва дата-центрів.
Зверніть увагу, що спотова торгівля акціями Gate, безстрокові контракти на акції та контракти на різницю є різними продуктами з різними моделями володіння активами, правилами торгівлі та структурами ризиків. Інвесторам слід підтвердити доступні для торгівлі активи, комісії, години торгівлі та вимоги до доступу у своєму регіоні на сторінці відповідного продукту. Для похідних інструментів на акції з кредитним плечем інвесторам також слід уважно стежити за комісіями за фінансування, вимогами до маржі та ризиками ліквідації. Зміни в експортній політиці США щодо чипів можуть спричиняти короткострокову волатильність цін акцій, але довгострокова інвестиційна вартість компанії все одно має ґрунтуватися на фактичних замовленнях, прибутковості та показниках грошового потоку.
Висновок
У листопаді 2026 року Сполучені Штати додатково посилили регулювання експорту передових ШІ-чипів і закордонних обчислювальних послуг, створивши нову операційну невизначеність для індустрії дата-центрів Південно-Східної Азії. На певні проєкти в Малайзії, Сінгапурі, Таїланді та Індонезії можуть вплинути схвалення ліцензій, коригування попиту клієнтів і затримки постачання обладнання. Пов’язаний тиск також може поступово поширюватися ланцюгами постачання чипів, серверів, хмарних послуг та інфраструктурного будівництва.
Вплив суттєво відрізняється між різними частинами ланцюга постачання. Постачальникам чипів, таким як NVIDIA та AMD, необхідно відстежувати регіональні замовлення та склад клієнтів. Постачальникам GPU-хмар потрібно ретельніше оцінювати завантаження та грошовий потік. Компаніям енергетичного обладнання, систем охолодження та будівництва дата-центрів слід зосередитися на графіках реалізації проєктів і фактичному виконанні замовлень.
У довгостроковій перспективі Південно-Східна Азія все ще має чинники зростання, зокрема розширення цифрової економіки, попит на регіональні хмарні послуги та інвестиції в інфраструктуру. Однак стандарти конкуренції для ШІ-дата-центрів можуть змінюватися. Цінність майбутніх проєктів залежатиме не лише від кількості стійок, які можна побудувати, або GPU, які можна придбати, а й від того, чи можуть проєкти відповідати регуляторним вимогам, забезпечити стабільну клієнтську базу та перетворювати капітальні інвестиції на сталий операційний грошовий потік.
Поширені запитання
Чи повністю США забороняють експорт чипів NVIDIA та AMD до Південно-Східної Азії?
Ні. Нові правила додають вимоги щодо ліцензування передових обчислювальних чипів і пов’язаного обладнання, які відповідають певним технічним умовам, та передбачають конкретні винятки. Фактичне застосування залежить від характеристик обладнання, пункту призначення, кінцевого користувача та кінцевого використання.
Чому малайзійські дата-центри привернули значну увагу?
Останніми роками Малайзія залучила значні інвестиції в дата-центри, причому штат Джохор отримав особливу увагу. Деякі проєкти включають передове ШІ-обчислювальне обладнання та транскордонні хмарні послуги. Унаслідок цього нові правила можуть вплинути на закупівлю ними обладнання, домовленості з клієнтами та інвестиційні очікування.
Чи вплинуть обмеження на експорт чипів на вже побудовані дата-центри?
Вони можуть вплинути на певні наявні види діяльності, зокрема на послуги, які надають компаніям у конкретних регіонах з обмеженнями великомасштабні обчислювальні потужності, що перевищують регуляторні пороги. Для чинних домовленостей може знадобитися отримання ліцензій протягом установленого перехідного періоду. Однак не слід вважати, що всі завершені дата-центри повинні припинити роботу.
Чи знизиться глобальна виручка NVIDIA та AMD унаслідок цього?
Такий висновок не можна зробити безпосередньо. Ці компанії продають продукти на багатьох ринках у світі. Фактичний вплив залежатиме від обсягу обмежених замовлень, результатів ліцензування та змін попиту в інших регіонах.
Чи зазнають впливу також компанії енергетичного обладнання для дата-центрів?
На них можуть вплинути затримки певних проєктів. Проте енергетичне обладнання також використовується в інших дата-центрах, промислових проєктах і будівництві електромереж. Тому вплив потрібно оцінювати на основі регіональної виручки та структури замовлень конкретної компанії.
Як інвесторам визначити, чи заслуговують акції дата-центрів Південно-Східної Азії на увагу?
Інвестори можуть зосередитися на концентрації клієнтів, умовах контрактів, постачанні обладнання, завантаженні стійок, капітальних витратах, витратах на фінансування та вільному грошовому потоці. Їм також слід відстежувати останні розкриття компаній щодо впливу експортного контролю.