Ринок криптоактивів продовжує розширюватися, а токени вже давно використовуються не лише для простих платежів і переказів вартості, які були їхніми початковими сценаріями застосування. Сьогодні одна й та сама блокчейн-технологія може підтримувати облікові дані для доступу до мережі, цифрові предмети колекціонування, інструменти зі стабільною вартістю, права на управління та навіть цифрові цінні папери, що представляють традиційні фінансові активи. Ці активи можуть використовувати схожі технічні стандарти або обертатися на одній торговій платформі чи в одному гаманці, але їхні економічні характеристики та правові відносини не є однаковими.
Це робить класифікацію токенів важливою ланкою між криптоіндустрією та традиційним фінансовим регулюванням. Регуляторам необхідно визначити, які права представляє актив, який механізм формує його вартість і чи передбачають відповідні механізми випуску та торгівлі пропозицію цінних паперів, інвестиційні контракти або регулювання товарів. Для учасників ринку класифікація впливає не лише на вимоги щодо випуску та розкриття інформації, а й на те, як торгові платформи, кастодіани, команди проєктів та інвестори розуміють свої обов’язки щодо дотримання вимог.
У березні 2026 року SEC опублікувала роз’яснення щодо застосування федерального законодавства про цінні папери до певних видів криптоактивів і пов’язаних із ними операцій. У підготовці документа брала участь CFTC, яка заявила, що застосовуватиме Закон про товарні біржі в координації з тлумаченням SEC. У роз’ясненні криптоактиви поділено на п’ять типів: цифрові товари, цифрові предмети колекціонування, цифрові інструменти, стейблкоїни та цифрові цінні папери. У ньому також розглядається, як криптоактиви, що не є цінними паперами, можуть підпадати під визначення інвестиційних контрактів за певних умов операцій. Це роз’яснення є важливим джерелом для розуміння регуляторного підходу США, проте конкретні висновки все одно потребують урахування характеристик активу, фактичних обставин операції та застосовного законодавства.
Основні висновки
-
Назва токена безпосередньо не визначає його правовий статус: актив, який називають токеном, може представляти функціональність мережі, колекційну цінність, платіжну функціональність або права, пов’язані з цінними паперами.
-
Класифікація потребує оцінки фактичної функціональності та прав: на аналіз можуть впливати джерело вартості активу, права власників, спосіб випуску та поточні обов’язки, які бере на себе команда проєкту.
-
Статус цінного папера та інвестиційні контракти слід розрізняти: сам актив може не бути цінним папером, але механізм його випуску або продажу може становити інвестиційний контракт.
-
SEC і CFTC мають різні сфери регуляторної уваги: SEC переважно зосереджується на цінних паперах та інвестиційних контрактах, тоді як CFTC застосовує Закон про товарні біржі щодо товарів і пов’язаних з ними операцій у межах своєї юрисдикції.
-
Класифікація не є постійним ярликом: якщо змінюються функціональність мережі, роль команди проєкту, права токена або механізми операцій, пов’язаний правовий аналіз також може потребувати перегляду.
Чому система класифікації токенів SEC/CFTC важлива?
Раніше обговорення регулювання криптоактивів часто зводилися до, здавалося б, простого питання: чи є певний токен цінним папером? Однак на практиці аналіз не зводиться лише до присвоєння токену статусу «цінного папера» або «нецінного папера». Токен може технічно бути нативним активом мережі, економічно виконувати платіжну чи утилітарну функцію і водночас створювати для покупців очікування прибутку через певний механізм випуску. Характеристики різних рівнів можуть існувати одночасно, тому регуляторний аналіз має відокремлювати сам актив від механізмів операцій з ним.
Роз’яснення SEC за 2026 рік пропонує структурованіший підхід: спочатку класифікувати криптоактив на підставі його характеристик, способу використання та функціональності, а потім визначати, чи підпадає він під визначення цінного папера згідно з федеральним законодавством про цінні папери та чи передбачають пов’язані випуск і торгівля інвестиційний контракт. П’ять категорій, наведених у роз’ясненні, — це цифрові товари, цифрові предмети колекціонування, цифрові інструменти, стейблкоїни та цифрові цінні папери. Така класифікація не означає, що кожен актив можна просто й назавжди віднести до однієї категорії. Натомість вона створює спільну відправну точку для розуміння основних економічних характеристик активу.
Ця система має практичне значення для команд проєктів, інвесторів і торгових платформ. Командам проєктів потрібно розуміти правові наслідки, які може спричинити випуск токенів і проєктування їхньої функціональності. Інвесторам потрібно розрізняти, чи купують вони актив для використання в мережі, предмет колекціонування або цифровий цінний папір із фінансовими правами. Торговим платформам слід ураховувати характеристики різних активів під час оцінювання лістингів, розкриття інформації, механізмів торгівлі та управління ризиками. Цінність класифікації полягає не в спрощенні кожного складного питання, а в тому, щоб допомогти учасникам точніше визначати питання, які потребують додаткового розгляду.
Що представляють п’ять типів криптоактивів?
У роз’ясненні SEC криптоактиви поділено на п’ять основних типів. Ці категорії не залежать від блокчейн-мережі, стандарту токена чи ринкової капіталізації. Натомість вони зосереджені на характеристиках, використанні та функціональності активу. Щоб зрозуміти ці п’ять типів, насамперед слід з’ясувати, яку проблему вирішує кожен із них і що власники можуть отримати, володіючи токеном або використовуючи його.
Цифрові товари загалом тісно пов’язані з криптосистемою, яка вже має функціональність. Їхня вартість переважно походить від запрограмованої роботи системи та ринкового попиту й пропозиції, а не від очікування прибутку, що виникає внаслідок безперервного виконання ключових управлінських функцій певною стороною. У роз’ясненні як приклади активів цієї категорії наведено BTC, ETH, SOL і XRP. Цифрові товари можуть використовуватися в мережі для сплати комісій за транзакції, участі в роботі мережі або виконання інших системних функцій. Водночас вони не надають автоматично прав на капітал, боргові зобов’язання чи розподіл прибутку від господарської діяльності.
Цифрові предмети колекціонування переважно використовуються для збирання, демонстрації або вираження цінності певного культурного чи цифрового контенту. Вони можуть охоплювати твори мистецтва, музику, відео, внутрішньоігрові предмети, картки або символи інтернет-культури. NFT є поширеною технічною формою цифрових предметів колекціонування, однак цифрові предмети колекціонування не обов’язково є NFT, і не всі NFT мають однакові правові характеристики. Якщо предмет колекціонування поділено на часткові права або його структура та механізм продажу надають покупцям форму інвестиційного інтересу, може знадобитися додатковий аналіз, щоб визначити, чи має він ознаки цінних паперів.
Цифрові інструменти передусім призначені для надання практичної функціональності, наприклад членства, квитків, посвідчень особи, прав доступу або інших послуг у межах системи. На відміну від фінансових активів, зосереджених на інвестиційній дохідності, цифрові інструменти зазвичай акцентують увагу на сценаріях використання та наданні функціональності. Під час аналізу слід враховувати, якими послугами власники можуть фактично користуватися, чи можуть передаватися відповідні права та чи створює емітент для покупців очікування прибутку за допомогою інших механізмів.
Стейблкоїни зазвичай призначені для підтримання стабільної вартості відносно референтного активу, наприклад токени, прив’язані до долара США. Однак «стейблкоїн» не є ярликом, який сам по собі визначає правовий статус активу. На регуляторний аналіз можуть впливати склад резервів, механізм погашення, емітент, механізми дохідності та використання коштів. У роз’ясненні SEC також розрізняються платіжні стейблкоїни та інші стейблкоїни, які можуть мати інші правові характеристики. Самого існування механізму прив’язки ціни недостатньо, щоб зробити висновок, що всі стейблкоїни належать до однієї регуляторної категорії.
Цифрові цінні папери — це цінні папери, зафіксовані або представлені у формі криптоактивів. Базовим активом можуть бути акції, облігації або інший фінансовий інструмент, що відповідає визначенню цінного папера, тоді як блокчейн переважно виконує такі функції, як випуск, передавання або ведення обліку прав власності. Важливо зазначити, що права власників токенізованих цінних паперів можуть відрізнятися від прав власників традиційних базових цінних паперів. Наприклад, права голосу, права на дивіденди чи інші економічні інтереси можуть не бути ідентичними. Відповідно, аналіз цифрового цінного папера потребує не лише визначення активу, який він представляє. Він також потребує вивчення конкретних правових документів і механізмів, що регулюють права власників.
Як тест Гауї впливає на аналіз ознак токена як цінного папера?
Згідно із законодавством США про цінні папери, інвестиційний контракт є важливим поняттям для визначення того, чи передбачають певні механізми операцій цінні папери. Тест Гауї походить із відповідного рішення Верховного суду США. Він зосереджується на тому, чи передбачає механізм вкладення коштів у спільне підприємство та чи мають покупці обґрунтоване очікування прибутку, що має бути отриманий завдяки суттєвим управлінським або підприємницьким зусиллям інших осіб. Це не таблиця технічної класифікації, спеціально розроблена для блокчейнів або токенів, а правовий метод аналізу для встановлення наявності інвестиційного контракту на основі конкретних обставин операції.
Щодо криптоактивів аналіз часто зосереджується не лише на технічній структурі токена, а й на причинах його придбання покупцями, способі просування емітентом, використанні коштів і тому, чи продовжує команда проєкту виконувати управлінські обов’язки, що суттєво впливають на успіх або невдачу проєкту. Наприклад, якщо проєкт ще не досяг основної функціональності, а покупці переважно покладаються на команду для завершення розробки, створення ринку або сприяння зростанню екосистеми, відповідний механізм операції може потребувати додаткового розгляду, щоб визначити, чи становить він інвестиційний контракт. Натомість, якщо мережа вже має практичну функціональність, вартість токена переважно походить від роботи системи та попиту й пропозиції, а покупці не покладаються на конкретну сторону для постійного створення прибутку, аналіз може здійснюватися в іншому напрямі.
У попередній системі SEC для аналізу інвестиційних контрактів щодо цифрових активів детально розглядалися такі чинники, як вкладення коштів, спільне підприємство та покладання на зусилля інших осіб. Однак цю сторінку тепер прямо позначено як відкликану, а її замінено роз’ясненням за 2026 рік. Тому розуміння історичного аналізу за тестом Гауї може допомогти читачам зрозуміти правове обґрунтування, але відкликану систему не слід розглядати як чинний самостійний регуляторний посібник. Обачнішим підходом є аналіз питання на основі поточного тлумачення, релевантної судової практики та конкретних механізмів випуску й продажу.
Чому один і той самий токен може передбачати різні регуляторні аналізи?
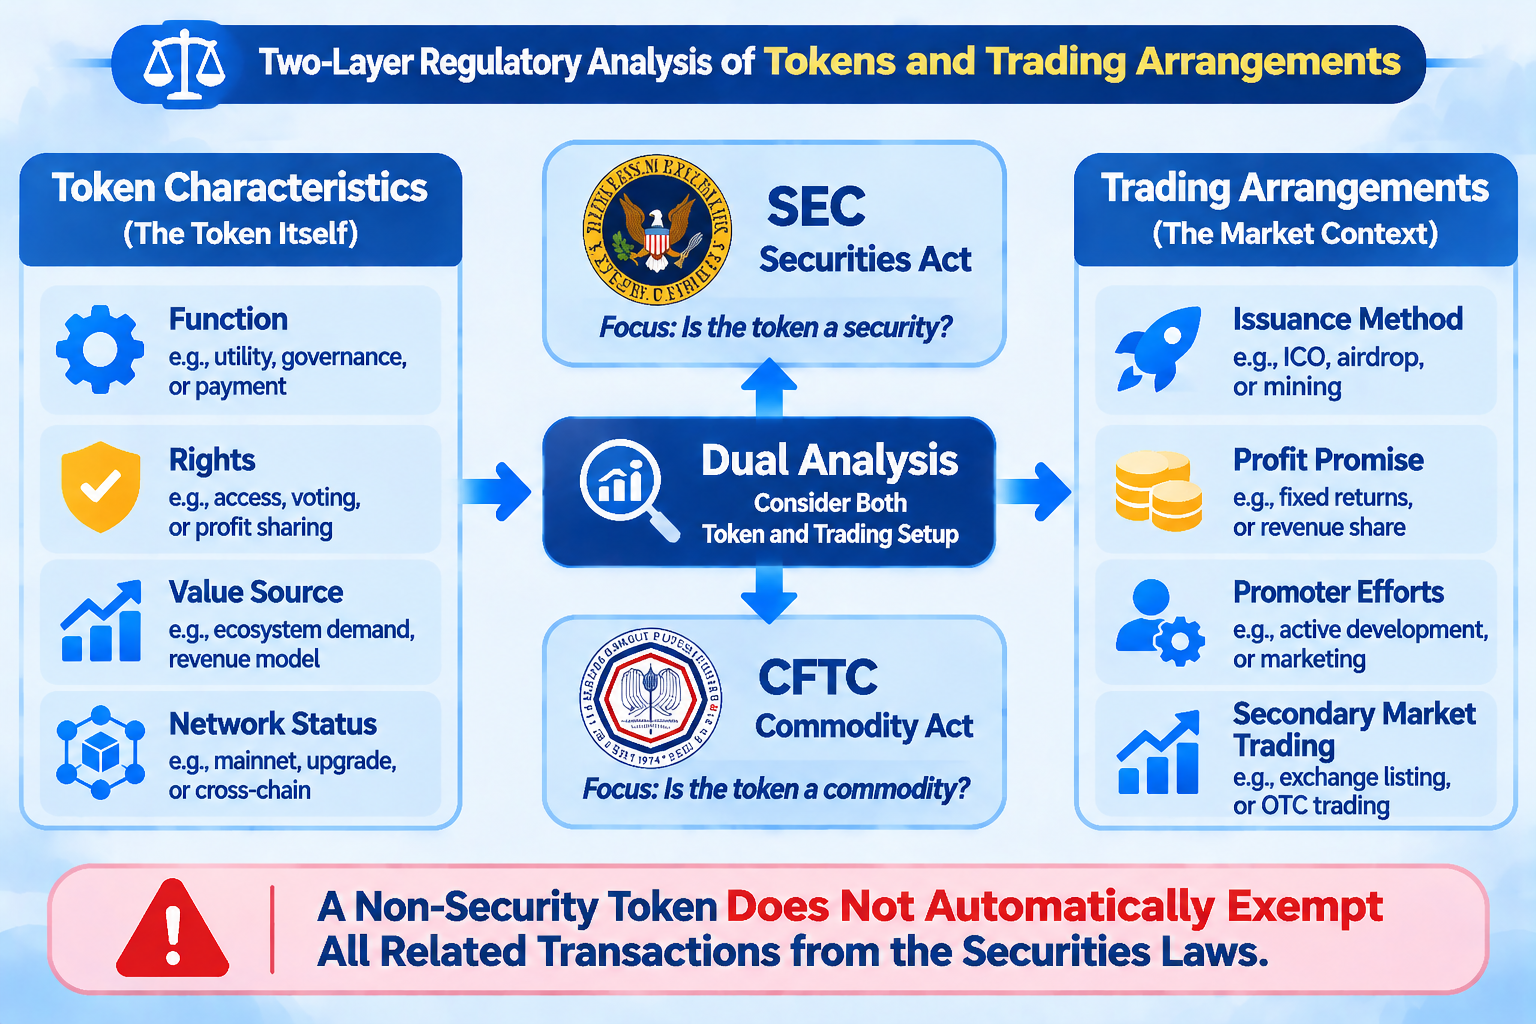
Характеристики активу не завжди повністю відповідають способу його випуску, продажу та торгівлі. Токен, що не є цінним папером і спочатку призначений для участі в мережі, усе одно може передбачати інвестиційний контракт, якщо в конкретній пропозиції він тісно пов’язаний із зобов’язаннями команди проєкту щодо фінансування, очікуваннями прибутку або поточними обов’язками з управління. Іншими словами, класифікація токена як цифрового товару або цифрового інструменту не означає, що кожна операція з ним автоматично перебуває поза сферою дії законодавства про цінні папери.
І навпаки, те, що токен передбачав інвестиційний контракт на ранньому етапі випуску, не означає, що він обов’язково зберігатиме такий самий статус завжди або в кожному торговому середовищі. У міру розвитку функціональності мережі, зменшення ключової управлінської ролі команди проєкту та зміни способу використання токена економічна сутність відповідних операцій може відрізнятися від сутності на ранньому етапі випуску. У роз’ясненні SEC за 2026 рік окремо розглянуто, як криптоактиви, що не є цінними паперами, можуть підпадати під визначення інвестиційних контрактів і як відносини в межах інвестиційного контракту можуть змінюватися після виконання відповідних зобов’язань або коли певні умови більше не виконуються.
Це означає, що регуляторний аналіз має розрізняти щонайменше три рівні: що представляє сам токен, як токен випускається або продається та як ним торгують на вторинному ринку. Ці рівні взаємопов’язані, але не можуть замінювати один одного. Аналізу лише коду токена, функціональності, описаної в технічному документі, або назви активу, відображеної на торговій платформі, недостатньо для повного визначення правового статусу механізму операції.
Як слід розуміти регуляторні межі між SEC і CFTC?
Одним з основних обов’язків SEC є забезпечення дотримання федерального законодавства про цінні папери. Тому її аналіз загалом зосереджується на тому, чи передбачає актив або механізм операції пропозицію цінних паперів, операцію з цінними паперами або інвестиційний контракт. Для цифрових цінних паперів визначення того, чи відповідає актив визначенню цінного папера, є фундаментальним питанням. Для інших криптоактивів також необхідно з’ясувати, чи створюють процес випуску та продажу інвестиційний контракт відповідно до законодавства про цінні папери. Регульований об’єкт може охоплювати не лише сам актив, а й такі види діяльності, як випуск, продаж і посередницькі послуги.
CFTC регулює товари та пов’язані з ними ринки деривативів відповідно до Закону про товарні біржі. Те, що криптоактив не є цінним папером, не означає, що він повністю перебуває поза межами фінансового регулювання. Він усе ще може мати ознаки товару, бути пов’язаним з операціями з деривативами, торгівлею з кредитним плечем або іншою діяльністю, що регулюється CFTC. Роз’яснення, опубліковане SEC і CFTC у 2026 році, відображає скоординований регуляторний підхід. CFTC заявила, що застосовуватиме Закон про товарні біржі в координації з тлумаченням SEC, і зазначила, що певні криптоактиви, які не є цінними паперами, можуть відповідати визначенню товару за цим Законом.
Відповідно, учасникам ринку не слід сприймати співвідношення регулювання SEC і CFTC як простий вибір між двома варіантами. Правові аналізи, пов’язані з ознаками цінних паперів і товарів, не існують повністю в одній площині, а конкретні види діяльності можуть спричиняти різні регуляторні вимоги. Зокрема, у контексті деривативів, торгівлі з кредитним плечем, токенізованих цінних паперів і транскордонних операцій слід окремо визначати класифікацію самого активу та регуляторні межі, застосовні до торгової діяльності.
Що система класифікації токенів означає для торгових платформ та інвесторів?
Для торгових платформ система класифікації токенів допомагає створити систематичніший процес перевірки активів. Під час оцінювання активу платформі потрібно враховувати не лише технічну безпеку, ліквідність і ринковий попит, а й емітента токена, його фактичну функціональність, права власників, розкриття інформації та пов’язані механізми операцій. Різні категорії активів можуть потребувати різних розкриттів ризиків, оцінок для лістингу та методів поточного моніторингу. Зокрема, цифрові цінні папери не слід розглядати так само, як звичайні токени утилітарного призначення в мережі, лише на підставі торгового інтерфейсу або назви токена.
Для інвесторів система класифікації надає структурованіший метод дослідження. Перед купівлею токена інвестори можуть спочатку визначити, чи представляє він доступ до мережі, цифровий контент, платіжну функціональність або фінансовий інтерес. Потім вони можуть оцінити, чи залежить вартість токена від роботи самої мережі або від постійних зусиль емітента чи команди проєкту. Насамкінець вони можуть перевірити, чи мають власники право на погашення, дивіденди, голосування, розподіл прибутку або інші права. Такий аналіз надійніший, ніж покладання виключно на такі ярлики, як «токен управління», «утилітарний токен» або «токен екосистеми», що використовуються в просуванні проєкту.
Торгові платформи, зокрема Gate, надають користувачам доступ до торгівлі та інформації на ринку криптоактивів. Однак можливість переглядати актив або торгувати ним на платформі не є регуляторним визначенням його правового статусу. Під час проведення спотових операцій на Gate або ознайомлення з іншими продуктами цифрових активів користувачам слід самостійно оцінювати ризики на основі опису активу, правил торгівлі та вимог, що застосовуються у відповідній юрисдикції. Щодо продуктів, пов’язаних із токенізацією традиційних фінансових активів, користувачам також слід розрізняти базовий актив, структуру токенізації, права власників і механізми торгівлі на платформі. Токенізовану операцію не слід вважати еквівалентною володінню базовим цінним папером.
Поширені запитання
Які категорії криптоактивів охоплює система класифікації токенів SEC/CFTC?
У роз’ясненні SEC за 2026 рік криптоактиви поділено на п’ять категорій: цифрові товари, цифрові предмети колекціонування, цифрові інструменти, стейблкоїни та цифрові цінні папери. Ці категорії аналізуються переважно на основі характеристик, способів використання та функціональності активів. Вони не означають, що кожен токен можна назавжди віднести до певної категорії лише на підставі його назви.
Чи цифрові товари повністю не регулюються?
Ні. Цифрові товари загалом самі по собі не є цінними паперами, але пов’язані з ними операції все одно можуть підпадати під дію інших законів і нормативних вимог. Наприклад, операції з товарними деривативами, торгівля з кредитним плечем або інша регульована діяльність можуть усе ще належати до сфери регулювання CFTC.
Чи може токен, що не є цінним папером, підпадати під законодавство про цінні папери?
Так. Те, що сам токен не є цінним папером, не означає, що механізм випуску або продажу за участю цього токена не може передбачати інвестиційний контракт. Аналіз усе одно потребує врахування таких чинників, як вкладення коштів, спільне підприємство, очікування прибутку та суттєві управлінські зусилля інших осіб.
Чи застосовується тест Гауї до всіх криптоактивів?
Тест Гауї є важливим правовим стандартом для аналізу інвестиційних контрактів у США, але це не контрольний список, який можна використовувати для безпосереднього присвоєння статусу кожному токену. Наявність інвестиційного контракту слід визначати на основі конкретного механізму операції та відповідних обставин.
Чи означає лістинг токена на торговій платформі, що регулятор схвалив його класифікацію?
Ні. Надання торговою платформою майданчика для торгівлі та визначення регулятором правової класифікації є окремими питаннями. Користувачам усе одно слід самостійно розуміти характеристики активу, механізми випуску, права власників і застосовні правові вимоги.