Ринки прогнозів перетворюють оцінки політичних, економічних, спортивних подій і подій криптоіндустрії на ринкові ціни, якими можна торгувати. У міру розвитку інструментів випуску ончейн-активів і токенізації торгові можливості, пов’язані з ринками прогнозів, також починають виходити за межі їхніх власних ринків. Проте частки результатів подій, частки участі в платформах ринків прогнозів і сторонні токени PreAccess не є активами одного типу. Розуміння їхніх відмінностей є основою для оцінювання вартості, ризиків і потенціалу довгострокового розвитку токенізації ринків прогнозів.
Основні висновки
-
Ціни на ринках прогнозів відображають те, як ринок оцінює конкретний результат події, а не впевненість у тому, що ця подія відбудеться
-
Токенізація може змінювати спосіб представлення, передавання та торгівлі активами, але не створює автоматично базових прав чи економічної вартості
-
Не слід вважати, що сторонні токени, пов’язані з платформами ринків прогнозів, представляють офіційні токени платформ, акціонерний капітал або права, пов’язані з майбутнім публічним розміщенням
-
Ліквідність, механізми розрахунків, емітенти, юридичні права та реальний попит спільно визначають стійкість токенізованих структур
-
Продукт ринків прогнозів Gate надає користувачам ще один спосіб торгувати результатами подій, проте торгівля на ринках прогнозів і купівля пов’язаних сторонніх токенів мають різну торгову логіку
Як працюють ринки прогнозів: перетворення оцінок подій на ціни
Ринки прогнозів — це торгові ринки, побудовані навколо результатів майбутніх подій. Учасники висловлюють свої погляди щодо події, яку можна перевірити, і беруть на себе ризик, купуючи або продаючи частки відповідних результатів. На відміну від традиційних фінансових ринків, де переважно торгують акціями компаній, облігаціями або товарами, ринки прогнозів зосереджені на результатах подій. Приклади охоплюють досягнення економічним показником заздалегідь визначеного рівня, ухвалення певної політики, перемогу команди в матчі або виконання криптоактивом конкретної цінової умови протягом установленого періоду. Учасники ринку укладають угоди на основі наявної в них інформації, своїх оцінок імовірності та схильності до ризику. Ціни коригуються зі зміною заявок, потоків капіталу та інформації.
На типовому ринку з двома результатами контракт може охоплювати два варіанти: «Так» і «Ні». Якщо частка правильного результату під час розрахунку виплачує 1 одиницю, а частка неправильного результату — 0, її торгову ціну можна використовувати як орієнтир для визначеної ринком імовірності цього результату. Наприклад, частка «Так» за ціною 0,65 означає, що ринок оцінює цей результат на рівні приблизно 65%. Це число не є перевіреною об’єктивною імовірністю та не означає, що результат майже гарантований. На нього можуть впливати інформація трейдерів, глибина ринку, схильність до ризику, торгові комісії, обмеження капіталу та короткострокові настрої. На ринках з обмеженою ліквідністю навіть невелика кількість угод може суттєво змінити котирування.
Ринки прогнозів мають цінність не лише тому, що дозволяють учасникам висловлювати свої погляди, а й тому, що об’єднують оцінки різних учасників в одну видиму ціну. Традиційні опитування зазвичай фіксують відповіді в конкретний момент часу, тоді як обговорення в соціальних мережах залежать від швидкості поширення інформації та колективних настроїв. Натомість ринки прогнозів вимагають від учасників нести фінансові наслідки неправильних оцінок. Цей механізм може створювати процес агрегування інформації з вищим рівнем відповідальності. Однак вкладення коштів не означає, що всі учасники мають якісну інформацію, і не гарантує точності ринкових цін. Систематична похибка вибірки, концентрація активів у небагатьох власників, маніпулювання, нечіткі правила розрахунків або нерівномірний розподіл інформації можуть спричинити відхилення ринкових цін від базових імовірностей.
Тому розуміння ринків прогнозів починається з розрізнення трьох понять: самої події, визначення події в контракті та ринкового ціноутворення контракту. Подія — це те, що зрештою відбувається або не відбувається в реальному світі. Правила контракту визначають, які умови становлять дійсний результат, хто його встановлює та коли відбувається розрахунок. Ринкова ціна відображає, скільки трейдери готові сплатити за певний результат у конкретний момент. Ці три поняття пов’язані, але не є взаємозамінними. На перший погляд просте питання про те, чи щось відбудеться, може призвести до спорів щодо розрахунків, якщо в ньому немає чітких строків, джерела даних або процедури врегулювання спорів. Здатність ринку прогнозів працювати в довгостроковій перспективі залежить не лише від обсягу торгів, а й від достатньо чітких визначень результатів і правил розрахунків.
Від часток результатів до токенізації: розрізнення структур активів
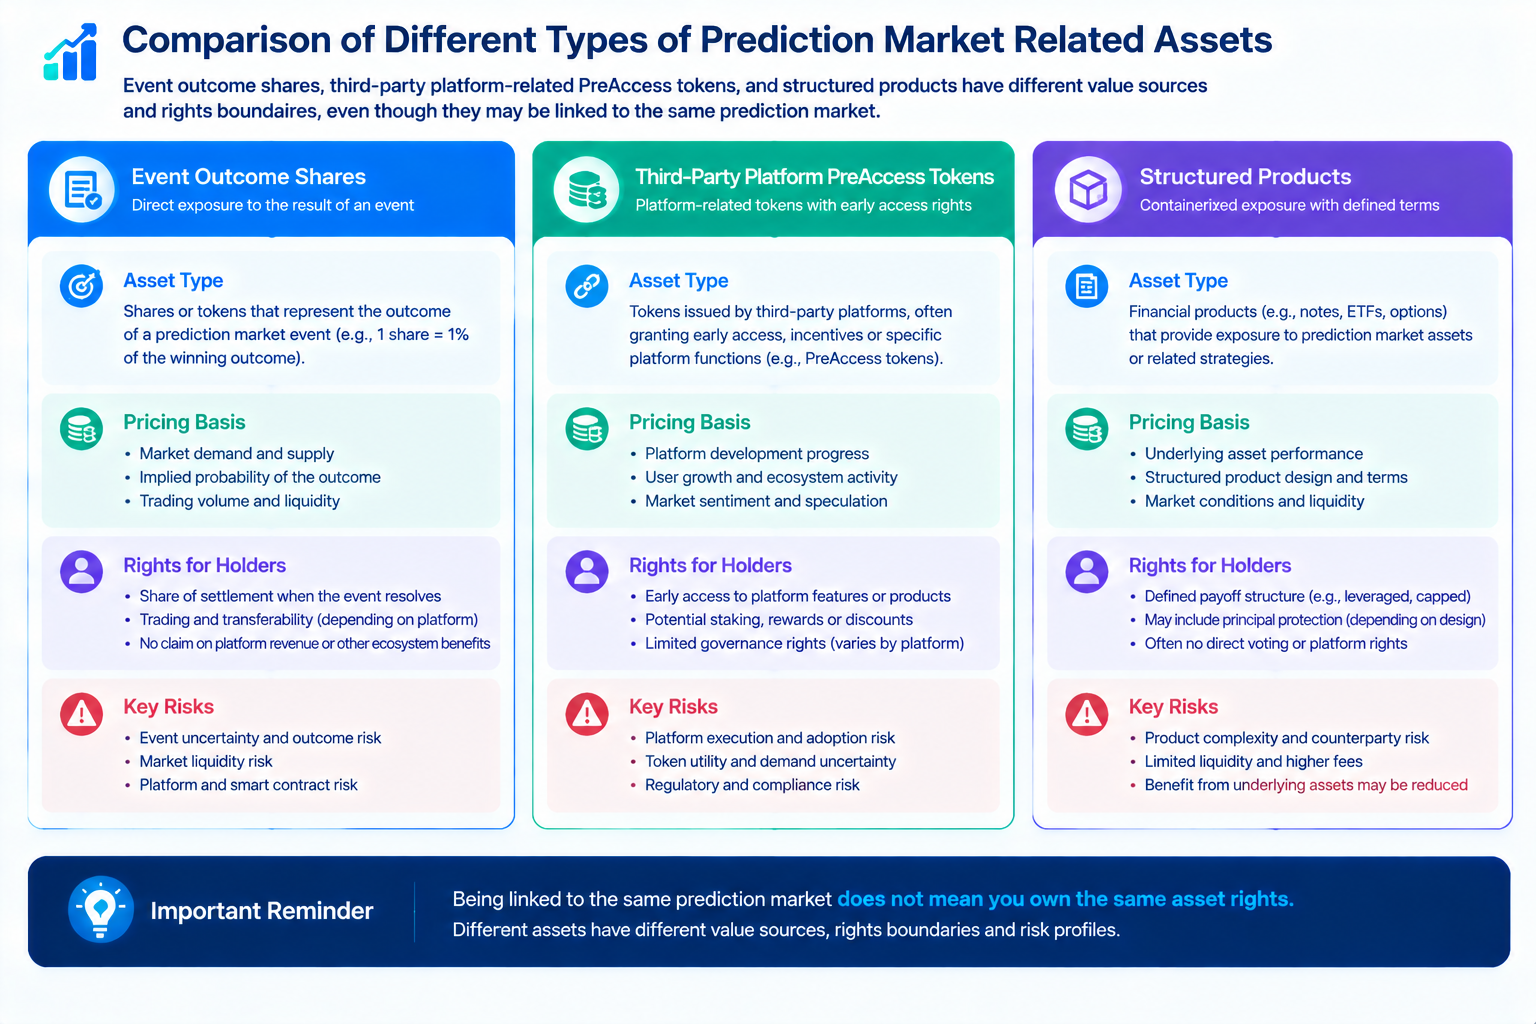
Токенізація ринків прогнозів — це не один технічний підхід, а узагальнений термін для кількох структур активів. Найпряміший тип представляє частки результатів ринку прогнозів у вигляді токенів або ончейн-активів, які можна передавати. Його економічна логіка й надалі зосереджена на результаті розрахунку за конкретною подією, а вартість частки залежить від умов контракту, ринкової ціни та остаточного результату. Токенізація може покращити передавання активів, програмовані взаємодії та ончейн-компонування, але також вимагає належного узгодження базових контрактів, зберігання активів і правил розрахунків зі структурою токена. Якщо ончейн-токен є лише сертифікатом, який не пояснює чітко, як власники отримують відповідні права на розрахунок, сам формат токена не може усунути нечіткість прав.
Другий тип складається з токенів, що забезпечують непряму експозицію до платформ ринків прогнозів або пов’язаних компаній. Наприклад, сторонній емітент може створити токен, який дає учасникам ринку змогу торгувати певною описаною ним економічною експозицією або торгувати на основі очікувань щодо потенційного публічного розміщення, майбутньої оцінки вартості чи інших подій. Такі активи не є еквівалентом часток «Так/Ні» в конкретній події. Їхня вартість може залежати від умов емітента, механізмів організації активів, попиту та пропозиції, ринкових очікувань і настроїв на вторинному ринку. Навіть якщо назва токена містить назву відомої платформи, це саме собою не означає, що він представляє акціонерний капітал, права управління, права на розподіл доходу або права, пов’язані з офіційним токеном платформи. Будь-який зв’язок між назвою та юридичними правами має підтверджуватися чіткою документацією та механізмами, які можна перевірити.
Третій тип охоплює ширші фінансові структури, як-от використання позицій на ринках прогнозів як застави, поєднання різних результатів подій в інвестиційні стратегії або інтеграція певних ринкових експозицій в інші ончейн-застосунки. Такі структури можуть розширювати способи використання активів, але також створюють додаткові ризики: волатильність цін на базовому ринку, вразливості смартконтрактів, дисконти до вартості застави, правила ліквідації, безпеку кросчейн-мостів і невідповідність строків розрахунків. Ліквідність на базовому ринку в конкретний момент не означає, що позиції в комбінованому продукті все ще можна буде швидко закрити в стресових умовах. Що більше рівнів має продукт, то важливіше учасникам розуміти, які права представляє актив, хто повинен виконувати зобов’язання та до кого можна звернутися в разі збою системи.
Це також одна з найпоширеніших хибних уявлень у дискусіях про токенізацію: ототожнення технічної можливості передавання з визначеністю економічних прав. Можливість переміщення токена ончейн не означає, що він обов’язково має механізм погашення, який можна примусово виконати. Здатність смартконтракту працювати автоматично не усуває потреби в надійних джерелах даних для визначення результатів подій у реальному світі. Лістинг активу на децентралізованій торговій платформі не означає, що глибина його ринку може підтримати великі угоди. Оцінюючи токенізовану структуру, учасники повинні спочатку визначити базовий актив, потім перевірити емітента та юридичні права, а вже після цього розглядати ончейн-компонування і зручність торгівлі. Не слід змінювати цей порядок, роблячи висновок про вартість активу з назви токена або його популярності в торгівлі.
Зміни в ліквідності, ціноутворенні та структурі ринку
Однією з найбільш привабливих потенційних переваг токенізації є надання певним експозиціям, які раніше були обмежені конкретними платформами, рахунками або системами розрахунків, гнучкіших можливостей передавання. Ончейн-активи можуть взаємодіяти з іншими застосунками через публічні торгові пули, гаманці та смартконтракти, що теоретично може розширити участь і сценарії використання активів. Однак більша кількість каналів обігу не обов’язково забезпечує відповідне зростання реальної ліквідності. Актив може бути представлений на кількох платформах, але водночас мати незначну глибину ринку, доступну для виконання угод. Він також може активно торгуватися за звичайних ринкових умов, але його спред між цінами купівлі та продажу може суттєво розширюватися за швидкого руху цін.
Обсяг торгів є лише одним із показників ліквідності. Учасникам також слід аналізувати глибину книги заявок, спреди між цінами купівлі та продажу, різницю цін між платформами, концентрацію обсягу торгів, розмір пулів ліквідності та те, чи створює невелика кількість адрес обсяг завдяки повторним операціям. Особливо на ончейн-ринках один учасник може використовувати кілька адрес, тому кількість публічно видимих адрес власників токенів не обов’язково відповідає кількості незалежних інвесторів. Якщо токен має високий заявлений обсяг торгів, але обмежену доступну ліквідність, або якщо його ціну значною мірою визначає невелика кількість угод, більший обсяг може відображати частий оборот, а не здатність вводити й виводити значний капітал за цінами, близькими до поточного ринкового рівня.
Ціноутворення на ринках прогнозів і пов’язаних ринках токенів також може відбуватися з різною швидкістю. Частки ринку прогнозів відображають очікування щодо результату конкретної події. Натомість токени, пов’язані з платформою, можуть відображати оцінки, що ґрунтуються на перспективах бізнесу емітента, потенційній ліквідності, майбутніх подіях або ринкових наративах. Тематичний зв’язок між ними не означає, що їхні ціни мають рухатися разом. Зростання обсягу торгів на ринку подій може свідчити про підвищення інтересу до результату події, але не доводить безпосередньо, що базові права стороннього токена зросли у вартості. І навпаки, зростання ціни пов’язаного токена не означає автоматично зміни оцінки імовірності на ринку прогнозів.
Зріліша структура ринку потребує чіткої класифікації активів, надійної цінової інформації, належних правил торгівлі та прозорих механізмів розрахунків. Оператори ринку мають протидіяти фіктивним угодам, маніпулюванню цінами та інформаційній асиметрії. Емітенти мають чітко розкривати обсяг прав, пов’язаних із токенами, умови пропозиції, використання коштів і ризики. Для учасників найпрактичніший підхід полягає в окремому оцінюванні уваги ринку, торгової активності та реалізовних економічних прав. Лише коли торгові механізми, базові права та стійкий попит узгоджені, токенізація потенційно може перетворитися з короткострокової торгової концепції на стабільну ринкову інфраструктуру.
Токени PreAccess, пов’язані з Polymarket: розуміння зв’язку без ототожнення активів
Токени PreAccess, пов’язані з відомими платформами ринків прогнозів, демонструють, як наративи про токенізацію входять на крипторинки. Наприклад, публічні матеріали описують Paimon Polymarket SPV Token (PPOLY), представлений Paimon Finance, як перший токен PreAccess, пов’язаний із Polymarket і запущений у BNB Smart Chain. Цей випадок не підтверджує, що сама платформа ринку прогнозів випустила токен, яким можна торгувати. Натомість він ілюструє, як треті сторони створюють токенізовані продукти навколо очікувань і ринкової уваги до відомої платформи. Назву, емітента, механізми прав і потенційну базову експозицію потрібно перевіряти окремо.
Для таких активів перше питання полягає в тому, що представляє токен. Чи відповідає він наявному активу, договірним правам або конкретному механізму отримання доходу? Чи мають власники будь-які права управління, погашення, отримання дивідендів або права на акціонерний капітал? Якщо ці права залежать від майбутніх подій, хто визначає умови їх настання, чи встановлено строки та що відбувається, якщо події не настануть? Якщо документи про випуск описують лише ринкову експозицію або очікуваний зв’язок, учасники не повинні тлумачити це як підтвердження майбутнього публічного розміщення платформи, випуску токена чи частки в акціонерному капіталі. PreAccess — це назва продукту або механізму випуску; вона не надає власникам автоматично будь-яких конкретних юридичних прав.
Друге питання стосується відносин між емітентом і пов’язаною платформою. Третя сторона може випустити актив, пов’язаний із проєктом, але сам цей факт не означає, що проєкт бере участь у випуску, схвалює продукт або несе відповідальність за виконання його зобов’язань. Учасникам ринку потрібно перевіряти офіційні заяви, документи про випуск, адреси контрактів і пов’язані розкриття інформації, а також підтверджувати механізми торгівлі, зберігання, погашення та врегулювання спорів щодо токена. Якщо зв’язок між емітентом і платформою нечіткий, учасники мають розглядати цю невизначеність як ризик, що потребує ретельної оцінки, а не робити висновки про нерозкриті права з відомої назви. Навіть якщо токен публічно торгується ончейн, записи про ончейн-транзакції підтверджують лише передавання токена. Самі по собі вони не можуть довести існування або юридичну примусовість описаних економічних прав.
Третє питання стосується формування цін. Торгові ціни таких токенів можуть залежати від ціноутворення на етапі випуску, початкової пропозиції в обігу, глибини ринку, обговорень у соціальних мережах, лістингів на торгових платформах та очікувань інвесторів щодо майбутніх подій. Якщо ринок розглядає потенційне публічне розміщення або майбутню подію з токеном як головний наратив, ціни можуть відображати оптимістичні очікування до з’ясування фактичних прав або поки подія залишається невизначеною. Ціни також можуть швидко знижуватися зі зміною очікувань. Для розуміння цього типу активів необхідно відокремлювати факти, які можна перевірити, від ринкових спекуляцій. Розгортання токена, лістинг і торгова активність є ончейн-фактами або фактами на рівні платформи. Те, чи відбудеться майбутнє публічне розміщення, чи отримав емітент конкретні права та чи зможуть власники брати участь у певній формі створеної вартості, потребує незалежних доказів.
Цей випадок також показує, що довгострокова вартість токенізації ринків прогнозів не може ґрунтуватися лише на зв’язках із відомими платформами. Сталі продукти потребують чіткої структури прав, прозорого розкриття інформації, механізмів активів, які можна перевірити, надійних механізмів торгівлі та розрахунків, а також реального попиту, що виходить за межі короткострокових актуальних тем. Без цих умов ціни токенів можуть відображати ринкові настрої більше, ніж сталий розвиток базового бізнесу. Для індустрії розрізнення нативних контрактів ринків прогнозів, часток участі в платформах і сторонніх токенів PreAccess є необхідним кроком до надійної системи класифікації ринку.
Ризики, відповідність вимогам і умови сталого розвитку
Токенізація ринків прогнозів пов’язана з ринковими, технічними та регуляторними ризиками. Ринкові ризики охоплюють волатильність цін, недостатню ліквідність, ризик контрагента та маніпулювання ринком. Технічні ризики включають вразливості смартконтрактів, управління приватними ключами, безпеку мостів для активів і незворотність ончейн-транзакцій. Регуляторні ризики пов’язані з відмінностями між юрисдикціями в класифікації ринків прогнозів, деривативів, азартних ігор, цінних паперів чи інших фінансових продуктів. Випуск продукту як блокчейн-токена не звільняє його автоматично від застосовних законів або правил платформи. Перед участю користувачам потрібно зрозуміти конкретну структуру продукту та обмеження, що застосовуються в їхньому місці перебування.
Ринки подій також мають специфічний ризик розрахунків: реальні події не завжди безпосередньо відповідають визначенням у контрактах. Наприклад, питання про те, чи стане компанія публічною до певної дати, може передбачати різне тлумачення на різних ринках дати лістингу, початку торгів, того, що вважається біржею, та офіційних оголошень. Якщо правила недостатньо точні, учасники можуть оскаржувати остаточний результат розрахунку навіть за умови, що вони погоджуються з самими фактами. Тому надійні ринки прогнозів мають визначати події, джерела даних, час розрахунків, процедури для виняткових обставин і процеси оскарження до початку торгів. Не слід залишати користувачів самостійно тлумачити ці питання лише після виникнення спору.
Стійкість токенізованих ринків зрештою залежить від того, чи походить попит від реального використання, а не лише від короткострокових наративів. Для ринків прогнозів стійкий попит може виникати через потреби користувачів в агрегуванні інформації, управлінні ризиками, торгівлі подіями та інструментах для досліджень. Для пов’язаних токенів стійкий попит залежить від наявності чітких і таких, що можна перевірити, економічних способів використання. Якщо головна привабливість активу полягає в очікуванні, що інший покупець сплатить за нього вищу ціну в майбутньому, ринок може легко стати залежним від ліквідності та циклів настроїв. Натомість токенізація може створити стійкішу економічну структуру, коли продукти пропонують чіткі права, надійні розрахунки та сталий попит на їх використання.
Ринки подій Gate пропонують користувачам ще один спосіб торгувати результатами подій у реальному світі, поєднуючи механізми ціноутворення ринків прогнозів на основі імовірності з торговою активністю на крипторинках. Користувачі можуть оцінювати зміни в результатах конкретних подій і спостерігати через ринкові ціни, як різні очікування проявляються в торгівлі. З погляду продукту Gate Event Markets зосереджується на результатах подій і відповідних механізмах ринкової торгівлі. Натомість сторонні токени PreAccess, випущені навколо платформ ринків прогнозів, можуть передбачати окремих емітентів, структури активів і механізми прав. Хоча ринкові очікування можуть впливати на обидва типи, основи їхнього ціноутворення відрізняються. Розуміння цієї різниці допомагає відокремити торгівлю результатами подій від торгівлі токенами, пов’язаними з платформами, і уникнути прямого ототожнення змін імовірності події зі змінами вартості пов’язаного токена. У міру розвитку ринків прогнозів Gate Event Markets також надає конкретне середовище для спостереження за взаємозв’язком між ціноутворенням подій, ринковими очікуваннями та криптоторгівлею.
Поширені запитання
Що означає токенізація ринків прогнозів?
Токенізація ринків прогнозів загалом означає представлення та торгівлю частками результатів подій або певною формою економічної експозиції, пов’язаної з ринками прогнозів, у вигляді токенів або ончейн-активів. Базові права можуть повністю відрізнятися залежно від продукту, тому учасникам потрібно перевірити, що саме представляє токен, перш ніж оцінювати його ціну та ризики.
Чи є PPOLY офіційним токеном Polymarket?
Самої назви або ринкового зв’язку недостатньо для такого висновку. Публічні матеріали описують PPOLY як Paimon Polymarket SPV Token, представлений Paimon Finance. Офіційний довідковий центр Polymarket раніше заявляв, що на той момент не оголошував про офіційний випуск токена або план аірдропу. Учасникам слід спиратися на найновіші офіційні заяви та формальні документи обох сторін.
Чому високий обсяг торгів не обов’язково означає, що токен має більшу вартість?
Обсяг торгів вимірює торгову активність протягом певного періоду. Він не вимірює безпосередньо юридичні права активу, грошові потоки або реальний попит. Високий обсяг може бути наслідком частого обороту, короткострокової уваги або активної торгівлі невеликої кількості адрес. Оцінювання вартості токена також потребує аналізу глибини ліквідності, структури випуску, концентрації власників і фактичних сценаріїв використання.
У чому різниця між торгівлею на ринках прогнозів і торгівлею пов’язаними токенами?
Торгівля на ринках прогнозів безпосередньо зосереджена на результаті конкретної події та розрахунку за контрактом. Натомість ціноутворення під час торгівлі пов’язаними токенами може залежати від механізмів стороннього емітента, наративів, що пов’язують токен із платформою, або майбутніх очікувань. Вони відрізняються чинниками ціноутворення, структурою прав і ризиками.