Коефіцієнт ціна/прибуток (PE) — один із найпоширеніших показників оцінювання на фондовому ринку. Він показує, скільки інвестори готові платити за кожну одиницю прибутку компанії. На фондовому ринку США інвестори часто використовують PE для порівняння оцінок різних компаній і визначення того, чи є ціни акцій обґрунтованими. Водночас нижчий PE компанії не обов’язково означає вищу інвестиційну цінність, а вищий PE не обов’язково свідчить про завищену ціну її акцій.
Ця відмінність пов’язана з тим, як фондовий ринок оцінює активи. Ціни акцій відображають не лише прибуток, який компанія вже отримала, а й очікування ринку щодо майбутнього зростання прибутку, операційних ризиків і вартості капіталу. Наприклад, зріла компанія може мати стабільний прибуток, але отримувати нижчу оцінку через обмежений потенціал зростання. Інша технологічна компанія може мати високий поточний PE, але отримувати ринкову премію, оскільки інвестори очікують подальшого зростання її прибутку.
Тому для розуміння PE потрібно додатково проаналізувати зв’язок між зростанням прибутку та оцінкою. У цьому контексті широко використовують коефіцієнт PEG (коефіцієнт ціна/прибуток до зростання). У цій статті розглянуто способи розрахунку PE і PEG, пояснено відмінності між різними визначеннями PE, проаналізовано вплив очікувань щодо зростання на оцінку акцій, а також описано, як інвестори можуть виявляти потенційні ризики, приховані за низькою оцінкою.
Основні висновки
-
Коефіцієнт ціна/прибуток (PE) вимірює співвідношення між ціною акції та прибутком на акцію. Низький PE не обов’язково означає, що акція недооцінена. Він також може відображати скорочення прибутку, операційні ризики або слабкі очікування ринку щодо зростання.
-
Статичний PE, PE за останні 12 місяців (TTM PE) і прогнозний PE використовують дані про прибуток за різні періоди. Вони придатні для різних сценаріїв аналізу й не повинні вважатися взаємозамінними.
-
PEG поєднує PE з очікуваним зростанням прибутку та допомагає порівнювати компанії з різними темпами зростання. Однак результат значною мірою залежить від точності прогнозів зростання.
-
Оцінка акцій залежить не лише від поточного прибутку, а й від майбутнього зростання, якості прибутку, вартості капіталу, галузевих циклів і схильності ринку до ризику.
-
Акції з низьким PE можуть бути пастками вартості, тоді як акції з високим PE можуть отримувати премію в оцінці через очікування довгострокового зростання.
-
PE і PEG слід використовувати разом із показниками вільного грошового потоку, балансовим звітом, конкурентним середовищем і довгостроковим потенціалом прибутку компанії.
Що таке коефіцієнт ціна/прибуток (PE)? Чому оцінювання акцій потребує уваги до прибутку?
Коефіцієнт ціна/прибуток вимірює співвідношення між ціною акції та прибутком компанії. Зазвичай його розраховують шляхом ділення ціни однієї акції на прибуток на акцію (EPS). Його також можна розрахувати шляхом ділення загальної ринкової капіталізації компанії на чистий прибуток, що належить звичайним акціонерам.
Наприклад, якщо ціна акції публічної компанії становить $100, а її EPS за останні 12 місяців — $5, її PE за останні 12 місяців дорівнює 20x. Це означає, що за поточною ціною акції інвестори фактично платять $20 за кожен $1 історичного річного прибутку компанії на акцію.
Базова формула розрахунку PE:
PE = Ціна однієї акції ÷ Прибуток на акцію (EPS)
Перевага PE полягає в простоті розрахунку та зв’язку між ціною акції й прибутком компанії. Порівняно з простим зіставленням цін акцій, PE допомагає інвесторам зрозуміти відносні оцінки різних компаній. Наприклад, акція за ціною $200 не обов’язково дорожча за акцію за ціною $50, оскільки рівні EPS цих двох компаній можуть суттєво відрізнятися.
Водночас PE не відображає безпосередньо якість активів компанії, її стан грошових потоків або майбутнє зростання прибутку. На прибуток компанії також можуть впливати одноразові доходи, коригування обліку та галузеві цикли. Тому PE краще використовувати як відправну точку для аналізу оцінки акцій, а не як єдину підставу для інвестиційного рішення.
Чому акція з низьким PE не обов’язково є дешевою?
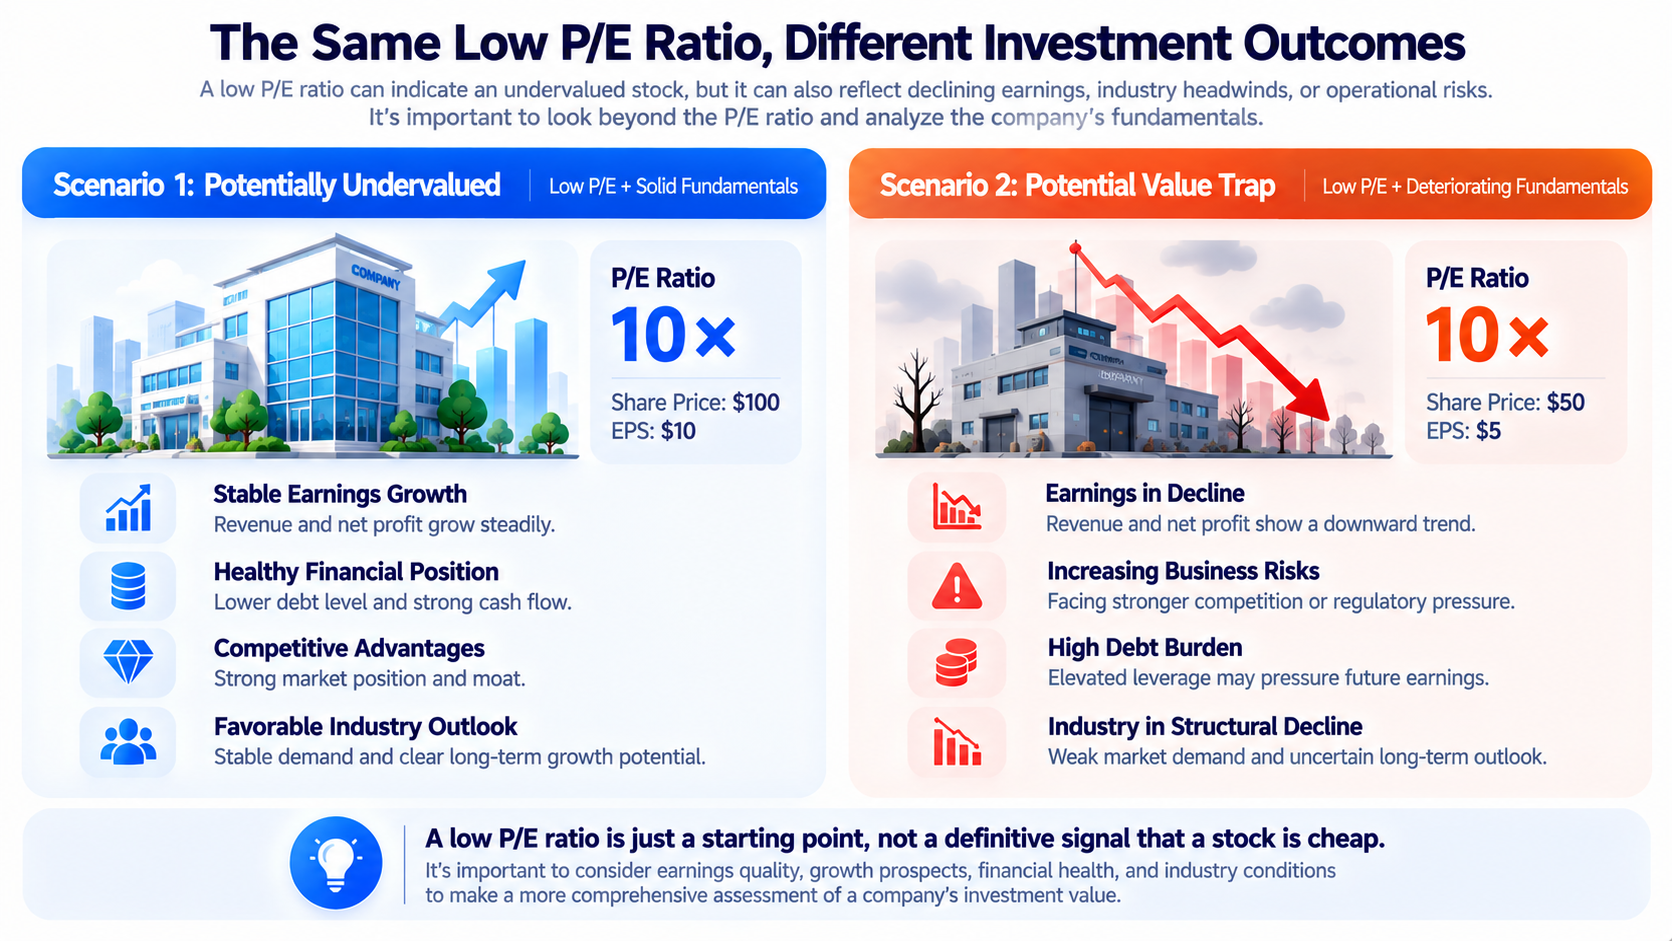
Низький PE зазвичай означає, що ціна акції є низькою відносно її поточного або історичного прибутку. Однак ринок може призначати низьку оцінку з кількох причин.
-
Майбутній прибуток компанії може бути під загрозою зниження. Наприклад, якщо поточний EPS компанії становить $10, а ціна акції — $100, її PE дорівнює 10x. Якщо наступного року EPS знизиться до $5, а ціна акції залишиться незмінною, прогнозний PE зросте до 20x. Оцінка, яка спочатку видавалася низькою, може лише відображати те, що ринок заздалегідь врахував ризик скорочення прибутку.
-
Компанія може перебувати на піку галузевого циклу. Циклічні компанії зазвичай можуть отримувати вищий прибуток у періоди високого попиту, через що їхній PE видається низьким. Однак прибуток може швидко знизитися, коли ціни на продукцію падають, запаси зростають або ринковий попит слабшає.
-
Низький PE також може відображати такі проблеми, як високий борг, скорочення частки ринку, технологічне заміщення або регуляторні зміни. Ці ризики можуть впливати на стабільність майбутнього прибутку та знижувати готовність інвесторів призначати вищий коефіцієнт оцінки.
Отже, щоб визначити, чи є акція з низьким PE дешевою, недостатньо лише подивитися на її поточну оцінку. Інвесторам також потрібно проаналізувати, чи є прибуток компанії стабільним і чому ринок призначив їй низьку ціну.
Які відмінності між статичним PE, PE за останні 12 місяців і прогнозним PE?
В аналізі акцій PE не є єдиним показником. Залежно від періоду, який охоплюють дані про прибуток, PE зазвичай поділяють на статичний PE, PE за останні 12 місяців і прогнозний PE.
| Тип |
Основа розрахунку |
Основне призначення |
Обмеження |
| Статичний PE |
EPS за останній завершений фінансовий рік |
Оцінювання історичної річної вартості |
Дані можуть бути застарілими |
| PE за останні 12 місяців (TTM) |
EPS за останні 12 послідовних місяців |
Відображення актуальнішого фактичного прибутку |
Все ще ґрунтується на історичних даних |
| Прогнозний PE |
Прогнозний EPS на наступні 12 місяців або наступний фінансовий рік |
Оцінювання очікувань щодо майбутнього прибутку |
Залежить від прогнозів аналітиків |
Статичний PE корисний для розуміння співвідношення між прибутком компанії та ціною її акцій протягом останнього завершеного фінансового року. Однак, якщо операційні умови компанії суттєво змінилися протягом останніх місяців, статичний PE може не відобразити ці зміни своєчасно.
PE за останні 12 місяців використовує фактичний прибуток за останні чотири квартали. Він зменшує затримку, спричинену різними датами завершення фінансового року, тому його часто використовують в аналізі акцій США. Проте PE за останні 12 місяців усе ще ґрунтується на історичному прибутку й не може гарантувати, що майбутній прибуток залишиться на тому самому рівні.
Прогнозний PE використовує прогнози майбутнього прибутку. Якщо ринок очікує значного зростання прибутку компанії, її прогнозний PE може бути нижчим за PE за останні 12 місяців. Наприклад, якщо поточна ціна акції компанії становить $120, її EPS за останні 12 місяців — $4, а прогнозний EPS на наступні 12 місяців — $6, її PE за останні 12 місяців становить 30x, а прогнозний PE — 20x.
Зверніть увагу, що різні платформи даних можуть використовувати різні визначення під час розрахунку прогнозного PE. Одні використовують прогнозний EPS на наступний фінансовий рік, а інші — прогнозний EPS на наступні 12 місяців. Тому під час порівняння оцінок акцій інвесторам слід, за можливості, використовувати узгоджені визначення даних.
Що таке PEG? Як він враховує зростання прибутку в оцінюванні акцій?
PEG поєднує PE з темпом зростання прибутку компанії та переважно використовується для аналізу відносних оцінок компаній із різними темпами зростання.
Традиційний PE зосереджується на співвідношенні між ціною акції та її прибутком, тоді як PEG також враховує очікуваний темп майбутнього зростання прибутку компанії. Наприклад, дві компанії можуть мати PE 30x, але для однієї очікується щорічне зростання прибутку на 10%, а для іншої — на 30%. За інших подібних умов вищі очікування щодо зростання другої компанії можуть полегшити обґрунтування її поточної оцінки.
Поширена формула розрахунку PEG:
PEG = PE ÷ Очікуваний річний темп зростання EPS (виражений у відсотках)
Наприклад, якщо PE компанії становить 30x, а очікуваний річний темп зростання EPS — 20%, її PEG дорівнює 1,5. У розрахунку використовують 20, а не 0,20. У традиційному аналізі оцінки PEG нижче 1 іноді розглядають як відносно низьку оцінку порівняно з темпом зростання компанії, тоді як PEG вище 1 може свідчити про те, що інвестори платять вищу ціну за зростання. Однак таке тлумачення не є універсальним правилом інвестування.
Основна проблема PEG полягає в тому, що темп зростання ґрунтується на прогнозах. Різні аналітики можуть використовувати очікування щодо зростання на наступний рік, три роки або п’ять років, що призводить до різних розрахунків. Якщо фактичне зростання компанії буде нижчим за очікування, PEG, який спочатку видавався низьким, може швидко зрости.
Крім того, PEG загалом більше підходить для компаній із позитивним прибутком і відносно передбачуваним зростанням. Для збиткових компаній, високоциклічних компаній із нестабільним прибутком або компаній із темпами зростання, близькими до нуля, PEG може мати обмежену аналітичну цінність.
Як розраховуються PE і PEG? Розуміння відмінностей в оцінці на прикладі
Щоб зрозуміти різницю між PE і PEG, припустімо, що три публічні компанії перебувають на різних етапах зростання.
| Показник |
Компанія A |
Компанія B |
Компанія C |
| Ціна акції |
$100 |
$150 |
$80 |
| Прибуток на акцію (EPS) |
$10 |
$5 |
$4 |
| PE |
10x |
30x |
20x |
| Очікуваний річний темп зростання EPS |
5% |
30% |
10% |
| PEG |
2 |
1 |
2 |
Наведені вище показники є гіпотетичними та подані лише для ілюстрації розрахунку оцінки. Вони не представляють фактичні публічні компанії. Згідно з PE, компанія A має найнижчий PE й, на перший погляд, найнижчу оцінку. Однак з урахуванням очікувань щодо зростання темп зростання прибутку компанії A становить лише 5%, тому її PEG дорівнює 2,0. PE компанії B становить 30x, але очікуваний темп зростання її прибутку — 30%, унаслідок чого PEG дорівнює 1,0.
Це показує, що вищий PE може бути пов’язаний із вищими очікуваннями щодо зростання, тоді як нижчий PE не обов’язково означає привабливішу оцінку. Якщо фактичний темп зростання прибутку компанії B становитиме лише 10%, а не очікувані спочатку 30%, її PEG зросте з 1,0 до 3,0 за незмінного PE. Це означає, що PEG дуже чутливий до очікувань щодо зростання прибутку.
Тому порівняння PE і PEG мають ґрунтуватися на обґрунтованих прогнозах прибутку та подібних умовах ризику, а не на простому виборі акції з найнижчим значенням.
Чому PE і PEG не можна безпосередньо порівнювати між різними галузями?
Різні галузі мають різні бізнес-моделі, потреби в капіталі, стабільність прибутку та потенціал зростання. Унаслідок цього обґрунтовані діапазони PE та PEG можуть суттєво відрізнятися. Наприклад, компанії комунальних послуг зазвичай мають відносно стабільний операційний попит, але їхні темпи зростання можуть бути нижчими. Інвестори можуть більше зважати на стабільність їхніх грошових потоків, рівень боргу та здатність виплачувати дивіденди.
Технологічні компанії можуть досягати високих темпів зростання завдяки програмному забезпеченню, хмарним обчисленням або цифровим платформам. Проте їхні оцінки також є чутливішими до змін очікувань щодо майбутнього розміру ринку, технологічної конкуренції та зростання. Циклічні галузі є ще складнішими. Прибуток автовиробників, виробників сталі, енергетичних компаній і деяких компаній із виробництва напівпровідників може суттєво коливатися зі змінами галузевого попиту та пропозиції. На піку циклу компанії можуть мати високий прибуток і низький PE. На дні циклу прибуток може знижуватися, а PE, навпаки, зростати.
Це означає, що низький PE циклічної компанії іноді може спостерігатися, коли її прибуток близький до піку, тоді як вищий PE може виникати, коли прибуток близький до мінімуму. Для фінансових компаній, зокрема банків, інвесторам також потрібно враховувати такі показники, як рентабельність власного капіталу (ROE), коефіцієнт ціна/балансова вартість (PB), якість активів і достатність капіталу. Для інвестиційних трастів нерухомості (REIT) показники FFO та AFFO зазвичай є більш придатними для галузі.
Тому під час порівняння PE і PEG зазвичай корисніше надавати пріоритет компаніям із подібними бізнес-моделями, галузевими циклами та структурою прибутку, а не проводити безпосередні міжгалузеві порівняння.
Як очікування щодо зростання впливають на ціни акцій і коефіцієнти оцінки?
Ціни акцій відображають очікування ринку щодо майбутнього прибутку та грошових потоків компанії, а не лише її вже досягнуті операційні результати. Коли інвестори очікують, що компанія продовжить збільшувати дохід, підвищувати маржу прибутку та генерувати більше вільного грошового потоку, вони можуть бути готові платити вищу ціну за її поточний прибуток, що призводить до вищого PE.
Наприклад, деякі компанії в таких галузях, як штучний інтелект, хмарні обчислення та напівпровідники, можуть отримувати високі оцінки, оскільки ринок очікує розширення майбутнього попиту. Однак, якщо фактичне зростання не відповідатиме очікуванням, ціна акцій може знизитися, навіть якщо компанія продовжує збільшувати прибуток.
Це пов’язано з тим, що на ціни акцій впливають не лише зміни прибутку, а й зміни коефіцієнтів оцінки. Ціну акції можна розуміти як результат спільної дії двох чинників: прибутку на акцію та коефіцієнта PE, який ринок готовий призначити.
Припустімо, що поточний EPS компанії становить $5, а PE — 30x, тому ціна акції дорівнює $150. Якщо наступного року EPS зросте до $6, але ринок знизить PE з 30x до 20x, відповідна ціна акції становитиме $120. У цьому прикладі прибуток компанії зріс на 20%, але ціна її акцій знизилася на 20% через скорочення коефіцієнта оцінки.
Це показує, що інвестування в акції вимагає від інвесторів оцінювати не лише здатність компанії до зростання, а й те, чи її поточна ціна вже відображає надмірно високі очікування щодо зростання. Крім того, на оцінки можуть впливати зміни відсоткових ставок. Коли ринок вимагає вищої норми прибутковості, поточна вартість майбутнього прибутку та грошових потоків може знижуватися, що чинить тиск на коефіцієнти оцінки компаній, орієнтованих на зростання.
Тому ключ до розуміння очікувань щодо зростання полягає в розрізненні фактичного операційного зростання компанії та очікувань щодо зростання, які ринок уже врахував у ціні акції.
Що таке пастка вартості? Як інвестори можуть виявити потенційні ризики акцій із низьким PE?
Пастка вартості — це акція, яка має низьку оцінку, але насправді не є недооціненою, оскільки фундаментальні показники компанії продовжують погіршуватися або якість її прибутку є недостатньою.
Однією з причин, через яку акція з низьким PE може перетворитися на пастку вартості, є нестійкість її поточного прибутку. Наприклад, компанія може отримати одноразовий дохід від продажу активів, що суттєво збільшить її чистий прибуток за період і, відповідно, знизить PE. Однак, якщо її основний бізнес не покращився, майбутній прибуток може знову знизитися.
Інша можливість полягає в зміні структури галузі. Компанія могла раніше мати стабільну частку ринку, але її довгостроковий потенціал прибутку може поступово слабшати внаслідок технологічного заміщення, змін споживчого попиту або появи нових конкурентів. Навіть якщо її поточний PE низький, він може відображати оцінку ринком майбутніх операційних ризиків.
Компанії з високим рівнем боргу також можуть мати низькі оцінки. Коли витрати на фінансування зростають або операційний грошовий потік знижується, тиск щодо погашення боргу може обмежити здатність компанії інвестувати та створювати дохід для акціонерів.
Виявляючи пастки вартості, інвестори можуть зосередитися на таких питаннях:
-
Чи залишалися дохід і EPS компанії стабільними протягом останніх кількох років, чи вони залежали від одноразових доходів?
-
Чи підтверджує операційний грошовий потік задекларований прибуток компанії?
-
Чи стикається компанія зі сталим зниженням частки ринку або прибутковості?
-
Чи впливають рівень боргу та витрати на відсотки на фінансову стабільність?
-
Чи є поточний низький PE переважно результатом незвично високого прибутку на піку галузевого циклу?
Зверніть увагу, що низька оцінка не обов’язково свідчить про пастку вартості. Деякі компанії можуть отримувати низькі оцінки через короткострокові ринкові настрої, коригування в галузі або тимчасові операційні труднощі. Ключовим є розрізнення короткострокового тиску та зниження довгострокової конкурентоспроможності.
Як інвестори можуть оцінювати акції за допомогою PE, PEG, грошових потоків і галузевих циклів?
PE і PEG можуть допомогти інвесторам сформувати початкову оцінку вартості, але для повнішого аналізу потрібно враховувати якість прибутку, грошові потоки, фінансову структуру та галузеве середовище.
-
PE можна використовувати для розуміння коефіцієнта оцінки, який ринок призначає поточному або майбутньому прибутку, а також для порівняння з історичним діапазоном компанії та аналогічними компаніями в тій самій галузі. Якщо PE є суттєво нижчим, інвесторам слід додатково проаналізувати операційні причини цього.
-
PEG можна використовувати для включення очікувань щодо зростання до порівняння, але інвесторам слід вивчати період і обґрунтованість прогнозного темпу зростання. Для компаній із дуже нестабільним прибутком інвесторам також слід розглядати, як змінюються оцінки за різних сценаріїв зростання.
-
Інвестори можуть аналізувати операційний грошовий потік і вільний грошовий потік. Якщо чистий прибуток компанії продовжує зростати, але її операційний грошовий потік не покращується в довгостроковій перспективі, якість її прибутку може потребувати додаткового аналізу. Для капіталомістких компаній інвесторам також потрібно враховувати капітальні витрати, необхідні для підтримання поточної діяльності.
-
Інвесторам слід аналізувати балансовий звіт, зокрема рівень боргу, резерви грошових коштів, витрати на фінансування та потенційні ризики розмивання капіталу. Ці чинники можуть впливати на майбутній прибуток компанії та власний капітал акціонерів.
Зрештою інвесторам слід враховувати галузевий цикл, щоб визначити, чи є поточний прибуток репрезентативним. Для циклічних компаній може бути доцільніше розглядати середній прибуток за кілька років, зміни галузевого попиту та пропозиції, а також використання виробничих потужностей, а не покладатися лише на PE за один квартал або рік.
| Аналітичний аспект |
Основні показники |
Ключове запитання |
| Поточна оцінка |
PE, прогнозний PE |
Скільки ринок платить за прибуток? |
| Зростання прибутку |
PEG, темп зростання EPS |
Чи відповідає оцінка очікуванням щодо зростання? |
| Якість прибутку |
Операційний грошовий потік, маржа прибутку |
Чи можна перетворити задекларований прибуток на грошові кошти? |
| Ефективність капіталу |
ROE, ROIC |
Чи може компанія ефективно використовувати інвестований капітал? |
| Фінансовий ризик |
Коефіцієнт боргу, коефіцієнт покриття відсотків |
Чи може компанія витримати тиск фінансування та погашення боргу? |
| Галузеве середовище |
Цикл попиту та пропозиції, конкурентне середовище |
Чи є поточний прибуток стабільним? |
Для інвесторів мета аналізу оцінки полягає не в тому, щоб знайти акцію з найнижчим PE або PEG. Вона полягає в розумінні очікувань щодо зростання прибутку та ризиків, закладених у поточну ціну, і визначенні того, чи є ці очікування обґрунтованими.
Підсумок
PE є важливим інструментом оцінювання акцій, але низький PE не означає, що акція обов’язково є дешевою. Скорочення майбутнього прибутку, зміни в галузевих циклах, фінансові ризики та обмежений потенціал зростання можуть призвести до того, що ринок призначить нижчу оцінку.
PEG додає зростання прибутку до аналізу й забезпечує додатковий погляд на PE. Він допомагає пояснити, чому компанії з різними темпами зростання можуть мати різні коефіцієнти оцінки. Водночас PEG значною мірою залежить від прогнозних даних і не може самостійно довести, що акція є недооціненою або переоціненою.
На практиці інвесторам потрібно поєднувати PE, PEG, вільний грошовий потік, балансовий звіт і конкурентне середовище галузі, щоб оцінити, чи є прибуток компанії стабільним і чи її поточна ціна акцій обґрунтовано відображає майбутнє зростання та ризики. Те, чи є акція дешевою, зрештою залежить від співвідношення між її ціною та довгостроковою вартістю компанії, а не лише від рівня її коефіцієнта оцінки.
Поширені запитання
Чи завжди нижчий PE є підставою для купівлі акції?
Не обов’язково. Низький PE може свідчити про низьку оцінку акції, але також може означати, що прибуток компанії знижується, перспективи її галузі є несприятливими або її операційні ризики високі. Інвесторам потрібно разом аналізувати якість прибутку та майбутнє зростання.
Що дешевше: PE 10x чи 30x?
Якщо всі інші умови є абсолютно однаковими, PE 10x означає, що інвестори платять менше за кожну одиницю прибутку. Однак на практиці компанії можуть відрізнятися за темпами зростання, фінансовими ризиками та бізнес-моделями. Тому інвестиційну цінність не можна визначити лише на основі PE.
Чи означає PEG нижче 1, що акція недооцінена?
Не обов’язково. PEG нижче 1 означає лише те, що PE є відносно низьким порівняно з темпом зростання за певного набору припущень щодо зростання. Якщо прогноз зростання прибутку є надто оптимістичним, PEG може неточно відображати фактичну оцінку акції.
Як інвесторам оцінювати PE та PEG для збиткових компаній?
Коли чистий прибуток компанії є від’ємним, традиційний PE загалом має обмежену пояснювальну цінність, а PEG також складно ефективно використовувати. Залежно від компанії інвестори можуть розглядати такі показники, як коефіцієнт ціна/продажі (PS), грошовий потік, економіка одиниці продукції та потенціал майбутнього прибутку. Однак ці показники також мають обмеження.
Чому деякі акції з високим PE все одно привертають увагу інвесторів?
Ринок може очікувати, що ці компанії досягнуть високого зростання прибутку, збережуть конкурентну перевагу або генеруватимуть більше вільного грошового потоку в майбутньому. Водночас високий PE також означає, що ціна акції вже може відображати високі очікування. Якщо фактичне зростання не відповідатиме очікуванням, акція може зазнати коригування оцінки.