Читачі, які вже знають що таке PayFi, часто ставлять точніше запитання: який бізнес-рівень генерує дохід для постачальників ліквідності, чим він відрізняється від DeFi APR, що значною мірою залежить від емісії, і коли модель грошових потоків перестає працювати. У наявних матеріалах Gate Learn уже розглянуто визначення, особливості стеку Solana та огляди проєктів. Невисвітленим залишається питання, як комісії за платіжне фінансування перетворюються на дохід для розподілу, не перетворюючи акційний APR на доказ стійкості.
Ключові висновки
-
У дискусіях про PayFi реальний дохід означає передусім комісії від платіжної або фінансової діяльності, а не інфляцію токенів управління.
-
Типова структура має такий вигляд: ліквідність у стейблкоїнах → короткострокове фінансування платіжних установ у межах регульованих модулів → позичальники сплачують комісії → комісії повертаються постачальникам ліквідності.
-
Деякі протоколи представляють позиції у вигляді сумісних квитанцій із прибутковістю або стратегічних токенів, які можуть переміщуватися між ринками кредитування та свопів. Однак квитанція не є безризиковою вимогою.
-
Під час оцінювання враховуйте обсяг платежів, строк фінансування, кредитну історію, межі комплаєнсу, а також ризики смартконтрактів і контрагентів.
Що означає реальний дохід у контексті PayFi?
У криптовалютній сфері термін «реальний дохід» часто використовують, щоб розмежувати два джерела прибутковості: стимули, зумовлені емісією, та спостережувані бізнес-комісії, як-от торгові комісії, відсотки або фінансові збори. У наративах PayFi друга категорія пов’язується з платежами. Капітал покриває короткострокові розриви ліквідності в транскордонних розрахунках, торговому фінансуванні або попередньому фінансуванні. Позичальники платять за швидший доступ до коштів, придатних для використання, а ці комісії формують дохід постачальників ліквідності.
Визначення PayFi від CoinMarketCap Academy описує PayFi — скорочення від payment finance або payment financing — як термін, популяризований у 2024 році Лілі Лю та зазвичай представлений як міст між DeFi, традиційними фінансами й активами реального світу. У ньому наголошується, що PayFi прагне прискорити глобальні платежі за допомогою стейблкоїнів і блокчейнів, одночасно підвищуючи ефективність використання капіталу. Стейблкоїни забезпечують рух коштів цілодобово, незалежно від годин роботи традиційної банківської системи. Традиційні платіжні системи переміщують величезні номінальні обсяги, але й досі залежать від застарілих процесів, численних посередників і невикористаних залишків на рахунках попереднього фінансування. Це спричиняє затримки розрахунків і підвищує витрати. Такий підхід зосереджується на часовій вартості грошей (TVM): капітал, заблокований через повільні розрахунки або попереднє фінансування, не можна одночасно використати в іншому місці, тоді як PayFi орієнтований на розрахунки в реальному часі та програмовані розрахунки за допомогою смартконтрактів.
Наративний «реальний дохід» усе ще може поєднуватися з балами, множниками або акційними підвищеннями. Корисна перевірка полягає в тому, чи продовжують нараховуватися комісії, коли триває платіжна або фінансова активність, а не в тому, чи виглядає акційний APR високим сам по собі. Якщо емісія припиняється, а відображувана ставка різко падає, продукт був ближчим до фармінгу на стимулах, ніж до грошового потоку від платіжного фінансування.
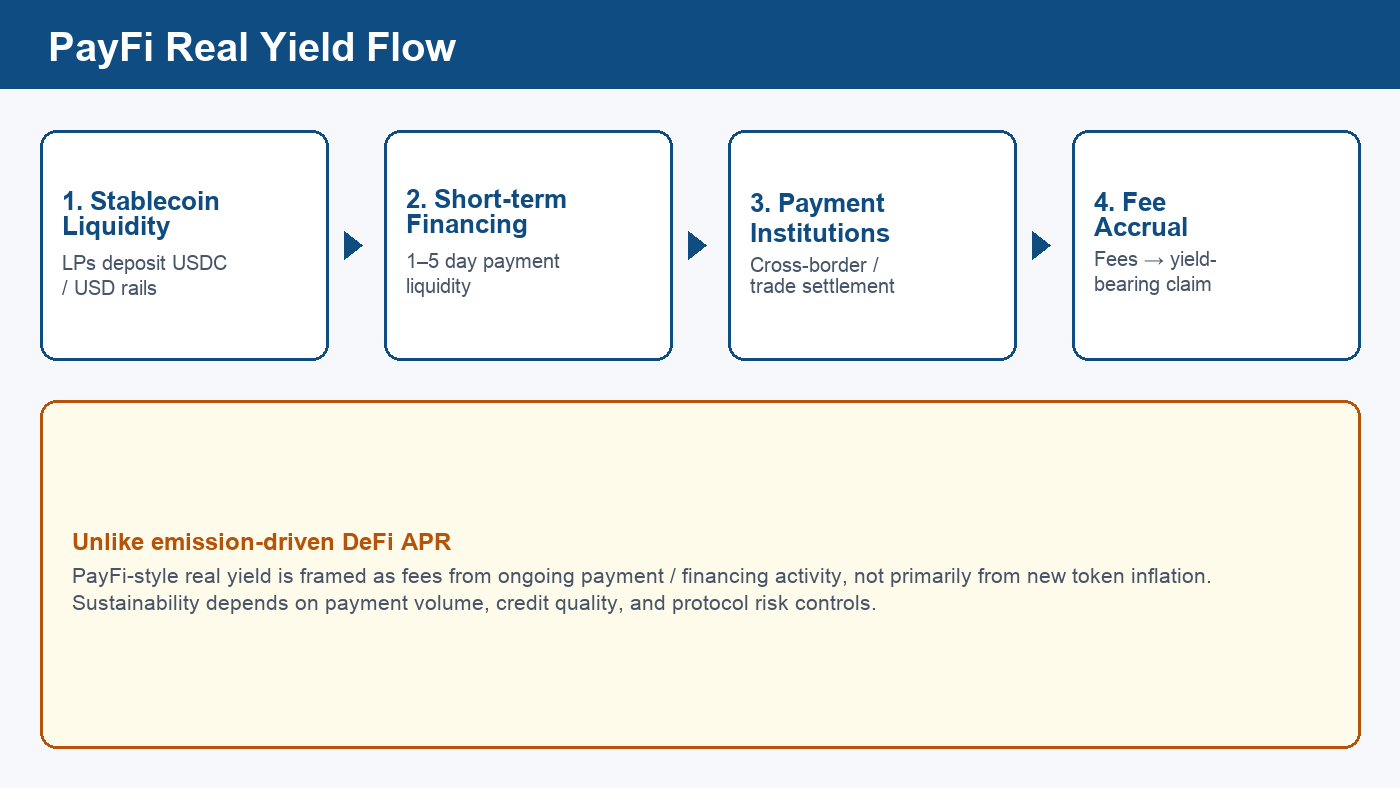
Рисунок 1. Спрощений шлях реального доходу в моделі PayFi: ліквідність у стейблкоїнах, короткострокове платіжне фінансування, вибірка коштів установами та нарахування комісій.
Як платіжне фінансування генерує комісії?
Платіжне фінансування не пов’язане з торгівлею спекулятивним криптоактивом. Воно покриває розриви ліквідності в платіжній інфраструктурі для платіжних компаній і платіжних операторів. Поширений приклад — транскордонні платежі: установі може знадобитися заздалегідь забезпечити місцеву валюту в окремих платіжних коридорах до завершення розрахунків, замість того щоб залишати капітал без руху на рахунках попереднього фінансування. Традиційна практика часто передбачає розміщення оборотного капіталу на ностро-рахунках або рахунках попереднього фінансування. Багатоденні розрахунки (T+N) підвищують вартість такого заблокованого капіталу, оскільки ті самі долари не можна одночасно спрямувати на фінансування інших запасів, хеджування або виплати клієнтам. Моделі PayFi часто мають на меті скоротити кількість посередників і тертя під час розрахунків порівняно з багаторівневою кореспондентською інфраструктурою, хоча фактичний рівень комісій залежить від платіжного коридору, валютної пари та витрат на комплаєнс.
Дизайни, орієнтовані на PayFi, використовують ончейн-ліквідність у стейблкоїнах на коротші строки — часто йдеться про періоди тривалістю в кілька днів. Це дає змогу платіжним установам залучати кошти за потреби, повертати їх після завершення розрахунків і сплачувати комісію за період користування. Оскільки така інфраструктура забезпечує програмовані платежі, вона також може підтримувати виплати в реальному часі фрилансерам і працівникам цифрових платформ або дострокові виплати заробітної плати працівникам, яким потрібен ранній доступ до коштів. Економічна модель передбачає оплату за швидкість і доступність коштів, а не за відкриття позиції з кредитним плечем у певному напрямку торгівлі. Регулярні платіжні потоки можуть генерувати комісійний дохід разом із реальною економічною активністю, а майбутня платіжна або карткова дебіторська заборгованість може підтримувати кредитні лінії, прив’язані до строків розрахунків. Саме таку перспективу TVM висвітлено в поясненні PayFi від CoinGecko Learn.
| Етап |
Роль |
Зв’язок із доходом |
| Постачання ліквідності у стейблкоїнах |
Забезпечує придатні для використання ончейн-баланси, подібні до доларових |
Постачальники приймають ризик користування та протокольний ризик в обмін на частку комісій |
| Короткострокове фінансування |
Покриває розриви попереднього фінансування та вікна розрахунків |
Позичальники сплачують фінансові комісії |
| Виконання платежів і розрахунки |
Завершує транскордонні платежі або розрахунки з торговцями |
Транскордонне платіжне фінансування пов’язує виконаний потік із попитом на фінансування та пулом комісій |
| Модулі ризиків і комплаєнсу |
Визначає відповідність вимогам, ліміти та розкриття інформації |
Впливає на рівень дефолтів і стійкість комісій |
Якщо порушується робота будь-якого етапу — падає обсяг, виникають кредитні події або переривається комплаєнс, — пул комісій слабшає. Тому аналіз доходу PayFi ближчий до короткострокового кредитування та платіжної інфраструктури, ніж до розподілу комісій суто DEX. Порівняння розрахунків за платежами у TradFi, DeFi та PayFi допомагає визначити, де виникають затримки й потреба в попередньому фінансуванні.
Як постачальники ліквідності беруть участь і для чого потрібні квитанції з прибутковістю?
Постачальники ліквідності зазвичай вносять стейблкоїни до пулів платіжного фінансування або стратегічних модулів в обмін на вимогу щодо комісійних потоків. Деякі мережі токенізують таку вимогу у вигляді переказної квитанції з прибутковістю, яку можна повторно використовувати як заставу, щоб позицію можна було застосовувати на ринках DEX або кредитування. Квитанція є інструментом обліку та сумісності: вона робить вимогу мобільною, але сама по собі не покращує кредитну якість базових позичальників.
Huma Finance є прикладом, який часто згадують у відкритих матеріалах. У них проєкт представлено як мережу PayFi для глобального платіжного фінансування з використанням блокчейну та стейблкоїнів. Оновлення для установ також описують зростання масштабів платіжного фінансування та розширення позицій із прибутковістю на платформи кредитування (див. Huma про установи та PayFi). Розглядайте це лише як приклад механізму. Комісії, забезпечені платіжними потоками, можуть поводитися інакше, ніж криптовалютний дохід, зумовлений емісією, у різних ринкових циклах, але вони все одно не є гарантованими. Ставки, періоди блокування, множники балів і можливість сумісного використання змінюються залежно від версії продукту. Історичні показники APR не є обіцяним доходом.
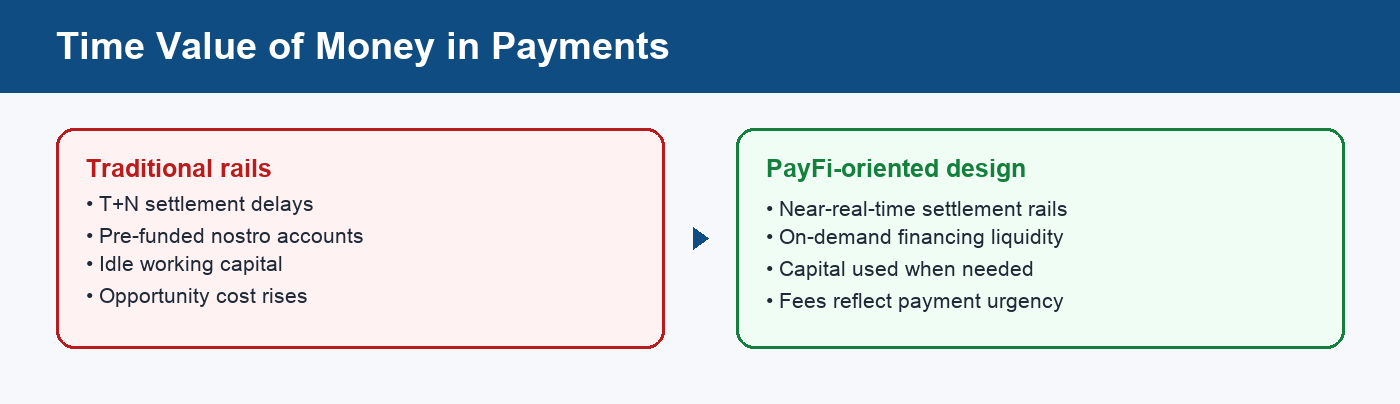
Рисунок 2. Схематичне порівняння невикористаного попереднього фінансування та платіжного фінансування на вимогу крізь призму TVM.
Повторне використання квитанцій із прибутковістю як застави або в стратегіях із циклічним залученням коштів додає ризики ліквідації, оракулів і кредитного плеча, зокрема коли квитанції повторно використовують на ончейн-ринках кредитування або в пулах ліквідності. Сумісність переміщує ризик між платформами, але не усуває кредитний ризик, ризик стейблкоїнів або смартконтрактів. Оцінюючи стратегію з циклічним залученням коштів, відокремлюйте APY від комісій за платіжне фінансування від підвищеного APY, що залежить від платоспроможності залучених коштів.
Чим дохід PayFi відрізняється від поширених продуктів Earn у стейблкоїнах?
Звичайні стратегії отримання доходу від стейблкоїнів можуть отримувати прибутковість із ринків кредитування, базисних угод, продуктів, забезпечених казначейськими активами, або змішаних програм стимулювання. Натомість платіжне фінансування PayFi є вужчим за багато інших фінансових продуктів, оскільки попит позичальників має надходити від платіжних установ, яким потрібна короткострокова ліквідність для проведення розрахунків або попереднього фінансування реальних платіжних потоків.
Про реальний дохід іноді також говорять у термінах купівельної спроможності після врахування інфляції, але в PayFi зазвичай мають на увазі дохід від комісій, а не емісію токенів.
Ця відмінність важлива для стресових сценаріїв. Загальний грошовий ринок DeFi може охолонути, коли падає попит на кредитне плече в криптовалютній сфері. Пул комісій PayFi може скоротитися, якщо сповільнюються транскордонні коридори, змінюються ліцензії партнерів або посилюються вимоги до андеррайтингу, навіть якщо обсяги криптовалютної торгівлі залишаються високими. І навпаки, активні місяці в платіжній сфері можуть підтримувати попит на фінансування без паралельного зростання спекулятивного кредитного плеча. Структура кореляцій відрізняється, тому інформаційні панелі ризиків, які відстежують лише ціни токенів, не враховують ключові змінні PayFi.
Стейблкоїни залишаються спільною розрахунковою одиницею в усіх цих моделях. Тому розуміння ризиків емітента, погашення та розгортання в мережі для стейблкоїнів є необхідною умовою перед порівнянням будь-якої таблиці APR PayFi.
Від яких передумов залежить цей дохід?
Комісійний дохід, пов’язаний із платіжними потоками, зазвичай потребує одночасного виконання кількох передумов:
-
Постійний попит на платежі або фінансування. Якщо скорочується активність у транскордонних платежах, розрахунках із торговцями або торговому фінансуванні, разом із нею скорочується і пул комісій.
-
Придатна для використання інфраструктура розрахунків у стейблкоїнах. Коли ліквідність базується на доларових стейблкоїнах, політика емітента, доступ до банківських послуг і перевантаження мережі впливають на оборот у системі глобальних платежів із меншим тертям у ширшій екосистемі PayFi.
-
Ефективний контроль кредитного ризику. Короткострокове фінансування все одно є кредитуванням. Відсутність дефолтів у вибірці за один період не доводить постійної безпеки.
-
Стійкий доступ до комплаєнсу. Багато варіантів використання платіжного фінансування потребують ліцензованих установ і дотримання вимог KYC/AML. Інфраструктура PayFi має працювати з правилами, які є складними, відрізняються залежно від юрисдикції та створюють регуляторну невизначеність. Якщо модулі комплаєнсу припиняють роботу, обсяг «реальних платежів» може зупинитися, навіть якщо смартконтракти залишаються доступними онлайн.
-
Якість зв’язку з активами реального світу або дебіторською заборгованістю. Коли фінансування пов’язане з подібними до рахунків-фактур активами реального світу, зокрема у випадках фінансування ланцюгів постачання, юридичне право власності, права на стягнення та офчейн-виконання зобов’язань усе ще мають значення.
Коли ці передумови виконуються, моделі PayFi можуть зменшити залежність від заблокованих залишків попереднього фінансування та спрямувати невикористаний платіжний капітал на коротші цикли використання.
Контрольний список за цими пунктами є інформативнішим, ніж саме порівняння заявлених APR. Документація, у якій рекламується лише APY без опису класів позичальників, строків фінансування та обробки дефолтів, є неповною для оцінювання PayFi.
Які ризики важливі під час оцінювання доходу PayFi?
| Тип ризику |
Можливий прояв |
Що перевірити |
| Кредитний ризик / дефолт |
Позичальники не дотримуються строків погашення |
Розкриття інформації про дефолти, концентрація, резерви або страхування |
| Невідповідність ліквідності та строків |
Одночасне виведення коштів або невдалі пролонгації |
Періоди блокування, черги на погашення, структура строків фінансування |
| Комплаєнс і ліцензування |
Партнери — платіжні установи — припиняють участь зі зміною вимог |
Чи мають позичальники дозвіл; регуляторні вимоги відрізняються залежно від юрисдикції та можуть переривати діяльність фінансових установ |
| Смартконтракти й операційна діяльність |
Помилки, збої оракулів, ключів або операцій; ризик смартконтрактів включає експлойти чи помилки, що можуть призвести до безповоротної втрати коштів |
Аудити, засоби контролю, історія інцидентів |
| Стейблкоїни та зберігання |
Втрата прив’язки до фіатних валют, заморожування коштів, відмова зберігача |
Які стейблкоїни та моделі зберігання використовуються |
| Спотворення стимулів |
Акційні множники приховують незначний комісійний дохід |
Частка комісій проти стимулів у токенах або балах |
Зменшення ризику шахрайства часто є частиною презентації моделі, але перенесення платіжних потоків в ончейн не усуває шахрайство, операційний або кредитний ризик.
PayFi не є автоматично безпечнішим за DeFi. Прив’язка доходу до платіжної активності також додає змінні, пов’язані з контрагентами та комплаєнсом, знайомі за традиційними платежами й кредитуванням, а також питання захисту споживачів і ринкову волатильність, коли позиції доповнюються кредитним плечем або доступом до вторинного ринку. Структурні відмінності в затримках, попередньому фінансуванні та кредитуванні найвиразніше проявляються в порівнянні розрахунків за платежами у TradFi, DeFi та PayFi.
Як читачам сприймати твердження про дохід PayFi, не вважаючи їх рекомендацією?
Освітні матеріали можуть розмежувати три рівні, які маркетинг часто змішує:
-
Рівень механізму: хто сплачує комісії, за який період користування, як комісії надходять до LP і чи автоматизують смартконтракти платіжні процеси та розподіл комісій так, як це передбачено механізмом.
-
Рівень вимірювання: чи є опубліковані ставки фактичним комісійним доходом за минулий період, прогнозованими діапазонами або показниками, підвищеними завдяки стимулам.
-
Рівень ризику: які збитки можуть зменшити основну суму навіть за умови точності опису механізму.
Збереження розмежування між цими рівнями зменшує ймовірність сприйняття PayFi як гарантованого грошового продукту. Це також доповнює матеріали з визначеннями: що таке PayFi пояснює категорію, тоді як ця сторінка зосереджена на джерелах заявленого доходу та причинах його зниження.
Підсумок
Обговорення доходу PayFi зміщує увагу від кривих емісії токенів до питання, чи продовжують платежі та короткострокове фінансування генерувати комісії. Ліквідність у стейблкоїнах, строк фінансування, попит з боку установ і модулі комплаєнсу спільно визначають розмір пулу комісій. Квитанції з прибутковістю покращують сумісність, водночас додаючи ринковий ризик. Розглядайте PayFi як механізм — його часто обговорюють як частину ширшої екосистеми PayFi, а не як окремий тикер або окрему категорію APR, — щоб доповнювати наявні матеріали про визначення та проєкти, а не дублювати їх.
Поширені запитання
Чим реальний дохід PayFi відрізняється від винагород за фармінг у DeFi?
Реальний дохід у моделі PayFi зазвичай акцентує комісії від платіжного фінансування та пов’язаного з ним користування капіталом, тоді як багато DeFi APR від фармінгу значною мірою залежать від емісії токенів управління та можуть бути сильніше піддані ринковій волатильності. В обох випадках можуть використовуватися акційні програми, тому корисна перевірка полягає в тому, чи зберігається комісійний дохід разом із платіжною активністю, а не лише в розмірі акційного APR. Дохід, забезпечений платіжними потоками, іноді подається як стійкіший під час спадів, хоча він усе одно несе кредитний і протокольний ризик.
Чому транскордонні платежі так часто згадуються в поясненнях щодо доходу PayFi?
Транскордонна інфраструктура часто поєднує багатоденні розрахунки із блокуванням коштів для попереднього фінансування, підвищуючи часову вартість капіталу. Якщо короткострокове ончейн-фінансування у стейблкоїнах покриває цей розрив у фінансуванні, позичальники платять за швидкість і доступність коштів, а ці комісії можуть розподілятися між постачальниками ліквідності. Галузеві матеріали також відстежують зростання розрахунків у стейблкоїнах у платіжних мережах карток і на інституційній інфраструктурі, але показники слід перевіряти за найновішими первинними розкриттями, а не сприймати як сталу величину.
Чи гарантує квитанція з прибутковістю або стратегічний токен безпеку основної суми?
Ні. Квитанція зазвичай представляє вимогу щодо грошового потоку пулу або стратегії й усе ще несе кредитний ризик, ризик контракту, стейблкоїна та ринкової ліквідності. Повторне використання квитанції як застави може додати ризик ліквідації та кредитного плеча.
Що слід перевірити насамперед під час оцінювання доходу протоколу PayFi?
Передусім перевірте, чи надходять комісії від підтверджуваної платіжної або фінансової діяльності, а також обсяг платежів, платіжні коридори, кредитну історію, правила погашення та строки фінансування, залежність від комплаєнсу й стейблкоїнів. Номінальний APR і множники балів є другорядними сигналами, а не доказом стійкості.
Чи завжди дохід PayFi вищий за дохід від звичайних продуктів Earn у стейблкоїнах?
Не обов’язково. Фінансові комісії можуть перевищувати дохідність деяких стратегій зі стейблкоїнами та нижчим ризиком, але вони також містять вищу кредитну, комплаєнс- і протокольну складність. Відносна дохідність залежить від пропозиції, попиту, складу позичальників, кредитних ліній і оцінювання ризику, а також від того, чи підтримує стратегію реальний попит на платіжне фінансування, а не лише стимули. Це не є фіксованою перевагою.