17 листопада 2026 року NVIDIA оприлюднила результати за третій квартал 2027 фінансового року, що завершився 25 жовтня. Квартальна виручка сягнула 115,8 млрд дол. США, збільшившись на 103% у річному вимірі, зокрема виручка від центрів обробки даних становила 107,6 млрд дол. США, що на 110% більше в річному вимірі. Компанія також прогнозує виручку на рівні приблизно 130 млрд дол. США в наступному кварталі. Однак високі результати не спричинили стійкого зростання ціни акцій. 18 листопада акції NVIDIA знизилися приблизно на 2,9%, що відображає різні погляди ринку на віддачу від інвестицій у ШІ, зміни в керівництві та майбутню оцінку компанії.
Для інвесторів зростання виручки означає розширення масштабів бізнесу компанії, тоді як ціна акцій відображає сукупну ринкову оцінку майбутнього потенціалу прибутків, стійкості зростання та ризиків. Щоб зрозуміти різницю між ними, слід додатково проаналізувати валову маржу, очікування щодо прибутків, оціночні мультиплікатори та цикл капітальних витрат у галузі ШІ. У цій статті на основі останніх фінансових результатів NVIDIA пояснюється, чому технологічна компанія зі швидким зростанням виручки все одно може зіткнутися з корекцією ціни акцій.
Основні висновки
-
Виручка NVIDIA за третій квартал 2027 фінансового року сягнула 115,8 млрд дол. США, збільшившись на 103% у річному вимірі, а бізнес центрів обробки даних залишився основним драйвером зростання.
-
Валова маржа компанії за GAAP у кварталі становила 74,8% — на 0,2 відсоткового пункту нижче, ніж у попередньому кварталі, але вище за 73,4% у відповідному періоді минулого року.
-
Компанія очікує виручку в наступному кварталі на рівні приблизно 130 млрд дол. США, але прогнозує зниження валової маржі до 71%–72%, що посилює увагу до якості зростання.
-
Ціни акцій відображають очікування щодо майбутніх прибутків, а не лише історичне зростання виручки. Навіть високі фінансові результати можуть не виправдати надто оптимістичних очікувань, уже врахованих у ціні акцій.
-
Капітальні витрати на центри обробки даних для ШІ, продуктові цикли, конкуренція, експортні обмеження та зміни в керівництві можуть впливати на премію за ризик NVIDIA.
-
Під час оцінювання компаній-виробників ШІ-чипів інвесторам слід одночасно враховувати зростання виручки, валову маржу, операційний прибуток, грошовий потік та оціночні мультиплікатори.
Якими були останні фінансові результати NVIDIA? Чому зростання виручки залишається в центрі уваги?
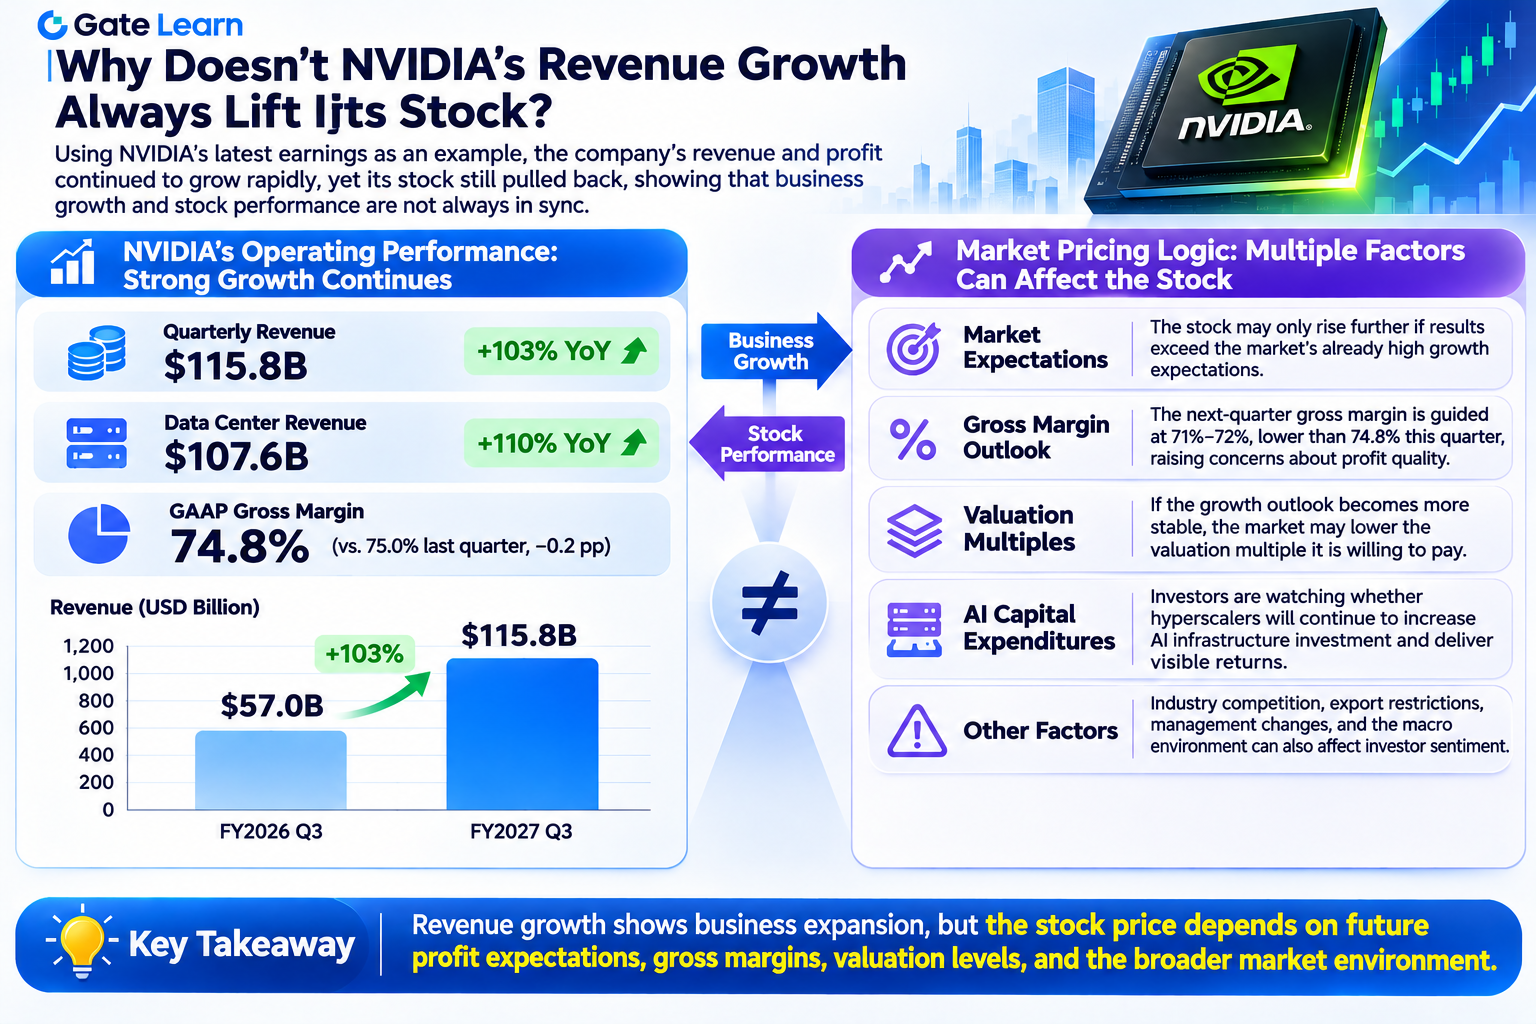
Виручка NVIDIA за третій квартал 2027 фінансового року сягнула 115,8 млрд дол. США, що на 20% більше, ніж у попередньому кварталі, і на 103% більше, ніж за аналогічний період минулого року. Виручка від центрів обробки даних становила 107,6 млрд дол. США, збільшившись на 110% у річному вимірі та перевищивши 90% загальної квартальної виручки.
Це зростання насамперед відображає подальше розширення попиту на інфраструктуру для ШІ. Великі компанії у сфері хмарних обчислень, розробники ШІ-моделей та оператори відповідної інфраструктури продовжують купувати обчислювальне обладнання, щоб задовольнити попит на навчання моделей, інференс і корпоративні застосунки. NVIDIA бере участь у цьому ринку через GPU, мережеві з’єднання, власну програмну екосистему та комплексні обчислювальні системи.
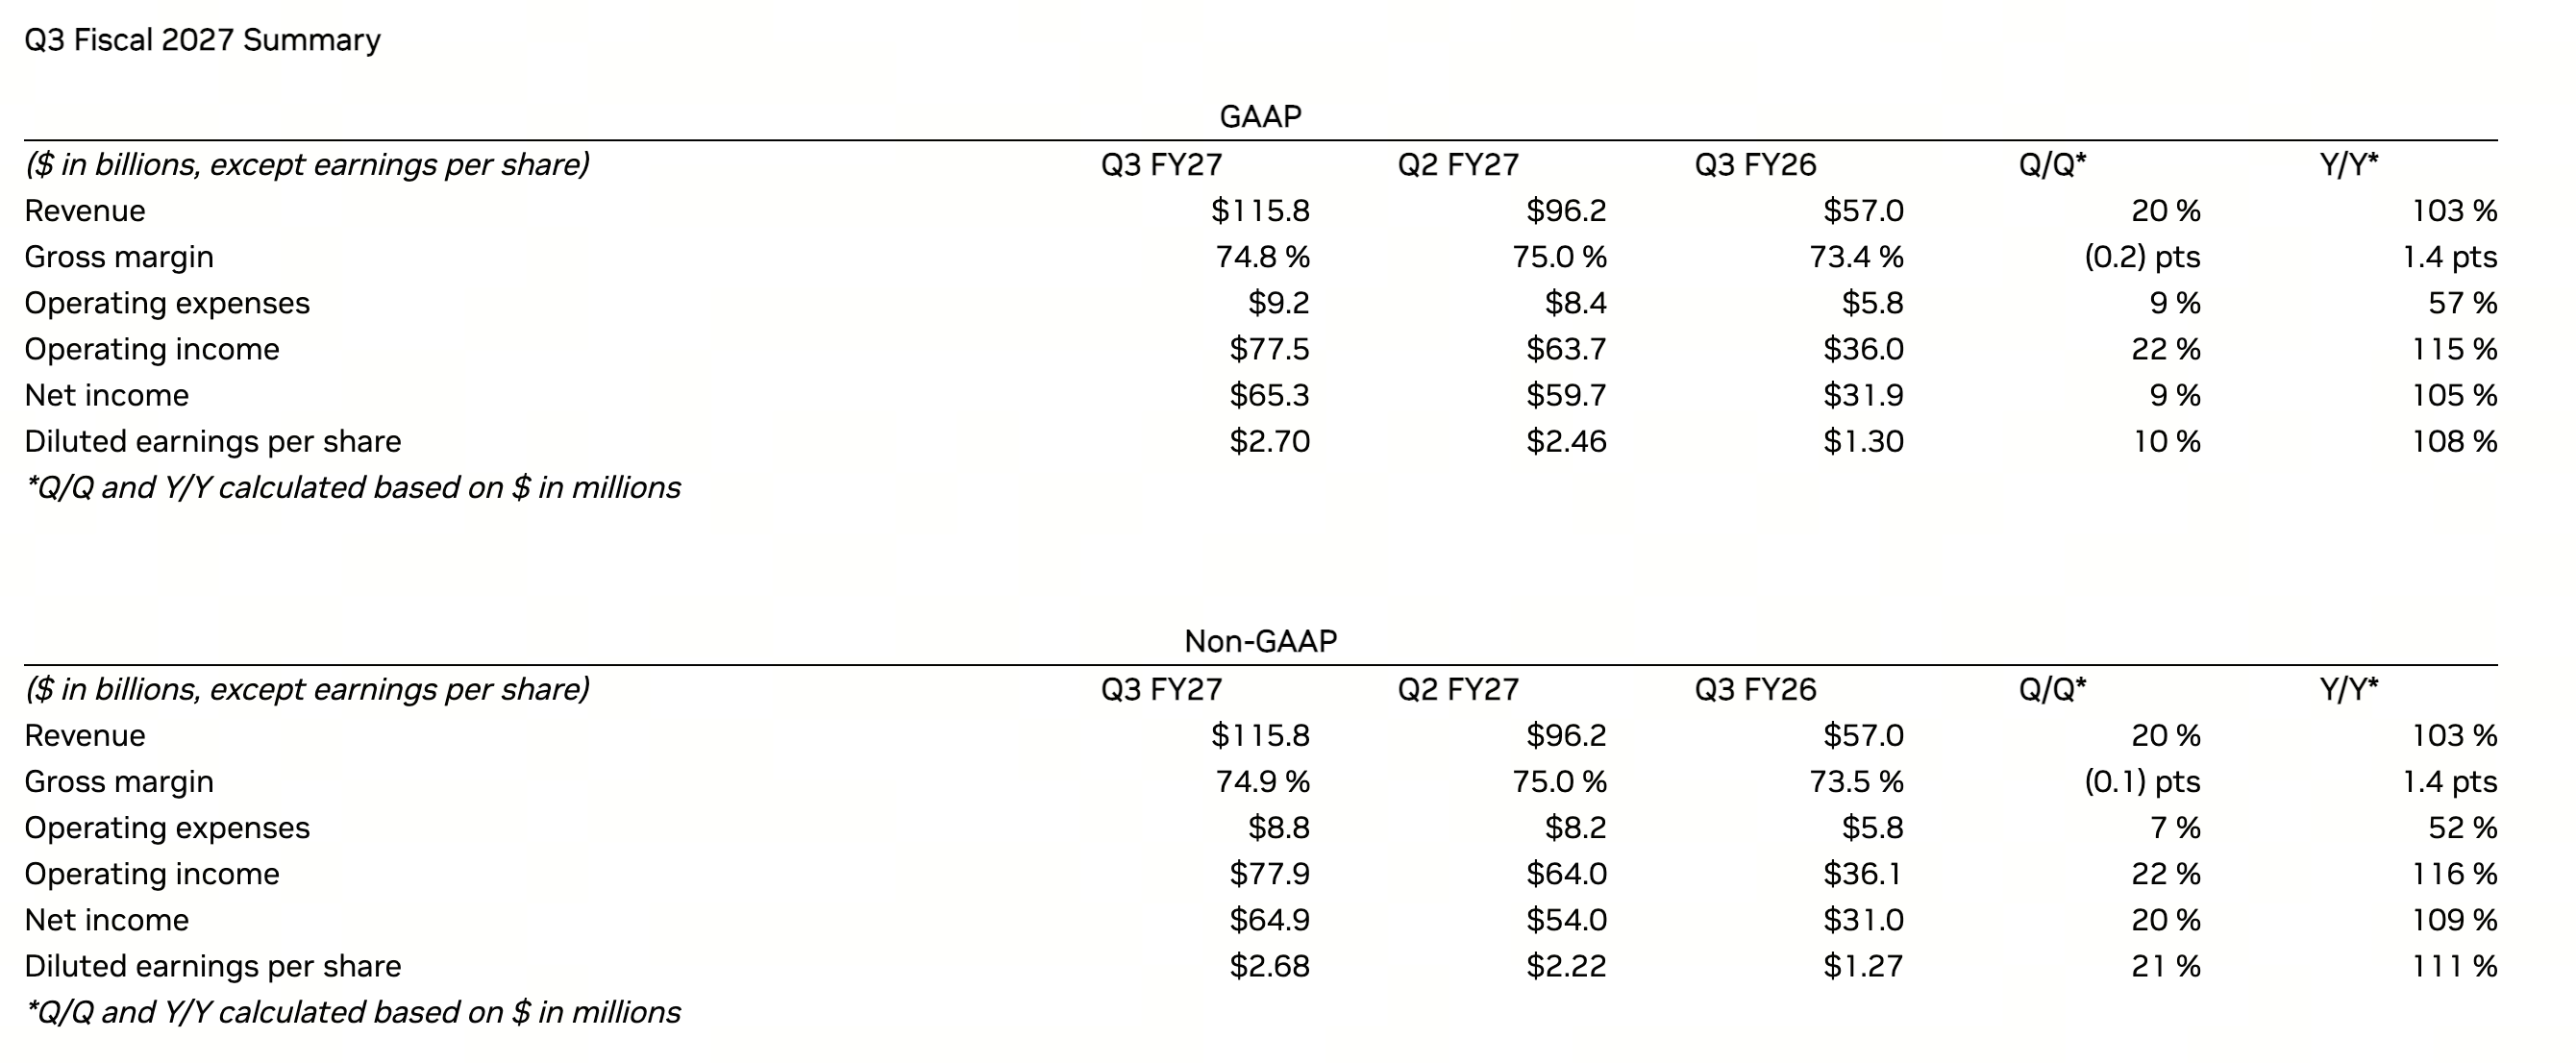
Щодо прибутковості, квартальний операційний прибуток компанії за GAAP сягнув 77,5 млрд дол. США, збільшившись на 115% у річному вимірі, тоді як чистий прибуток становив приблизно 65,3 млрд дол. США, що на 105% більше в річному вимірі. Ці показники свідчать, що зростання виручки не обмежилося розширенням продажів, а також сприяло ширшому зростанню прибутків.
Водночас NVIDIA просувається в комерційних постачаннях своєї обчислювальної платформи Vera Rubin. Обчислювальна платформа наступного покоління може додатково підвищити продуктивність продуктів і попит клієнтів, але оновлення продуктів зазвичай також передбачають витрати на дослідження й розробки, координацію ланцюга постачання та постачання систем.
Отже, фінансові результати NVIDIA й надалі відображають значне зростання попиту на обчислення для ШІ. Проте для компаній, щодо яких ринкові очікування вже високі, інвестори зосереджуються не лише на тому, чи є квартальне зростання значним, а й на тому, чи можуть подібні темпи зростання та прибутковості зберігатися протягом наступних кількох кварталів.
Чому ціна акцій може знижуватися, навіть якщо виручка перевищує очікування?
Ціни акцій не просто відображають вартість виручки, яку компанія вже отримала. Натомість вони відображають очікування інвесторів щодо майбутніх прибутків і грошових потоків.
До оприлюднення фінансових результатів ринок зазвичай уже формує певні прогнози щодо виручки, прибутку та зростання. Якщо інвестори загалом очікують від компанії швидкого зростання, ці очікування можуть уже бути враховані в ціні акцій. Навіть якщо остаточні результати є високими, потенціал подальшого зростання акцій може бути обмеженим, якщо вони не суттєво підвищують очікування щодо майбутнього зростання.
Наприклад, припустімо, що компанія-виробник ШІ-чипів отримала 10 млрд дол. США виручки минулого року, а ринок очікує її зростання до 18 млрд дол. США наступного року. Якщо фактична виручка сягне 19 млрд дол. США, вона перевищить очікування, але інвесторам усе одно потрібно оцінити, чи може це зростання продовжитися. Якщо керівництво згодом прогнозує суттєве уповільнення зростання, ринок усе одно може знизити майбутню оцінку компанії.
Виручка NVIDIA за третій квартал 2027 фінансового року перевищила попередні ринкові очікування, а прогноз компанії щодо виручки в наступному кварталі також залишився високим. Однак ціна акцій не продовжила зміцнюватися. Це свідчить, що ринок зосереджений не лише на поточних результатах, а й на майбутній якості прибутків, стабільності керівництва та загальному середовищі інвестицій у ШІ.
Крім того, на ціну акцій можуть впливати чинники, не пов’язані безпосередньо з фінансовими результатами. Ринкові відсоткові ставки, розподіл капіталу інституційними інвесторами, схильність галузі до ризику та регуляторні події можуть змінювати рівні оцінки, які інвестори готові сплачувати.
Отже, між перевищенням очікувань за результатами та зростанням ціни акцій немає неминучого зв’язку. Важливо, чи достатньо фактичних операційних показників для підтримки або навіть підвищення довгострокових очікувань, які ринок уже сформував.
Чому валова маржа стала важливим показником для оцінки NVIDIA?
Валова маржа — це частка валового прибутку, що залишається після вирахування прямих витрат на продажі з виручки від продажів. Для компаній-виробників чипів валова маржа допомагає інвесторам оцінити можливості ціноутворення на продукти, виробничі витрати та зміни в структурі бізнесу.
Валова маржа NVIDIA за GAAP у третьому кварталі 2027 фінансового року становила 74,8%, що трохи нижче за 75,0% у попередньому кварталі, але вище за 73,4% у відповідному періоді минулого року. Валова маржа не за GAAP становила 74,9%, що загалом відповідає 75,0% у попередньому кварталі.
Такий рівень свідчить, що компанія зберігає високу прибутковість. Однак прогноз NVIDIA щодо валової маржі за GAAP і не за GAAP у четвертому кварталі становить 71%–72%, що нижче за рівень третього кварталу.
Для кварталу з виручкою понад 100 млрд дол. США навіть зміна валової маржі на кілька відсоткових пунктів може суттєво вплинути на валовий прибуток. Припустімо, що квартальна виручка компанії становить 130 млрд дол. США. За валової маржі 75% валовий прибуток становив би приблизно 97,5 млрд дол. США. Якщо валова маржа знижується до 71%, валовий прибуток становив би приблизно 92,3 млрд дол. США — різниця близько 5,2 млрд дол. США.
Цей приклад призначений лише для ілюстрації чутливості до валової маржі та не є фактичним прогнозом прибутку NVIDIA. На фактичний операційний прибуток також впливають витрати на дослідження й розробки, збутові, загальні та адміністративні витрати, а також інші статті.
Зниження валової маржі не обов’язково означає послаблення конкурентоспроможності. На валову маржу можуть впливати витрати на початковому етапі масового виробництва нових продуктів, більша частка продуктів системного рівня, зміни цін у ланцюгу постачання та коригування структури закупівель клієнтів.
Тому інвесторам слід визначити, чи зміни валової маржі є тимчасовим наслідком продуктового циклу, чи відображають довгострокове зниження можливостей ціноутворення. Для високооцінених компаній-виробників ШІ-чипів ця відмінність може суттєво впливати на очікування щодо майбутніх прибутків.
Чому оновлення продуктів у сфері ШІ-чипів може одночасно стимулювати зростання виручки та змінювати маржу прибутку?
Конкурентні переваги NVIDIA походять не лише від окремих продуктів GPU, а й від обчислювальних систем, мережевого обладнання, програмної екосистеми та пов’язаних технологічних платформ. У міру зростання масштабів ШІ-моделей попит клієнтів поступово зміщується від окремих чипів до комплексних обчислювальних кластерів.
Ця зміна може збільшувати вартість контрактів за окремими проєктами, але водночас ускладнює структуру витрат на продукти. Порівняно з окремим продажем обчислювальних чипів, комплексні системи можуть передбачати більше компонентів, мережевих з’єднань, проєктування стійок, охолодження та системну інтеграцію.
Під час запуску нових продуктів компанії можуть стикатися з такими питаннями, як нарощування виробництва, координація ланцюга постачання та оптимізація виробничого виходу придатної продукції. Ці чинники можуть тимчасово збільшувати собівартість одиниці продукції й відповідно впливати на валову маржу.
З іншого боку, у міру нарощування виробництва, підвищення ефективності ланцюга постачання та зрілості продуктів певний тиск на витрати може поступово послаблюватися. Тому зниження валової маржі в одному кварталі недостатньо для висновку, що новий продукт не має комерційної цінності.
Вихід платформи NVIDIA Vera Rubin на етап постачань відкриває нове вікно для спостереження за цими змінами. Інвесторам слід оцінити, чи зможе зростання виручки від нових продуктів покрити додаткові витрати та чи допоможуть продукти системного рівня розширити попит клієнтів і довгостроковий потенціал прибутку.
Для компаній-виробників ШІ-чипів основна цінність оновлення продуктів полягає не лише в підвищенні обчислювальної продуктивності, а й у задоволенні потреб клієнтів за розумної вартості та побудові сталої прибутковості.
Чому капітальні витрати на центри обробки даних для ШІ можуть впливати на довгострокову оцінку NVIDIA?
Бізнес NVIDIA у сфері центрів обробки даних тісно пов’язаний із глобальними інвестиціями в інфраструктуру для ШІ. Плани капітальних витрат великих компаній у сфері хмарних обчислень, розробників ШІ-моделей та операторів центрів обробки даних впливають на масштаби й терміни закупівель і постачань обчислювального обладнання.
Коли попит на послуги ШІ швидко зростає, компанії можуть завчасно закуповувати великі обсяги GPU, мережевого обладнання та пов’язаної інфраструктури, щоб забезпечити достатні обчислювальні потужності в майбутньому. Такі концентровані закупівлі можуть стимулювати швидке зростання виручки постачальників чипів, але також можуть зробити виручку чутливішою до циклів капітальних витрат клієнтів.
Для інвесторів ключове питання полягає в тому, чи можуть закупівлі обладнання для ШІ-обчислень і надалі генерувати економічну віддачу. Якщо клієнти у сфері хмарних обчислень можуть отримувати стабільну виручку через API моделей, корпоративне програмне забезпечення, послуги інференсу та інші напрями, вони з більшою ймовірністю підтримуватимуть довгострокові інвестиції в обчислювальні потужності.
І навпаки, якщо комерціалізація послуг ШІ просувається повільніше, ніж очікувалося, або розширення обчислювальних потужностей перевищує фактичний попит, деякі клієнти можуть уповільнити темпи закупівель. Така зміна може спочатку вплинути на зростання замовлень, а потім поступово відобразитися у фінансових даних постачальників чипів.
Крім того, на будівництво центрів обробки даних для ШІ впливають витрати на електроенергію, землю, обладнання для охолодження та фінансування. Навіть за наявності попиту на чипи темпи будівництва інфраструктури можуть обмежувати розгортання обладнання.
Тому оцінювання довгострокового потенціалу зростання NVIDIA потребує спостереження як за можливостями її прямих клієнтів здійснювати капітальні витрати, так і за тим, чи може ширший ланцюг галузі ШІ генерувати достатній грошовий потік для підтримки подальших інвестицій.
Чому оціночний мультиплікатор NVIDIA може знизитися, навіть якщо виручка продовжує зростати?
Оціночні мультиплікатори відображають ціну, яку ринок готовий платити за виручку або прибуток компанії. Для NVIDIA, яка вже досягла високого рівня прибутковості, як інструменти аналізу можуть використовуватися співвідношення ціни до прибутку, прогнозне співвідношення ціни до прибутку та показники, пов’язані з вартістю підприємства.
Коли інвестори очікують, що компанія підтримуватиме швидке зростання в майбутньому, вони можуть бути готові платити вищий оціночний мультиплікатор. Однак зі збільшенням розмірів компанії підтримання того самого відсоткового темпу зростання зазвичай потребує більшого абсолютного обсягу додаткової виручки.
Наприклад, збільшення виручки компанії з 10 млрд дол. США до 20 млрд дол. США потребує додаткових 10 млрд дол. США. Якщо виручка вже сягнула 100 млрд дол. США, для такого самого подвоєння буде потрібно додатково 100 млрд дол. США.
Тому навіть якщо абсолютна виручка NVIDIA продовжує зростати, ринок може поступово знижувати свої припущення щодо довгострокового темпу зростання компанії.
Припустімо, що поточний прибуток компанії на акцію становить 10 дол. США, а ринок встановлює для неї співвідношення ціни до прибутку на рівні 40×, унаслідок чого ціна акції становить 400 дол. США. Наступного року прибуток на акцію зростає до 15 дол. США, але ринок знижує співвідношення ціни до прибутку до 25×, унаслідок чого ціна акції становить 375 дол. США.
У цьому гіпотетичному сценарії прибуток на акцію збільшується на 50%, але ціна акцій знижується приблизно на 6,3%. Це пояснюється тим, що скорочення оціночного мультиплікатора більш ніж компенсує зростання прибутку.
Це важлива характеристика акцій зростання: операційні показники компанії та інвестиційна дохідність акцій завжди пов’язані через ринкову оцінку.
Як конкуренція, експортні обмеження та зміни в керівництві впливають на оцінку ШІ-чипів?
Крім виручки та валової маржі, на оцінку NVIDIA впливають конкуренція в галузі, регуляторне середовище та корпоративне управління.
-
На ринку ШІ-чипів з’являється дедалі більше технологічних підходів. AMD продовжує розробляти GPU для центрів обробки даних, тоді як деякі великі компанії у сфері хмарних обчислень також розробляють власні ШІ-прискорювачі. Продукти відрізняються продуктивністю, вартістю, програмними екосистемами та сценаріями використання. Ці конкурентні рішення можуть не замінити NVIDIA в короткостроковій перспективі, але здатні змінити майбутню структуру закупівель деяких клієнтів. Інвесторам слід стежити, чи впливає ринкова конкуренція на ціноутворення продуктів, відносини з клієнтами та довгострокову валову маржу.
-
Передові обчислювальні чипи підпадають під дію політики експортного контролю. В останньому прогнозі виручки на четвертий квартал NVIDIA не врахувала виручку від обчислень для центрів обробки даних на ринку Китаю. Це свідчить, що доступ до регіональних ринків і регуляторні умови можуть безпосередньо впливати на можливості продажів компанії.
-
Зміни в корпоративному управлінні також можуть посилювати ринкову невизначеність. У листопаді 2026 року NVIDIA зіткнулася з питаннями щодо наступництва в керівництві, що вимагало від інвесторів повторно оцінити, чи зможе нова управлінська команда підтримувати розробку продуктів, відносини з клієнтами та виконання завдань у ланцюгу постачання.
Для високооцінених компаній ринок зосереджується не лише на поточних операційних результатах, а й на передбачуваності майбутнього зростання. Якщо регуляторні, конкурентні чинники або чинники корпоративного управління посилюють невизначеність щодо майбутніх прибутків, інвестори можуть вимагати вищої компенсації за ризик, знижуючи оціночний мультиплікатор, який вони готові платити.
Тому навіть за збереження високих квартальних фінансових результатів інші чинники ризику можуть чинити тиск на ціну акцій.
Як інвестори можуть оцінювати якість зростання NVIDIA за її фінансовими результатами?
Під час аналізу фінансових результатів NVIDIA інвестори можуть зосередитися на чотирьох напрямах: зростанні виручки, валовій маржі, операційному прибутку та грошовому потоці.
-
Зростання виручки слід аналізувати разом зі структурою бізнесу. Подальше збільшення частки виручки від центрів обробки даних свідчить, що ШІ-обчислення стали основним драйвером зростання, але також означає, що загальні результати компанії дедалі більше залежать від циклу інвестицій в інфраструктуру для ШІ.
-
Валова маржа відображає зміни у структурі продуктів і прямих витратах. Інвесторам слід порівнювати як послідовні квартальні, так і річні дані, а також враховувати прогноз на наступний квартал, щоб оцінити, чи є зміни маржі сталими.
-
Операційний прибуток відображає прибутковість після витрат на дослідження й розробки, збутових, загальних та адміністративних витрат. Навіть у разі зниження валової маржі операційний прибуток може продовжувати зростати, якщо збільшення виручки є достатньо значним.
-
Грошовий потік допомагає визначити, чи перетворився бухгалтерський прибуток на фактичні кошти. Для технологічних компаній, що швидко розширюються, інвесторам слід стежити за операційним грошовим потоком, запасами, дебіторською заборгованістю та механізмами фінансування, пов’язаними з ланцюгом постачання, а не оцінювати якість зростання лише за звітом про прибутки та збитки.
Інвесторам також слід і надалі стежити за прогнозами керівництва щодо майбутньої виручки, валової маржі та витрат. Історичні дані у фінансових звітах пояснюють, чого компанія вже досягла, тоді як прогнозні орієнтири впливають на оцінку ринком наступного етапу операційної діяльності.
Лише комплексний розгляд цих показників дає інвесторам змогу відрізнити розширення масштабів бізнесу, підвищення прибутковості та зростання ринкової оцінки.
Як інвестори можуть стежити за такими компаніями-виробниками ШІ-чипів, як NVIDIA, через торгівлю акціями на Gate?
Фінансові результати NVIDIA відображають не лише операційний стан окремої компанії, а й надають інвесторам орієнтир для спостереження за ланцюгом галузі ШІ-чипів і центрів обробки даних. Крім NVIDIA, зміни попиту на ШІ-обчислення можуть також впливати на AMD, TSMC і компанії, що працюють у сферах електроживлення, охолодження та інфраструктури.
Сервіси торгівлі акціями на Gate надають користувачам можливість стежити за ринком акцій США. Інвестори можуть використовувати розділ акцій TradFi на Gate, щоб переглядати фактично підтримувані акції, ринкові дані та правила торгівлі, а також проводити дослідження на основі фінансових результатів компаній, замовлень у галузі та планів капітальних витрат.
Для таких компаній-виробників ШІ-чипів, як NVIDIA, ключові напрями дослідження можуть включати квартальне зростання виручки, зміни валової маржі, прогноз на наступний квартал і капітальні витрати клієнтів. Завдяки постійному порівнянню цих показників інвестори можуть краще зрозуміти зв’язок між операційними результатами та рухом цін акцій.
Важливо зазначити, що акції, безстрокові контракти на акції та інші деривативи відрізняються за правами на активи, маржею, структурою комісій і торговими ризиками. Торгівля з кредитним плечем, зокрема, може посилювати прибутки й збитки під час ринкової волатильності та призводити до примусової ліквідації. Доступність конкретних продуктів і торгові умови визначаються фактичними сторінками продуктів.
Тому відстеження фінансових результатів NVIDIA не повинно обмежуватися прогнозуванням того, чи зросте, чи знизиться ціна акцій. Інвесторам слід розуміти, як виручка, прибутки, оцінка та ринкові очікування спільно впливають на ціноутворення акцій.
Висновок
Фінансові результати NVIDIA за третій квартал 2027 фінансового року свідчать, що попит на ШІ-обчислення продовжує стимулювати швидке зростання виручки та прибутків компанії. Однак високі фінансові показники не обов’язково означають зростання ціни акцій, оскільки торгівля на публічному ринку зосереджена на постійній оцінці майбутнього потенціалу прибутків і ризиків.
Зміни валової маржі, витрати на оновлення продуктів, капітальні витрати клієнтів, конкуренція в галузі, експортні обмеження та зміни в керівництві можуть впливати на оцінку інвесторами довгострокового зростання NVIDIA. Навіть якщо виручка компанії продовжує зростати, її оціночний мультиплікатор може знизитися внаслідок коригування очікувань щодо майбутнього зростання.
Для інвесторів розуміння компаній-виробників ШІ-чипів потребує більшого, ніж визначення того, чи продовжить зростати попит на ШІ. Потрібно також аналізувати, який обсяг прибутку та грошового потоку здатен генерувати цей попит і яку частину зростання вже відображає поточна ціна акцій. Лише розглядаючи операційну якість разом із ринковою оцінкою, інвестори можуть краще зрозуміти зв’язок між фінансовими результатами та рухом цін акцій.
Поширені запитання
Чому ціна акцій NVIDIA може знижуватися, навіть якщо виручка зростає більш ніж на 100%?
Тому що ціни акцій відображають очікування щодо майбутніх прибутків, а не лише історичне зростання виручки. Навіть за високих фінансових результатів зниження оціночних мультиплікаторів, зміни ринкової схильності до ризику або інші невизначеності можуть призвести до падіння ціни акцій.
Якими є останні квартальні показники виручки та валової маржі NVIDIA?
Виручка за третій квартал 2027 фінансового року становила приблизно 115,8 млрд дол. США, що на 103% більше в річному вимірі. Валова маржа за GAAP становила 74,8%, а валова маржа не за GAAP — 74,9%.
Чи означає зниження валової маржі NVIDIA послаблення її конкурентоспроможності у сфері ШІ-чипів?
Не обов’язково. На валову маржу можуть впливати структура продуктів, витрати на масове виробництво нових продуктів, зміни в ланцюгу постачання та конкурентні чинники. Під час оцінювання тенденції слід враховувати дані за кілька кварталів.
Чому прогноз NVIDIA щодо валової маржі на наступний квартал привертає увагу?
Компанія очікує, що валова маржа за GAAP і не за GAAP у четвертому кварталі становитиме 71%–72%, що нижче за рівень третього кварталу. Через значний обсяг виручки зміни валової маржі можуть суттєво впливати на майбутні прибутки.
Який зв’язок між капітальними витратами на центри обробки даних для ШІ та виручкою NVIDIA?
Великі компанії у сфері хмарних обчислень і постачальники послуг ШІ купують GPU, мережеве обладнання та обчислювальні системи, що робить їх важливими джерелами попиту для бізнесу NVIDIA у сфері центрів обробки даних. Зміни в планах капітальних витрат клієнтів можуть впливати на майбутнє зростання замовлень.
Чи означає зниження ціни акцій NVIDIA послаблення попиту в галузі ШІ?
Такий висновок не можна робити безпосередньо. На ціну акцій також впливають оцінка, відсоткові ставки, регулювання, корпоративне управління та ринкові настрої. Зміни попиту слід оцінювати разом із фактичними замовленнями та фінансовими даними.