У 2026 році світовий попит на обчислювальні потужності для ШІ продовжив стимулювати розширення пов’язаних компаній. Завдяки великим контрактам із клієнтами, будівництву датацентрів і розгортанню GPU CoreWeave, IREN і Nebius поступово стали важливими об’єктами дослідження в секторі інвестицій в інфраструктуру ШІ. Останні фінансові звіти, оприлюднені в листопаді, показали, що деякі компанії досягли значного зростання виручки. Водночас борг, капітальні витрати та потреби у фінансуванні також швидко зростали. Ринок почав уважніше зосереджуватися на одному питанні: чи можуть ці компанії перетворити довгострокові замовлення на обчислювальні потужності на сталий грошовий потік, достатній для покриття витрат на фінансування?
Тому інвестиційна теза щодо Neocloud змінюється. На ранніх етапах ринок переважно зосереджувався на кількості GPU, потужностях датацентрів і розмірі контрактів із клієнтами. У міру виходу компаній на етап масштабного надання послуг дедалі важливішими стають витрати на фінансування, амортизація обладнання, рентабельність капіталу та вільний грошовий потік. Розуміння бізнес-моделей і структур фінансування CoreWeave, IREN та Nebius може допомогти інвесторам точніше оцінити, як зростання попиту на обчислювальні потужності для ШІ впливає на прибутковість компаній і чому зростання кількості замовлень не обов’язково означає пропорційне поліпшення прибутковості для акціонерів.
Основні висновки
-
Компанії Neocloud отримують дохід, надаючи розробникам ШІ та великим технологічним компаніям обчислювальні потужності GPU, потужності датацентрів і пов’язані програмні послуги.
-
CoreWeave, IREN і Nebius усі виграли від попиту на обчислювальні потужності для ШІ, однак відрізняються за розвитком інфраструктури, способами фінансування та етапами розвитку бізнесу.
-
CoreWeave повідомила про виручку приблизно $3,661 млрд у III кварталі 2026 року, тоді як чисті процентні витрати за той самий період становили приблизно $846 млн, що підкреслює одночасну наявність високого зростання та значних витрат на фінансування.
-
Nebius повідомила про зростання виручки на 571% у річному вимірі в III кварталі 2026 року, однак постійні капітальні витрати та потреби в грошових коштах залишаються важливими показниками для моніторингу.
-
Портфель замовлень, вартість контрактів і річні прогнози виручки не дорівнюють фактично визнаній виручці або вільному грошовому потоку. Інвесторам слід звертати увагу на умови надання послуг і час, необхідний для повернення вкладеного капіталу.
-
Довгострокова вартість компаній Neocloud залежить від того, чи можуть завантаженість обчислювальних потужностей, витрати на фінансування, амортизація обладнання та попит клієнтів забезпечити сталі економічні результати.
Що таке Neocloud і чому попит на обчислення для ШІ стимулює його зростання?
Neocloud зазвичай означає спеціалізованих постачальників хмарних послуг, основою бізнесу яких є обчислення з прискоренням на GPU. Ці компанії розгортають високопродуктивне обчислювальне обладнання таких постачальників, як NVIDIA, для створення обчислювальних кластерів, придатних для навчання великих мовних моделей, інференсу та інших завдань ШІ. Потім вони надають ці ресурси клієнтам за довгостроковими контрактами, через виділені кластери, використання на вимогу та інші моделі. Дохід може надходити не лише від оренди потужностей GPU, а й від додаткових послуг, як-от зберігання даних, мережеве підключення, керування кластерами та платформи розробки ШІ.
Поява Neocloud пов’язана зі швидким зростанням попиту на інфраструктуру ШІ. Навчання великих моделей потребує спільної роботи великої кількості GPU, тоді як інференс моделей вимагає обчислювальних ресурсів для безперервної обробки запитів користувачів. У міру переходу застосунків ШІ від розробки моделей до комерційного розгортання попит на обчислювальні потужності розширюється від концентрованого навчання до довгострокового інференсу, оптимізації моделей і автоматизованого виконання завдань. Для компаній, які прагнуть швидко отримати доступ до високопродуктивних GPU, спеціалізовані хмарні провайдери ШІ пропонують альтернативу традиційним універсальним хмарним платформам.
Однак Neocloud не є легкою інтернет-бізнес-моделлю. Компанії мають заздалегідь закуповувати дорогі GPU, будувати або орендувати датацентри, забезпечувати потужності електропостачання та налаштовувати високошвидкісні мережі, системи охолодження й операційні команди. Навіть якщо клієнти підписали довгострокові контракти, відповідна інфраструктура зазвичай потребує фінансування до повного визнання виручки. Отже, ключове операційне питання для Neocloud полягає не лише в тому, чи може компанія залучити замовлення, а й у тому, чи може вона побудувати обчислювальні потужності за прийнятною вартістю фінансування та отримати достатній дохід протягом строку економічного використання обладнання.
Це надає Neocloud характеристики як індустрії технологічних послуг, так і капіталомісткої інфраструктурної галузі. Його потенціал зростання випливає з розширення попиту на ШІ, тоді як прибутковість обмежується витратами на закупівлю обладнання, вартістю фінансування та використанням ресурсів.
Чим відрізняються бізнес-моделі CoreWeave, IREN і Nebius?
CoreWeave, IREN і Nebius розширюють свій бізнес у відповідь на зростання попиту на обчислювальні потужності для ШІ, але їхня ресурсна база та траєкторії розвитку не є однаковими. CoreWeave більше зосереджується на спеціалізованій платформі хмарних обчислень для ШІ. Вона використовує великі контракти з клієнтами для підтримки будівництва GPU-кластерів і надає програмні послуги для навчання, інференсу та робочих процесів розробки ШІ. IREN має досвід у сфері енергетичної інфраструктури та датацентрів. Її ранній бізнес був тісно пов’язаний із майнінгом Bitcoin, а останніми роками вона поступово розширюється у сфері хмарних обчислень на GPU та інфраструктури ШІ. Nebius зосереджується на створенні комплексної хмарної платформи ШІ, інтегруючи обчислення на GPU, програмні інструменти та послуги для розробників, водночас вивчаючи можливість використання інфраструктурних партнерів для розширення обчислювальних потужностей.
Операційна модель CoreWeave значною мірою залежить від контрактів. Довгострокові потреби великих клієнтів в обчислювальних потужностях можуть підвищити передбачуваність майбутньої виручки та підтримати доступ компанії до боргового фінансування. Однак ця модель також потребує значних інвестицій до виконання контрактів. Якщо будівництво датацентрів затримується або вартість фінансування зростає, це може вплинути на прибутковість і грошовий потік. Для порівняння, одним із важливих ресурсів IREN є її наявні та заплановані потужності електропостачання і датацентрів. Для інфраструктури ШІ доступ до стабільного електропостачання, землі та умов підключення до електромережі сам собою є важливою передумовою для створення високощільних GPU-кластерів. Водночас перехід від енергетичної інфраструктури до високопродуктивних хмарних сервісів ШІ також потребує постійних інвестицій в обчислювальне обладнання та програмні можливості.
Nebius більше акцентує увагу на комплексності своєї хмарної платформи ШІ. Крім створення власних обчислювальних об’єктів, компанія у 2026 році запустила модель інфраструктурного партнерства, за якою партнери можуть надавати фінансування та ресурси датацентрів, а Nebius забезпечує технічну архітектуру, програмну платформу й канали залучення клієнтів. Такий підхід може зменшити залежність частини нових потужностей від власного капіталу компанії, однак його фактична ефективність усе одно залежатиме від масштабу партнерських проєктів, умов контрактів і механізмів розподілу доходів.
| Категорія порівняння |
CoreWeave (CRWV) |
IREN (IREN) |
Nebius (NBIS) |
| Основне позиціонування |
Спеціалізована платформа хмарних обчислень для ШІ |
Енергетична інфраструктура та хмарні обчислення для ШІ |
Комплексна хмарна платформа ШІ |
| Основні ресурсні переваги |
Великі контракти з клієнтами та GPU-кластери |
Енергетичні ресурси, земля та датацентри |
Хмарна програмна платформа та інтеграція інфраструктури |
| Спосіб розширення |
Інвестиції, стимульовані великими контрактами на обчислювальні потужності |
Розширення датацентрів і GPU-потужностей |
Власна інфраструктура та партнерська модель |
| Основні виклики фінансування |
Високий борг і процентні витрати |
Потреба в постійних капітальних інвестиціях для розширення обчислювальних потужностей |
Швидке зростання одночасно з масштабними витратами на будівництво |
| Ключові показники для моніторингу |
Виконання контрактів, процентні витрати та грошовий потік |
Розгортання GPU, використання енергопотужностей і потреби у фінансуванні |
Зростання виручки, капітальні витрати та грошовий потік |
Усі три компанії мають заздалегідь інвестувати значний капітал. Вони відрізняються способом отримання обчислювальних ресурсів, залучення клієнтів і розподілу фінансового навантаження на будівництво інфраструктури. Тому, порівнюючи компанії Neocloud, інвесторам не слід оцінювати відносну силу їхніх бізнес-моделей лише за кількістю GPU або зростанням виручки. Необхідно також враховувати структури фінансування та фактичні етапи операційної діяльності.
Чому фінансовий звіт CoreWeave підкреслює важливість витрат на фінансування?
Фінансовий звіт CoreWeave за III квартал 2026 року показав виручку приблизно $3,661 млрд проти приблизно $1,365 млрд за аналогічний період 2025 року. Це демонструє внесок попиту на обчислювальні потужності для ШІ у зростання бізнесу. Скоригований EBITDA за той самий період становив приблизно $2,256 млрд, а скоригована маржа EBITDA — приблизно 62%, що свідчить про високий рівень операційної прибутковості за відповідною скоригованою методологією.
Однак з погляду чистого прибутку CoreWeave продовжує стикатися зі значним тиском витрат на фінансування. У III кварталі 2026 року чисті процентні витрати становили приблизно $846 млн проти приблизно $310 млн за аналогічний період попереднього року, тоді як чистий збиток становив приблизно $709 млн. Водночас операційний прибуток за квартал становив приблизно $207 млн. Це означає, що навіть якщо бізнес із надання обчислювальних послуг уже генерує операційний прибуток, високі витрати на фінансування все ще можуть залишати компанію зі чистим збитком.
Структура фінансування CoreWeave тісно пов’язана з її капіталомістким бізнесом. Створення великих GPU-кластерів вимагає від компанії закуповувати значні обсяги обладнання за короткий період і здійснювати відповідні інвестиції в датацентри, електропостачання та мережеву інфраструктуру. Компанія може використовувати контракти з клієнтами, активи обладнання та домовленості щодо майбутніх грошових потоків для отримання фінансування й прискорення будівництва інфраструктури. Проте запозичення також створює процентні витрати, зобов’язання з обслуговування боргу та ризик рефінансування.
У III кварталі 2026 року CoreWeave розкрила портфель замовлень на виручку приблизно $132,5 млрд. Компанія також підвищила прогноз виручки на весь рік до $13 млрд–$13,3 млрд і очікувала капітальні витрати за весь рік на рівні $37 млрд–$39 млрд. Ці показники вказують на високий рівень передбачуваності майбутньої виручки, але також демонструють, що розширення компанії потребує постійних значних капіталовкладень.
Для інвесторів найважливіший висновок із фінансового звіту CoreWeave полягає в тому, що зростання скоригованого EBITDA не означає, що компанія вже генерує достатній вільний грошовий потік. Процентні витрати, капітальні витрати та потреби в заміні обладнання можуть і надалі впливати на кінцеву прибутковість для акціонерів. Тому операційний прибуток необхідно розглядати разом із фінансовим навантаженням.
Як IREN використовує ресурси електропостачання та датацентрів для виходу на ринок обчислень для ШІ?
Траєкторія розвитку бізнесу IREN у певних аспектах відрізняється від CoreWeave. Компанія спочатку зосереджувалася на створенні датацентрів та енергетичної інфраструктури для майнінгу Bitcoin, а згодом поступово спрямувала частину ресурсів і нових інвестицій на хмарні обчислення для ШІ. Для енергоємних GPU-кластерів розташування датацентру, постачання енергії, умови підключення до мережі та потужність систем охолодження є важливими чинниками, що впливають на швидкість будівництва. Тому наявна інфраструктура IREN створює основу для виходу на ринок обчислень для ШІ.
У 2026 році IREN продовжила розширювати бізнес хмарних обчислень для ШІ та використовувала великі контракти з клієнтами для стимулювання розгортання GPU. У серпні компанія оголосила, що завершила постачання Horizon 1 для Microsoft, одночасно продовжуючи будівництво додаткових датацентрів і GPU-потужностей. 5 листопада компанія повідомила результати за перший квартал 2027 фінансового року, який завершився 30 вересня 2026 року, що дозволило ринку додатково оцінити прогрес її переходу до бізнесу ШІ.
Інвестиційну тезу IREN можна розглядати на трьох рівнях: енергетичні ресурси, обчислювальне обладнання та контракти з клієнтами. Ресурси електропостачання та датацентрів визначають, скільки обчислювальних пристроїв може розгорнути компанія. Закупівля GPU та програмні платформи визначають, чи можна перетворити ці ресурси на придатні для продажу обчислювальні потужності ШІ. Контракти з клієнтами визначають, чи може додаткова потужність генерувати регулярний дохід. Якщо компанія може отримувати електроенергію за відносно прийнятною вартістю та підтримувати високе завантаження GPU, вона може поліпшити економічну віддачу на одиницю обчислювальної потужності.
Однак перевага в енергетичній інфраструктурі не означає, що хмарні обчислення для ШІ можна розширювати з низькими витратами. Закупівля GPU все ще потребує значного фінансування, а високопродуктивні обчислювальні кластери також передбачають високошвидкісні мережі, рідинне охолодження, технічне обслуговування систем і розробку програмних платформ. Навіть якщо датацентр має достатню потужність електропостачання, це не означає, що всю її можна негайно перетворити на GPU-сервіси, готові до надання клієнтам.
Тому під час аналізу IREN інвесторам слід розрізняти наявну енергетичну потужність, датацентри, що будуються, уже розгорнуті GPU та обчислювальні ресурси, які вже почали генерувати дохід. Також слід відстежувати додаткове фінансування, потенційне розмивання акціонерного капіталу та майбутні капітальні витрати, необхідні для досягнення цілей розширення компанії.
Чому Nebius може швидко зростати, водночас потребуючи значного фінансування?
Фінансовий звіт Nebius за III квартал 2026 року показав виручку приблизно $981 млн, що на 571% більше порівняно з приблизно $146 млн за аналогічний період попереднього року. Скоригований EBITDA становив приблизно $466 млн, тоді як чистий збиток від діяльності, що продовжується, становив приблизно $37,5 млн. Швидке поліпшення виручки та скоригованих операційних показників свідчить про розширення бізнесу хмарних сервісів ШІ, однак саме лише зростання виручки не доводить, що компанія вже перейшла до стабільної фази повернення грошових коштів.
Розширення Nebius потребує значних інвестицій в обчислювальне обладнання та датацентри. У III кварталі 2026 року грошові витрати компанії на придбання основних засобів, обладнання та нематеріальних активів становили приблизно $7,3 млрд, тоді як чистий грошовий потік від операційної діяльності, що продовжується, був від’ємним на суму приблизно $273 млн. Ці показники належать до різних категорій грошових потоків і не мають тлумачитися як такі, що всі капітальні витрати є збитками поточного періоду. Проте вони вказують, що компанія перебуває на етапі розширення, який потребує значного фінансування.
Для підтримки планів будівництва Nebius оголосила в жовтні 2026 року, що отримала старший забезпечений кредитний ліміт на $3,5 млрд від Citi. Цей механізм може підвищити гнучкість фінансування компанії під час будівництва інфраструктури, але додаткове фінансування також потребує врахування процентних витрат, умов забезпечення та майбутніх домовленостей щодо обслуговування боргу. Сам розмір кредитного ліміту не означає, що вся сума вже була використана. Фактичне боргове навантаження слід визначати на основі використаних сум і зобов’язань, розкритих у фінансових звітах.
Nebius також прагнула підвищити ефективність розширення через модель інфраструктурного партнерства. Згідно з планом, оголошеним у липні 2026 року, партнери можуть відповідати за фінансування, володіння обладнанням та управління датацентрами, тоді як Nebius надає системну архітектуру, програмну платформу, можливості ланцюга постачання та канали залучення клієнтів. Ця модель може зменшити обсяг власного капіталу компанії, необхідного для частини додаткових потужностей, і дозволити розширювати охоплення послуг без повної залежності від власних датацентрів.
Однак те, чи може партнерська модель поліпшити загальну рентабельність капіталу, усе одно залежатиме від розподілу прибутку, операційних обов’язків і попиту клієнтів. Для Nebius компанії потрібно буде продемонструвати не лише те, що виручка може продовжувати зростати, а й те, що темп зростання поступово може перевищувати темп збільшення капітальних інвестицій і витрат на фінансування.
Чому портфель замовлень Neocloud не дорівнює фактично визнаній виручці?
Компанії Neocloud часто розкривають великі контракти з клієнтами, портфель замовлень на виручку або річні прогнози виручки. Ці показники допомагають інвесторам оцінити майбутній попит на бізнес, але їх не можна безпосередньо прирівнювати до виручки, прибутку або грошового потоку поточного періоду. Особливо в індустрії інфраструктури ШІ контракти з клієнтами часто передбачають обчислювальні послуги протягом кількох майбутніх років. Компанії мають спочатку завершити будівництво датацентрів, розгортання GPU та надання систем, перш ніж виручка може поступово визнаватися відповідно до умов контрактів.
Прикладом є CoreWeave. Розкритий компанією портфель замовлень на виручку приблизно $132,5 млрд становить майбутні можливості отримання виручки за підписаними контрактами. Ці суми мають поступово реалізовуватися після виконання таких умов, як надання послуг і доступність потужностей. Більша вартість контрактів зазвичай вказує на певний рівень передбачуваності майбутньої виручки, але також може вимагати від компанії вищих попередніх витрат на будівництво. Якщо проєкти затримуються, попит клієнтів змінюється або виникають проблеми з постачанням обладнання, темп визнання виручки може зазнати впливу.
Портфель замовлень також необхідно аналізувати разом із концентрацією клієнтів. Якщо більшість майбутньої виручки компанії залежить від невеликої кількості великих технологічних компаній, ці клієнти можуть мати високу платоспроможність, але зміни їхніх капітальних витрат, перегляд умов контрактів або вимог до послуг усе одно можуть суттєво вплинути на компанію Neocloud. Довгострокові контракти можуть зменшити певну невизначеність попиту, але не можуть повністю усунути ризики будівництва, фінансування та операційної діяльності.
Тому інвесторам слід окремо оцінювати портфель замовлень, розгорнуті обчислювальні потужності, визнану виручку та надходження грошових коштів. Лише коли компанія може стабільно перетворювати контракти на надані послуги й генерувати стійкий грошовий потік після вирахування операційних витрат і витрат на фінансування, зростання замовлень може поступово трансформуватися у зрозумілішу економічну цінність.
Як витрати на фінансування впливають на прибутковість Neocloud?
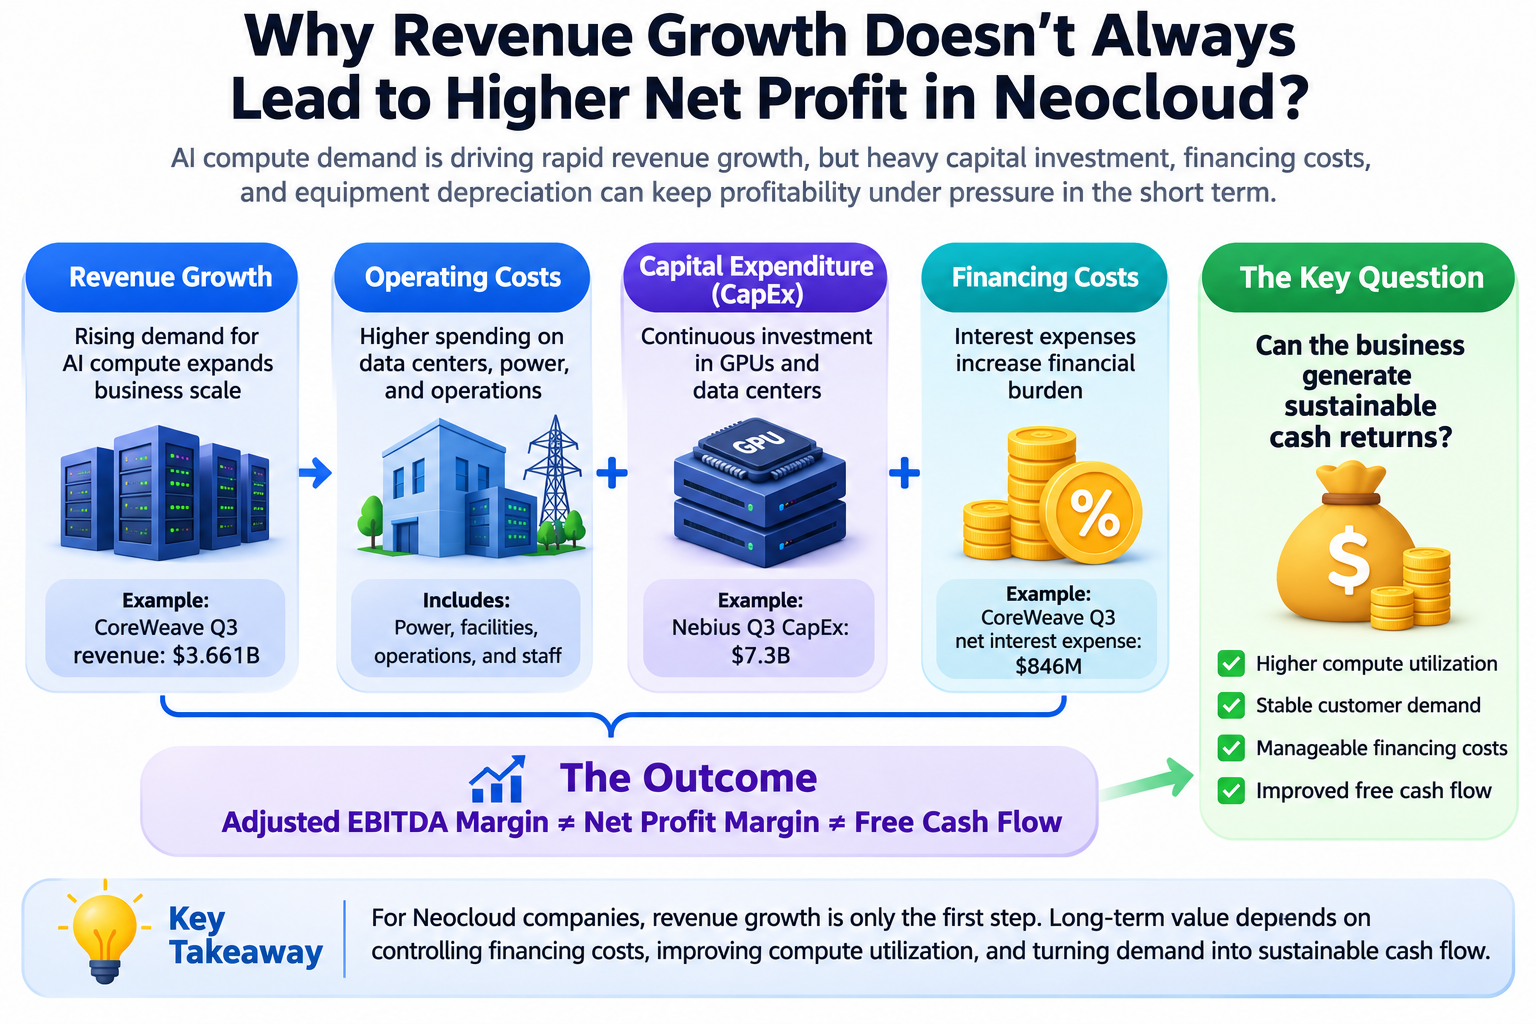
Витрати на фінансування є важливою змінною для розуміння бізнес-моделі Neocloud. Оскільки будівництво GPU та датацентрів потребує значних початкових інвестицій, компанії зазвичай отримують кошти через боргове фінансування, конвертовані облігації, фінансування акціонерним капіталом, аванси клієнтів, проєктне фінансування або інші методи. Різні методи фінансування можуть послабити певний короткостроковий тиск на ліквідність, але також створюють різні типи витрат, зокрема процентні витрати, розмивання акціонерного капіталу, обмеження щодо забезпечення та майбутні зобов’язання з обслуговування боргу.
Основний наслідок боргового фінансування — збільшення фіксованих фінансових витрат. Навіть коли попит на обчислювальні потужності знижується або надання послуг за проєктом затримується, компанія все одно має сплачувати проценти та погашати основну суму боргу відповідно до погоджених умов. Коли витрати на фінансування високі, нові проєкти обчислювальних потужностей повинні генерувати достатній операційний грошовий потік для покриття вартості боргу та забезпечення інвестиційної віддачі. Конвертовані облігації за певних умов можуть зменшити початковий тиск грошових процентних платежів, але в майбутньому можуть спричинити розмивання акціонерного капіталу або вимоги щодо погашення в дату погашення, якщо їх не буде конвертовано.
Аванси клієнтів є ще одним важливим джерелом фінансування. Великі технологічні компанії можуть сплачувати частину контракту наперед, щоб забезпечити майбутні обчислювальні потужності, дозволяючи компаніям Neocloud використовувати кошти клієнтів для підтримки будівництва. Така домовленість може послабити короткострокові потреби у фінансуванні, але передоплата не дорівнює вже заробленому прибутку. Компанія все одно має виконати свої зобов’язання щодо надання послуг у майбутньому.
Припустімо, що компанія Neocloud інвестує $1 млрд у створення GPU-кластера, з яких $700 млн надходить із боргового фінансування за середньою річною вартістю фінансування 8%. Лише боргова частина може генерувати приблизно $56 млн річних процентних витрат. Навіть якщо GPU-кластер генерує значну операційну виручку, компанія все одно має сплатити за електроенергію, експлуатацію та технічне обслуговування, мережеву інфраструктуру, амортизацію обладнання та інші операційні витрати до формування прибутку, доступного акціонерам.
Тому ключове питання для Neocloud полягає не в тому, чи є більший обсяг фінансування кращим, а в тому, чи може новий капітал генерувати довгострокову віддачу, вищу за його вартість. Що вища вартість фінансування, то вищі вимоги зазвичай висуваються до завантаження обчислювальних потужностей, виконання зобов’язань клієнтами та строку служби обладнання.
Чому амортизація GPU та заміна обладнання впливають на довгострокову оцінку?
Крім витрат на фінансування, амортизація GPU є важливим чинником, що впливає на довгострокову прибутковість компаній Neocloud. Обладнання для обчислень ШІ зазвичай амортизується з часом після введення в експлуатацію. Водночас виробники чипів, такі як NVIDIA, продовжують випускати нові покоління продукції, що може змінювати обчислювальну ефективність, енергоспоживання та ринкові ціни оренди різних GPU. Тому навіть якщо наявний GPU-кластер може продовжувати роботу, його комерційна вартість у довгостроковій перспективі може залишатися незмінною не завжди.
Економічна вартість GPU залежить від того, скільки клієнти готові платити за обчислювальні ресурси та який грошовий потік обладнання може генерувати протягом строку корисного використання. Якщо GPU нового покоління забезпечує вищу продуктивність на одиницю енергоспоживання, старе обладнання може зазнати тиску через зниження орендних цін або нижче завантаження. Компаніям необхідно використовувати оптимізацію програмного забезпечення, контракти з клієнтами та різні типи обчислювальних навантажень, щоб якомога довше продовжувати економічний строк служби наявного обладнання.
Амортизаційні витрати також слід відрізняти від фактичних грошових витрат. Під час придбання GPU компанія зазвичай сплачує кошти наперед або бере на себе зобов’язання щодо фінансування, тоді як амортизація поступово визнається витратами в наступних облікових періодах. У результаті скоригований EBITDA може демонструвати високу маржу прибутку, але цей показник зазвичай не включає амортизацію та певні витрати на фінансування і не може самостійно відобразити всі кошти, необхідні для заміни обладнання.
Для компаній Neocloud довгострокова оцінка має враховувати ціни закупівлі GPU, фактичний строк служби, середню виручку від оренди, витрати на технічне обслуговування та цикли заміни. Якщо компанія має постійно закуповувати нове обладнання для збереження конкурентоспроможності, їй може бути необхідно безперервно інвестувати капітал навіть за подальшого зростання виручки, що створюватиме довгостроковий тиск на вільний грошовий потік.
Тому інвесторам не слід дивитися лише на скоригований EBITDA або зростання виручки. Оцінюючи, чи справді компанія генерує сталі доходи на капітал, їм також слід враховувати амортизаційну політику, капітальні витрати та потреби в заміні обладнання.
Як за допомогою фінансових звітів оцінити реальну прибутковість компаній Neocloud?
Компанії Neocloud можна аналізувати за чотирма рівнями: реалізація виручки, операційна прибутковість, фінансове навантаження та вільний грошовий потік. Реалізація виручки передусім передбачає оцінку того, чи стабільно контракти з клієнтами перетворюються на фактичну виручку та чи нові GPU-потужності вводяться в експлуатацію згідно з планом. Операційна прибутковість зосереджується на результатах після зменшення виручки на витрати на електроенергію, експлуатацію та технічне обслуговування, персонал та інші операційні витрати, допомагаючи визначити, чи може компанія підвищувати маржу прибутку на одиницю обчислювальної потужності.
Фінансове навантаження слід аналізувати разом із розміром боргу, процентними витратами, строками погашення боргу та видами використаних фінансових інструментів. Для компаній, що швидко розширюються, збільшення чистого боргу не обов’язково свідчить про погіршення операційної діяльності. Проте якщо процентні витрати протягом тривалого періоду залишаються вищими за операційний прибуток або якщо компанія має постійно використовувати нове фінансування для погашення старого боргу, фінансовий ризик може зростати. Хоча фінансування акціонерним капіталом не збільшує процентні витрати безпосередньо, воно може збільшувати кількість акцій в обігу та розмивати прибуток на акцію і вільний грошовий потік на акцію.
Вільний грошовий потік додатково вказує на те, чи залишаються в компанії кошти, якими вона може розпоряджатися, після сплати операційних витрат і капітальних витрат. Для компаній Neocloud капітальні витрати часто мають чітку складову розширення, тому від’ємний короткостроковий вільний грошовий потік не обов’язково означає невдачу бізнес-моделі. Однак якщо компанія все ще не може генерувати достатнє повернення грошових коштів після завершення основної фази будівництва, необхідно переоцінити економіку її проєктів і довгострокові потреби в капіталі.
Ці показники необхідно розуміти в контексті етапу розвитку кожної компанії. Компанія Neocloud у період швидкого будівництва може демонструвати високе зростання виручки та значний дефіцит грошового потоку, тоді як компанія на стабільному операційному етапі має поступово поліпшувати здатність відновлювати грошові кошти. Порівнюючи компанії, інвесторам слід уникати оцінки довгострокової вартості лише на основі маржі прибутку або обсягу фінансування за один квартал.
Як оцінювати акції Neocloud?
Складність оцінки акцій Neocloud полягає в тому, що ці компанії часто поєднують характеристики розширення виручки технологічних компаній із високими темпами зростання та капіталомістку природу інфраструктурного бізнесу. Традиційна оцінка технологічних компаній часто зосереджується на зростанні виручки, валовій маржі програмного забезпечення та утриманні клієнтів, тоді як оцінка інфраструктури датацентрів приділяє більше уваги рентабельності капіталу, витратам на фінансування та довгостроковому грошовому потоку. Neocloud охоплює обидва набори чинників. Унаслідок цього використання лише коефіцієнта ціна/виручка або мультиплікатора скоригованого EBITDA може не повністю відображати його фінансові ризики.
Коли виручка швидко зростає, але чистий прибуток ще не стабілізувався, коефіцієнт ціна/виручка може слугувати початковим інструментом порівняння. Однак його необхідно розглядати разом із якістю виручки та рівнем капітальних інвестицій. Якщо дві компанії мають подібну виручку, але одна несе значно вищий борг і витрати на заміну обладнання, однаковий коефіцієнт ціна/виручка не означає еквівалентність їхніх оцінок. Співвідношення вартості підприємства до EBITDA також може допомогти оцінити операційний масштаб, але оскільки EBITDA зазвичай не включає амортизацію та процентні витрати, в капіталомісткій галузі, як-от Neocloud, необхідно приділяти особливу увагу його обмеженням.
Аналіз дисконтованих грошових потоків може безпосередніше відображати довгострокову економічну вартість Neocloud, але його результати значною мірою залежать від припущень щодо майбутніх цін оренди обчислювальних потужностей, завантаження GPU, капітальних витрат, строку служби обладнання та витрат на фінансування. Інвестори можуть побудувати різні сценарії, враховуючи подальше зростання попиту на ШІ, поступову нормалізацію зростання та попит нижче очікувань, а потім оцінити, як грошовий потік змінюється за кожного набору припущень.
Для CoreWeave ключові чинники оцінки можуть охоплювати реалізацію великих контрактів, вартість боргу та темпи поліпшення вільного грошового потоку. Для IREN інвесторам слід зосередитися на тому, як енергетичні ресурси перетворюються на виручку від GPU та який додатковий капітал потребує розширення інфраструктури. Для Nebius слід відстежувати, чи може швидке зростання продовжуватися, а також оцінювати, чи здатна партнерська модель зменшити капіталомісткість.
Отже, довгострокова оцінка акцій Neocloud не повинна ґрунтуватися лише на очікуванні подальшого зростання попиту на обчислювальні потужності для ШІ. Вона також має відповідати на питання, чи може компанія отримати фінансування за прийнятною вартістю, підтримувати використання обчислювальних ресурсів і генерувати достатню грошову віддачу протягом строку економічного використання обладнання.
Як торгувати акціями, пов’язаними з CoreWeave, IREN і Nebius, на Gate?
Після розуміння бізнес-моделей і логіки оцінки компаній Neocloud інвестори також можуть використовувати розділи торгівлі акціями та TradFi на Gate, щоб відстежувати ринкову динаміку таких компаній інфраструктури ШІ, як CoreWeave (CRWV), IREN (IREN) і Nebius (NBIS). Gate запустила безстрокові контракти з розрахунками в USDT, прив’язані до цін акцій цих трьох компаній, надаючи відповідним користувачам можливість брати участь у зміні цін пов’язаних акцій. Доступні продукти, торгові дозволи та регіони обслуговування залежать від фактичного відображення на платформі.
Користувачі можуть увійти до Gate, пройти необхідну перевірку особи та перейти на відповідну сторінку торгівлі акціями або TradFi, щоб знайти CRWV, IREN чи NBIS і переглянути ринкові дані, правила торгівлі та параметри ризику відповідного продукту. Продукти Gate, пов’язані з акціями, охоплюють торгівлю акціями, контракти на різницю цін (CFD) і безстрокові контракти. Ці продукти відрізняються за годинами торгівлі, кредитним плечем, комісіями та правами власності. Безстрокові контракти на акції не означають прямого володіння акціями публічної компанії та не надають відповідних прав акціонера. Користувачам слід приділяти особливу увагу вимогам до маржі, комісіям фінансування та ризику примусової ліквідації.
Щодо акцій, пов’язаних із Neocloud, інвестори можуть використовувати квартальні фінансові звіти, прогрес розгортання GPU, контракти з клієнтами, капітальні витрати та витрати на фінансування як основу фундаментального аналізу, водночас враховуючи цінові тенденції та ринкові оцінки під час оцінки ризику. У періоди швидкого розширення компаній у сфері обчислень для ШІ великі замовлення можуть поліпшувати очікування щодо виручки, але зростання боргу, амортизації обладнання та витрат на фінансування також може чинити тиск на ціни акцій. Незалежно від використовуваного продукту інвесторам слід розрізняти довгострокову корпоративну вартість і короткострокові ринкові коливання, а також підтверджувати характер конкретного продукту, торгові комісії та правила ризику перед розміщенням ордера.
Висновок
Швидкий розвиток CoreWeave, IREN і Nebius відображає зміни, які зростання попиту на обчислювальні потужності для ШІ приносить на ринок інфраструктури хмарних обчислень. Навчання та інференс великих моделей, а також розгортання застосунків ШІ потребують постійних інвестицій у ресурси GPU, створюючи нові можливості зростання для спеціалізованих постачальників хмарних послуг ШІ. Однак Neocloud не є легкою моделлю, яка може швидко розширюватися лише на основі доходів від програмного забезпечення. Його розвиток значною мірою залежить від будівництва датацентрів, закупівлі обчислювального обладнання та постійного фінансування.
Останні фінансові звіти за 2026 рік додатково показують, що зростання виручки та кінцева прибутковість можуть істотно відрізнятися. Високі процентні витрати CoreWeave, масштабні капітальні витрати Nebius і подальше розгортання GPU та датацентрів IREN свідчать про те, що витрати на фінансування стали важливою змінною, яка впливає на довгострокову вартість компаній Neocloud. Замовлення та контракти з клієнтами можуть поліпшити передбачуваність майбутньої виручки, але зростання може перетворитися на економічну віддачу лише після введення інфраструктури в експлуатацію, підтримання високого завантаження обчислювальних ресурсів і поступового формування стабільного грошового потоку.
Для інвесторів дослідження компаній Neocloud потребує аналізу не лише кількості GPU та розміру замовлень, а й структур фінансування, амортизації обладнання, рентабельності капіталу та вільного грошового потоку. Компанії, які зрештою продемонструють стійку конкурентоспроможність, мають не лише задовольнити попит на обчислювальні потужності для ШІ, а й довести, що вони можуть надавати такі потужності за прийнятної вартості капіталу та генерувати в довгостроковій перспективі віддачу, вищу за вартість капіталу.
Поширені запитання
Чим Neocloud відрізняється від традиційних хмарних обчислень?
Neocloud зазвичай більше зосереджується на обчисленнях із прискоренням на GPU та високопродуктивних завданнях, як-от навчання й інференс моделей ШІ. Традиційні хмарні платформи пропонують ширший спектр послуг, зокрема універсальні обчислення, бази даних, зберігання даних і корпоративне програмне забезпечення. Вони відрізняються за масштабом бізнесу та розподілом ресурсів, але не є повністю окремими ринками.
Чому CoreWeave все ще збиткова попри зростання виручки?
CoreWeave досягла значного зростання виручки в III кварталі 2026 року, але також зазнала значних процентних та інших витрат за той самий період. Для капіталомісткого постачальника хмарних послуг ШІ зростання операційної виручки може не одразу покривати витрати на фінансування. Унаслідок цього чистий прибуток може суттєво відрізнятися від скоригованого EBITDA.
Чому IREN може перейти від майнінгу Bitcoin до хмарних обчислень для ШІ?
IREN накопичила певні ресурси енергетичної інфраструктури та датацентрів, тоді як кластери GPU для ШІ також потребують стабільного енергопостачання та середовищ із високою щільністю обчислень. Однак хмарні обчислення для ШІ мають інші вимоги до мережевої інфраструктури, програмного забезпечення та конфігурації обладнання. Тому перехід бізнесу все ще потребує постійних інвестицій.
Чи означає зростання виручки Nebius, що її бізнес-модель уже зріла?
Не обов’язково. Виручка Nebius зросла на 571% у річному вимірі в III кварталі 2026 року, але компанія все ще мала значні капітальні витрати та потреби в грошових коштах у той самий період. Зростання виручки показує, що бізнес розширюється, тоді як зрілість бізнес-моделі також необхідно оцінювати на основі сталої прибутковості, повернення грошових коштів і рентабельності капіталу.
Чому портфель замовлень Neocloud не можна безпосередньо використовувати для оцінки?
Портфель замовлень відображає контрактну виручку, яка може бути визнана в майбутньому, але з