Безстрокові контракти є одним із найхарактерніших торгових інструментів на ринку криптовалютних деривативів. На відміну від традиційних ф’ючерсів, вони не мають фіксованої дати експірації. Трейдери можуть використовувати маржу для відкриття довгих або коротких позицій і покладатися на механізм ставки фінансування для підтримання зв’язку між ціною контракту та ціною базового активу. У міру розвитку торгових платформ, механізмів маркетмейкінгу та систем управління ризиками безстрокові контракти поширилися від цифрових активів, таких як Bitcoin та Ethereum, до ширшого спектра торгових інструментів.
Вплив цієї структури продукту не обмежується криптовалютним ринком. Останніми роками безстрокові деривативи на основі акцій, товарів та інших традиційних активів привертають дедалі більше уваги. Безстрокові контракти на окремі акції (Single-Stock Perps / Equity Perps) є типовим прикладом. Вони намагаються застосувати структуру безстрокового контракту, звичну для криптовалютних ринків, до ціни акцій окремої публічної компанії.
Однак поширення на різні класи активів не зводиться лише до заміни торгового символу. Криптоактиви зазвичай характеризуються безперервною торгівлею, ончейн-розрахунками або забезпеченням цифровими активами, тоді як на фондові ринки впливають години торгів, регулювання цінних паперів, корпоративні дії та традиційні клірингові системи. Коли безстрокові контракти переходять від криптоактивів до акцій, їхні наявні механізми все ще можуть бути основою для проєктування, але джерела цін, параметри ризику, безперервність торгівлі та регуляторні межі потребують переоцінки.
Тому для розуміння безстрокових контрактів на окремі акції недостатньо знати, що це деривативи на акції без дати експірації. Також важливо розуміти, які механізми походять із криптовалютних безстрокових контрактів, а які компоненти потрібно переробити з урахуванням особливостей традиційних фінансових активів.
Які основні механізми криптовалютних безстрокових контрактів?
Базова структура криптовалютного безстрокового контракту включає базову ціну, ринкову ціну контракту, маржу, ставку фінансування та механізм ліквідації. Трейдери вносять прийнятне забезпечення на свої рахунки та відкривають позиції відповідно до правил маржі, встановлених торговим майданчиком. Довгі позиції зазвичай приносять прибуток, коли ціна контракту зростає, а короткі — коли ціна знижується. Під час розрахунку фактичного прибутку та збитку також слід враховувати витрати, зокрема торгові комісії та комісії за фінансування.
Безстрокові контракти не мають фіксованої дати експірації, тому для підтримання зв’язку між ціною контракту та базовою ціною потрібні інші механізми. Ставка фінансування є одним із найпоширеніших механізмів. Коли контракт торгується з премією або дисконтом відносно базової ціни, ставка фінансування може передбачати періодичні платежі між власниками довгих і коротких позицій, впливаючи на витрати на утримання позиції та торгову поведінку. Напрямок, метод розрахунку та інтервал розрахунків за ставкою фінансування залежать від правил конкретної платформи.
Механізм базової ціни забезпечує основу для управління ризиками. Торгова платформа може агрегувати цінові дані з кількох ринків для розрахунку індексної ціни або марк-ціни, що використовуються для визначення нереалізованого прибутку та збитку й запуску ліквідацій. Це може зменшити вплив короткострокових аномальних угод на одному ринку на ціни ліквідації, але не здатне повністю усунути ризики, спричинені недостатньою ліквідністю, затримками даних або екстремальними ринковими умовами.
Механізм ліквідації є важливим компонентом контролю ризиків для деривативів на основі маржі. Коли капіталу на рахунку недостатньо для виконання вимоги щодо підтримувальної маржі, платформа може автоматично скоротити або закрити позиції для контролю ризикової експозиції. Що вищий кредитний важіль, то суттєвішим зазвичай є вплив цінових коливань на маржу. Тому, хоча безстрокові контракти не мають дати експірації, на них усе одно поширюються вимоги до маржі та правила ліквідації.
Чому безстрокові контракти поширилися від криптоактивів до акцій?
По-перше, безстрокові контракти сформували відносно зрілу торгову структуру. На криптовалютному ринку давно існує попит на торгівлю в лонг і шорт, експозицію з кредитним важелем та цілодобові інструменти управління ризиками. У відповідь торгові платформи розробили такі механізми, як ставки фінансування, марк-ціни, маржа та автоматична ліквідація. Ці механізми певною мірою можна переносити на інші ринки, і вони є орієнтиром для проєктування деривативів на інші класи активів.
По-друге, ціни акцій становлять широкий ринковий інтерес. Інвестори можуть прагнути отримати короткострокову експозицію до великих публічних компаній, лідерів галузі або певних корпоративних подій без обов’язкового прямого придбання базових акцій. Структура безстрокових контрактів із довгими та короткими позиціями може надати спосіб участі через деривативи, використовуючи ціни акцій як орієнтир для торгівлі контрактами.
По-третє, інфраструктура ринків цифрових активів і традиційних фінансових ринків стає дедалі взаємопов’язанішою. Торгові платформи, маркетмейкери, клірингові установи та традиційні фінансові організації приділяють більше уваги міжактивним деривативам, токенізованим активам та ончейн-інфраструктурі для торгівлі. Це не означає, що всі безстрокові контракти на акції мають випускатися або розраховуватися в блокчейні. Натомість це свідчить про те, що торгові механізми, розроблені на криптовалютних ринках, впливають на проєктування ширшого спектра фінансових продуктів.
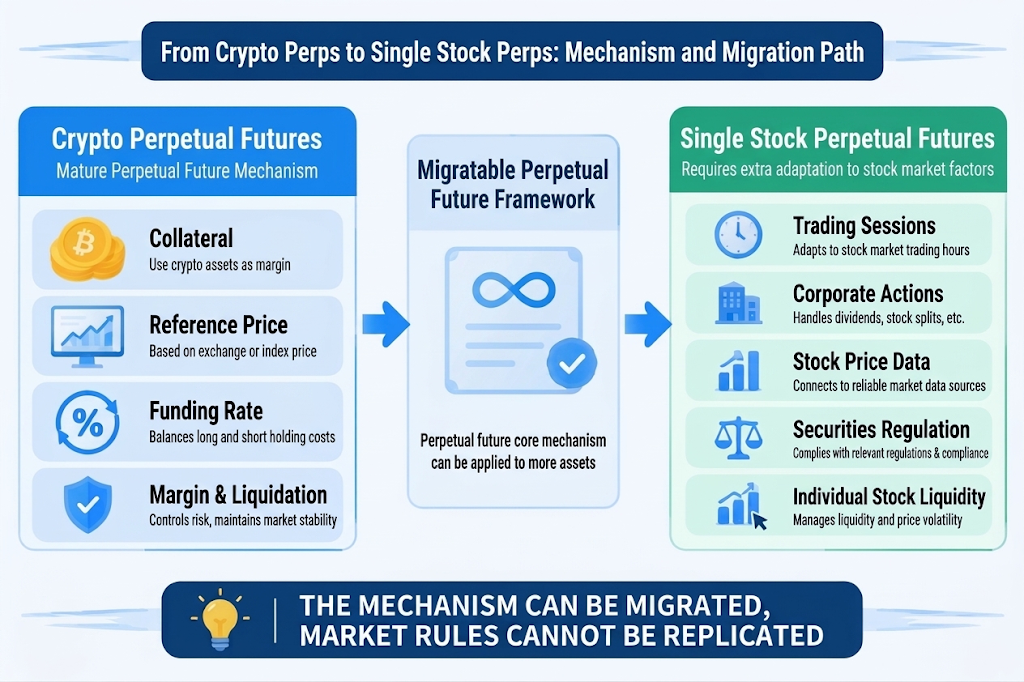
Однак можливість перенесення механізму продукту не означає, що ринкові структури можна відтворити безпосередньо. Акції мають години торгів, корпоративні дії та регуляторні характеристики, відмінні від криптоактивів. Безстрокові контракти на акції мають вирішувати такі питання, як визначення базової ціни, обробка призупинення торгів, коригування на дивіденди та дроблення акцій, а також управління забезпеченням. Лише за чіткого врегулювання цих компонентів безстрокові контракти можуть адаптуватися до фактичного операційного середовища традиційних фондових ринків.
Від криптовалютних безстрокових контрактів до безстрокових контрактів на окремі акції: які механізми залишаються незмінними?
На рівні контракту найочевиднішим продовженням є структура без фіксованої дати експірації. Незалежно від того, чи є базовим активом цифрова валюта або акція, безстрокові контракти дають трейдерам змогу безперервно утримувати позиції за умови дотримання вимог до маржі, без потреби переносити їх відповідно до традиційної дати експірації ф’ючерсів. Така конструкція зменшує складність управління строками погашення, але також робить ставки фінансування важливим компонентом витрат на утримання позиції.
Структура довгих і коротких позицій також є подібною. Трейдерам не потрібно безпосередньо володіти базовим активом, щоб створити спрямовану експозицію відповідно до свого погляду на ціну. Для учасників, які хочуть висловити «бичачий» або «ведмежий» погляд, ця структура може забезпечити двосторонню торгівлю. Однак позиція за контрактом не є еквівалентом права власності на базовий актив. Права та обов’язки трейдера залежать від договору про дериватив.
Механізми маржі та ліквідації також є ключовими компонентами. Трейдери мають надати початкову маржу відповідно до правил торгового майданчика та підтримувати достатній капітал на рахунку. Коли рух ціни призводить до зниження рівня маржі нижче від необхідного порога, позиція може бути частково або повністю ліквідована. Різні активи мають різну волатильність, ліквідність і характеристики цінових розривів. Тому навіть за використання однакового множника кредитного важеля рівень ризику може суттєво відрізнятися.
Механізм ставки фінансування також можна перенести, але його параметри не можна механічно копіювати. На ринках криптоактивів на ставки фінансування впливають торгові настрої, ринковий попит і пропозиція, витрати на фінансування та правила розрахунку платформи. Безстрокові контракти на акції також повинні враховувати години спотової торгівлі, очікування щодо дивідендів, корпоративні дії та доступність базових цін. Ставка фінансування має бути розроблена відповідно до механізму формування цін на конкретному фондовому ринку.
Від криптовалютних безстрокових контрактів до безстрокових контрактів на окремі акції: які компоненти потрібно переробити?
Однією з найважливіших відмінностей є джерело базової ціни. Криптоактиви зазвичай безперервно торгуються на кількох майданчиках цифрових активів, а деякі з них також мають ончейн-ринки, які можуть надавати відносно безперервні цінові дані. Натомість фондові ринки мають звичайні години торгів, премаркет і післяринкову торгівлю, призупинення торгів та відмінності в котируваннях між торговими майданчиками. Безстрокові контракти на акції мають чітко визначати, який тип ціни використовується як орієнтир і як оновлюються ціни, коли спотовий ринок закритий.
Оракули та сервіси цінових даних особливо важливі в цьому процесі. Для деривативів на акції, що використовують ончейн-інфраструктуру, оракул може відповідати за передавання традиційних цін фондового ринку в блокчейн. Для контрактів, які пропонують традиційні торгові майданчики, системи індексу цін і марк-ціни також потребують надійних джерел даних. Незалежно від архітектури, затримки даних, перебої в котируваннях, аномальні ціни та концентрація джерел даних можуть впливати на ціноутворення контрактів і справедливість ліквідацій.
Управління забезпеченням також потрібно переоцінювати з урахуванням класу активів. Криптовалютні безстрокові контракти зазвичай використовують стейблкоїни або інші цифрові активи як маржу, а саме забезпечення може зазнавати цінової волатильності, втрати прив’язки або недостатньої ліквідності. Натомість деривативи на акції на традиційних фінансових ринках можуть підпадати під інші правила маржі, вимоги до прийнятного забезпечення та системи відокремлення активів клієнтів. Можливість використання забезпечення між різними класами активів залежить від торгового майданчика та регуляторної бази. Це не є невід’ємною характеристикою безстрокових контрактів.
Крім того, корпоративні дії щодо акцій потребують спеціальних механізмів обробки. Грошові дивіденди, спеціальні дивіденди, дроблення акцій, зворотне дроблення, злиття, делістинг і призупинення торгів можуть змінювати ціну або можливість торгівлі базовою акцією. Правила контракту мають заздалегідь визначати, як ці події впливають на базову ціну, вартість позиції та порядок розрахунків. Криптоактиви не мають повністю відповідної системи корпоративних дій, тому безстрокові контракти на акції не можуть просто застосовувати всі параметри ризику криптовалютних контрактів.
Чим безстрокові контракти на окремі акції відрізняються від ончейн-синтетичних активів?
Безстрокові контракти на окремі акції та ончейн-синтетичні акції можуть надавати користувачам експозицію до цін акцій, але їхні структури продуктів відрізняються. Безстрокові контракти на окремі акції зазвичай зосереджені на деривативних контрактах. Трейдери використовують маржу для відкриття довгих або коротких позицій, а прибуток і збиток визначаються змінами ціни контракту, ставками фінансування та правилами ліквідації. Вони не обов’язково потребують випуску ончейн-токена, що представляє акцію.
Ончейн-синтетичні активи можуть використовувати забезпечення, боргові позиції, оракули та параметри ризику протоколу для відстеження ціни активу. Користувачі володіють синтетичним активом, випущеним або керованим протоколом. Окрім самої базової ціни, ризики такого активу можуть включати недостатнє забезпечення, ліквідації протоколу, збої оракулів і вразливості смартконтрактів.
Методи торгівлі та сторони, які несуть ризики, також можуть відрізнятися. Для безстрокових контрактів, що надаються централізованим торговим майданчиком, торгова платформа зазвичай виконує зіставлення ордерів, управління маржею та проведення ліквідацій. Ончейн-синтетичні активи можуть покладатися на смартконтракти для автоматичного виконання забезпечення, ліквідацій і конвертації активів. Єдиної архітектури не існує, тому аналіз продукту має спиратися на його фактичні правила контракту та розрахунків, а не лише на такі назви, як «токен акцій» або «безстроковий контракт».
Що важливіше, цінова експозиція не дорівнює володінню акціями. Незалежно від використання безстрокових контрактів на окремі акції чи синтетичних акцій, користувачам слід перевіряти, чи надає продукт права акціонера, чи забезпечений він фізичними акціями, як обробляються корпоративні дії та кого можна притягнути до відповідальності, якщо протокол або емітент зіткнеться з ризиками.
Ринкова структура та межі ризиків безстрокових контрактів на окремі акції
Після поширення безстрокових контрактів на ринок окремих акцій ліквідність стає ключовим чинником надійності функціонування продукту. Торгова активність на криптовалютних ринках часто зосереджена в невеликій кількості основних активів, тоді як ліквідність окремих акцій відрізняється значно більше. Великі публічні компанії можуть мати глибокі спотові ринки, але обсяги торгів, спреди між ціною купівлі та продажу та безперервність цін для акцій компаній малої та середньої капіталізації можуть суттєво відрізнятися. Якщо ринок деривативів має недостатню ліквідність, великі угоди можуть призвести до значного прослизання та посилити цінові відхилення.
Відмінності в годинах торгів також впливають на ринкову структуру. Криптовалютні ринки зазвичай торгуються цілодобово, тоді як спотові фондові ринки мають регулярні години торгів, вихідні та тимчасові призупинення торгів. Якщо безстрокові контракти на акції залишаються доступними для торгівлі, коли спотовий ринок закритий, учасники ринку мають визначити, на якій інформації в цей час ґрунтується ціна контракту та які коригування ціни можуть відбутися після відкриття спотового ринку.
Ліквідація та управління ризиками мають адаптуватися до характеристик волатильності окремих акцій. Окрема акція може різко змінити ціну через звіти про прибутки, регуляторні рішення, судові процеси, злиття та поглинання або несподівані оголошення. Порівняно з безперервними та поступовими ціновими рухами, ринки з ціновими розривами можуть створювати більшу різницю між ціною ліквідації та ціною, за якою позицію фактично можна виконати. Торгові майданчики повинні чітко визначати ліміти ризику, параметри маржі, процедури обробки аномальних ринкових умов і механізми примусового скорочення кредитного важеля.
Регуляторна база також є важливою частиною ринкової структури. Деривативи, пов’язані з акціями, можуть підпадати під регулювання як цінних паперів, так і ф’ючерсів. У різних юрисдикціях діють різні вимоги до торгових майданчиків, відповідності клієнтів критеріям доступу, маржі та розкриття інформації. Регуляторний дозвіл не означає, що продукт можна пропонувати в усіх регіонах, і не означає, що умови контрактів та стандарти захисту клієнтів на різних платформах є однаковими. Трейдерам слід перевіряти правову базу, застосовну в юрисдикції продукту, а також відповідність вимогам до участі.
Контракти Gate Stock та TradFi: поширення механізмів безстрокових контрактів на ринки традиційних активів
Безстрокові контракти на окремі акції відображають поширення механізмів деривативів криптовалютного ринку на традиційні фондові активи. Контракти Gate Stock є конкретним прикладом цього напряму. Вони застосовують такі торгові механізми, як маржа, довгі та короткі позиції й безстрокові контракти, до інструментів, пов’язаних з акціями, даючи користувачам змогу брати участь у цінових рухах традиційних фондових активів через деривативи. Водночас Gate TradFi розширює сферу торгівлі за межі акцій на різні типи традиційних фінансових активів, демонструючи подальше розширення платформ для торгівлі цифровими активами з погляду охоплення активів і торгових механізмів. Разом вони відображають зв’язок між криптовалютною торговою інфраструктурою та традиційними фінансовими ринками. Однак контракти на акції є конкретними контрактними продуктами, тоді як TradFi є ширшою моделлю послуг із торгівлі традиційними активами.
З погляду механізмів криптовалютних безстрокових контрактів контракти Gate Stock зберігають такі ключові елементи, як маржинальна торгівля, довгі та короткі позиції, ставки фінансування й ліквідації. Однак традиційні фондові активи функціонують у ринковому середовищі, відмінному від криптоактивів. Години торгів, розподіл ліквідності, корпоративні дії та способи формування базової ціни можуть впливати на ціноутворення контрактів і управління ризиками. Інші традиційні активи, охоплені Gate TradFi, також можуть використовувати різні правила торгівлі залежно від класу активів і конструкції продуктів. Тому не слід припускати, що всі продукти TradFi використовують однакову структуру безстрокових контрактів, а також не слід без розбору застосовувати правила криптовалютних ринків до всіх традиційних активів.
У ширшому контексті розвитку ринку контракти Gate Stock демонструють конкретний шлях поширення механізмів безстрокових контрактів на фондові активи, тоді як Gate TradFi представляє ширший напрям платформи зі створення торгових послуг навколо різних традиційних активів. Важливим є не лише збільшення кількості торгових інструментів, а й те, як маржа, ставки фінансування, цінові орієнтири та механізми ліквідації адаптуються до ринкової структури різних активів. Для користувачів розуміння того, які механізми походять із криптовалютних безстрокових контрактів, а які правила потрібно коригувати з огляду на характеристики традиційних активів, є важливою основою для оцінки структури та меж ризиків цих продуктів.
Поширені запитання
Чи виникли безстрокові контракти на окремі акції на основі криптовалютних безстрокових контрактів?
Їхній дизайн продукту спирається на механізми безстрокових контрактів, що широко використовуються на криптовалютних ринках, зокрема на такі структури, як відсутність фіксованої дати експірації, довгі та короткі позиції, маржа, ставки фінансування й ліквідації. Однак безстрокові контракти на окремі акції є деривативами, пов’язаними з цінами акцій, і мають адаптуватися до джерел цін, корпоративних дій та регуляторних вимог фондових ринків.
Чи обов’язково безстрокові контракти на окремі акції працюють у блокчейні?
Не обов’язково. «Perps» описує контрактну структуру безстрокових деривативів і не означає, що торгівля, зіставлення ордерів або розрахунки мають відбуватися в блокчейні. Конкретні продукти можуть пропонуватися традиційними торговими майданчиками або включати ончейн-інфраструктуру. Їхню фактичну архітектуру потрібно оцінювати індивідуально.
Чому безстроковим контрактам на акції потрібні оракули або цінові індекси?
Контракти потребують надійних базових цін для ціноутворення, розрахунків прибутку та збитку й управління ризиками. Коли використовується ончейн-система, оракул може передавати дані фондового ринку. Коли продукт надає традиційний торговий майданчик, він може використовувати власний ціновий індекс і систему марк-ціни. Ключовими аспектами є прозорість і надійність джерела даних, частоти оновлення та обробки аномальних ситуацій.
Чи можна безпосередньо використовувати механізм ставки фінансування криптовалютних безстрокових контрактів для акцій?
Механізм може слугувати орієнтиром, але його параметри та метод розрахунку мають бути адаптовані до фондового ринку. Години торгів акціями, дивіденди, корпоративні дії та спотова ліквідність можуть впливати на співвідношення між базовою ціною та ціною контракту. Тому параметри ставки фінансування для криптоактивів не можна просто копіювати.
Чим безстрокові контракти на окремі акції відрізняються від токенізованих акцій?
Безстрокові контракти на окремі акції зазвичай є деривативними контрактами, орієнтованими на ціни акцій, тоді як токенізовані акції можуть представляти ончейн-актив або структуру прав. Вони можуть суттєво відрізнятися за правом власності на активи, структурою випуску, методом розрахунків, регуляторними характеристиками та сторонами, які несуть ризики. Для визначення застосовних деталей слід ознайомитися з документацією конкретного продукту.