У 2026 році CoreWeave продовжила розширювати боргове фінансування, забезпечене GPU-інфраструктурою та контрактами з клієнтами. У березні компанія завершила оформлення кредитної лінії delayed draw term loan на 8,5 млрд доларів США, частина якої отримала кредитні рейтинги інвестиційного рівня. У травні компанія оформила ще один кредит на 3,1 млрд доларів США, забезпечений інфраструктурою для високопродуктивних обчислень. Ці схеми фінансування показують, що GPU вже не є лише обладнанням для надання обчислювальних послуг. Вони також стають важливими заставними активами для фінансових установ, які оцінюють проєкти інфраструктури ШІ.
Основна логіка фінансування під заставу GPU полягає в поєднанні обчислювального обладнання, яке потенційно генеруватиме дохід у майбутньому, з контрактами з клієнтами для фінансування поточного будівництва інфраструктури. Ця модель може допомогти обчислювальним компаніям прискорити розширення, але водночас тісно пов’язує вартість обладнання, попит клієнтів, витрати на фінансування та погашення боргу. Щоб зрозуміти підхід CoreWeave до фінансування, необхідно проаналізувати, як GPU використовуються як застава за кредитами, як контракти з клієнтами підтримують погашення боргу та які фінансові ризики можуть виникати через розширення з високим рівнем кредитного навантаження.
Основні висновки
-
Фінансування під заставу GPU — це форма фінансування під забезпечення активами, за якої як застава за кредитом зазвичай використовуються сервери GPU, пов’язана інфраструктура та грошові потоки за конкретними контрактами з клієнтами.
-
CoreWeave використовує цю модель переважно для залучення коштів на будівництво в міру зростання попиту клієнтів на обчислювальні потужності, зменшуючи залежність від акціонерного фінансування для розширення.
-
Кредит delayed draw term loan (DDTL) дає компанії змогу використовувати фінансове зобов’язання поетапно, відповідно до закупівлі та розгортання обладнання, а не отримувати всі кошти одночасно.
-
Контракти з клієнтами можуть зробити грошові потоки за кредитом більш передбачуваними, але вартість контракту не дорівнює вже отриманим коштам і не може усунути ризики дефолту клієнта або виконання проєкту.
-
Технологічні цикли GPU, вартість вживаного обладнання, ціни на оренду обчислювальних потужностей і зміни відсоткових ставок можуть впливати на надійність кредитного забезпечення.
-
Для інвесторів збільшення фінансування під заставу GPU може свідчити про доступ компанії до більшої підтримки капіталом, але також може означати вищі майбутні процентні витрати та тиск щодо погашення боргу.
Чому CoreWeave потрібне боргове фінансування для розширення потужностей GPU?
Основним напрямом діяльності CoreWeave є надання хмарних послуг GPU розробникам моделей ШІ, технологічним компаніям та іншим клієнтам із значними потребами в обчисленнях. На відміну від типової моделі передплати на програмне забезпечення, обчислювальні послуги потребують значного фізичного обладнання. Компанія має не лише купувати GPU у таких постачальників, як NVIDIA, а й будувати серверні кластери, мережеві системи, системи зберігання даних і пов’язану інфраструктуру електроживлення та охолодження.
Такі інвестиції зазвичай здійснюються до того, як клієнти фактично починають використовувати обчислювальні потужності та сплачувати за послуги, що створює значні початкові потреби в капіталі. Навіть якщо компанія вже уклала довгострокові контракти з клієнтами, вона має спочатку інвестувати в закупівлю та розгортання обладнання, перш ніж поступово перетворити ці контракти на фактичний дохід.
Цей часовий розрив між вкладенням капіталу та надходженням доходу є важливою причиною використання CoreWeave боргового фінансування. Якби компанія повністю покладалася на операційний грошовий потік для розширення, їй, можливо, довелося б чекати, доки чинна діяльність згенерує достатньо коштів для придбання наступної партії обладнання. Це могло б обмежити швидкість постачання обчислювальних потужностей. Постійний випуск акцій також може залучати кошти, але здатен розмивати частку наявних акціонерів.
Боргове фінансування надає інший варіант: компанія може використати обчислювальні активи, які вона вже має або планує придбати, разом із пов’язаними контрактами з клієнтами для залучення коштів на новий етап будівництва інфраструктури, а потім поступово погашати борг за рахунок майбутнього доходу від послуг.
Ця модель в окремих аспектах нагадує традиційне інфраструктурне фінансування. Авіакомпанії можуть використовувати літаки для залучення фінансування, а енергетичні компанії можуть організовувати кредити, спираючись на генерувальне обладнання та довгострокові угоди на купівлю електроенергії. Компанії у сфері обчислень для ШІ намагаються перетворити кластери GPU та дохід від обчислювальних послуг на активи, придатні для фінансування. Водночас GPU зазвичай технологічно застарівають швидше, ніж літаки та великі енергетичні об’єкти, а їхні майбутні орендні ціни більш чутливі до змін у продуктивності чипів. Чи зможе CoreWeave й надалі використовувати борг для підтримки розширення, залежить не лише від попиту клієнтів, а й від того, чи визнають фінансові установи вартість відповідних активів і їхніх майбутніх грошових потоків.
Що таке фінансування під заставу GPU? Як фінансові установи оцінюють обчислювальні активи?
Фінансування під заставу GPU загалом є формою кредитування під забезпечення активами. Компанія-позичальник використовує сервери GPU та пов’язане обладнання як заставу. Деякі структури фінансування також включають конкретні контракти з клієнтами, дебіторську заборгованість або пов’язані грошові потоки. Після надання коштів кредитор очікує, що компанія придбає, розгорне та експлуатуватиме обчислювальне обладнання відповідно до домовленостей, використовуючи дохід від діяльності для сплати відсотків і погашення основної суми боргу. Якщо позичальник не виконує договірних зобов’язань, кредитор може вжити заходів щодо звернення стягнення або повернення відповідних активів чи грошових потоків згідно з договором застави. Обсяг застави, пріоритет вимог і механізми регресу можуть відрізнятися між фінансовими проєктами, тому не всі кредити під заставу GPU мають однакову структуру.
Під час оцінювання таких кредитів фінансові установи зазвичай дивляться не лише на закупівельну ціну GPU. На умови фінансування можуть впливати моделі обладнання, очікуваний строк корисного використання, місця розгортання, умови контрактів із клієнтами, завантаженість обладнання та майбутня вартість перепродажу. Наприклад, кластер GPU, уже пов’язаний із довгостроковим контрактом із клієнтом, може мати чіткіші перспективи доходу, ніж обладнання, для якого попит клієнтів ще не сформувався. Якщо клієнт має високу платоспроможність, а контракт охоплює тривалішу частину строку експлуатації обладнання, кредитору може бути простіше оцінити майбутні грошові потоки. Однак на контракт усе ще можуть впливати графіки постачання, якість послуг і кредитний профіль контрагента. Його не можна просто вважати доходом без ризику.
Активи GPU також мають характерну особливість: вони одночасно є виробничим обладнанням, що генерує дохід, і заставою, яку кредитор може реалізувати в разі дефолту. Коли з’являється нове покоління чипів, ринкова конкурентоспроможність і ціни на вторинному ринку старішого обладнання можуть знизитися. Навіть якщо сервери продовжують нормально працювати, їхня економічна вартість може не залишатися стабільною. Кредитори мають оцінювати як кошти, які обладнання може генерувати під час безперервної експлуатації, так і вартість, яку можна повернути в разі дефолту. Така подвійна залежність формує для фінансування під заставу GPU інший профіль ризику, ніж для стандартного корпоративного кредиту.
Як працює фінансування CoreWeave під заставу GPU?
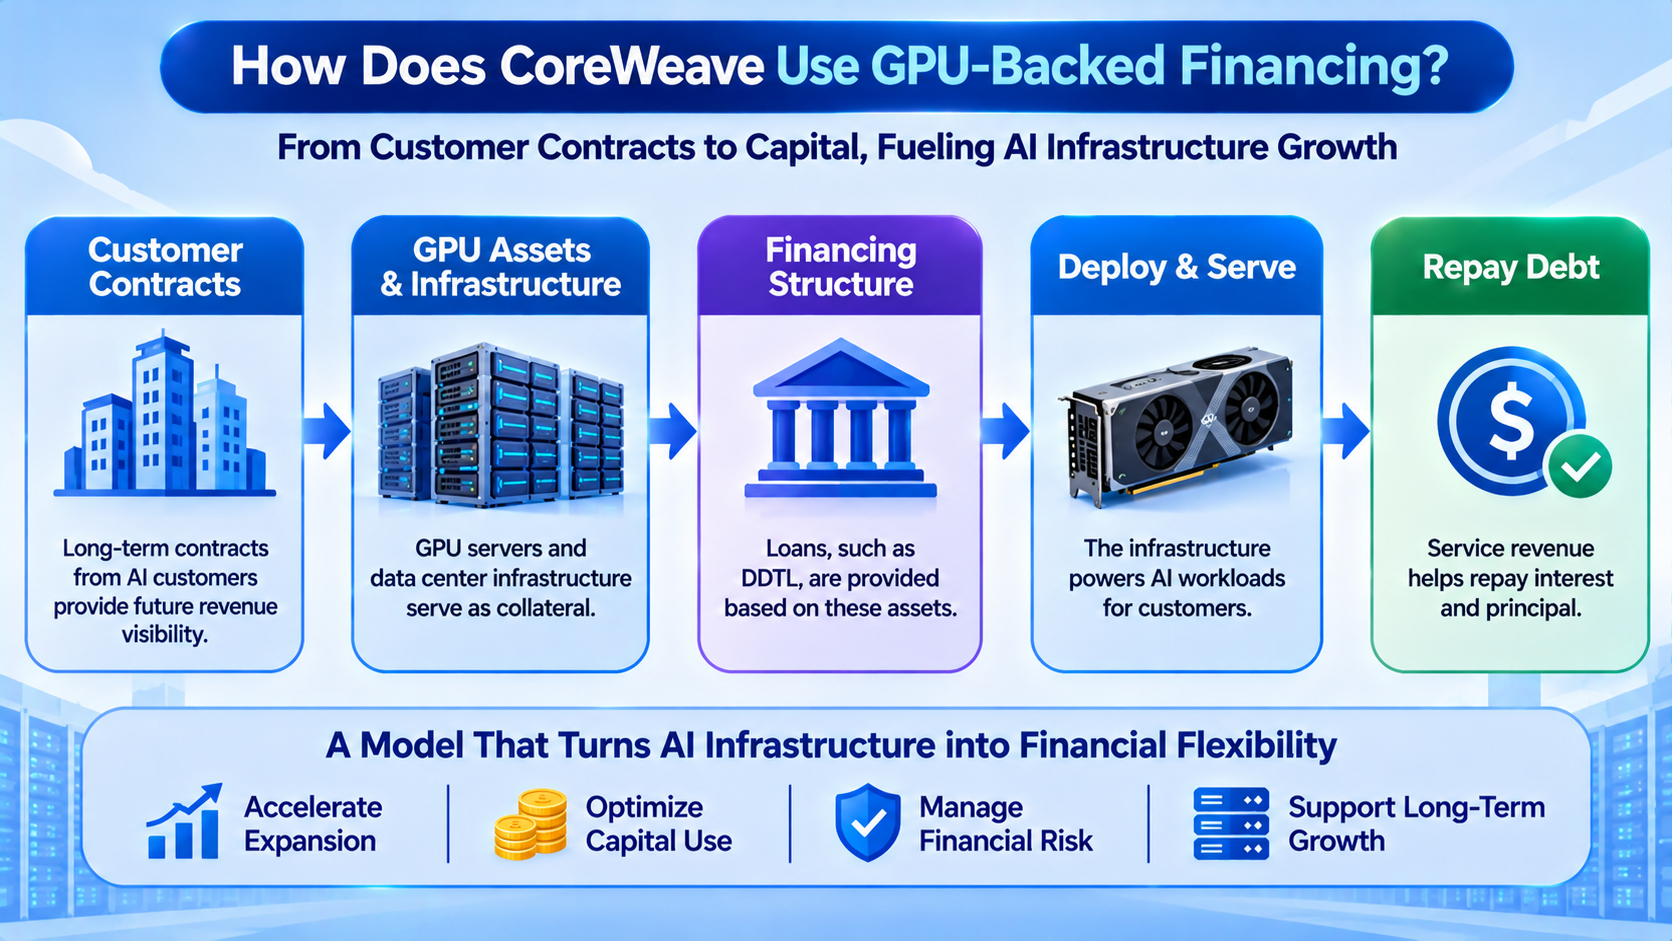
Фінансові механізми CoreWeave можна зрозуміти на прикладі двох угод, завершених у 2026 році. Лінія DDTL 4.0, оформлена в березні, мала загальний обсяг зобов’язань 8,5 млрд доларів США та була кредитно забезпечена інфраструктурою для високопродуктивних обчислень і пов’язаними контрактами з клієнтами. Її початкова доступна сума запозичення становила приблизно 7,5 млрд доларів США та могла надалі збільшуватися за умови відповідності базових активів визначеним критеріям.
Лінія включала частини з плаваючою та фіксованою ставкою. Плаваюча ставка становила SOFR плюс 2,25 відсоткового пункту, тоді як частина з фіксованою ставкою становила приблизно 5,9%, а дата погашення припадала на березень 2032 року. Moody's і DBRS присвоїли відповідному фінансуванню рейтинги A3 та A (low) відповідно, що зробило його прикладом фінансування під заставу GPU-інфраструктури з рейтингами інвестиційного рівня.
Лінія DDTL 5.0, оформлена в травні, використовувала іншу кредитну структуру. Ця лінія на 3,1 млрд доларів США переважно призначалася для підтримки закупівлі та розгортання інфраструктури, пов’язаної з двома контрактами з клієнтами. Її остаточна ціна за плаваючою ставкою становила SOFR плюс 4,50 відсоткового пункту, а строк — приблизно п’ять із половиною років. На відміну від попереднього фінансування інвестиційного рівня, цей проєкт отримав рейтинги Ba2 від Moody's і BB+ від Fitch, які не є рейтингами інвестиційного рівня. Різниця в ціноутворенні між двома лініями показує, що навіть коли заставні активи в обох випадках пов’язані з GPU, кредитна якість клієнтів, грошові потоки проєкту, строк кредиту та структура фінансування все одно можуть впливати на вартість залучення коштів.
На практиці CoreWeave може використовувати спеціалізовані фінансові юридичні особи для володіння відповідними активами та залучення боргу, тоді як кредитні кошти спрямовуються на придбання або розгортання обчислювального обладнання, пов’язаного з конкретними контрактами з клієнтами.
У міру введення обладнання в експлуатацію платежі клієнтів за послуги стають важливим джерелом грошового потоку для погашення кредиту. Деякі схеми фінансування використовують структури з обмеженим регресом або без регресу, зосереджуючи основні права кредитора на повернення коштів на конкретній фінансовій юридичній особі та її активах, а не автоматично на всіх активах материнської компанії. Водночас структурна ізоляція ризику не означає, що група повністю не зазнає впливу. Якщо результати проєкту будуть нижчими за очікування, компанія все одно може зіткнутися з перебоями в діяльності, вищими витратами на фінансування або обмеженим доступом до майбутнього фінансування.
Чому кредити delayed draw term loan підходять для обчислювальної інфраструктури ШІ?
Кредит delayed draw term loan (Delayed Draw Term Loan, DDTL) дає позичальнику змогу отримувати кошти поетапно протягом погодженого періоду за умови виконання визначених вимог. На відміну від кредиту, за яким вся сума надається одразу, компанія може використати відповідну частину зобов’язання під час закупівлі обладнання, завершення будівництва проєкту або виконання умов, пов’язаних з активами.
Цей механізм підходить для бізнесів із чітко поетапними потребами в капіталі, особливо для проєктів інфраструктури ШІ, які поступово розгортають кластери GPU відповідно до контрактів із клієнтами. Компанії не потрібно отримувати всю основну суму боргу до постачання всього обладнання. Це може зменшити процентний тягар за коштами, які ще не введено в обіг, хоча компанії все одно може знадобитися сплачувати комісії за зобов’язаннями та інші пов’язані витрати.
Структура фінансування CoreWeave відображає цю особливість. Закупівля GPU зазвичай потребує врахування постачання обладнання, готовності дата-центру, налаштування мережі та графіків постачання для клієнтів, а фактичне розгортання може тривати кілька місяців. Якщо вибірки коштів можна узгодити із закупівлею обладнання, компанія зможе ефективніше управляти використанням коштів і уникнути тривалого простою кредитних надходжень. Лінія DDTL 5.5 на 2,6 млрд доларів США, розкрита в серпні 2026 року, також прямо призначалася для підтримки капітальних витрат, необхідних для конкретних контрактів із клієнтами, зокрема для купівлі серверів GPU та пов’язаної інфраструктури. Кредит погашається у вересні 2031 року, а застосовний спред для кредитів SOFR становить 5,50 відсоткового пункту.
Гнучкість DDTL не означає, що кошти можна отримати безумовно. Кредитна угода може вимагати від компанії виконання умов щодо постачання активів, достатності заставного покриття, фінансових показників або інших зобов’язань. Якщо розгортання GPU затримується, контракти з клієнтами змінюються або проєкт не відповідає умовам кредиту, компанія може не отримати всі кошти відповідно до початкового плану. Для обчислювальних компаній, що швидко розширюються, цей механізм фінансування може підвищити ефективність використання капіталу, але також потребує координації між будівництвом проєкту, закупівлею обладнання та фінансовими механізмами. Значна затримка на будь-якому етапі може вплинути на подальше постачання обладнання та визнання доходу.
Чому контракти з клієнтами можуть надавати важливу кредитну підтримку для фінансування GPU?
Ринкова вартість серверів GPU змінюється разом із розвитком технологій. Однак, коли обладнання вже пов’язане з чітким довгостроковим попитом клієнта, кредитори можуть використовувати умови контракту для оцінювання майбутнього доходу. Для постачальника обчислювальних послуг, такого як CoreWeave, контракти з клієнтами можуть визначати обчислювальну потужність, умови надання послуг, ціноутворення та вимоги до постачання, створюючи основу для прогнозування грошових потоків проєкту фінансовими установами.
Порівняно з бізнесом, який повністю залежить від майбутнього спотового попиту на обчислювальні потужності, обчислювальні об’єкти, забезпечені контрактами, зазвичай легше моделювати для прогнозування доходу. Фінансові установи можуть також аналізувати, чи достатньо контрактного доходу для покриття операційних витрат на обладнання, процентів і погашення основної суми боргу.
Якість контракту з клієнтом важливіша за його загальну вартість. Довгостроковий контракт може покращувати прогнозованість доходу, але кредитори все одно мають враховувати, чи має клієнт можливість продовжувати здійснювати платежі, чи містить контракт положення про дострокове припинення та чи здатен постачальник послуг надати обчислювальну потужність відповідно до домовленостей.
Великі клієнти у сфері ШІ можуть мати значні фінансові можливості, але на їхній бізнес також впливають конкуренція між моделями, умови на ринку капіталу та зміни попиту на обчислення. Для кредиторів контракти з клієнтами не є абсолютною гарантією, незалежною від активів GPU. Їх потрібно оцінювати разом із вартістю обладнання, витратами проєкту та кредитним профілем позичальника.
Концентрація клієнтів також впливає на фінансовий ризик. Якщо обчислювальний кластер переважно обслуговує одного великого клієнта, відповідний контракт може забезпечувати відносно чітке джерело доходу, але проєкт також може значною мірою залежати від безперервності діяльності та здатності цього клієнта виконувати свої зобов’язання. Якщо контракт припиняється та його неможливо оперативно поновити, для обладнання може знадобитися шукати новий орендний попит, а нова ціна оренди може бути нижчою за початковий рівень. Фінансування GPU фактично пов’язує кредитний ризик клієнта з ризиком залишкової вартості обладнання: контракти з клієнтами допомагають компанії залучати кошти, тоді як майбутня економічна вартість обладнання визначає можливості для рефінансування та розпорядження активами після завершення контрактів.
Чому технологічні оновлення GPU можуть впливати на здатність погашати борг?
Важливий ризик фінансування під заставу GPU полягає в тому, що економічна вартість обчислювального обладнання може швидко змінюватися з розвитком технологій. GPU нового покоління зазвичай забезпечують вищу обчислювальну продуктивність, пропускну здатність пам’яті або енергоефективність, знижуючи конкурентоспроможність старіших моделей для певних навантажень. Навіть якщо старіші GPU залишаються придатними для інференсу, донавчання моделей або інших обчислювальних завдань, на їхні ринкові орендні ціни може впливати зростання пропозиції новішого обладнання. Для компаній, які покладаються на дохід від оренди обладнання для погашення кредитів, технологічний прогрес може одночасно створювати новий попит на обчислювальні потужності та зменшувати майбутній потенціал доходу від наявного обладнання.
Бухгалтерську амортизацію слід відрізняти від змін фактичної ринкової вартості. Бухгалтерська амортизація — це процес, за якого компанія розподіляє вартість обладнання в часі відповідно до встановленої облікової політики. Ринкова вартість, навпаки, залежить від продуктивності обладнання, попиту, залишкового строку корисного використання та умов вторинного ринку.
Партія GPU може зазнати значної зміни ринкової ціни після появи нової моделі, навіть якщо її ще не було повністю амортизовано для цілей бухгалтерського обліку. І навпаки, якщо старіша модель залишається придатною для певних обчислювальних завдань, чутливих до вартості, її фактична корисність може перевищувати деякі ринкові очікування. Фінансові установи мають оцінювати здатність обладнання генерувати грошові кошти протягом усього строку кредиту, а не визначати вартість застави лише за її початковою закупівельною ціною.
Технологічні оновлення також можуть створювати ризик рефінансування. Припустімо, план погашення кредиту ґрунтується на тому, що GPU й надалі генеруватимуть стабільний дохід, але після завершення контрактів із клієнтами орендні ціни суттєво падають. Тоді грошовий потік проєкту, доступний для обслуговування боргу, може зменшитися. Якщо кредитор також знижує оцінку заставних активів, позичальнику може знадобитися надати додаткове забезпечення, достроково погасити частину боргу або погодитися на вищі витрати на фінансування. Головний виклик кредитів під заставу активів GPU полягає не в тому, що обладнання обов’язково швидко втратить вартість, а в тому, чи залишаються строк кредиту, строки контрактів із клієнтами та фактичний економічний строк служби GPU належно узгодженими.
Як фінансування під заставу GPU змінює фінансову структуру CoreWeave?
Фінансування під забезпечення активами може допомогти CoreWeave розширювати обчислювальні потужності без повної залежності від нового акціонерного капіталу, але цей метод розширення також збільшує боргове навантаження компанії. Кредитні кошти використовуються для придбання GPU та пов’язаної інфраструктури. Після введення нового обладнання в експлуатацію воно генерує дохід, а компанія використовує операційний грошовий потік для погашення боргу. Якщо дохід проєкту покриває операційні витрати, проценти та основну суму боргу, а після завершення строку кредиту продовжує генерувати прибуток, боргове фінансування може підвищити ефективність акціонерного капіталу. І навпаки, якщо попит клієнтів виявиться нижчим за очікування або обладнання буде введено в експлуатацію пізніше запланованого, компанія все одно має виконувати свої боргові зобов’язання, що може посилити фінансовий тиск.
Рівень боргу CoreWeave став важливим показником для оцінювання її бізнес-моделі. У першій половині 2026 року балансова вартість боргу в балансі компанії зросла приблизно з 21,4 млрд доларів США наприкінці 2025 року до приблизно 35,1 млрд доларів США. Ці показники відображають капітальну підтримку, необхідну для швидкого розширення, але балансову вартість боргу не можна прямо прирівнювати до всіх майбутніх платіжних зобов’язань. Довгострокову оренду, зобов’язання щодо придбання обладнання та інші договірні механізми також потрібно аналізувати окремо.
Для інвесторів одного лише зростання боргу недостатньо, щоб зробити висновок про погіршення фінансового стану компанії. Вони також мають стежити, чи перетворюються нові кошти на обчислювальні активи, що постачаються за графіком, і який обсяг операційного грошового потоку ці активи можуть генерувати.
Витрати на фінансування є ще однією ключовою змінною. Різні кредитні проєкти, оформлені CoreWeave у 2026 році, мають різні процентні ставки, рейтинги та умови погашення, що показує: фінансові установи не вважають усі активи GPU однаковими за кредитною якістю. Фінансування інвестиційного рівня може допомогти компанії залучати кошти за нижчою вартістю, тоді як проєкти з вищим кредитним ризиком можуть вимагати ширшого спреду. У міру зростання боргу навіть помірна зміна середньої ставки фінансування може вплинути на майбутні процентні витрати. Компанія має й надалі покращувати виконання проєктів, якість контрактів із клієнтами та використання активів, щоб зменшувати витрати на фінансування і не покладатися надмірно на новий борг для підтримки розширення.
Як інвесторам оцінювати ризик фінансування CoreWeave під заставу GPU?
Аналіз моделі фінансування CoreWeave потребує оцінювання зростання бізнесу разом зі здатністю погашати борг, а не зосередження лише на нових контрактах або сумах фінансування.
Інвесторам слід стежити, чи можуть підписані компанією контракти з клієнтами бути перетворені на фактичний дохід відповідно до плану, зокрема за строками постачання GPU, введення в експлуатацію дата-центрів і використання потужностей клієнтами. Довгострокові контракти можуть забезпечити прогнозованість доходу, але якщо будівництво проєкту затримується, пов’язаний дохід може бути отриманий пізніше, ніж очікувалося, тоді як витрати на фінансування вже можуть почати нараховуватися. Інвесторам також слід розрізняти портфель замовлень за контрактами, визнаний дохід і фактично отримані кошти, а не вважати загальну вартість майбутніх контрактів коштами, доступними для погашення боргу.
Інвесторам слід аналізувати взаємозв’язок між грошовим потоком і капітальними витратами. CoreWeave може продовжувати значні інвестиції в закупівлю обладнання в період швидкого зростання бізнесу. Навіть якщо дохід і операційний грошовий потік поліпшуються, вільний грошовий потік усе одно може зазнавати впливу високих капітальних витрат. Для обчислювальної компанії з високою капіталомісткістю негативний короткостроковий вільний грошовий потік не обов’язково означає, що бізнес не має цінності. Однак якщо компанія протягом тривалого періоду покладається на нове фінансування для покриття наявного боргу та закупівель обладнання, стійкість її структури капіталу потребує додаткового оцінювання. Строки погашення боргу, залишки коштів, доступні можливості фінансування, процентні витрати та майбутні зобов’язання щодо купівлі обладнання — усе це важлива інформація для оцінювання тиску на фінансування.
Інвесторам також слід контролювати операційні результати самих активів GPU. Завантаженість обладнання, орендні ціни за одиницю обчислювальної потужності, поновлення контрактів із клієнтами та можливість повторного використання старішого обладнання можуть впливати на майбутній грошовий потік. Якщо попит на обчислення для ШІ продовжить зростати, а розгортання обладнання стане ефективнішим, фінансування під заставу GPU може допомогти CoreWeave сформувати більшу дохідну базу. Якщо чипи нового покоління швидко замінюватимуть старіше обладнання або клієнти скорочуватимуть закупівлі, кредитне навантаження може посилити операційну волатильність. Ключем до оцінювання довгострокової вартості CoreWeave є не те, скільки компанія може позичити, а те, чи здатні активи, створені в кожному раунді фінансування, генерувати достатню грошову віддачу протягом строку їхнього корисного використання.
Як торгувати CoreWeave (CRWV) на Gate та відстежувати ризики її фінансування?
CoreWeave стала публічною компанією на Nasdaq у березні 2025 року під тикером CRWV. Інвестори можуть відстежувати ринкові показники CoreWeave через послуги Gate для торгівлі акціями та пов’язаними інструментами TradFi, а також обирати спосіб участі відповідно до продуктів, фактично доступних на платформі. Gate надає доступ до акцій, пов’язаних із CRWV, контрактів на різницю цін (CFD) і торгівлі безстроковими контрактами. Ці продукти відрізняються типом активу, годинами торгівлі, вимогами до маржі та структурою ризику. Торгівлю акціями та торгівлю деривативами не слід вважати однаковими. Зокрема, CFD і безстрокові контракти переважно використовуються для участі в русі ціни базового активу й не означають прямого володіння акціями CoreWeave або права на відповідні права акціонерів.
Відстежуючи CRWV на Gate, інвестори можуть аналізувати розвиток фінансування компанії разом зі змінами ціни її акцій. Фінансування під заставу GPU може допомогти CoreWeave розширити обчислювальні потужності, але новий борг також може збільшити майбутні процентні витрати та тиск щодо погашення боргу. Оцінюючи ринкові показники CRWV, інвестори можуть розглядати квартальний дохід, контракти з клієнтами та прогрес розгортання GPU разом із залишками боргу, ставками фінансування, капітальними витратами й операційним грошовим потоком, щоб оцінити, як ринок сприймає її модель розширення. Трейдери, які використовують CFD або безстрокові контракти, також мають враховувати кредитне плече, маржу, комісії фінансування та потенційні ризики примусової ліквідації. Їм слід уникати прямого ототожнення довгострокових очікувань щодо зростання компанії з короткостроковими рухами ціни.
Різні торгові продукти CRWV на Gate можуть підпадати під різні торгові правила, комісії та регіональні обмеження. Актуальну доступність перевіряйте на сторінці відповідного продукту. Незалежно від обраного способу торгівлі, розуміння структури фінансування CoreWeave та її впливу на грошовий потік може допомогти сформувати повнішу оцінку операційних ризиків і ринкової оцінки цієї компанії у сфері обчислень для ШІ.
Підсумок
Використання CoreWeave фінансування під заставу GPU є одним із варіантів фінансування, що виник через капіталомісткий характер обчислювальної інфраструктури ШІ. Компанія має заздалегідь придбавати великі обсяги обчислювального обладнання та поступово повертати інвестиції через довгострокові контракти з клієнтами й обчислювальні послуги. Використання серверів GPU, пов’язаної інфраструктури та договірних грошових потоків як кредитної підтримки може допомогти компанії залучати кошти на будівництво в міру зростання попиту клієнтів, зменшуючи залежність від акціонерного фінансування. Оформлення кількох кредитів delayed draw term loan у 2026 році також показує, що фінансові установи намагаються розглядати інфраструктуру для високопродуктивних обчислень як окремий актив для фінансування, який можна оцінити.
Ця модель також змінює структуру ризиків обчислювальних компаній у сфері ШІ. GPU визначають не лише обсяг обчислювальних послуг, які компанія може надавати, а й те, як кредитори оцінюють вартість застави та здатність погашати борг. Контракти з клієнтами можуть покращувати прогнозованість доходу, але не можуть повністю усунути ризики, пов’язані з амортизацією обладнання, затримками постачання, дефолтами клієнтів і змінами витрат на фінансування. У міру швидкого розвитку технологій GPU ступінь узгодженості між умовами кредитів, економічними строками служби обладнання та строками контрактів із клієнтами й надалі впливатиме на стабільність фінансової структури.
Для інвесторів розширення масштабу фінансування CoreWeave відображає як капітал, необхідний для створення інфраструктури ШІ, так і потребу компанії управляти складнішими борговими зобов’язаннями. Ключовими показниками в майбутньому будуть не лише зростання доходу та вартість нових контрактів, а й завантаженість обладнання, грошовий потік, капітальні витрати, строки погашення боргу та витрати на фінансування. Фінансування під забезпечення активами GPU може стати ефективним інструментом підтримки довгострокового зростання лише тоді, коли нові обчислювальні потужності стабільно генерують достатній грошовий потік для покриття пов’язаних витрат і боргових зобов’язань.
Поширені запитання
Що таке фінансування під заставу GPU?
Фінансування під заставу GPU — це форма фінансування, що використовує сервери GPU та пов’язану обчислювальну інфраструктуру як заставу за кредитом. Деякі проєкти також включають контракти з клієнтами та їхні грошові потоки до структури кредитної підтримки. Компанія використовує кредитні кошти для придбання або розгортання обладнання, а потім погашає борг за рахунок доходу від обчислювальних послуг.
Чому CoreWeave не покладається повністю на випуск акцій?
Боргове фінансування може допомогти компанії залучити кошти на будівництво без негайного випуску великого обсягу нових акцій, зменшуючи тиск розмивання часток акціонерів. Водночас борг потребує сплати відсотків і основної суми та не обов’язково має нижчу вартість, ніж акціонерне фінансування.
Чим DDTL відрізняється від звичайного кредиту?
DDTL дає компанії змогу отримувати кошти поетапно протягом погодженого періоду за умови виконання визначених вимог. Він краще підходить для бізнесів, у яких закупівля обладнання та будівництво проєкту відбуваються за встановленим графіком. Фактичні вибірки коштів усе одно мають відповідати умовам кредитної угоди.
Чи є фінансування під заставу GPU формою сек’юритизації?
Не обов’язково. Кредит під заставу GPU є формою фінансування під забезпечення активами, але кредити під забезпечення активами та сек’юритизація активів — не одне й те саме. Сек’юритизація зазвичай передбачає об’єднання активів або грошових потоків і випуск цінних паперів. Конкретна класифікація залежить від структури угоди.
Чому контракти з клієнтами впливають на процентні ставки за кредитами на GPU?
Контракти з клієнтами можуть допомогти кредиторам прогнозувати майбутній дохід, але кредитна якість клієнтів, умови контрактів, умови платежів і ризики виконання проєкту також впливають на надійність кредитного забезпечення. Стабільніші договірні грошові потоки загалом сприятливі для оцінювання фінансування, але не гарантують нижчу процентну ставку.
Чи можуть оновлення GPU створювати ризики для кредитів під заставу?
Так. Якщо орендна ціна або вартість перепродажу старішого обладнання суттєво знижується, це може вплинути на грошовий потік проєкту та вартість застави. Водночас старіші GPU все ще можуть використовуватися для інференсу та інших обчислювальних завдань. Фактичний ризик залежить від використання обладнання, умов контрактів і умов кредиту.
Чи означає зростання боргу CoreWeave, що ціна її акцій неодмінно знизиться?
Зростання боргу може збільшити фінансовий важіль і операційний ризик, але воно не означає безпосередньо, що ціна акцій неминуче знизиться. Інвесторам слід разом враховувати зростання доходу, грошовий потік, витрати на фінансування, використання активів і ринкову оцінку.