У листопаді 2026 року Anthropic завершила давно очікуване первинне публічне розміщення акцій (IPO), ставши важливим прикладом для розуміння того, як оцінки AI-компаній переносяться на публічні ринки. Раніше оцінка компанії під час приватного фінансування сягнула приблизно $965 млрд. Зрештою ціну IPO було встановлено на рівні $83 за акцію, що відповідало оцінці приблизно $1,5 трлн. 19 листопада акції Anthropic відкрилися на рівні $111,50, а згодом знизилися та закрилися на рівні $97,17. Динаміка ціни акцій у перший день торгів показала, що навіть великі AI-компанії, яким надають перевагу інституційні інвестори, підлягають постійному переоцінюванню очікувань щодо їхнього зростання та ризиків на публічних ринках.
Перехід від приватного фінансування до публічних ринків передбачає більше, ніж можливість вільно торгувати акціями. Він також охоплює відмінності між правами, пов’язаними з привілейованими та звичайними акціями, кількістю випущених акцій, умовами блокування продажу, вартістю капіталу та очікуваннями щодо перетворення зростання на прибуток. У цій статті розглядаються ці механізми ринку капіталу, аналізуються причини, через які оцінка AI-компаній може змінюватися після виходу на біржу, а також пояснюється, як інвестори можуть відрізняти довгострокову вартість компанії від її короткострокової ринкової ціни.
Основні висновки
- Оцінки під час приватного фінансування зазвичай ґрунтуються на ціні угоди в конкретному раунді фінансування та не обов’язково означають, що всі акції компанії можна було б продати за тією самою ціною.
- Привілейовані акції на приватному ринку можуть передбачати спеціальні умови, зокрема пріоритетні виплати під час ліквідації та захист від розмивання частки. Їхні економічні права можуть відрізнятися від прав звичайних акцій, якими торгують на публічних ринках.
- Ціна IPO визначається спільно компанією, андеррайтерами та інституційними інвесторами, тоді як ринкові ціни після лістингу формуються внаслідок постійних купівлі та продажу.
- На оцінку AI-компанії після IPO можуть впливати зростання виручки, валова маржа, капітальні витрати на обчислювальні ресурси, грошовий потік і середовище процентних ставок.
- Відносно невелика кількість акцій у вільному обігу на ранніх етапах торгів може посилювати волатильність цін. Завершення періоду блокування продажу може змінити пропозицію акцій, але не обов’язково призводить до зниження ціни.
- Переоцінювання вартості не обов’язково означає погіршення операційної діяльності компанії. Воно також може відбуватися, коли публічний ринок надає компанії вищу оцінку. Ключове питання полягає в тому, чи відповідає ціна очікуванням щодо майбутнього прибутку.
Чому AI-компанії можуть отримувати настільки високі оцінки на приватному ринку?
Останніми роками AI-компанії демонструють стрімке зростання обсягів фінансування та рівнів оцінки. Це відображає як очікування щодо комерціалізації технологій штучного інтелекту, так і погляди інвесторів на майбутню структуру галузі. Щодо компаній, які розробляють базові моделі, інвестори зосереджуються не лише на поточній виручці, а й на можливостях моделей, корпоративних клієнтах, екосистемах розробників і потенційних платформних ефектах.
Порівняно зі зрілими публічними компаніями, AI-компанії на етапі активного зростання часто інвестують значні суми в навчання моделей, інфраструктуру для інференсу та розроблення продуктів. Короткостроковий прибуток може бути низьким або компанія може й надалі зазнавати збитків, проте інвестори приватного ринку все одно можуть надавати їй високу оцінку на підставі потенційного розміру ринку та довгострокових конкурентних переваг.
Структура інвесторів на приватних ринках також є важливим чинником. Великі технологічні компанії, венчурні фонди та суверенні фонди добробуту можуть мати різні інвестиційні цілі. Деякі стратегічні інвестори можуть зосереджуватися не лише на фінансовій дохідності, а й на партнерствах у сфері хмарних обчислень, технологічних екосистемах або довгострокових комерційних відносинах. Ці чинники можуть впливати на переговори щодо фінансування, але не означають, що всі приватні інвестиції мають однакову стратегічну цінність.
Крім того, операції з приватного фінансування відбуваються відносно нечасто. Після завершення раунду фінансування оцінка компанії може наводитися протягом тривалого часу, тоді як ціна акцій публічної компанії змінюється щодня. Тому стабільність оцінки на приватному ринку іноді може відображати нижчу частоту встановлення цін, а не відсутність змін у вартості компанії.
Чому оцінка під час приватного фінансування не дорівнює фактичній торговій вартості всіх акцій?
Приватне фінансування зазвичай здійснюється через випуск акцій у межах конкретного раунду фінансування. Оцінка після залучення коштів, яку зазвичай наводить ринок, часто визначається на основі ціни за акцію в новому раунді фінансування та відповідної кількості акцій із повним урахуванням розмивання.
Наприклад, припустімо, що AI-компанія випускає акції для нових інвесторів за ціною $100 за акцію та на підставі цієї ціни досягає оцінки після залучення коштів у $100 млрд. Це не означає, що на ринку є достатньо покупців, готових придбати всі акції компанії за тією самою ціною. Фактична угода може охоплювати лише дуже незначну частку капіталу компанії.
Ще важливіше, що інвестори в різних раундах фінансування можуть отримувати різні права. Привілейовані акції на приватному ринку можуть передбачати пріоритетні виплати під час ліквідації, положення про захист від розмивання, умови викупу або інші механізми захисту. Власники звичайних акцій зазвичай не отримують цих прав автоматично. Тому ціну привілейованих акцій у раунді фінансування не можна вважати повністю еквівалентною ціні звичайних акцій.
Припустімо, інвестор володіє акціями з певним пріоритетом під час ліквідації. Якщо компанію продають за нижчою ціною, цей інвестор може отримати виплату раніше за власників звичайних акцій. Це право має економічну цінність, але його конкретна вартість залежить від структури капіталу компанії та умов договору.
Отже, для визначення того, чи є приватна оцінка змістовним орієнтиром, потрібно розуміти обсяг фінансування, класи акцій, пріоритетні права та метод розрахунку кількості акцій. Для інвесторів оцінка в раунді фінансування є показником ринкових очікувань, а не єдиною ціною, яку можуть реалізувати всі акціонери.
Чому IPO змінює механізм формування оцінки AI-компанії?
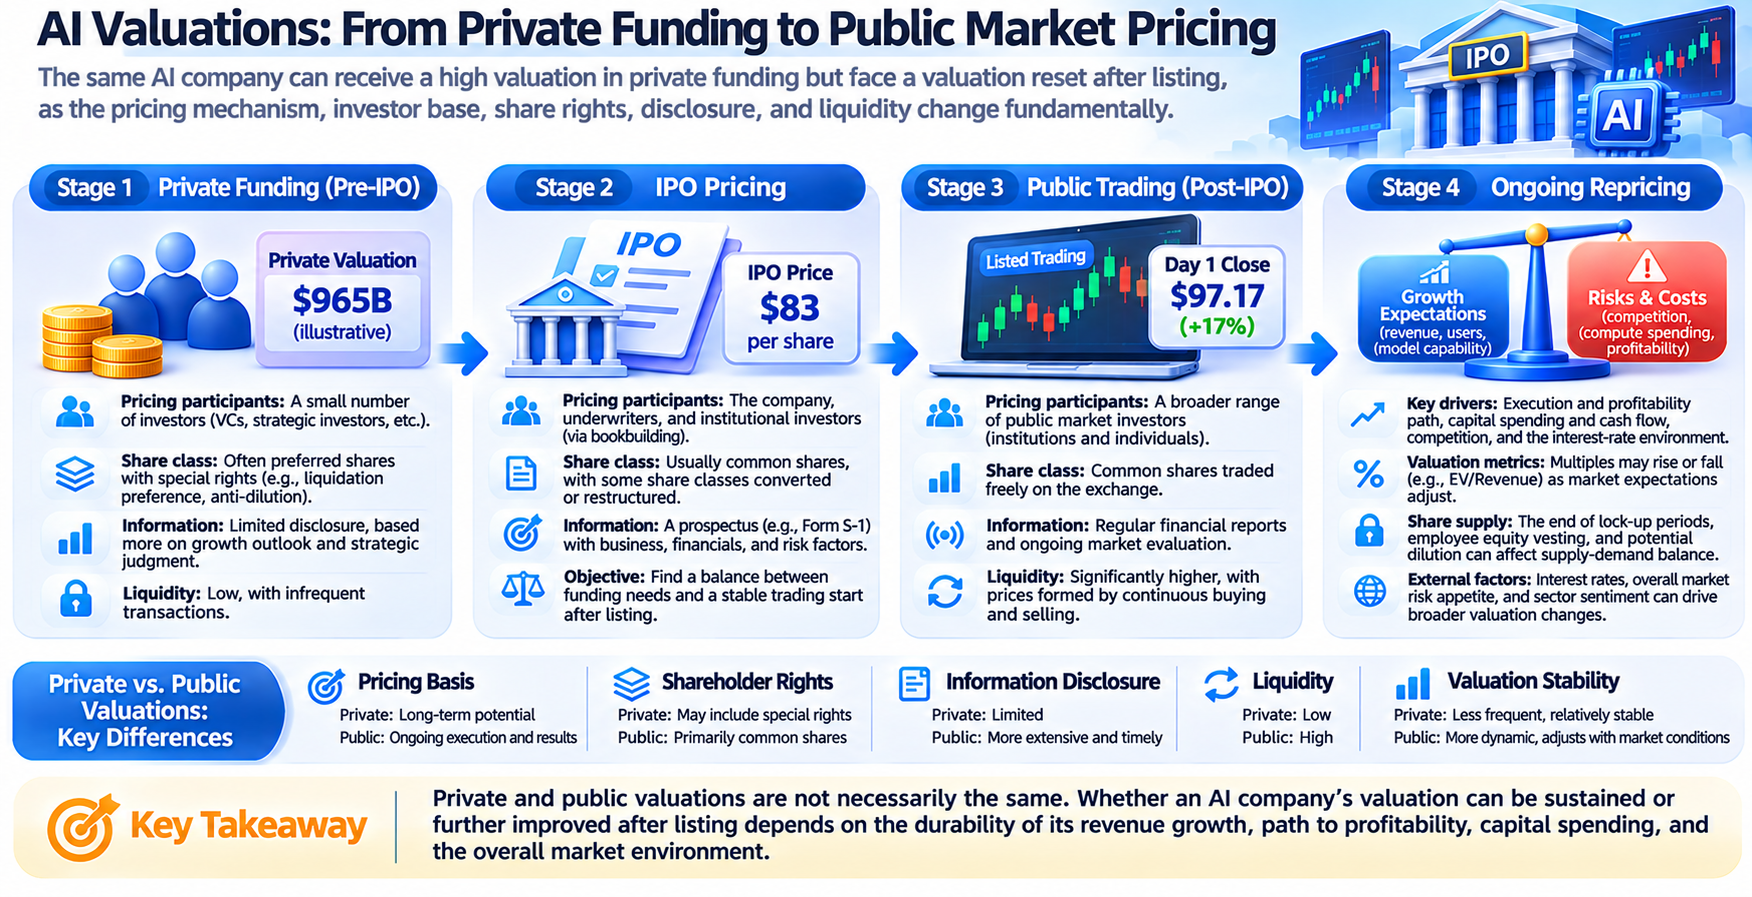
IPO переводить компанію із середовища фінансування, що переважно залежить від приватних переговорів, на публічний ринок цінних паперів із ширшою участю інвесторів. Під час процесу розміщення компанія та її андеррайтери визначають ціну пропозиції, враховуючи фінансові результати, оцінки зіставних компаній, ринкові умови та попит з боку інституційних інвесторів.
Цей процес зазвичай передбачає збір заявок про зацікавленість і формування книги заявок. Інституційні інвестори можуть зазначати кількість акцій, яку вони бажають придбати, і ціну, яку вони готові сплатити. Потім андеррайтери оцінюють ринковий попит і погоджують остаточну ціну з емітентом. Ціна пропозиції має відповідати потребам компанії у фінансуванні та водночас враховувати сталість торгів після лістингу.
Щойно акції починають торгуватися публічно, механізм ціноутворення змінюється ще більше. Ринкова ціна більше не визначається в межах одних переговорів щодо фінансування. Натомість на неї постійно впливає активність інвесторів із купівлі та продажу. Різні інвестори можуть робити різні висновки щодо зростання AI-галузі, прибутковості компанії та ризиків оцінки. Ці очікування безперервно відображаються в ціні акцій через торгівлю.
IPO Anthropic у 2026 році продемонструвало цей перехід. Спочатку оголошений діапазон ціни пропозиції становив $70–$78 за акцію. Остаточну ціну пропозиції підвищили до $83, а в перший день акції торгувалися вище ціни пропозиції. Це показує, що ціна пропозиції та ціна на публічному ринку не є тотожними поняттями.
Однак зростання в перший день не означає, що ринок завершив довгострокову оцінку вартості. Ціни торгів на ранніх етапах після IPO можуть залежати від пропозиції акцій, ринкових настроїв і короткострокової потреби у фінансуванні. Чи зможе компанія підтримувати свою оцінку в довгостроковій перспективі, має підтвердитися наступними фінансовими звітами та операційними результатами.
Як конвертація привілейованих акцій у звичайні впливає на публічну оцінку компанії?
Під час приватного фінансування компанія може мати кілька серій привілейованих акцій. Інвестори, які беруть участь в інвестиціях у різний час, можуть мати різні права щодо ліквідації, конвертації або інші економічні права. До та після IPO ці акції зазвичай потрібно конвертувати або реорганізувати відповідно до статуту компанії та пов’язаних домовленостей.
Для багатьох компаній IPO, що відповідає встановленим критеріям, може спричинити конвертацію привілейованих акцій у звичайні. Після конвертації деякі початкові спеціальні права можуть припинитися, а акції інвесторів переходять до більш уніфікованої системи ціноутворення на публічному ринку. Однак фактичний коефіцієнт конвертації та будь-які збережені права мають визначатися на підставі конкретного проспекту емісії.
Цей процес може змінити структуру економічних прав різних акціонерів і вимагає від інвесторів повторно оцінити кількість акцій із повним урахуванням розмивання. Крім випущених звичайних акцій, інвестори мають враховувати опціони на акції для працівників, обмежені пакети акцій, конвертовані цінні папери та інші потенційні акції.
Документи Anthropic щодо розміщення розкривали відносно складні домовленості щодо капіталу та корпоративного управління, зокрема різні класи звичайних акцій, паралельне приватне розміщення та питання, пов’язані з урегулюванням частки працівників у капіталі. Ці домовленості показують, що під час оцінювання публічної вартості великої AI-компанії інвестори не можуть просто помножити ціну акції на неперевірену кількість акцій.
Для інвесторів публічного ринку розуміння економічного інтересу, який представляє кожна акція, кількості акцій із повним урахуванням розмивання та прав корпоративного управління є важливою передумовою для порівняння оцінок різних AI-компаній.
Чому після виходу на біржу AI-компанії можуть зіткнутися зі стисненням мультиплікаторів?
Стиснення мультиплікаторів оцінки означає ситуацію, коли виручка або прибуток компанії продовжують зростати, але інвестори готові платити менше за кожну одиницю виручки чи прибутку. Наприклад, якщо виручка компанії зростає на 40%, але ринок застосовує до неї значно нижчий мультиплікатор виручки, її загальна ринкова капіталізація все одно може знизитися.
Для AI-компаній на мультиплікатори оцінки зазвичай впливають очікування зростання, маржа прибутку, конкурентне середовище та вартість капіталу. На етапі приватного фінансування інвестори можуть приділяти більше уваги майбутній частці ринку та довгостроковим технологічним перевагам. Після виходу компанії на публічні ринки квартальне зростання виручки, утримання клієнтів, структура витрат і грошовий потік можуть зазнавати ретельнішої перевірки.
Припустімо, AI-компанія має річну виручку $10 млрд на момент виходу на біржу, а ринок застосовує до неї мультиплікатор виручки 30×, що відповідає вартості підприємства приблизно $300 млрд. Наступного року виручка зростає до $15 млрд, але ринок знижує мультиплікатор виручки до 15×. Тоді вартість підприємства компанії може знизитися до $225 млрд.
Цей приклад показує, що навіть за зростання виручки на 50% оцінка компанії може знизитися на 25%. Ключове питання не в тому, що бізнес перестав зростати, а в тому, що змінилося бачення ринку щодо майбутніх темпів зростання, прибутковості або ризику.
AI-компанії мають приділяти особливу увагу інвестиціям в обчислювальні ресурси. Якщо швидке зростання виручки залежить від постійного збільшення закупівель GPU, витрат на хмарні обчислення та витрат на дослідження й розроблення, інвесторам потрібно оцінити, яку частину додаткової виручки зрештою можна перетворити на прибуток і вільний грошовий потік. Саме лише зростання виручки не може обґрунтувати будь-який конкретний рівень оцінки.
Чому процентні ставки та схильність ринку до ризику впливають на ціноутворення AI IPO?
Оцінки швидкозростаючих AI-компаній зазвичай значною мірою ґрунтуються на очікуваннях щодо майбутнього прибутку. Якщо інвестори очікують, що компанія генеруватиме значний вільний грошовий потік через кілька років, зміни процентних ставок і премій за ризик можуть впливати на поточну вартість цих майбутніх грошових потоків.
За інших рівних умов, чим вища дохідність, яку вимагає ринок, тим нижчою зазвичай є очікувана поточна вартість віддалених у часі грошових потоків. Тому, коли безризикові процентні ставки зростають або інвестори вимагають більшої компенсації за ризик, компанії зростання, які ще не досягли стабільної прибутковості, можуть зазнавати суттєвішого тиску на оцінку.
Публічні ринки також мають сильні міжактивні зв’язки. Інституційні інвестори мають розподіляти капітал між технологічними акціями, облігаціями, грошовими коштами та іншими активами. Коли ринкова волатильність зростає, зміни в розподілі капіталу можуть впливати на ціну акцій компанії, навіть якщо її операційні показники суттєво не змінилися.
Це відрізняється від приватного ринку. Фонди приватного капіталу та венчурні фонди зазвичай працюють із довшими інвестиційними циклами та залежать від умов фонду, домовленостей щодо виходу з інвестицій і обмежень ліквідності. Інвестори публічного ринку можуть частіше коригувати свої позиції, тому ціни акцій можуть швидше відображати зміни макроекономічного середовища.
Під час лістингу Anthropic у листопаді 2026 року технологічні акції США загалом були волатильними, а ринок також зосереджувався на масштабі інвестицій у AI, очікуваннях щодо процентних ставок і корпоративній прибутковості. Це показує, що публічну ринкову оцінку окремої AI-компанії не можна аналізувати незалежно від ширшого фінансового середовища.
Чому невелика кількість акцій у вільному обігу може посилювати волатильність цін на ранніх етапах торгів?
Загальна кількість акцій компанії не дорівнює кількості акцій, якими фактично можна вільно торгувати. Після IPO деякі акції засновників, працівників і ранніх інвесторів можуть підпадати під угоди про блокування продажу або обмеження на повторний продаж цінних паперів. Унаслідок цього кількість акцій у вільному обігу може бути відносно невеликою на ранніх етапах торгів.
Коли попит високий, але кількість доступних для торгів акцій обмежена, тиск покупців може швидко підвищити ціну акцій. Однак таке зростання не обов’язково означає, що всі акції можна було б продати за поточною ринковою ціною. Заявлена загальна ринкова капіталізація є сукупною оцінкою, що випливає з ціни граничної угоди, а не грошовою вартістю, яку було б отримано, якби всі акції компанії фактично продали.
І навпаки, якщо попит слабшає на ранніх етапах торгів, менша кількість акцій у вільному обігу також може посилити волатильність цін. Для AI-компаній із високою оцінкою зміни ринкових очікувань можуть спричиняти значні короткострокові коригування.
Тому під час аналізу акцій після IPO інвесторам потрібно враховувати обсяг розміщення, відсоток акцій у публічній власності, середній денний обсяг торгів і структуру інституційної власності. Сам по собі приріст у перший день не можна використовувати для оцінки довгострокового попиту інвесторів, так само як короткострокову торгову ціну не можна прямо прирівнювати до стабільної внутрішньої вартості.
Для великого AI IPO обсяг розміщення може бути значним. Однак якщо загальна оцінка компанії ще більша, частка акцій, якими можна вільно торгувати на ранніх етапах, усе одно може бути обмеженою. Фактичну ліквідність слід оцінювати за даними остаточного проспекту емісії та розкриттями біржі.
Чому завершення періоду блокування продажу може стати моментом переоцінювання вартості?
Період блокування продажу після IPO зазвичай обмежує можливість певних наявних акціонерів продавати свої акції одразу після лістингу. Конкретна тривалість і винятки визначаються відповідними угодами. Період у 180 днів є поширеним на ринку, але не всі IPO використовують однакові умови.
Після завершення періоду блокування продажу деякі раніше обмежені акції можуть поступово стати доступними для продажу. Це означає, що потенційна пропозиція акцій зростає, а ринок має поглинути акції, які ранні інвестори, працівники або інші акціонери можуть вирішити продати.
Однак завершення періоду блокування продажу не означає, що ці акціонери обов’язково продаватимуть акції. Фактичні рішення щодо продажу залежать від інвестиційних цілей акціонерів, податкових міркувань, торгових планів, обмежень щодо інсайдерської торгівлі та очікувань стосовно результатів компанії. Деякі довгострокові інвестори можуть і надалі утримувати свої акції, тоді як деякі працівники можуть продати частину своїх активів для диверсифікації.
Для AI-компаній компенсація працівникам у формі капіталу може бути значною, тому умови блокування продажу та набуття прав є важливими чинниками. Якщо велика кількість потенційних акцій стає доступною для торгів приблизно в один і той самий час, ринок може стати чутливішим до змін пропозиції.
Інвесторам слід оцінювати вплив на основі конкретної кількості акцій, доступних для продажу, умов торгівлі та середнього денного обсягу торгів, а не автоматично вважати завершення періоду блокування продажу негативним чинником. Ключове питання — співвідношення між додатковою потенційною пропозицією та фактичним ринковим попитом.
Як інвестори можуть відрізнити зниження оцінки AI-компанії від погіршення фундаментальних показників?
Зниження ціни акцій AI-компанії після IPO може мати різні причини. Іноді воно є наслідком операційних проблем, таких як уповільнення зростання виручки, втрата клієнтів або зростання витрат. В інших випадках воно відображає зміни ринкових процентних ставок, схильності до ризику або мультиплікаторів оцінки. Ці ситуації потребують різних підходів до аналізу.
- Інвестори можуть оцінити, чи відповідають операційні показники компанії попереднім очікуванням. Зростання виручки, валова маржа, утримання корпоративних клієнтів, обчислювальні витрати та операційний грошовий потік можуть допомогти визначити, чи поліпшується бізнес-модель. Якщо компанія продовжує операційно зростати, а її мультиплікатор оцінки знижується, зміна може переважно відображати зміну ринкових стандартів ціноутворення.
- Інвесторам потрібно відрізняти бухгалтерський прибуток від грошового потоку. Деякі AI-компанії можуть нести значні витрати або капітальні витрати через компенсації акціями, дослідження й розроблення та закупівлю обладнання. Інвесторам слід зосереджуватися на темпі витрачання грошових коштів, потребах у фінансуванні та потенційному майбутньому розмиванні капіталу, а не покладатися на один показник прибутку для оцінки вартості компанії.
- Інвесторам слід аналізувати зміни оцінки серед зіставних компаній. Якщо кілька AI-компаній або компаній у сфері хмарних обчислень одночасно зазнають стиснення оцінок, це може відображати зміну премій за ризик у галузі. Якщо суттєво відхиляється лише одна компанія, інвесторам слід додатково вивчити її специфічні операційні ризики.
- Інвесторам також слід оцінити, чи може компанія й надалі формувати конкурентні переваги. Можливості AI-моделей, ціноутворення продуктів, відносини з корпоративними клієнтами та темпи технологічних ітерацій впливають на довгострокові очікування щодо прибутку. Однак ці переваги мають поступово проявлятися у перевірюваних операційних даних.
Отже, зниження оцінки не є ані доказом невдачі компанії, ані автоматичною ознакою того, що її акції недооцінені. Лише з урахуванням майбутнього грошового потоку, вартості капіталу та конкурентного середовища інвестори можуть визначити, чи має зміна ціни обґрунтовану основу.
Як інвесторам сформувати систему оцінки для AI IPO?
Для AI-компанії, що переходить із приватного на публічний ринок, інвестори можуть сформувати аналітичну систему, яка охоплює структуру капіталу, операційні результати, оцінку та умови ринкових торгів.
- Підтвердьте основу оцінки. Інвесторам потрібно відрізняти оцінку раунду фінансування, оцінку IPO, загальну ринкову капіталізацію після лістингу та вартість підприємства. Також слід перевірити кількість акцій із повним урахуванням розмивання, грошові кошти, борг і потенційну компенсацію акціями. Ці різні показники оцінки не можна безпосередньо порівнювати.
- Проаналізуйте якість фінансового зростання. Крім виручки, інвесторам слід враховувати зростання виручки, валову маржу, концентрацію клієнтів, обчислювальні витрати та операційний грошовий потік. Для компаній, які ще не досягли стабільної прибутковості, мультиплікатори виручки можна використовувати для початкового порівняння, але їх потрібно оцінювати разом із майбутньою маржею прибутку та стійкістю зростання.
- Оцініть структуру торгів на публічному ринку. Обсяг розміщення, кількість акцій у вільному обігу, період блокування продажу, інституційна власність і потенційні плани додаткових розміщень можуть впливати на попит і пропозицію акцій після лістингу. Для компаній із високою оцінкою та значною увагою ринку короткострокові ціни можуть рухатися не синхронно зі змінами фундаментальних показників.
- Розробіть різні операційні сценарії. Інвестори можуть окремо оцінювати вартість за сценаріїв, у яких зростання виручки залишається високим, поступово сповільнюється або стикається з посиленням конкуренції, водночас враховуючи капітальні витрати та витрати на фінансування. Сценарний аналіз не передбачає, що певна ціна акції обов’язково буде досягнута. Натомість він визначає припущення щодо зростання, закладені в поточну ціну.
- Продовжуйте перевіряти, чи виконує компанія операційні очікування, сформовані на момент IPO. Для AI-компаній технологічний прогрес і зростання кількості користувачів можуть стимулювати розширення виручки, але довгострокова оцінка зрештою має відповідати стійкій прибутковості.
Висновок
Перехід від приватної оцінки до ціноутворення на публічному ринку передбачає більше, ніж зміну каналів фінансування. Це також зміна механізму формування оцінки AI-компанії. На ціни приватного фінансування можуть впливати структура інвесторів, спеціальні умови щодо капіталу та довгострокові очікування зростання, тоді як ціни акцій після лістингу мають постійно витримувати перевірку ринковою ліквідністю, фінансовими розкриттями та схильністю до ризику.
IPO Anthropic у 2026 році надає практичний приклад цього процесу. Її оцінка під час IPO була суттєво вищою за попередню оцінку під час приватного фінансування, але волатильність цін у публічних торгах також показала, що ціноутворення розміщення та ринкове ціноутворення не є одним і тим самим процесом. Чи можна буде підтримувати цю оцінку в майбутньому, усе ще залежатиме від операційних результатів компанії та оцінки ринком довгострокової дохідності.
Для інвесторів ключовим є не просте порівняння оцінки IPO з попередньою приватною оцінкою. Натомість їм потрібно розуміти права, пов’язані з різними класами акцій, кількість акцій із повним урахуванням розмивання, вартість капіталу та очікування щодо грошового потоку. Лише поєднання аналізу структури капіталу, якості операційної діяльності та механізмів торгів на публічному ринку дає інвесторам змогу точніше оцінювати зміни вартості AI-компанії після виходу на біржу.
Поширені запитання
Чому оцінка AI-компанії під час IPO може бути вищою за її попередню приватну оцінку?
Це може бути наслідком зростання виручки, сильнішого ринкового попиту, змін в умовах фінансування або більшого оптимізму інвесторів щодо довгострокових перспектив компанії. Однак оцінки на приватному та публічному ринках можуть ґрунтуватися на різних показниках, тому під час порівняння інвесторам потрібно підтвердити кількість акцій і пов’язані з ними права.
Чи дорівнює оцінка під час приватного фінансування ринковій вартості всіх акцій компанії?
Не обов’язково. Приватна оцінка зазвичай визначається на основі ціни угоди в конкретному раунді фінансування. Відповідні акції можуть мати спеціальні права, а фактична кількість акцій, якими торгують, може бути обмеженою.
Чи означає приріст ціни AI-компанії в перший день, що її оцінка є обґрунтованою?
Лише на підставі цього неможливо зробити остаточний висновок. На ціну в перший день можуть впливати ціна пропозиції, кількість акцій у вільному обігу та ринкові настрої. Довгострокова оцінка все одно потребує підтвердження операційними даними та грошовим потоком.
Чому ціна акцій AI-компанії може знижуватися, навіть коли її виручка зростає?
Якщо ринок знижує мультиплікатор виручки, підвищує премію за ризик або зменшує очікування щодо майбутнього прибутку, ринкова капіталізація компанії може знижуватися навіть за зростання виручки.
Чи обов’язково завершення періоду блокування продажу після IPO призводить до зниження ціни акцій?
Не обов’язково. Завершення періоду блокування продажу збільшує кількість акцій, які потенційно можна продати. Фактичний вплив на ціну залежить від готовності акціонерів продавати, ринкового попиту та ліквідності торгів.
Які показники є найважливішими для аналізу оцінки AI IPO?
Інвесторам потрібно враховувати повністю розводнену ринкову капіталізацію, вартість підприємства, зростання виручки, валову маржу, темпи витрачання грошових коштів, капітальні витрати, компенсацію акціями, кількість акцій у вільному обігу та умови блокування продажу. Не слід покладатися лише на один мультиплікатор оцінки.