10 листопада 2026 року Wells Fargo підвищив свою інвестиційну оцінку сектору інфраструктури ШІ у США з негативної до нейтральної після значної корекції акцій напівпровідникових компаній, яка поліпшила оцінки та співвідношення ризику й потенційної прибутковості. Водночас компанія зазначила, що до 2028 року капітальні витрати на ШІ можуть значно менше сприяти зростанню корпоративних прибутків, оскільки повільніше зростання витрат і збільшення амортизаційних відрахувань можуть чинити тиск на прибуток на акцію.
Це означає, що будівництво більшої кількості датацентрів для ШІ не обов’язково забезпечує вищі майбутні прибутки пов’язаних компаній. Для інвесторів важливішими є такі питання: коли кошти, вкладені сьогодні, перетворяться на виручку? Як амортизація такого обладнання, як GPU, вплине на прибуток? Як скоригуються оцінки акцій технологічних компаній, якщо попит на ШІ продовжить зростати, але повільніше, ніж очікує ринок? У цій статті розглянуто ці питання.
Ключові висновки
-
Капітальні витрати на ШІ залишаються високими. Великі технологічні компанії продовжують інвестувати в GPU, сервери, датацентри та енергетичну інфраструктуру, стимулюючи попит у всьому ланцюгу постачання.
-
2028 рік — це потенційний період моніторингу ризиків, а не підтверджений переломний момент для галузі. Ринок стурбований повільнішим зростанням капітальних витрат за одночасного подальшого збільшення амортизаційних відрахувань від попередніх інвестицій.
-
Існує часовий розрив між капітальними витратами та визнанням прибутку. Компанії мають відтік коштів під час придбання обладнання, тоді як пов’язані витрати зазвичай поступово визнаються у звіті про прибутки та збитки протягом строку корисного використання активів.
-
Темпи оновлення GPU можуть впливати на інвестиційну дохідність. Поліпшення продуктивності чипів нового покоління можуть скоротити строк економічно доцільного використання старішого обладнання.
-
Зростання виручки від датацентрів для ШІ не обов’язково означає поліпшення вільного грошового потоку. Оновлення обладнання, витрати на фінансування та операційні витрати можуть і надалі потребувати капіталу.
-
Ризики різняться залежно від компанії в ланцюгу постачання. Постачальники чипів, платформи хмарних обчислень і оператори датацентрів стикаються з істотно різним тиском на прибутки та грошові потоки.
Чому інвестиції в датацентри для ШІ продовжують зростати?
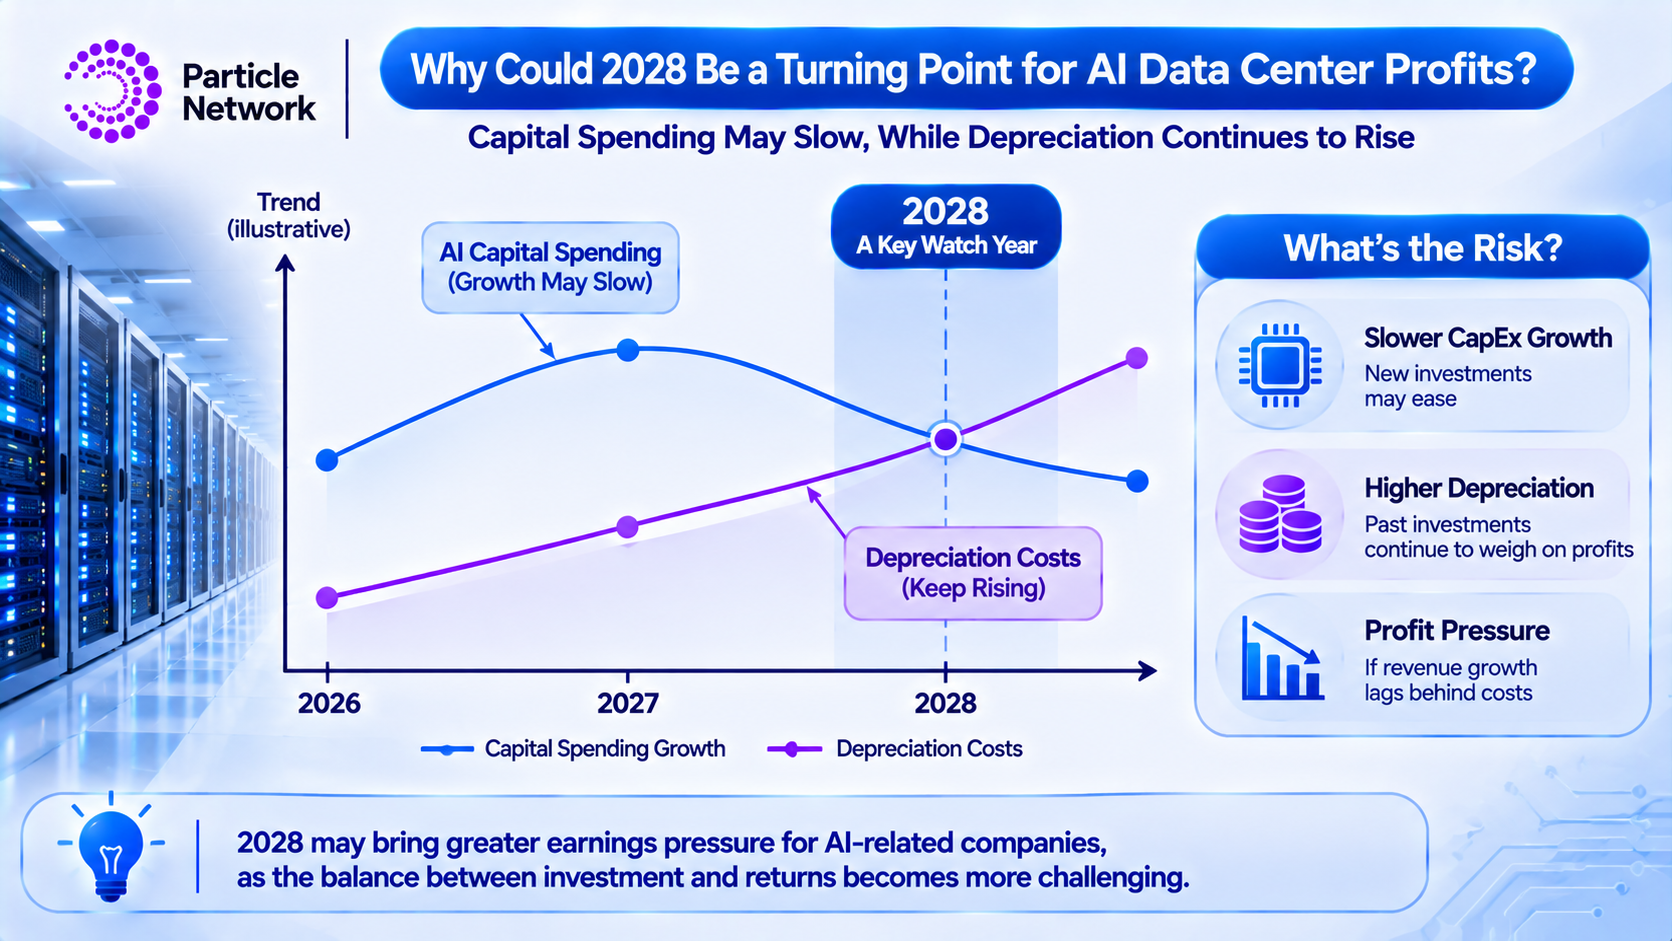
Безпосереднім чинником зростання інвестицій у датацентри для ШІ є сталий попит на обчислювальні ресурси для навчання моделей ШІ, інференсу та корпоративних застосунків.
Порівняно з традиційними датацентрами, датацентри для ШІ зазвичай потребують більше високопродуктивних GPU, прискорювачів, високошвидкісних мереж і спеціалізованих систем охолодження. Навчання великих моделей залежить від значних ресурсів паралельних обчислень. У міру розвитку AI Agents, корпоративної автоматизації та мультимодальних застосунків навантаження для інференсу також можуть продовжувати зростати.
У 2026 році інвестиції в інфраструктуру ШІ залишаються значними. Дані IDC, оприлюднені 6 листопада, показали, що світові витрати на інфраструктуру ШІ досягли $121,4 млрд у другому кварталі 2026 року, збільшившись приблизно на 53% у річному обчисленні, а прогноз на весь рік було підвищено до $521 млрд. Цей показник переважно охоплює таку інфраструктуру, як сервери ШІ та системи зберігання даних, і не є повністю зіставним із ширшими капітальними витратами, що включають землю, будівлі, енергетику та інші будівельні проєкти.
Водночас JPMorgan очікує, що світові капітальні витрати, пов’язані зі ШІ, у 2026 році сягнуть приблизно $900 млрд. Хоча показники різняться залежно від меж оцінювання, усі вони відображають роль ШІ як важливого рушія світових інвестицій у технологічну інфраструктуру.
Однак більший масштаб інвестицій не означає, що всі нові обчислювальні потужності можуть одразу генерувати виручку. Датацентри можуть проходити тривалий шлях від планування та отримання дозволів до будівництва й введення в експлуатацію. Навіть після придбання GPU для створення придатних до використання обчислювальних потужностей мають бути готові електропостачання, мережі, системи охолодження та клієнтські навантаження. Отже, зростання капітальних витрат на ШІ відображає інвестиційні очікування компаній щодо майбутнього попиту, а не вже отриманий прибуток.
Чому 2028 рік може стати переломним моментом щодо тиску на прибутки від ШІ?
Увага до 2028 року переважно зумовлена потенційними змінами у взаємозв’язку між зростанням капітальних витрат на ШІ, отриманням виручки та амортизацією обладнання.
Під час швидкого розширення інфраструктури ШІ капітальні витрати великих технологічних компаній можуть безпосередньо збільшувати замовлення на чипи, сервери, мережеве обладнання та послуги датацентрів. Ці витрати на закупівлі стають виручкою для компаній у верхній частині ланцюга постачання та підтримують зростання прибутків у пов’язаному ланцюгу постачання.
Однак капітальні витрати не можуть безстроково зберігати однаковий високий темп зростання. Після завершення компаніями першого етапу масштабного будівництва інфраструктури додаткові інвестиції можуть поступово зміщуватися до оновлення обладнання, оптимізації потужностей і більш цільового розширення. Навіть якщо загальний обсяг інвестицій залишатиметься високим, річне зростання може суттєво сповільнитися.
У своєму аналізі за листопад 2026 року Wells Fargo зазначив, що капітальні витрати, пов’язані зі ШІ, забезпечили приблизно 8 відсоткових пунктів зростання прибутків компаній індексу S&P 500 за минулий рік. Очікується, що цей внесок збережеться у 2027 році, але може істотно послабшати у 2028 році внаслідок зростання амортизаційних витрат.
Суть цієї позиції полягає не в прогнозі припинення будівництва датацентрів для ШІ у 2028 році. Радше вона відображає занепокоєння тим, що одночасно можуть змінитися дві сили: з одного боку, нові капітальні витрати можуть робити менший граничний внесок у зростання виручки ланцюга постачання; з іншого — раніше придбане обладнання може почати формувати стабільно вищі амортизаційні витрати.
Якщо додаткова виручка від послуг ШІ не зможе своєчасно покрити амортизаційні, операційні та фінансові витрати, зростання прибутку може бути обмеженим.
Проте це залишається сценарним прогнозом, а не неминучим результатом. Якщо комерціалізація ШІ прискориться, використання обчислювальних потужностей поліпшиться або вартість обчислень на одиницю знизиться, додаткова виручка все ще може компенсувати цей тиск на витрати. Тому 2028 рік краще розглядати як важливий період для перевірки ринком дохідності інвестицій у ШІ, а не як підтверджену дату спаду галузі.
Чому капітальні витрати на датацентри для ШІ перетворюються на амортизаційний тиск?
Капітальні витрати (CapEx) — це витрати компаній на придбання або створення довгострокових активів, таких як GPU, сервери, будівлі датацентрів та енергетичне обладнання.
На відміну від поточних операційних витрат, витрати, що відповідають критеріям капіталізації, зазвичай не визнаються повністю у звіті про прибутки та збитки в періоді придбання. Натомість вони спочатку визнаються як активи, а потім поступово амортизуються протягом очікуваного строку їх корисного використання. Наприклад, якщо компанія придбає серверне обладнання на $10 млрд і застосовуватиме прямолінійний метод амортизації протягом п’яти років без ліквідаційної вартості, вона може щороку визнавати приблизно $2 млрд амортизаційних витрат.
Це означає, що придбання обладнання створює значні початкові відтоки коштів, тоді як його вплив на звіт про прибутки та збитки може тривати роками. Цей часовий розрив особливо важливий для датацентрів ШІ.
Якщо компанії здійснюватимуть масштабні закупівлі обладнання і в 2026, і в 2027 роках, амортизаційні витрати від кількох інвестиційних партій можуть одночасно вплинути на звіт про прибутки та збитки у 2028 році. Навіть якщо зростання нових капітальних витрат того року сповільниться, амортизаційні витрати від попередніх інвестицій не зникнуть одразу.
Крім того, чипи ШІ швидко оновлюються. Оскільки GPU нового покоління забезпечують вищу обчислювальну продуктивність та енергоефективність, економічна цінність старішого обладнання може знижуватися, що вимагає від компаній перегляду очікуваних строків корисного використання та ризиків знецінення.
Водночас строки корисного використання суттєво різняться залежно від типу активів. Будівлі датацентрів, енергосистеми та охолоджувальні установки зазвичай мають довші строки корисного використання, тоді як обчислювальне обладнання, зокрема GPU та сервери, має відносно коротші цикли оновлення. Тому всі інвестиції в датацентр не можна оцінювати лише на основі циклу оновлення GPU. Визначальним для амортизаційного тиску є не тільки обсяг інвестицій, а й те, які активи було придбано, як довго їх планують використовувати та чи може відповідне обладнання генерувати достатню виручку протягом свого життєвого циклу.
Чому зростання попиту на ШІ не обов’язково веде до вищих прибутків?
Зростання попиту на ШІ може підвищувати використання обчислювальних потужностей, але кінцева прибутковість компанії також залежить від ціноутворення на послуги, операційних витрат і використання активів. Для великих компаній у сфері хмарних обчислень виручка від ШІ переважно надходить від оренди обчислювальних потужностей, послуг хмарних платформ і пов’язаних програмних продуктів. Якщо попит клієнтів продовжує зростати, компанії можуть збільшувати виручку завдяки підвищенню завантаженості серверів і розширенню масштабу послуг.
Однак якщо великі обсяги нових потужностей датацентрів почнуть працювати приблизно одночасно, ринок може зіткнутися з гострішою ціновою конкуренцією. Навіть якщо використання обчислювальних ресурсів продовжить зростати, виручка на одиницю обчислювальної потужності може знизитися.
Водночас зберігаються витрати на закупівлю GPU, електроенергію, охолодження, мережеву інфраструктуру та обслуговування. Деяким компаніям також може знадобитися сплачувати відсотки за фінансування або придбавати додаткові обчислювальні ресурси у партнерів. У результаті бізнеси ШІ можуть демонструвати зростання виручки за одночасного зниження маржі прибутку.
Підвищення ефективності моделей ШІ також може змінити структуру попиту на обчислення. Нові моделі можуть знижувати обчислювальну вартість окремих завдань завдяки ефективнішим методам інференсу. Це може розширювати спектр застосувань ШІ, але також впливати на можливість установлення цін на деякі обчислювальні послуги.
Якщо зростання попиту внаслідок нижчих витрат буде достатньо швидким, компанії все ще можуть досягати вищих прибутків. Якщо конкуренція на ринку призведе до зниження цін швидше, ніж поліпшуватимуться витрати, прибутковість може зазнати тиску. Тому оцінювання дохідності інвестицій у датацентри ШІ потребує аналізу фактичного використання обчислювальних ресурсів, виручки від послуг, операційної маржі та попиту клієнтів, а не лише кількості розгорнутих GPU.
Чому вільний грошовий потік може бути важливішим за зростання виручки?
Вільний грошовий потік (FCF) зазвичай використовують для оцінювання коштів, що залишаються після того, як компанія генерує кошти від операційної діяльності та вираховує капітальні витрати. Для компаній, що керують датацентрами ШІ та мають високі капітальні інвестиції, вільний грошовий потік може свідчити про те, чи потрібно їм і надалі покладатися на зовнішнє фінансування для підтримки розширення.
Наприклад, компанія у сфері хмарних обчислень може демонструвати стабільне зростання операційного грошового потоку. Однак якщо витрати на GPU та будівництво датацентрів зростатимуть швидше, її вільний грошовий потік все одно може знижуватися або навіть стати від’ємним.
Це не обов’язково означає, що компанія зазнала операційної невдачі. Компанії на етапі швидкого розширення можуть свідомо збільшувати інвестиції, щоб отримати більшу частку ринку в майбутньому. Однак якщо високі капітальні витрати не можуть перетворитися на достатню виручку та грошову віддачу протягом тривалого періоду, компанія може зіткнутися з більшим тиском щодо фінансування.
У звіті за жовтень 2026 року JPMorgan зазначив, що методи фінансування інвестицій в інфраструктуру ШІ змінюються. Деякі великі технологічні компанії дедалі частіше використовують боргове та акціонерне фінансування для підтримки будівництва, а не покладаються лише на власний вільний грошовий потік.
Ця зміна не однаково впливає на всі компанії. Великі технологічні компанії з розвиненим хмарним бізнесом, рекламними доходами та значними грошовими резервами зазвичай мають кращі можливості для фінансування. Натомість оператори датацентрів, які значною мірою залежать від одного клієнта, зовнішнього боргу або постійного акціонерного фінансування, можуть бути чутливішими до відсоткових ставок і стану ринків капіталу.
Для інвесторів зростання виручки — лише перший рівень аналізу. Важливіше визначити, чи може додаткова виручка генерувати операційний грошовий потік і чи потребуватимуть майбутні капітальні витрати подальшого постійного збільшення.
6. З якими різними ризиками стикаються постачальники чипів, компанії хмарних обчислень і оператори датацентрів?
Ланцюг постачання для датацентрів ШІ охоплює кілька сегментів, але зміни капітальних витрат не однаково впливають на всі компанії.
| Тип компанії |
Представницькі компанії |
Основні джерела виручки |
Ключові ризики |
| Постачальники чипів ШІ |
NVIDIA, AMD |
Продаж GPU, прискорювачів і пов’язаних продуктів |
Повільніше зростання закупівель клієнтів, конкуренція та зміни валової маржі |
| Платформи хмарних обчислень |
Microsoft, Amazon, Alphabet |
Хмарні обчислення та послуги ШІ |
Капітальні витрати, амортизація, ціноутворення на послуги та дохідність інвестицій |
| Постачальники послуг датацентрів і обчислювальних потужностей |
CoreWeave, IREN та інші |
Оренда обчислювальних потужностей, датацентри та пов’язані послуги |
Витрати на фінансування, оновлення обладнання та концентрація клієнтів |
| Постачальники енергетичної інфраструктури |
Компанії у сфері енергетичного обладнання, охолодження та мереж |
Постачання обладнання та інженерні послуги |
Затримки проєктів, цикли замовлень і зміни попиту на будівництво |
Для виробників чипів, таких як NVIDIA та AMD, капітальні витрати основних клієнтів безпосередньо впливають на попит на закупівлю продукції. Якщо компанії хмарних обчислень сповільнять зростання закупівель нових GPU, зростання виручки постачальників чипів може сповільнитися.
Однак постачальники чипів зазвичай не несуть амортизаційних витрат за все обладнання датацентрів своїх клієнтів. Тому їхні ризики переважно відображаються в замовленнях, цінах на продукцію, конкуренції та запасах. Для платформ хмарних обчислень, таких як Microsoft, Amazon і Alphabet, інвестиції у ШІ, з одного боку, підтримують розвиток хмарного бізнесу, а з іншого — створюють постійні капітальні витрати та амортизаційні відрахування.
Ці компанії мають продемонструвати, що додаткові інвестиції можуть забезпечити достатню віддачу завдяки поліпшенню використання обчислювальних потужностей, збільшенню виручки від послуг ШІ та підвищенню операційної ефективності. Для постачальників обчислювальних послуг, таких як CoreWeave, структура ризиків може бути складнішою. Компаніям потрібно спочатку побудувати або орендувати інфраструктуру, а потім відшкодувати інвестиції через довгострокові контракти з клієнтами. Якщо постачання обладнання затримується, змінюється попит клієнтів або зростають витрати на фінансування, це може вплинути на грошовий потік.
Отже, зростання капітальних витрат на ШІ не є спільною перевагою для всіх компаній. Воно є джерелом виручки для постачальників у верхній частині ланцюга постачання та водночас інвестиційною витратою для покупців у нижній частині ланцюга.
Чому електроенергія, фінансування та цикли будівництва можуть впливати на прибутки у 2028 році?
Темпи будівництва датацентрів ШІ залежать не лише від постачання GPU, а й від електроенергії, землі, дозволів і умов фінансування. Великі датацентри ШІ потребують стабільного електропостачання та систем охолодження високої щільності. Навіть якщо компанії вже забезпечили постачання GPU, вони можуть не розпочати роботу вчасно, якщо підключення до електромережі, будівництво підстанцій або системи охолодження ще не завершено.
Цей часовий розрив може відкласти отримання виручки. Наприклад, датацентр міг бути запланований до введення в експлуатацію у 2027 році, але через затримку з підключенням до електромережі його запуск може бути перенесено на 2028 рік. Якщо частину витрат на обладнання та будівництво вже здійснено, компанія може зіткнутися з тривалішим періодом замороженого капіталу, вищими витратами на фінансування та відтермінуванням строку окупності інвестицій.
JPMorgan зазначив, що електропостачання, дефіцит обладнання, дозволи на будівництво та суспільний спротив розширенню датацентрів є ключовими обмеженнями для будівництва інфраструктури ШІ. Будівельний цикл деяких проєктів може тривати від 18 до 30 місяців.
Водночас витрати на фінансування можуть впливати на економіку проєктів. Якщо компанії використовують боргове фінансування для будівництва датацентрів, вищі відсоткові ставки можуть збільшити відсоткові витрати. Для операторів, яким потрібно постійно оновлювати GPU, майбутні закупівлі обладнання також можуть створювати нові потреби у фінансуванні.
Однак затримки будівництва можуть також зменшувати фактичні капітальні витрати в певному періоді та не обов’язково одразу збільшувати амортизацію. Конкретний вплив залежить від того, чи досягли активи стану, придатного для запланованого використання, від облікового підходу до пов’язаних витрат, а також від договірних і фінансових домовленостей. Тому ризики для прибутків у 2028 році можуть виникати не лише через амортизацію, а й через невідповідність між графіками введення проєктів в експлуатацію, витратами на фінансування та отриманням виручки від клієнтів.
Чи означає повільніше інвестування в датацентри ШІ, що акції технологічних компаній обов’язково знизяться?
Повільніше зростання капітальних витрат на ШІ не обов’язково означає зниження акцій технологічних компаній. Для постачальників чипів і обладнання скорочення нових закупівель клієнтів може вплинути на майбутнє зростання замовлень. Однак для великих компаній хмарних обчислень повільніше зростання капітальних витрат також може поліпшити вільний грошовий потік.
Наприклад, якщо компанія завершила масштабне будівництво датацентрів і може обслуговувати більше клієнтів за допомогою наявних обчислювальних ресурсів, водночас скорочуючи закупівлі нового обладнання, її грошовий потік і дохідність капіталу можуть поліпшитися.
Отже, повільніші капітальні витрати можуть одночасно мати два різні наслідки: постачальники у верхній частині ланцюга можуть зазнати тиску на зростання замовлень, тоді як покупці в нижній частині ланцюга можуть отримати можливості для поліпшення грошового потоку. Те, як ринок зрештою оцінить ці результати, залежить від зростання виручки, змін витрат і попередніх очікувань щодо оцінки.
У листопаді 2026 року Wells Fargo підвищив свою оцінку акцій напівпровідникових компаній, пов’язаних зі ШІ, після значного зниження, що відображає врахування в оцінках частини побоювань щодо повільнішого майбутнього зростання. Водночас компанія застерегла, що потенційний тиск на прибутки у 2028 році може ще не бути повністю врахований у цінах.
Це показує, що ризик для корпоративних прибутків і ризик інвестування в акції не є повністю однаковими. Навіть якщо зростання прибутків компанії сповільниться в майбутньому, її оцінка все ще може бути привабливою, якщо ціна її акцій уже суттєво знизилася. І навпаки, навіть якщо компанія продовжує зростати, вона може зіткнутися зі стисненням оцінки, якщо ціна її акцій відображає надто високі очікування щодо прибутків. Тому інвесторам потрібно оцінювати як майбутній потенціал прибутків компанії, так і її поточну ринкову ціну, а не судити про динаміку акцій лише за змінами капітальних витрат.
Як інвестори можуть оцінити, чи наближаються датацентри ШІ до переломного моменту щодо прибутків?
Оцінювання змін інвестиційного циклу датацентрів ШІ потребує комплексного аналізу капітальних витрат, виручки, грошового потоку та ефективності використання активів.
-
Інвестори можуть відстежувати прогнози великих технологічних компаній щодо капітальних витрат. Якщо компанії продовжують збільшувати інвестиційні бюджети, тоді як прогнози щодо виручки та прибутків хмарного бізнесу не поліпшуються такими самими темпами, ринок може більше непокоїтися щодо дохідності інвестицій.
-
Інвесторам потрібно відстежувати співвідношення між амортизаційними витратами та операційним прибутком. Якщо амортизація продовжує зростати, а додаткова виручка від послуг ШІ не може покрити пов’язані витрати, маржа прибутку може зазнати тиску.
-
Інвестори можуть спостерігати за змінами вільного грошового потоку. Для компаній, які продовжують розширюватися, короткострокове зниження вільного грошового потоку не обов’язково є негативним сигналом. Однак якщо операційний грошовий потік не може покривати необхідні інвестиції в довгостроковій перспективі, залежність від фінансування може зростати.
-
Інвесторам потрібно відстежувати використання датацентрів і контракти з клієнтами. На довгострокову дохідність можуть впливати здатність обчислювального обладнання підтримувати високе завантаження після введення в експлуатацію, безперервність оплати клієнтами та спроможність умов контрактів покрити строк окупності інвестицій в обладнання.
-
Інвестори можуть оцінювати ринкові очікування разом з оцінками акцій. Якщо прогнози щодо майбутніх прибутків компанії переглядаються в бік зниження, але ціна її акцій усе ще відображає високі очікування зростання, може існувати ризик подальшого коригування.
Ці показники потрібно аналізувати в контексті позиції компанії у ланцюгу постачання. Для постачальників чипів важливішими є замовлення та плани закупівель клієнтів. Для компаній хмарних обчислень критичнішими є виручка від ШІ та вільний грошовий потік. Для компаній, що надають послуги оренди обчислювальних потужностей, виконання контрактів, використання обладнання та можливості фінансування можуть безпосередньо впливати на операційну стабільність.
Як відстежувати ланцюг постачання для датацентрів ШІ через торгівлю акціями на Gate?
Інвестиційний цикл датацентрів ШІ охоплює кілька галузей, зокрема виробництво чипів, хмарні обчислення, оренду обчислювальних потужностей та інфраструктуру. Інвестори, які хочуть стежити за відповідними ринками, можуть використовувати доступні через торгівлю акціями на Gate опції, щоб переглядати інструменти акцій США, які фактично підтримує платформа, та аналізувати зміни на ринку разом із фінансовими звітами, оцінками та галузевою інформацією.
Наприклад, інвестори можуть відстежувати зростання виручки та замовлення клієнтів компаній-виробників чипів, таких як NVIDIA і AMD; спостерігати за капітальними витратами та результатами хмарного бізнесу Microsoft, Amazon і Alphabet; а також аналізувати витрати на фінансування, контракти з клієнтами та стан грошових потоків постачальників обчислювальних послуг, таких як CoreWeave.
Хоча всі ці компанії пов’язані з будівництвом датацентрів ШІ, їхні моделі прибутку та джерела ризику відрізняються. Інвесторам не варто припускати, що ціна акцій компанії рухатиметься синхронно з усією галуззю лише тому, що вона є частиною ланцюга постачання ШІ.
Під час фактичної торгівлі інвесторам також потрібно перевіряти інструменти, які підтримує платформа, години торгівлі, правила щодо комісій і характер прав на активи. Акції можуть зазнавати значних цінових розривів і змін ліквідності, особливо під час публікації звітності та в періоди підвищеної ринкової волатильності.
Торгівля акціями на Gate надає користувачам можливість стежити за відповідними ринками та брати в них участь, але не може замінити самостійне інвестиційне судження. Інвесторам усе одно слід ухвалювати рішення на основі фундаментальних показників компанії, рівня її оцінки та власної схильності до ризику. Конкретні правила щодо продуктів визначаються фактичним відображенням на платформі.
Підсумок
Подальші інвестиції в датацентри для ШІ відображають довгостроковий попит на обчислювальні ресурси в індустрії штучного інтелекту. Однак між розширенням капітальних витрат і поліпшенням корпоративної прибутковості немає обов’язкового прямого зв’язку.
Причина, через яку 2028 рік став потенційним переломним моментом для уваги ринку, полягає в тому, що амортизаційні витрати, спричинені попередніми масштабними інвестиціями, можуть продовжувати зростати, тоді як внесок нових капітальних витрат у зростання прибутків ланцюга постачання може поступово послабшати. Якщо виручка від послуг ШІ та використання обчислювальних потужностей не поліпшуватимуться одночасно, деякі компанії можуть зіткнутися зі зниженням маржі прибутку та тиском на вільний грошовий потік.
Однак 2028 рік не є підтвердженою точкою спаду для індустрії ШІ. Для компаній зі стабільним попитом клієнтів, високим використанням обладнання та достатнім грошовим потоком повільніше зростання капітальних витрат також може свідчити про початок поліпшення дохідності інвестицій.
Для інвесторів ключове питання полягає не в тому, скільки ще датацентрів для ШІ буде побудовано, а в тому, чи зможуть ці активи генерувати достатню виручку, прибуток і грошовий потік протягом строку свого корисного використання. Довгострокові перспективи розвитку технологій ШІ та дохідність інвестицій у пов’язані акції все ще потрібно оцінювати окремо.
Поширені запитання
Чому 2028 рік може стати переломним моментом щодо тиску на прибутки датацентрів ШІ?
Амортизаційні витрати від попередніх масштабних інвестицій можуть продовжувати зростати, тоді як внесок зростання капітальних витрат у прибутки ланцюга постачання може послабшати. Однак це лише потенційний сценарій ризику, а не певний прогноз.
Чи завжди будівництво більшої кількості датацентрів ШІ веде до вищих корпоративних прибутків?
Не обов’язково. Прибутки також залежать від попиту клієнтів, використання обчислювальних потужностей, ціноутворення на послуги, операційних витрат і амортизації обладнання.
Чому амортизація GPU впливає на прибутки технологічних компаній?
Витрати на придбання такого обладнання, як GPU, зазвичай поступово визнаються у звіті про прибутки та збитки протягом очікуваного строку корисного використання. Якщо амортизаційні витрати зростають швидше за пов’язану виручку, корпоративні прибутки можуть зменшуватися.
Чи є повільніше зростання капітальних витрат на ШІ негативним для NVIDIA?
Це може вплинути на попит на нові GPU, але конкретний вплив залежить від замовлень клієнтів, циклів оновлення продукції, частки ринку та очікувань щодо прибутків. Повільніше зростання капітальних витрат не обов’язково означає зниження обсягів закупівель.
Чому компаніям, що керують датацентрами ШІ, потрібно зосереджуватися на вільному грошовому потоці?
Будівництво датацентрів і оновлення обладнання потребують значного капіталу. Навіть якщо компанія збільшує виручку, капітальні витрати, що залишаються вищими за операційний грошовий потік, можуть підвищити потребу у зовнішньому фінансуванні.
Чи обов’язково акції технологічних компаній у сфері ШІ знизяться у 2028 році?
Не обов’язково. Ціни акцій залежать від корпоративних прибутків, оцінок і ринкових очікувань. Якщо пов’язані ризики вже враховані в цінах акцій або комерціалізація ШІ просуватиметься швидше за очікування, ринкова динаміка може відрізнятися.