Оскільки попит на генеративний ШІ та хмарні обчислення продовжує зростати, технологічні компанії, зокрема Microsoft, Alphabet, Amazon і Meta, нарощують інвестиції в інфраструктуру. Це стимулює швидкий розвиток ланцюгів постачання чипів, серверів і хмарних обчислень для ШІ. Однак у другій половині 2026 року ринок почав уважніше зосереджуватися на одному питанні: чи можуть капітальні витрати й надалі зростати такими самими темпами, коли інвестиції в ШІ вже досягли відносно високого рівня, і чи здатні ці інвестиції забезпечити достатній дохід та грошовий потік?
Це занепокоєння не означає, що інвестиції в ШІ загалом скоротилися. У липні 2026 року очікування щодо річних капітальних витрат Microsoft, Alphabet, Amazon, Meta та Oracle усе ще переглядалися в бік підвищення, а сукупна оцінка сягнула приблизно $730 млрд. Водночас дедалі помітнішим стає тиск великих інвестицій на вільний грошовий потік. Навіть за відносно високого зростання доходу деяким компаніям доводиться покривати дедалі більші витрати на обладнання, будівництво та фінансування.
Для компаній у сфері обчислень для ШІ, таких як CoreWeave та IREN, інвесторам потрібно розрізняти масштаби капітальних витрат, фактичне введення обчислювальних потужностей в експлуатацію та довгострокову якість прибутку. У цій статті пояснюється, як оцінювати потенційні ризики акцій компаній, що створюють інфраструктуру для ШІ, аналізуючи капітальні витрати, амортизацію, грошовий потік і показники оцінки.
Основні висновки
-
Повільніше зростання капітальних витрат на ШІ не означає зниження загального обсягу інвестицій і не обов’язково свідчить про скорочення попиту на обчислювальні потужності для ШІ.
-
Зростання капітальних витрат може сприяти майбутньому доходу, але нове обладнання має пройти етапи будівництва, розгортання та передання клієнтам, перш ніж почне генерувати фактичну віддачу.
-
Амортизація GPU, витрати на фінансування та цикли заміни обладнання впливають на довгострокову прибутковість компаній, що надають хмарні обчислення для ШІ.
-
Для капіталомістких компаній, таких як CoreWeave та IREN, недостатньо оцінювати обґрунтованість їхньої вартості лише за зростанням доходу або вартістю контрактів.
-
Інвесторам слід проводити комплексний аналіз на основі вільного грошового потоку, рентабельності інвестованого капіталу, використання обчислювальних потужностей, концентрації клієнтів і структури боргу.
1. Що означає повільніше зростання капітальних витрат на ШІ?
Капітальні витрати (CapEx) — це кошти, які компанія інвестує в придбання, створення або модернізацію довгострокових активів. У галузі інфраструктури для ШІ до таких активів переважно належать GPU, сервери, будівлі дата-центрів, об’єкти електропостачання та розподілу електроенергії, мережеве обладнання й системи охолодження.
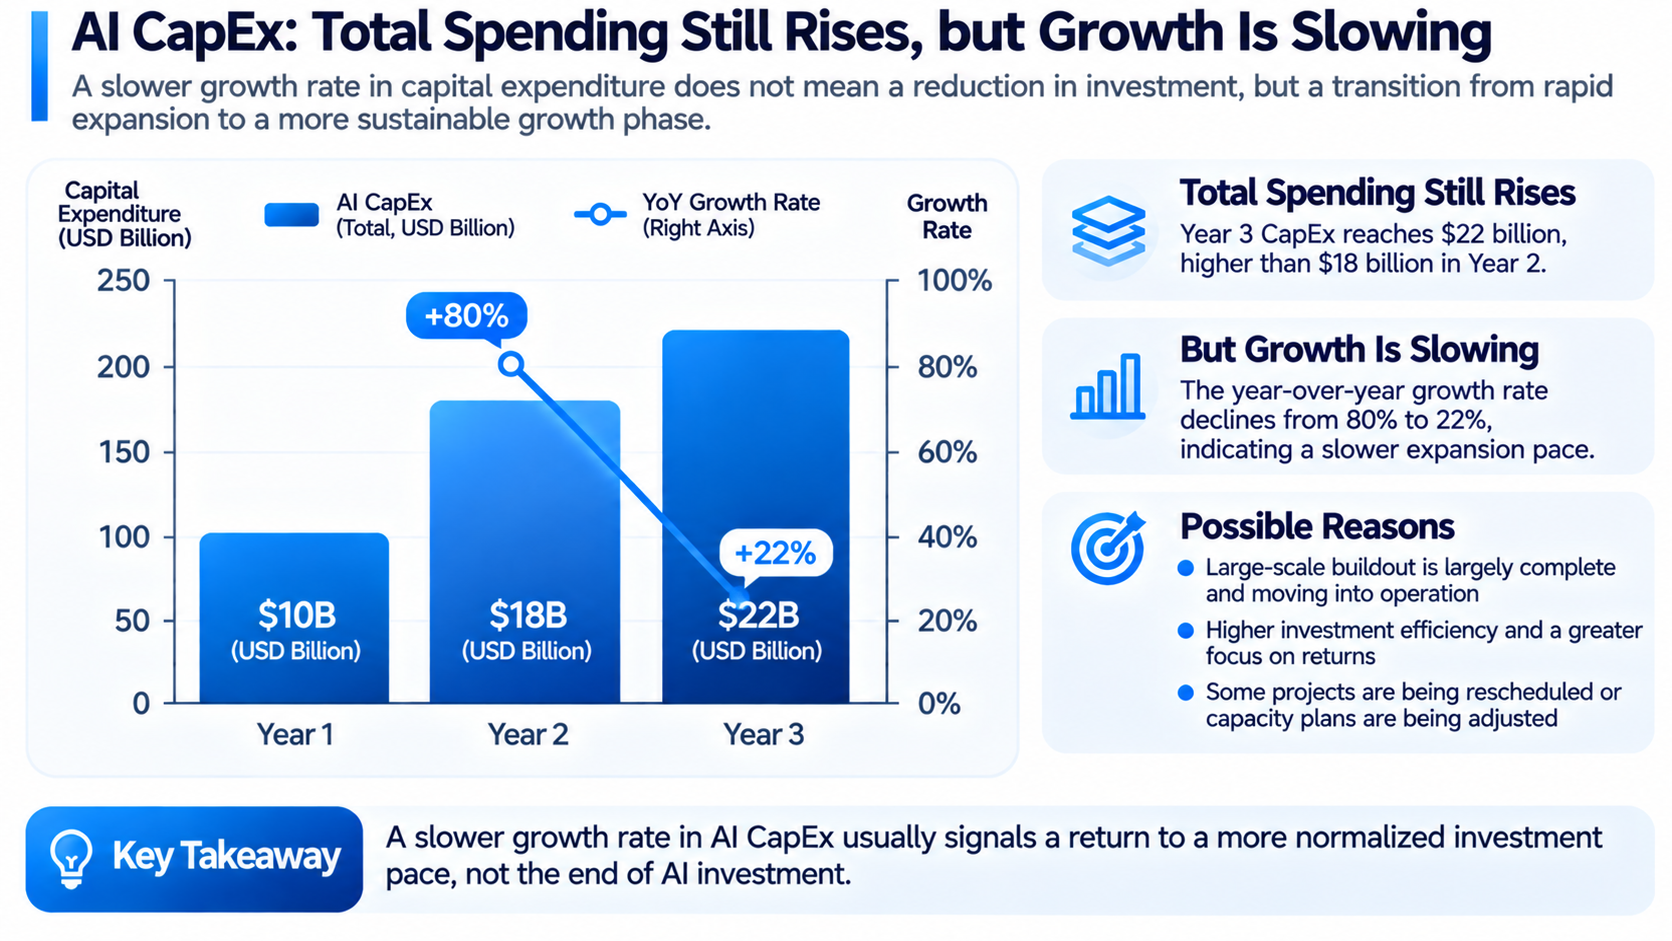
Під час оцінювання тенденцій інвестицій у ШІ важливо розрізняти загальні капітальні витрати та темпи їх зростання. Припустімо, компанія інвестує $10 млрд у перший рік, $18 млрд у другий і $22 млрд у третій. Хоча в третьому році інвестиції досягають нового максимуму, річний темп зростання вже знизився з 80% приблизно до 22%. Це означає, що інвестиції все ще збільшуються, але повільнішими темпами.
Тому повільніше зростання CapEx на ШІ не слід безпосередньо тлумачити як скорочення інвестицій у ШІ. Для компаній, які вже завершили частину розбудови інфраструктури, уповільнення зростання інвестицій може лише означати поступовий перехід від масштабного будівництва на ранньому етапі до операційної діяльності. З іншого боку, якщо компанія скорочує нові інвестиції через недостатній попит з боку клієнтів, зростання вартості фінансування або нижчу за очікувану прибутковість проєктів, це може свідчити про глибший операційний тиск.
Капітальні витрати також мають виражений циклічний характер. Компанія може зосередити будівництво дата-центрів в одному році, а в наступні роки переважно займатися розгортанням обладнання та оптимізацією операційної діяльності. Тому зміни капітальних витрат протягом одного кварталу можуть неточно відображати довгостроковий попит у галузі ШІ.
Інвесторам варто більше зосереджуватися на тому, чи знизила компанія річний прогноз інвестицій, відклала заплановані проєкти або скоротила майбутні зобов’язання щодо закупівлі обладнання, а не робити висновки лише на основі річного зростання показників за певний квартал.
2. Чому зростання капітальних витрат на ШІ може тиснути на оцінку технологічних акцій?
На ранніх етапах інвестування в інфраструктуру для ШІ ринок зазвичай більше зосереджується на тому, чи може компанія отримати GPU, побудувати дата-центри та укласти контракти з клієнтами. Коли галузь входить у період масштабного розширення, інвестори можуть змістити увагу на прибутковість капіталу.
Причина полягає в тому, що капітальні витрати не дорівнюють поточному прибутку. Коли компанія купує GPU та будує дата-центри, вона спочатку витрачає значні кошти. Зазвичай витрати на ці активи поступово визнаються через амортизацію впродовж кількох майбутніх звітних періодів. Лише коли нещодавно придбане обладнання починає працювати, залучає замовлення клієнтів і генерує достатній дохід, початкові інвестиції можуть принести економічну віддачу.
Фінансові результати технологічних компаній у 2026 році вже відображають цю напругу. Наприклад, Meta досягла приблизно 28% зростання доходу в другому кварталі, але її вільний грошовий потік зменшився приблизно на 91% у річному обчисленні — до $784 млн. У той самий період Meta скоригувала свій прогноз капітальних витрат на весь рік до $130 млрд–$145 млрд.
Це показує, що в періоди високих інвестицій зростання доходу та динаміка грошового потоку можуть істотно розходитися. Для оцінки акцій ринкові ціни часто враховують очікування майбутнього зростання прибутку. Якщо компанія продовжує збільшувати капітальні витрати, але зростання нового доходу, маржі прибутку та грошового потоку не відповідає очікуванням, інвестори можуть знизити прогнози щодо майбутнього прибутку й, відповідно, зменшити мультиплікатор оцінки, який вони готові сплачувати.
І навпаки, якщо компанія може продемонструвати, що її інвестиції в ШІ збільшують дохід, утримання клієнтів і довгострокову маржу прибутку, ринок може й надалі оцінювати її відносно високо, навіть якщо короткостроково вільний грошовий потік перебуває під тиском.
Отже, ключовим чинником, який впливає на ціни технологічних акцій, є не саме зростання капітальних витрат, а те, чи змінилися очікування інвесторів щодо віддачі від цих витрат.
3. Як за допомогою вільного грошового потоку оцінити інвестиційний тиск на компанії у сфері обчислень для ШІ?
Вільний грошовий потік (FCF) зазвичай використовують для оцінки того, скільки коштів компанія може зберегти після підтримання операційної діяльності та здійснення необхідних капітальних інвестицій. Для капіталомістких компаній у сфері ШІ вільний грошовий потік допомагає інвесторам оцінити, чи потребує зростання бізнесу постійної залежності від зовнішнього фінансування.
Компанія може мати високий операційний дохід і бухгалтерський прибуток, але якщо їй потрібно постійно закуповувати GPU, будувати дата-центри та модернізувати мережеву інфраструктуру, її фактичні вільні кошти можуть залишатися обмеженими.
Наприклад, припустімо, що компанія, яка надає хмарні обчислення для ШІ, генерує $5 млрд операційного грошового потоку за рік і витрачає $7 млрд на закупівлю обладнання та будівництво дата-центрів. Без урахування інших коригувань її вільний грошовий потік становитиме приблизно мінус $2 млрд. Це не обов’язково означає, що компанія працює невдало, оскільки нове обладнання може генерувати дохід у майбутньому. Однак це означає, що поточне розширення все ще потребує підтримки за рахунок грошових резервів, боргу або акціонерного фінансування.
Під час аналізу вільного грошового потоку інвесторам також потрібно розрізняти інвестиції в зростання та інвестиції в підтримання діяльності. Інвестиції в зростання використовуються для розширення майбутньої спроможності надавати послуги, наприклад для створення нових кластерів GPU. Інвестиції в підтримання діяльності використовуються для заміни застарілого обладнання та забезпечення нормальної роботи наявної інфраструктури.
Це розмежування особливо важливе для компаній, які інтенсивно використовують GPU. Якщо компанія повинна часто замінювати обладнання, щоб залишатися конкурентоспроможною, частина інвестицій, які виглядають як витрати на розширення, насправді може бути необхідними довгостроковими операційними витратами.
Крім того, компанії можуть отримувати обчислювальні активи через фінансовий лізинг, операційний лізинг або фінансування обладнання. Різні механізми фінансування можуть по-різному відображатися в показниках капітальних витрат і звітах про рух грошових коштів. Тому фактичне інвестиційне навантаження компанії не можна оцінювати лише за одним фінансовим показником.
Інвестори можуть поєднувати аналіз операційного грошового потоку, грошових капітальних витрат, зобов’язань за лізингом і майбутніх зобов’язань щодо закупівлі обладнання, щоб оцінювати потреби у фінансуванні за різних сценаріїв зростання.
4. Чому амортизація GPU впливає на оцінку компаній, що надають хмарні обчислення для ШІ?
GPU є важливими операційними активами для компаній, що надають хмарні обчислення для ШІ. На відміну від землі або деяких об’єктів нерухомості, GPU швидко оновлюються технологічно та поліпшуються за продуктивністю. Чипи нового покоління можуть підвищувати обчислювальну ефективність, знижувати енергоспоживання та вартість одиниці обчислень, потенційно змінюючи комерційну конкурентоспроможність обладнання попередніх поколінь.
Після придбання GPU компанія зазвичай не визнає всю їхню вартість витратами у звіті про прибутки та збитки одразу. Натомість вона амортизує вартість протягом очікуваного строку корисного використання обладнання. За незмінності всіх інших умов довший строк амортизації зазвичай означає менші щорічні амортизаційні витрати, тоді як коротший строк призводить до більших щорічних амортизаційних витрат.
Наприклад, припустімо, що група GPU-серверів коштує $60 млн і не має ліквідаційної вартості. За прямолінійної амортизації протягом шести років щорічні амортизаційні витрати становитимуть $10 млн. Якщо фактичний економічний строк корисного використання становить лише чотири роки, щорічні амортизаційні витрати за чотирирічним графіком становитимуть $15 млн.
Ця різниця впливає на бухгалтерський прибуток, але не змінює вартість придбання, яку компанія вже сплатила. Тому під час аналізу амортизації GPU інвесторам потрібно враховувати як бухгалтерський строк корисного використання, так і фактичний економічний строк корисного використання.
Важливо зазначити, що економічний строк корисного використання активу не обов’язково дорівнює продуктовому циклу продуктів нового покоління. GPU попередніх поколінь можуть і надалі використовуватися для інференсу, корпоративних обчислень або завдань, чутливих до вартості. Їхня фактична цінність залежить від продуктивності, енергоспоживання, попиту клієнтів і вартості оренди.
У презентації фінансових результатів за четвертий квартал 2026 фінансового року Microsoft повідомила, що квартальні капітальні витрати становили $41 млрд, приблизно дві третини яких було спрямовано на активи з коротшим строком використання, переважно CPU та GPU. Компанія також скоригувала оцінені строки корисного використання довгострокових активів, зокрема будівель дата-центрів, але це не є тотожним поняттю строку амортизації GPU.
Щодо компаній, що надають хмарні обчислення для ШІ, таких як CoreWeave, інвесторам варто уважно стежити за політикою амортизації активів GPU, планами заміни обладнання та здатністю старіших моделей обладнання й надалі генерувати достатній дохід від оренди.
Якщо фактичний економічний строк корисного використання суттєво коротший за строк амортизації, використаний у фінансовій звітності, компанія може зіткнутися з підвищеним ризиком майбутнього знецінення активів. Якщо обладнання здатне підтримувати високий рівень використання протягом тривалого часу, воно може генерувати більший грошовий потік упродовж строку використання.
5. Як інвесторам визначити, чи достатньо використання обчислювальних потужностей для підтримання доходу?
Використання обчислювальних потужностей є важливим показником ефективності інвестицій в інфраструктуру для ШІ. Для компаній, що надають хмарні обчислення для ШІ, закупівля GPU — це лише перший крок у створенні спроможності надавати послуги. Обладнання також потрібно встановити, підключити до мережі, протестувати та передати клієнтам, перш ніж воно почне генерувати дохід.
Навіть якщо компанія володіє великою кількістю GPU, низький фактичний рівень використання може не дозволити їй покрити амортизацію обладнання, витрати на електроенергію, експлуатацію, технічне обслуговування та фінансування. Наприклад, припустімо, що кластер GPU теоретично може надавати 100 000 годин обчислювальних послуг на місяць за середньою ставкою $3 за годину. Якби всю обчислювальну потужність можна було продати за ідеальних умов, місячний дохід становив би $300 000. Якщо фактичне оплачуване використання становить лише 50%, а ціна не змінюється, місячний дохід знизиться до $150 000.
Це означає, що на прибутковість одночасно впливають обчислювальна потужність, фактичний рівень її використання та дохід на одиницю обчислювальної потужності. Навіть якщо кількість GPU зростає, нове обладнання може знизити загальну віддачу на капітал, якщо попит клієнтів зростає повільніше, ніж очікувалося.
Однак використання обчислювальних потужностей не слід розуміти лише як постійну роботу GPU на повному навантаженні. Деякі компанії використовують довгострокові контракти на резервування потужностей. Навіть якщо клієнти не використовують усі зарезервовані ресурси, постачальники послуг усе одно можуть стягувати плату відповідно до контрактів. Інші компанії стягують плату погодинно або залежно від використання, тому їхній дохід тісніше пов’язаний із фактичним рівнем використання. Отже, інвесторам потрібно враховувати бізнес-модель компанії та стежити за кількістю розгорнутих GPU, оплачуваними потужностями, покриттям контрактами, доходом на одиницю обчислювальної потужності й прогресом передання послуг клієнтам.
Якщо обчислювальні потужності компанії швидко зростають, але її дохід збільшується значно повільніше, інвесторам потрібно визначити, чи нове обладнання ще не введено в експлуатацію, чи контракти з клієнтами ще не почали генерувати оплачуваний дохід, або ж фактичний ринковий попит є недостатнім.
6. Чим відрізняються ризики оцінки CoreWeave та IREN?
CoreWeave (CRWV) та IREN (IREN) обидві працюють на ринку обчислювальної інфраструктури для ШІ, але їхні бізнес-основи та шляхи розширення відрізняються. Тому однакові припущення щодо оцінки не можна безпосередньо застосовувати до обох компаній.
CoreWeave переважно надає послуги хмарних обчислень для завдань ШІ. Її бізнес-модель залежить від розгортання кластерів GPU, попиту клієнтів на обчислювальні потужності та довгострокових контрактів на послуги. Інвесторам потрібно зосередитися на тому, чи може компанія перетворювати контрактні замовлення на фактичний дохід і чи потребує будівництво нових обчислювальних потужностей значних витрат на фінансування.
Для CoreWeave портфель законтрактованого доходу може свідчити про видимість майбутнього доходу, але його не можна безпосередньо вважати реалізованим грошовим потоком. Виконання контрактів зазвичай залежить від розгортання обладнання, доступності послуг і приймання з боку клієнтів. Пов’язаний із цим дохід також може визнаватися протягом кількох майбутніх звітних періодів.
Натомість IREN має бізнесове походження, пов’язане з розширенням від майнінгу Bitcoin до хмарних обчислень для ШІ. Наявний досвід розвитку дата-центрів і ресурси електроенергії можуть створювати основу для її бізнесу у сфері ШІ, але інфраструктура для майнінгу та високопродуктивні хмарні об’єкти для ШІ не є ідентичними.
Під час аналізу оцінки IREN потрібно розрізняти її бізнес із майнінгу Bitcoin і бізнес хмарних обчислень для ШІ. Інвесторам слід приділяти особливу увагу витратам на розгортання нових GPU, прогресу модернізації дата-центрів і тому, чи здатен дохід від хмарних послуг для ШІ генерувати сталий прибуток і грошовий потік.
| Критерій оцінки |
CoreWeave (CRWV) |
IREN (IREN) |
| Основний фокус |
Масштаб хмарних обчислень для ШІ та можливості передання послуг |
Розширення хмарних обчислень для ШІ та трансформація бізнес-моделі |
| Ризики доходу |
Виконання клієнтських контрактів і введення обчислювальних потужностей |
Зростання бізнесу ШІ та волатильність майнінгового бізнесу |
| Ризики капітальних витрат |
Закупівля GPU та розширення дата-центрів |
Розгортання GPU та модернізація інфраструктури |
| Фінансові ризики |
Борг, лізинг і витрати на фінансування |
Фінансування розширення, віддача на капітал і грошовий потік |
| Ключові чинники оцінки |
Коефіцієнт конвертації контрактів, маржа прибутку та грошовий потік |
Частка доходу від ШІ, прогрес розгортання та ефективність капіталу |
Обидві компанії можуть отримати вигоду від зростання попиту на обчислювальні потужності для ШІ, але високі очікування щодо зростання бізнесу не обов’язково означають низькі ризики оцінки їхніх акцій.
Наприклад, якщо ринок уже оцінив компанію на основі сценарію високого зростання протягом наступних кількох років, її акції все одно можуть зазнати корекції, навіть якщо фактичний дохід продовжує зростати, але темпи зростання є нижчими за ринкові очікування.
Тому, порівнюючи компанії у сфері обчислень для ШІ, інвесторам потрібно розглядати операційні результати разом із ринковими очікуваннями, а не визначати привабливість компанії лише за зростанням доходу.
7. За якими показниками оцінки інвесторам слід стежити щодо акцій компаній у сфері обчислень для ШІ?
У традиційному аналізі акцій для оцінювання вартості компанії часто використовують співвідношення ціни до прибутку (P/E). Однак для компаній, що надають хмарні обчислення для ШІ та все ще перебувають у періоді високих капітальних інвестицій і нестабільного прибутку, одного показника P/E може бути недостатньо для повного відображення операційного стану.
Інвестори можуть поєднувати в аналізі наведені нижче п’ять показників.
| Показник оцінки |
Основне застосування |
Ключові аспекти |
| Співвідношення ціни до продажів (P/S) |
Вимірює співвідношення між ринковою капіталізацією та доходом |
Зростання доходу не дорівнює зростанню прибутку |
| Вартість підприємства до EBITDA (EV/EBITDA) |
Порівнює вартість підприємства з операційною прибутковістю |
EBITDA не повністю відображає навантаження від капітальних витрат та амортизації |
| Дохідність вільного грошового потоку |
Оцінює вартість відносно генерування грошових коштів |
FCF може залишатися від’ємним протягом тривалого періоду розширення |
| Рентабельність інвестованого капіталу (ROIC) |
Оцінює ефективність інвестованого капіталу |
Новозбудовані проєкти можуть ще не почати генерувати віддачу |
| Співвідношення чистого боргу до EBITDA |
Оцінює боргове навантаження та здатність погашати борг |
Також слід враховувати відсотки, лізинг і графіки погашення боргу |
Показник EV/EBITDA потребує особливої обережності під час використання для компаній у сфері інфраструктури для ШІ. Оскільки EBITDA не враховує амортизацію, компанія, яка купує великі обсяги GPU, може мати високий EBITDA, водночас стикаючись зі значними витратами на заміну обладнання.
Наприклад, дві компанії, що надають хмарні обчислення для ШІ, можуть мати EBITDA по $1 млрд кожна, але одній може знадобитися інвестувати лише $200 млн на рік для підтримання наявного обладнання, тоді як іншій — $800 млн. За інших рівних умов довгострокова здатність цих двох компаній генерувати грошові кошти може істотно відрізнятися.
Крім того, вартість підприємства (EV) зазвичай враховує такі чинники, як борг і грошові кошти. Для компаній, які значною мірою покладаються на фінансовий лізинг та зовнішнє фінансування для розширення, порівняння лише за капіталізацією акціонерного капіталу може недооцінювати їхнє загальне капітальне навантаження.
Тому більш обґрунтований підхід полягає в тому, щоб спочатку проаналізувати зростання доходу та маржу прибутку, потім розглянути вільний грошовий потік, структуру боргу й майбутні капітальні витрати, а вже після цього визначити, чи поточна оцінка вже враховує ці ризики.
8. Як інвесторам визначити, чи спричинить повільніше зростання капітальних витрат на ШІ коригування оцінки?
Повільніше зростання капітальних витрат на ШІ не обов’язково призводить до падіння акцій компаній у сфері обчислень для ШІ. Ключовими чинниками є причина уповільнення та очікування зростання, які ринок раніше заклав у вартість компанії.
Якщо зростання капітальних витрат сповільнюється переважно тому, що попереднє будівництво завершено, а компанія починає підвищувати використання обладнання, збільшувати дохід від клієнтів і покращувати вільний грошовий потік, повільніше зростання інвестицій може, навпаки, свідчити про поступове зрілішання бізнес-моделі.
Натомість якщо компанія відкладає інвестиції через недостатній попит клієнтів, посилення тиску на фінансування або зниження економічної доцільності проєктів, ринок може переоцінити її довгостроковий потенціал зростання.
Інвестори можуть оцінити ситуацію в три етапи.
-
Простежити, чи узгоджуються капітальні витрати зі зростанням доходу. Якщо капітальні витрати компанії продовжують зростати, а збільшення нового доходу істотно сповільнюється, інвесторам потрібно проаналізувати, чи нові об’єкти ще не введено в експлуатацію та коли відповідні інвестиції можуть почати генерувати віддачу.
-
Простежити зміни маржі прибутку та грошового потоку. Якщо дохід продовжує зростати, але валова маржа, операційний грошовий потік і вільний грошовий потік погіршуються, розширення бізнесу може супроводжуватися посиленням тиску витрат. Водночас інвесторам потрібно відрізняти тимчасові інвестиції в будівництво від зниження довгострокової прибутковості.
-
Простежити, чи не надто сильно оцінка залежить від припущень про високе зростання. Якщо поточна оцінка компанії ґрунтується на очікуваннях стабільно високого зростання протягом наступних кількох років, навіть помірне зниження очікувань щодо зростання може спричинити скорочення мультиплікатора оцінки, навіть якщо операційний стан суттєво не погіршився.
Наприклад, припустімо, що спочатку компанія очікувала зростання доходу на 60% щороку протягом наступних трьох років, але пізніше переглянула очікування до 35%. Темп зростання 35% усе ще є відносно високим, але якщо ринок раніше оцінював акції на основі траєкторії зростання на 60%, ціна акцій усе одно може зазнати значної волатильності.
Тому інвесторам потрібно розрізняти погіршення фундаментальних показників і коригування ринкових очікувань. Зниження ціни акцій не обов’язково означає, що попит у галузі ШІ зник. Це може лише означати, що інвестори починають вимагати чіткіших доказів прибутковості та здатності генерувати грошовий потік.
9. Як індивідуальним інвесторам сформувати систему оцінювання ризиків для акцій компаній у сфері обчислень для ШІ?
Індивідуальні інвестори, які хочуть отримати доступ до інфраструктури для ШІ, можуть сформувати систему оцінювання ризиків навколо чотирьох напрямів: зростання бізнесу, капітальні інвестиції, грошовий потік та оцінка.
-
Визначте основні джерела доходу компанії. Виробники чипів, постачальники послуг хмарних обчислень, оператори дата-центрів і компанії у сфері енергетичної інфраструктури можуть належати до ланцюга постачання для ШІ, але їхні моделі прибутку та структури ризиків відрізняються.
-
Проаналізуйте плани капітальних витрат компанії на наступні один-два роки та оцініть, чи можуть активи, які вже введено в експлуатацію, генерувати достатній дохід. Для великих проєктів дата-центрів інвесторам слід особливо уважно стежити за підключенням до електромережі, дозволами на будівництво, розгортанням GPU та прогресом передання послуг клієнтам.
-
Оцініть джерела фінансування компанії. Великі технологічні компанії зі стабільним операційним грошовим потоком зазвичай мають вищу здатність покривати інвестиції, ніж компанії, що зростають і значною мірою залежать від зовнішнього фінансування. Однак навіть для великих технологічних компаній надмірні капітальні витрати можуть впливати на викуп акцій, дивіденди та інші плани розподілу капіталу.
-
Проведіть сценарний аналіз на основі поточної оцінки акцій. Інвестори можуть розглядати різні сценарії, зокрема збереження високого зростання доходу, поступову нормалізацію зростання та затримки в реалізації проєктів, а також оцінювати, як можуть змінюватися прибутковість компанії, потреби у фінансуванні та оцінка.
Мета цієї системи — не точно передбачити наступне коригування ціни акцій. Натомість вона допомагає оцінити, чи вимагає поточна ринкова ціна надто оптимістичного майбутнього зростання від компанії та чи має компанія можливість виправдати ці очікування.
Підсумок
Повільніше зростання капітальних витрат на ШІ не означає завершення циклу інвестицій в інфраструктуру для ШІ. Для компаній, що керують дата-центрами та надають хмарні обчислення й усе ще розширюються, зниження темпу зростання капітальних витрат може бути нормальною ознакою переходу інвестиційного циклу на новий етап. Воно також може свідчити про зміни в попиті, витратах або середовищі фінансування.
У міру розширення інвестицій в інфраструктуру для ШІ критерії оцінювання ринку поступово зміщуються від кількості GPU, потужності дата-центрів і вартості контрактів до фактичного доходу, використання обладнання, вільного грошового потоку та віддачі на капітал.
Для компаній у сфері обчислень для ШІ, таких як CoreWeave та IREN, потенціал високого зростання доходу потрібно оцінювати разом з амортизацією GPU, витратами на фінансування та ризиками реалізації проєктів. Щодо постачальників верхнього рівня, таких як NVIDIA, інвесторам потрібно стежити за тим, чи впливають зміни в планах капітальних витрат клієнтів на темпи закупівлі обладнання.
У довгостроковій перспективі інвестиційна цінність акцій компаній у сфері обчислень для ШІ залежить не лише від того, скільки капіталу компанія може інвестувати, а й від того, чи здатен цей капітал стабільно генерувати економічну віддачу, що перевищує вартість капіталу.
Поширені запитання
Що означає AI CapEx?
AI CapEx означає капітальні витрати на штучний інтелект. Вони переважно включають довгострокові інвестиції в дата-центри для ШІ, закупівлю GPU та розширення серверної й мережевої інфраструктури.
Чи означає повільніше зростання капітальних витрат на ШІ, що бульбашка ШІ луснула?
Не обов’язково. Повільніше зростання капітальних витрат може бути наслідком вищої бази інвестицій, переходу проєктів до операційної стадії або підвищення ефективності інвестицій. Воно також може відображати тиск попиту та фінансування. Інвесторам потрібно оцінювати ситуацію на основі конкретних операційних даних.
Чому компанії, що надають хмарні обчислення для ШІ, можуть швидко нарощувати дохід, але все одно звітувати про збитки?
Витрати на закупівлю GPU, будівництво дата-центрів, амортизацію обладнання та фінансування можуть бути високими. Навіть якщо дохід швидко зростає, компанія все одно може звітувати про бухгалтерські збитки або від’ємний вільний грошовий потік через масштаб попередніх інвестицій.
Чи слід застосовувати до CoreWeave та IREN однаковий метод оцінки?
Не повністю. Ці дві компанії відрізняються структурою бізнесу, базою активів і джерелами доходу. Їхні ризики, пов’язані з виконанням контрактів, капітальними витратами, грошовим потоком і трансформацією бізнесу, потрібно аналізувати окремо.
Чи підходить EV/EBITDA для оцінювання акцій компаній у сфері обчислень для ШІ?
Його можна використовувати як орієнтир, але не окремо. Оскільки EBITDA не повністю відображає амортизацію GPU та витрати на заміну обладнання, інвесторам також потрібно стежити за капітальними витратами, вільним грошовим потоком і борговим навантаженням.
Які поширені ознаки того, що акції компанії у сфері обчислень для ШІ переоцінені?
Поширені ризики включають оцінку, яка значною мірою залежить від майбутнього високого зростання, капітальні витрати, що залишаються вищими за здатність генерувати грошові кошти, високу концентрацію клієнтів, недостатнє використання обладнання та постійне зростання потреб у борговому або акціонерному фінансуванні. Ці сигнали слід комплексно оцінювати з урахуванням етапу розвитку компанії.