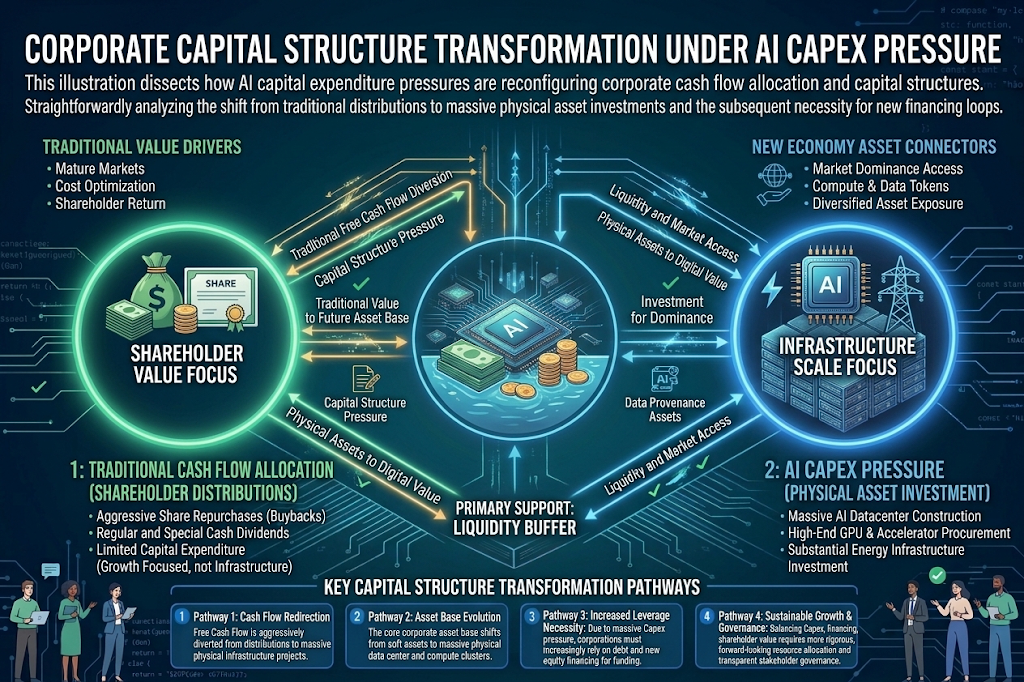
У сучасній теорії корпоративних фінансів і ринків капіталу компанії розподіляють капітальні витрати (Capex), приділяючи особливу увагу динамічному балансу між рентабельністю інвестованого капіталу (ROIC) і вільним грошовим потоком. Однак на тлі історичної трансформації, зумовленої штучним інтелектом, світові технологічні гіганти демонструють безпрецедентний підхід до розподілу капіталу: щоб забезпечити домінантні позиції в інфраструктурі ШІ та екосистемах великих моделей, компанії відходять від традиційного фінансового консерватизму й істотно збільшують довгострокові капітальні витрати, навіть за умов значного тиску на короткостроковий вільний грошовий потік.
Цей перехід до моделі з високою часткою активів, зумовлений капітальними витратами на ШІ, докорінно змінює структури капіталу та інструменти фінансування традиційних технологічних гігантів, зокрема через випуск нових акцій без права голосу й довгострокових облігацій. Він також спричиняє суттєві зміни у фінансових даних і міжринковій волатильності на макрорівні. Коли традиційні фондові ринки розходяться в оцінках напруженості між високими витратами та тривалими строками окупності, такі шоки макроліквідності неминуче поширюються через канали передавання схильності до ризику, маючи далекосяжний вплив на глобальні ринки криптоактивів, зокрема Bitcoin. У цій статті розглянуто фінансові засади капітальних витрат на ШІ крізь призму корпоративних фінансів, структур фінансування та міжринкового передавання.
Основні висновки
-
Розглянемо структурний тиск, який капітальні витрати на ШІ чинять на вільний грошовий потік (FCF) і операційну маржу традиційних технологічних компаній
-
Проаналізуємо, як компанії змінюють свої стратегії фінансування за умов значного тиску витрат, зокрема через випуск акцій без права голосу, боргове фінансування та ширший спектр інструментів капіталу
-
Пояснимо, як очікування щодо зростання капітальних витрат на ШІ передаються на глобальні традиційні фінансові та криптовалютні ринки через канали схильності до ризику й ліквідності
-
Розглянемо зміну ролі криптоактивів, таких як Bitcoin, як інструментів захисту від макроекономічної інфляції та опорних засобів розрахунків без довіри до посередників на тлі змін у реальній економіці та капітальних витратах технологічних гігантів
-
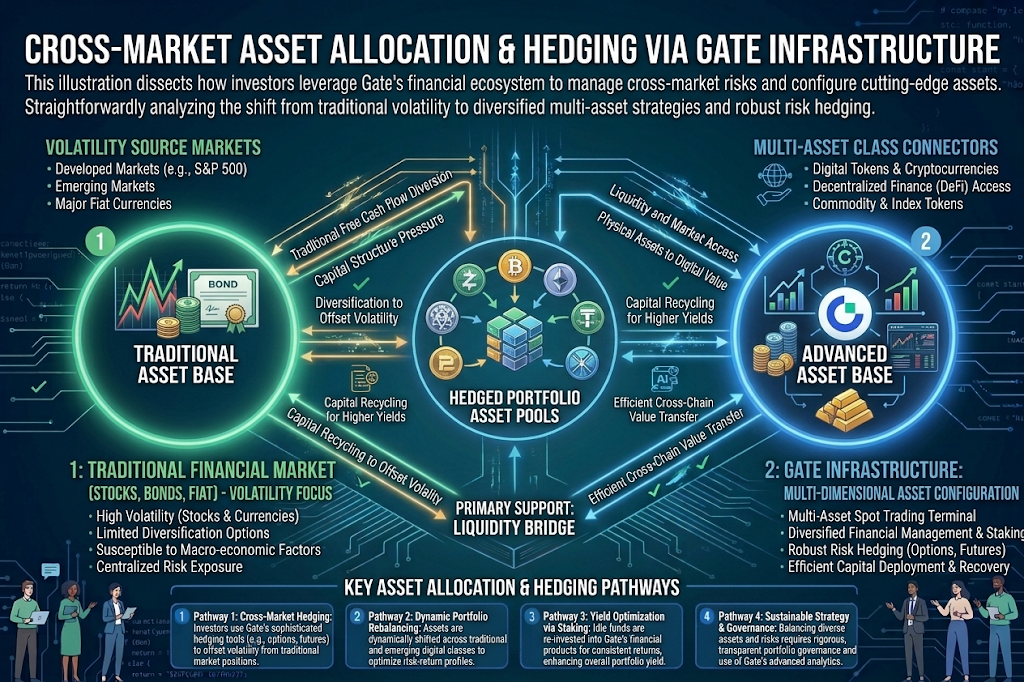
Проаналізуємо взаємодоповнювальні підходи до розподілу активів і хеджування ризиків під час міжринкової волатильності за допомогою екосистеми спотової торгівлі та управління активами Gate
Тиск на вільний грошовий потік і розвиток інструментів фінансування: фінансовий важіль капітальних витрат на ШІ
У традиційних моделях оцінювання технологічних компаній високотехнологічний бізнес зазвичай має значну премію в оцінці завдяки моделі з низькою часткою активів і сильним грошовим потокам. Проте стрімке зростання капітальних витрат на ШІ докорінно порушує цю усталену модель.
Коли технологічні гіганти інвестують сотні мільярдів доларів у будівництво дата-центрів, пряме придбання обчислювального обладнання та довгострокові контракти на постачання електроенергії, їхня фінансова звітність зазнає глибоких змін. У таблиці нижче порівняно базову фінансову логіку традиційної моделі програмного забезпечення та моделі капітальних витрат на ШІ:
| Тип моделі |
Характеристики капітальних витрат |
Грошовий потік і фінансові показники |
Логіка повернення капіталу та оцінювання |
| Традиційна модель програмного забезпечення |
Низькі потреби в капітальних витратах |
Високий вільний грошовий потік (FCF) |
Повернення капіталу акціонерам через викуп акцій і дивіденди, що підтримує високу премію в оцінці |
| Модель капітальних витрат на ШІ |
Надзвичайно високі капітальні витрати |
Короткостроковий тиск на вільний грошовий потік і його скорочення |
Спирається на реорганізацію структури капіталу та інноваційне рефінансування, а оцінки підлягають перегляду |
Щоб залучити десятки або навіть сотні мільярдів доларів додаткового фінансування інфраструктури, не послаблюючи контроль засновників і не збільшуючи безсистемно боргове навантаження, команди корпоративних фінансів мають проводити інноваційні реорганізації структури капіталу. До них належать випуск інструментів власного капіталу класу C без права голосу, укладення винятково довгострокових договорів оренди обладнання та випуск зелених облігацій, призначених для проєктів ШІ. Зростання складності структур капіталу відображає те, що розвиток фізичної інфраструктури в епоху ШІ перевищив можливості фінансування лише за рахунок операційного грошового потоку однієї компанії. Він стає макрофінансовим завданням, що потребує масштабного перерозподілу на ринках капіталу в усій економіці.
Борговий важіль і реструктуризація балансу: перевірка фінансових меж у перегонах ШІ
У міру подальшого зростання капітальних витрат на ШІ баланси технологічних гігантів проходять безпрецедентний стрес-тест. У минулому моделі з низькою часткою активів, у яких переважали програмне забезпечення та інтернет-бізнес, забезпечували технологічним компаніям високу стійкість до ризиків і дуже низький рівень чистого боргу. Однак внутрішнього вільного грошового потоку нині далеко недостатньо для покриття дефіциту фінансування, створеного дорогими закупівлями GPU та будівництвом дата-центрів гігаватного масштабу. Це змушує команди фінансового управління звертатися до зовнішніх боргових ринків, залучаючи значні кошти через масштабний випуск корпоративних і зелених облігацій або структуровані інструменти фінансування. Різке зростання боргового навантаження створює для технологічних гігантів суттєвий тиск через процентні витрати на тлі коливань макроекономічних процентних ставок. Аналіз ринків капіталу також швидко зміщується від вузького фокусу на зростанні доходів до оцінювання балансу між ROIC і коефіцієнтами покриття відсоткових платежів. Така реструктуризація балансу перевіряє фінансову стійкість компаній і водночас докорінно змінює попит і пропозицію коштів на фондових та глобальних облігаційних ринках. Відповідно, вона стала важливим макроекономічним індикатором, який впливає на ризикові та захисні активи в усьому світі.
Міжринкове передавання: різні погляди в традиційних фінансах і властивості криптоактивів для макрохеджування
Капітальні витрати на ШІ не лише реструктурують фінанси окремих компаній. Через взаємопов’язану схильність до ризику на ринках капіталу вони також створюють механізм передавання цін, що охоплює ширшу фінансову систему та глобальні класи активів.
Коли інвестори на публічних ринках періодично ставлять під сумнів моделі технологічних гігантів із високими витратами та повільною окупністю, волатильність фондового ринку часто спричиняє короткостроковий перетік капіталу в захисні активи або ліквідніші інструменти. Таке міжринкове передавання зазвичай відбувається в такій послідовності:
-
Перегляд оцінок і нове зниження схильності до ризику: занепокоєння щодо грошового потоку, спричинене високими капітальними витратами, змушує публічні ринки переоцінювати технологічні сектори з високими оцінками, що призводить до короткострокового відтоку з ризикових активів.
-
Переоцінювання макроліквідності та середовища процентних ставок: масштабне корпоративне боргове та акціонерне фінансування поглинає значну частину граничної ліквідності ринку, створюючи тиск на безризикові процентні ставки на ринках капіталу.
-
Подвійні характеристики криптоактивів: криптоактиви, представлені Bitcoin (BTC), як глобальний ринок, що торгується безперервно 24/7, демонструють виразний подвійний характер у цьому механізмі передавання. З одного боку, під час короткострокових циклів ліквідації їхня схильність до ризику залишається тісно пов’язаною зі схильністю до ризику глобальних технологічних активів. З іншого боку, у довгостроковій перспективі на рівні сектору інфляційні побоювання, пов’язані з традиційними кредитними системами та розмиванням акціонерного капіталу, додатково посилюють базову цінність Bitcoin як твердих грошей з фіксованим лімітом пропозиції та без ризику контрагента-посередника.
Цей механізм фінансового передавання показує, що конкуренція за капітал в епоху ШІ виходить за межі технологічних гігантів. Вона також глибоко відображається у взаємодії між традиційними фіатними ринками капіталу та децентралізованими криптофінансовими системами.
Розподіл активів за зміни фінансової парадигми та взаємодоповнювальні переваги екосистеми Gate
Оскільки глобальні макроекономічні ринки капіталу проходять масштабне ребалансування, а реструктуризація капітальних витрат технологічних гігантів спричиняє волатильність активів, інвесторам дедалі більше потрібні рішення з управління активами з міжринковою перспективою. Стратегії розподілу коштів лише на одному ринку вже не є достатніми для протистояння потрясінням, спричиненим різкими скороченнями та розширеннями глобальної макроліквідності.
На цьому тлі провідні платформи для торгівлі криптоактивами демонструють значну цінність як фінансові центри. Наприклад, Gate — це провідна глобальна платформа для торгівлі криптоактивами, що пропонує високоліквідну спотову торгівлю основними великокапіталізованими активами, такими як BTC і ETH. Вона також надає різноманітні інструменти хеджування, інвестиційні та кредитні продукти, а також комплексні рішення для розподілу активів, що охоплюють перспективні сектори DePIN/ШІ.
Через Gate користувачі можуть зручно брати участь у розвитку базових токенів криптоінфраструктури, стимульованому капітальними витратами на ШІ. Вони також можуть гнучко використовувати екосистему спотового ринку та деривативів платформи для управління ризиками шоків міжринкової ліквідності й прагнути до стабільного зростання активів. Поєднуючи безпечне середовище зберігання, що відповідає нормативним вимогам, широкий вибір активів та ефективні можливості міжринкової торгівлі, Gate надає глобальним користувачам надійну основу для хеджування ризиків і збереження вартості в період значних змін у макрофінансовому середовищі.
Поширені запитання
Чому зростання капітальних витрат на ШІ (AI Capex) може спричиняти короткострокову волатильність акцій традиційних технологічних компаній?
Значні капітальні витрати безпосередньо скорочують короткостроковий вільний грошовий потік (FCF) та операційну маржу компаній. Якщо ринки не бачать відповідного різкого зростання доходів у короткостроковій перспективі, інвестори можуть занепокоїтися зниженням рентабельності інвестованого капіталу (ROIC), що спричиняє корекцію оцінки.
Який потенційний вплив стратегії фінансування капітальних витрат технологічних гігантів на ШІ може мати на крипторинки?
Масштабні потреби у фінансуванні поглинають частину граничної ліквідності традиційних ринків і короткостроково знижують загальну схильність до ризику. Однак у довгостроковій перспективі це розширення капіталу сприяє розвитку обчислювальних потужностей та інфраструктури. Воно також спонукає частину капіталу шукати криптоактиви як децентралізовані інструменти макроекономічного захисту та хеджування.
Як індивідуальні інвестори можуть використовувати Gate для реагування на макроекономічну міжринкову волатильність і отримання доступу до сектору ШІ?
Інвестори можуть використовувати спотовий ринок Gate для поступового розподілу коштів між базовими активами для хеджування, такими як BTC, та якісними інфраструктурними активами ШІ/DePIN. Вони також можуть поєднувати ці розподіли з консервативними інвестиційними продуктами й інструментами хеджування ризиків платформи, щоб зменшити ризик волатильності одного ринку, прагнучи водночас до стабільного довгострокового зростання вартості активів.