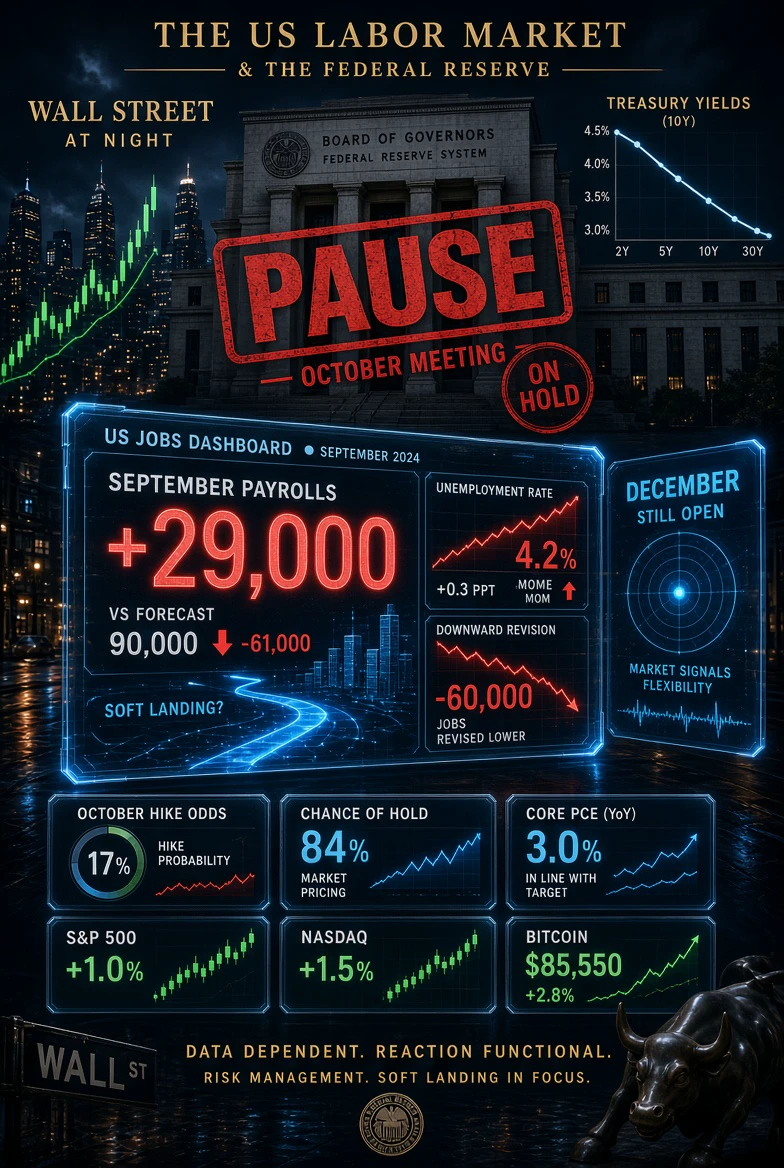
#CorePCEandGDPFinalReading Финальные цифры получены: что пересмотренный ВВП и более низкий базовый PCE говорят о дальнейших шагах ФРС
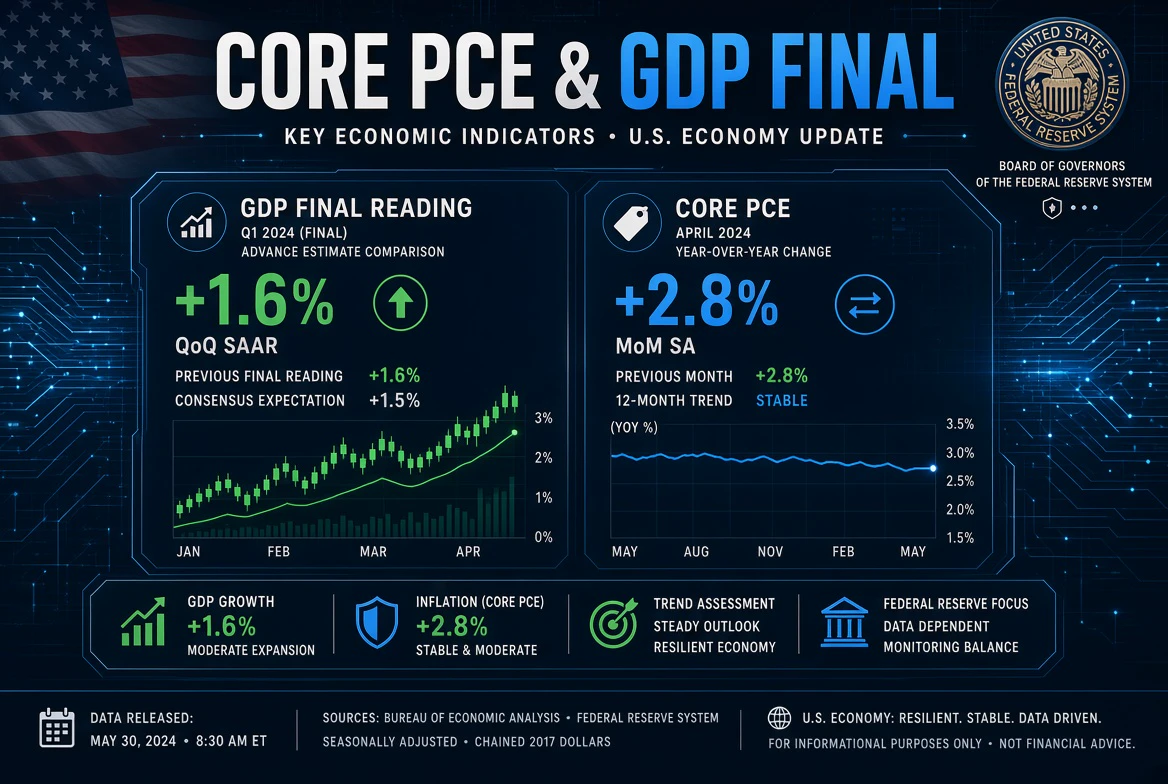
Итоговые данные за второй квартал наконец опубликованы, и они рисуют картину, которую рынок ожидал не в полной мере. Финальный показатель ВВП за Q2 был пересмотрен в сторону повышения, тогда как предпочитаемый ФРС показатель инфляции оказался ниже прогнозов — сочетание факторов, которое незаметно изменило ожидания по ставкам накануне осени.
Что касается роста, финальная оценка Бюро экономического анализа показала, что экономика США расширилась во втором квартале темпами 2,2% в пересчёте на год, что значительно выше предварительной оценки в 1,5% и немного превышает показатель первого квартала в 2,1%. Это действительно сильный результат, если учесть, насколько масштабное ужесточение политики уже проведено. Важно, что рост был сосредоточен в потребительских расходах и инвестициях бизнеса, связанных с развитием инфраструктуры ИИ, — том же двигателе, который поддерживал рискованные активы весь год.
В отношении инфляции картина была противоположной и столь же важной. Базовый PCE вырос в августе на 0,2%, ниже консенсус-прогноза в 0,3%, в результате чего годовой показатель составил 3,0% против ожидавшихся 3,3%. Общий PCE вырос за месяц на 0,3% и на 3,4% в годовом выражении, также оказавшись ниже прогнозов, тогда как личные доходы увеличились на 0,2%. Ежегодный пересмотр базовых данных BEA также снизил июльские показатели: общий PCE — с 3,7% до 3,4%, а базовый — с 3,3% до 3,0%, а это означает, что тенденция к замедлению шире, чем данные за один месяц.
Почему этот «финальный показатель» имеет такое большое значение? Потому что он выходит именно в тот момент, когда Федеральная резервная система решает, повышать ли ставку снова. В сентябре ФРС повысила ставки на 25 базисных пунктов — впервые за три года — до диапазона 3,75%–4,00%, и рынки готовились к ещё одному шагу до промежуточных выборов. Более низкий показатель базового PCE резко снизил вероятность такого шага: теперь инвесторы оценивают вероятность сохранения ставок на заседании в конце октября как превышающую 50%. Цены на золото поднялись до максимумов сессии, а акции выросли по мере ослабления опасений немедленного ужесточения политики.
Главный вывод — классический сигнал «Златовласки»: экономика, растущая на 2,2%, при одновременном замедлении базовой инфляции к целевому уровню — именно тот сценарий мягкой посадки, на который надеялась ФРС. Единственная оговорка — сохраняющийся разрыв: базовая инфляция на уровне 3,0% всё ещё на целый процентный пункт выше целевого показателя в 2%. На данный момент данные дают «голубиному» сценарию серьёзную поддержку, но финальный показатель — лишь взгляд в зеркало заднего вида. Следующие данные по занятости и инфляции покажут, подтверждена ли мягкая посадка или она лишь отложена.
@Gate_Square