
Стена памяти: как дефицит HBM меняет экономику искусственного интеллекта
В основе развёртывания искусственного интеллекта формируется незаметное ограничение, и связано оно не с доступностью вычислительных мощностей как таковых. Речь идёт о памяти, которая их снабжает. За последние несколько месяцев глобальный дефицит памяти с высокой пропускной способностью превратился из второстепенной детали цепочки поставок в определяющий фактор, влияющий на цены, корпоративные стратегии и темпы развёртывания инфраструктуры ИИ. Последствия уже заметны на всех уровнях, от стоимости карт-ускорителей в Шэньчжэне до валовой маржи крупнейших полупроводниковых компаний мира.
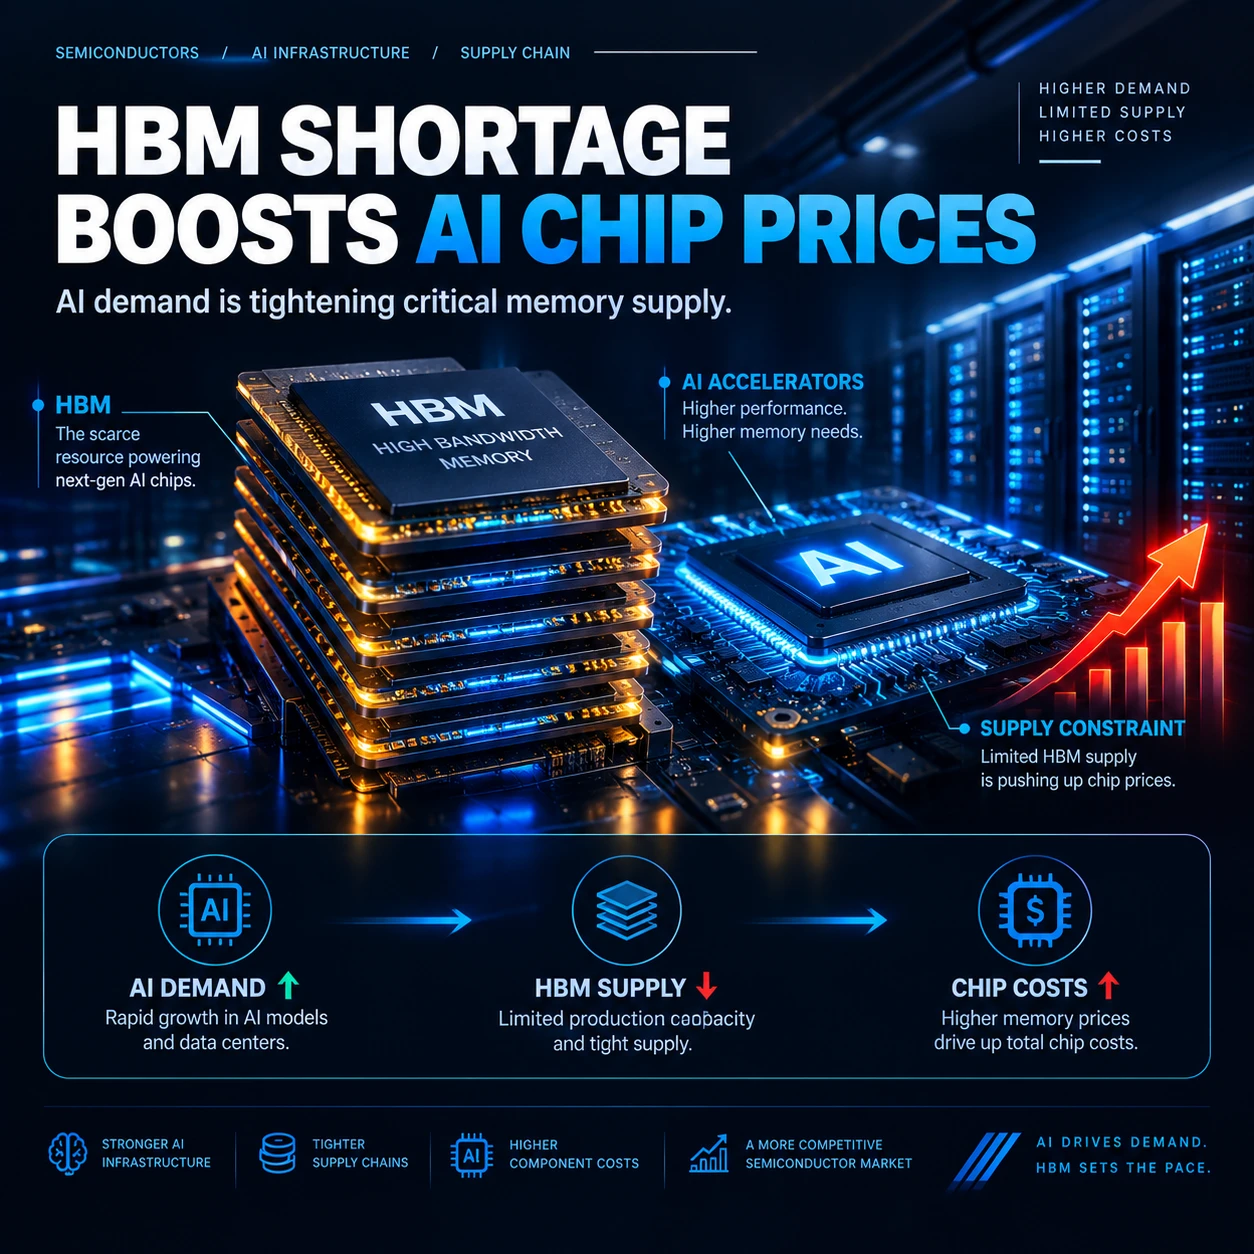
Механика дефицита проста, хотя его последствия таковыми не являются. Память с высокой пропускной способностью, или HBM, — это специализированная разновидность динамической памяти с произвольным доступом, в которой слои микросхем памяти размещаются вертикально и соединяются с процессором через тысячи микроскопических каналов. Именно она позволяет ускорителю ИИ получать доступ к огромным объёмам данных на скоростях, недостижимых для обычной памяти. По мере роста размера и сложности моделей ИИ резко увеличивался и объём HBM, необходимый для каждого процессора. Nvidia H100 оснащён 80 гигабайтами HBM. B200 — 192 гигабайтами. Blackwell Ultra — 288 гигабайтами, что в 3,6 раза больше всего за два поколения.
Проблема в том, что производство HBM значительно сложнее производства стандартной памяти. Оно требует сквозных кремниевых соединений, утончения пластин, вертикальной сборки, тестирования и передовой упаковки — всё это потребляет производственные мощности, а выход годных изделий ниже, чем у обычной DRAM. На каждый гигабайт HBM требуется примерно в четыре раза больше производственных мощностей для выпуска пластин, чем на стандартную DRAM, а выход годных изделий остаётся на уровне 50–60%. Когда на трёх компаниях сосредоточены практически все мировые поставки, а сами эти компании перенаправили площади чистых помещений, ранее использовавшиеся для производства потребительской памяти, на более маржинальную HBM, результатом становится структурный дефицит, выходящий далеко за пределы самого сегмента ИИ.
Цифры, описывающие этот дефицит, впечатляют. Ожидается, что общий объём рынка HBM вырастет с 35 миллиардов долларов в 2025 году до 54,6 миллиарда долларов в 2026 году — более чем на 50% за один год. Samsung и SK Hynix повысили контрактные цены на HBM текущего поколения на 2026 год почти на 20%, а рынок ожидает, что стоимость стеков HBM4 следующего поколения составит 500–600 долларов за единицу — ещё на 55–70% выше текущих уровней. Отраслевые источники, на которые ссылается DigiTimes, предполагают, что цена HBM4 может вырасти примерно с 2 долларов за гигабит во второй половине 2026 года до 4–5 долларов и выше из-за чрезвычайной сложности производственного процесса, который требует от четырёх до шести месяцев и характеризуется значительно более низким первоначальным выходом годных изделий.
Теперь это повышение цен заметно распространяется по цепочке поставок. В Китае, где экспортный контроль ограничил доступ к передовой памяти трёх ведущих поставщиков, производители ИИ-чипов всё чаще вынуждены обращаться к серым каналам поставок, платя за те же компоненты в несколько раз больше, чем покупатели за пределами Китая. В результате резко выросла стоимость готовых карт-ускорителей. Huawei повысила заявленную цену карты Ascend 950DT выше 250 000 юаней, или примерно 37 000 долларов, что на 20–50% больше цен, называвшихся всего двумя месяцами ранее. Cambricon повысила цены на процессор следующего поколения на 20–30%. Подорожали даже продукты предыдущего поколения: Ascend 950PR, который в начале года продавался примерно по 60 000 юаней за карту, теперь стоит более 80 000 юаней. Поскольку память составляет значительную долю производственных затрат ускорителя, более высокие цены напрямую отражаются на стоимости готовых карт, повышая затраты на создание вычислительных мощностей ИИ именно в тот момент, когда спрос на них ускоряется.
Последствия ощущаются не только в Китае. Дефицит усилил позиции поставщиков памяти по отношению к компаниям, закупающим их продукцию. Micron, которая долгое время была наименьшим из трёх производителей HBM, планирует почти вдвое увеличить ежемесячные мощности по выпуску пластин HBM — примерно до 100 000 пластин к концу 2026 года по сравнению с 40 000–50 000 пластин в прошлом году. Ежемесячные мощности Samsung и SK Hynix составляют примерно 150 000–200 000 пластин HBM у каждой компании — в 3–4 раза больше текущего показателя Micron. Разрыв сокращается, но остаётся значительным. Что ещё важнее, ценовая власть, возникающая в условиях дефицита, теперь прочно находится в руках поставщиков. Как отмечалось в одном из анализов, дефицит памяти — одна из редких тенденций в сфере ИИ, при которой Nvidia одновременно выигрывает от более высокого конечного спроса и немного теряет переговорную силу перед поставщиком.
Эта перемена имеет последствия, выходящие за рамки маржи отдельных компаний. Более широкий рынок памяти меняется под воздействием тех же сил. Контрактные цены на обычную DRAM выросли примерно на 90–95% квартал к кварталу в первые три месяца 2026 года — это рекордный квартальный скачок. Контрактные цены на NAND за тот же период выросли на 55–60%, а на второй квартал прогнозируется дальнейший рост на 70–75%. К концу августа коэффициент достаточности предложения на спотовом рынке опустился ниже 50%, то есть производители модулей и OEM-компании не могли получить достаточное количество универсальной DRAM и NAND для удовлетворения своих потребностей. Некоторые устаревшие продукты памяти, такие как DDR4, стоят дороже более новой DDR5, поскольку производственные мощности были перенаправлены на более прибыльные продукты. Независимые аналитики теперь называют происходящее крупнейшим дефицитом памяти в истории и ожидают сохранения повышенных цен до конца десятилетия.
На техническом уровне дефицит отражает более глубокий дисбаланс, о котором инженеры предупреждали годами. Производительность вычислений ускорителей ИИ примерно утраивается каждые два года, тогда как пропускная способность HBM за тот же период увеличивается менее чем вдвое. Разрыв между скоростью вычислений процессора и скоростью поступления данных к нему расширяется, а не сокращается. Как отметил один из исследователей Micron на недавней отраслевой конференции, эта стена памяти не уменьшается — она растёт. Практическое следствие состоит в том, что добавление вычислительных мощностей в систему даёт убывающую отдачу, если память не может доставлять данные достаточно быстро, чтобы вычислительные блоки оставались загруженными. При выполнении логического вывода большими языковыми моделями, особенно в задачах с небольшими размерами пакетов и длинными контекстами, система может тратить большую часть времени на чтение весов и кэша, а не на вычисления. В такой среде дополнительная пропускная способность памяти может быть ценнее дополнительной вычислительной мощности.
Отрасль ответила на это, начав рассматривать память не как единый пул, а как многоуровневую систему. Самые востребованные данные — веса и кэши «ключ—значение», к которым требуется немедленный доступ, — хранятся в HBM. Менее срочные данные размещаются в памяти DDR или LPDDR. Наименее востребованные данные — параметры моделей и кэши, к которым обращаются нечасто, — хранятся на твердотельных накопителях. Эффективное управление этой иерархией требует программного обеспечения, способного прогнозировать, какие данные понадобятся, и эффективно перемещать их между уровнями. Это задача, в равной степени связанная с программным обеспечением, проектированием систем и аппаратными решениями.
Для тех, кто следит за рынками цифровых активов, дефицит памяти даёт полезный взгляд на более широкий цикл развития инфраструктуры ИИ. Те же силы, которые стимулируют спрос на HBM, — расширение мощностей для обучения моделей и выполнения логического вывода — формируют потоки капитала, спрос на энергию и корпоративные стратегии во всём технологическом секторе. Центры обработки данных, строящиеся для обучения и работы больших языковых моделей, проектируются с учётом токенизированной финансовой инфраструктуры, а институциональные инвесторы, финансирующие развитие ИИ, всё чаще совпадают с инвесторами, направляющими капитал в цифровые активы. Эти два мира становится всё сложнее разделять, и дефицит памяти находится на их пересечении.
За чем следует внимательно следить в ближайшие кварталы? Во-первых, за динамикой цен на HBM4. Контракты, которые заключаются сейчас, определят себестоимость ускорителей ИИ следующего поколения, и эти затраты в конечном счёте отразятся на цене услуг ИИ. Во-вторых, за темпами расширения мощностей Micron, Samsung и SK Hynix. Планируемое Micron удвоение мощностей по выпуску пластин имеет большое значение, но ожидается, что существенное новое предложение начнёт ослаблять рынок не ранее конца 2027 года. В-третьих, за готовностью производителей ИИ-чипов принять более высокие затраты на память. Если маржа сократится слишком сильно, это может замедлить темпы развёртывания инфраструктуры, что окажет каскадное воздействие на всю цепочку поставок ИИ.
Глубинная истина заключается в том, что развитие ИИ вступило в фазу, в которой ограничивающие факторы связаны уже не только с количеством производимых процессоров. Вопрос теперь в том, сможет ли окружающая инфраструктура — память, упаковка, электропитание и охлаждение — поспевать за этим ростом. HBM — наиболее очевидный пример такого сдвига, но не последний. Отрасль понимает, что интеллект в больших масштабах требует не только вычислений, но и способности эффективно доставлять данные к вычислительным мощностям. Компании, которые решат эту задачу, захватят значительную долю создаваемой стоимости. Остальные будут наблюдать, считать и готовиться.
#ShareWeekly
#HBMShortageBoostsAIChipPrices
В основе развёртывания искусственного интеллекта формируется незаметное ограничение, и связано оно не с доступностью вычислительных мощностей как таковых. Речь идёт о памяти, которая их снабжает. За последние несколько месяцев глобальный дефицит памяти с высокой пропускной способностью превратился из второстепенной детали цепочки поставок в определяющий фактор, влияющий на цены, корпоративные стратегии и темпы развёртывания инфраструктуры ИИ. Последствия уже заметны на всех уровнях, от стоимости карт-ускорителей в Шэньчжэне до валовой маржи крупнейших полупроводниковых компаний мира.
Механика дефицита проста, хотя его последствия таковыми не являются. Память с высокой пропускной способностью, или HBM, — это специализированная разновидность динамической памяти с произвольным доступом, в которой слои микросхем памяти размещаются вертикально и соединяются с процессором через тысячи микроскопических каналов. Именно она позволяет ускорителю ИИ получать доступ к огромным объёмам данных на скоростях, недостижимых для обычной памяти. По мере роста размера и сложности моделей ИИ резко увеличивался и объём HBM, необходимый для каждого процессора. Nvidia H100 оснащён 80 гигабайтами HBM. B200 — 192 гигабайтами. Blackwell Ultra — 288 гигабайтами, что в 3,6 раза больше всего за два поколения.
Проблема в том, что производство HBM значительно сложнее производства стандартной памяти. Оно требует сквозных кремниевых соединений, утончения пластин, вертикальной сборки, тестирования и передовой упаковки — всё это потребляет производственные мощности, а выход годных изделий ниже, чем у обычной DRAM. На каждый гигабайт HBM требуется примерно в четыре раза больше производственных мощностей для выпуска пластин, чем на стандартную DRAM, а выход годных изделий остаётся на уровне 50–60%. Когда на трёх компаниях сосредоточены практически все мировые поставки, а сами эти компании перенаправили площади чистых помещений, ранее использовавшиеся для производства потребительской памяти, на более маржинальную HBM, результатом становится структурный дефицит, выходящий далеко за пределы самого сегмента ИИ.
Цифры, описывающие этот дефицит, впечатляют. Ожидается, что общий объём рынка HBM вырастет с 35 миллиардов долларов в 2025 году до 54,6 миллиарда долларов в 2026 году — более чем на 50% за один год. Samsung и SK Hynix повысили контрактные цены на HBM текущего поколения на 2026 год почти на 20%, а рынок ожидает, что стоимость стеков HBM4 следующего поколения составит 500–600 долларов за единицу — ещё на 55–70% выше текущих уровней. Отраслевые источники, на которые ссылается DigiTimes, предполагают, что цена HBM4 может вырасти примерно с 2 долларов за гигабит во второй половине 2026 года до 4–5 долларов и выше из-за чрезвычайной сложности производственного процесса, который требует от четырёх до шести месяцев и характеризуется значительно более низким первоначальным выходом годных изделий.
Теперь это повышение цен заметно распространяется по цепочке поставок. В Китае, где экспортный контроль ограничил доступ к передовой памяти трёх ведущих поставщиков, производители ИИ-чипов всё чаще вынуждены обращаться к серым каналам поставок, платя за те же компоненты в несколько раз больше, чем покупатели за пределами Китая. В результате резко выросла стоимость готовых карт-ускорителей. Huawei повысила заявленную цену карты Ascend 950DT выше 250 000 юаней, или примерно 37 000 долларов, что на 20–50% больше цен, называвшихся всего двумя месяцами ранее. Cambricon повысила цены на процессор следующего поколения на 20–30%. Подорожали даже продукты предыдущего поколения: Ascend 950PR, который в начале года продавался примерно по 60 000 юаней за карту, теперь стоит более 80 000 юаней. Поскольку память составляет значительную долю производственных затрат ускорителя, более высокие цены напрямую отражаются на стоимости готовых карт, повышая затраты на создание вычислительных мощностей ИИ именно в тот момент, когда спрос на них ускоряется.
Последствия ощущаются не только в Китае. Дефицит усилил позиции поставщиков памяти по отношению к компаниям, закупающим их продукцию. Micron, которая долгое время была наименьшим из трёх производителей HBM, планирует почти вдвое увеличить ежемесячные мощности по выпуску пластин HBM — примерно до 100 000 пластин к концу 2026 года по сравнению с 40 000–50 000 пластин в прошлом году. Ежемесячные мощности Samsung и SK Hynix составляют примерно 150 000–200 000 пластин HBM у каждой компании — в 3–4 раза больше текущего показателя Micron. Разрыв сокращается, но остаётся значительным. Что ещё важнее, ценовая власть, возникающая в условиях дефицита, теперь прочно находится в руках поставщиков. Как отмечалось в одном из анализов, дефицит памяти — одна из редких тенденций в сфере ИИ, при которой Nvidia одновременно выигрывает от более высокого конечного спроса и немного теряет переговорную силу перед поставщиком.
Эта перемена имеет последствия, выходящие за рамки маржи отдельных компаний. Более широкий рынок памяти меняется под воздействием тех же сил. Контрактные цены на обычную DRAM выросли примерно на 90–95% квартал к кварталу в первые три месяца 2026 года — это рекордный квартальный скачок. Контрактные цены на NAND за тот же период выросли на 55–60%, а на второй квартал прогнозируется дальнейший рост на 70–75%. К концу августа коэффициент достаточности предложения на спотовом рынке опустился ниже 50%, то есть производители модулей и OEM-компании не могли получить достаточное количество универсальной DRAM и NAND для удовлетворения своих потребностей. Некоторые устаревшие продукты памяти, такие как DDR4, стоят дороже более новой DDR5, поскольку производственные мощности были перенаправлены на более прибыльные продукты. Независимые аналитики теперь называют происходящее крупнейшим дефицитом памяти в истории и ожидают сохранения повышенных цен до конца десятилетия.
На техническом уровне дефицит отражает более глубокий дисбаланс, о котором инженеры предупреждали годами. Производительность вычислений ускорителей ИИ примерно утраивается каждые два года, тогда как пропускная способность HBM за тот же период увеличивается менее чем вдвое. Разрыв между скоростью вычислений процессора и скоростью поступления данных к нему расширяется, а не сокращается. Как отметил один из исследователей Micron на недавней отраслевой конференции, эта стена памяти не уменьшается — она растёт. Практическое следствие состоит в том, что добавление вычислительных мощностей в систему даёт убывающую отдачу, если память не может доставлять данные достаточно быстро, чтобы вычислительные блоки оставались загруженными. При выполнении логического вывода большими языковыми моделями, особенно в задачах с небольшими размерами пакетов и длинными контекстами, система может тратить большую часть времени на чтение весов и кэша, а не на вычисления. В такой среде дополнительная пропускная способность памяти может быть ценнее дополнительной вычислительной мощности.
Отрасль ответила на это, начав рассматривать память не как единый пул, а как многоуровневую систему. Самые востребованные данные — веса и кэши «ключ—значение», к которым требуется немедленный доступ, — хранятся в HBM. Менее срочные данные размещаются в памяти DDR или LPDDR. Наименее востребованные данные — параметры моделей и кэши, к которым обращаются нечасто, — хранятся на твердотельных накопителях. Эффективное управление этой иерархией требует программного обеспечения, способного прогнозировать, какие данные понадобятся, и эффективно перемещать их между уровнями. Это задача, в равной степени связанная с программным обеспечением, проектированием систем и аппаратными решениями.
Для тех, кто следит за рынками цифровых активов, дефицит памяти даёт полезный взгляд на более широкий цикл развития инфраструктуры ИИ. Те же силы, которые стимулируют спрос на HBM, — расширение мощностей для обучения моделей и выполнения логического вывода — формируют потоки капитала, спрос на энергию и корпоративные стратегии во всём технологическом секторе. Центры обработки данных, строящиеся для обучения и работы больших языковых моделей, проектируются с учётом токенизированной финансовой инфраструктуры, а институциональные инвесторы, финансирующие развитие ИИ, всё чаще совпадают с инвесторами, направляющими капитал в цифровые активы. Эти два мира становится всё сложнее разделять, и дефицит памяти находится на их пересечении.
За чем следует внимательно следить в ближайшие кварталы? Во-первых, за динамикой цен на HBM4. Контракты, которые заключаются сейчас, определят себестоимость ускорителей ИИ следующего поколения, и эти затраты в конечном счёте отразятся на цене услуг ИИ. Во-вторых, за темпами расширения мощностей Micron, Samsung и SK Hynix. Планируемое Micron удвоение мощностей по выпуску пластин имеет большое значение, но ожидается, что существенное новое предложение начнёт ослаблять рынок не ранее конца 2027 года. В-третьих, за готовностью производителей ИИ-чипов принять более высокие затраты на память. Если маржа сократится слишком сильно, это может замедлить темпы развёртывания инфраструктуры, что окажет каскадное воздействие на всю цепочку поставок ИИ.
Глубинная истина заключается в том, что развитие ИИ вступило в фазу, в которой ограничивающие факторы связаны уже не только с количеством производимых процессоров. Вопрос теперь в том, сможет ли окружающая инфраструктура — память, упаковка, электропитание и охлаждение — поспевать за этим ростом. HBM — наиболее очевидный пример такого сдвига, но не последний. Отрасль понимает, что интеллект в больших масштабах требует не только вычислений, но и способности эффективно доставлять данные к вычислительным мощностям. Компании, которые решат эту задачу, захватят значительную долю создаваемой стоимости. Остальные будут наблюдать, считать и готовиться.
#ShareWeekly
#HBMShortageBoostsAIChipPrices