






#TeslaQ3EarningsPreview Предварительный обзор отчётности Tesla за Q3: пять показателей, на которые я посмотрю в первую очередь в среду
Tesla опубликует результаты за третий квартал после закрытия рынка в среду, 21 октября. Уолл-стрит расходится во мнениях о том, насколько важен этот квартал, поэтому я сосредоточился в своём обзоре на пяти показателях, от которых будет зависеть реакция рынка, а также на ценовых уровнях.
Исходная ситуация
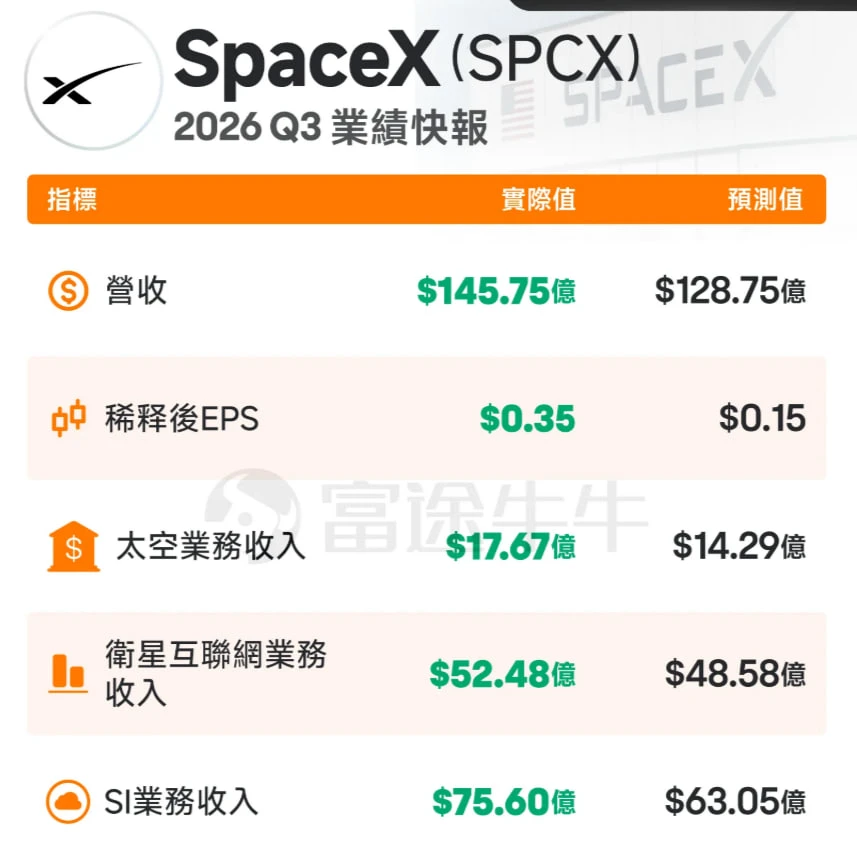
В пятницу TSLA закрылась на отметке $354.72 — ниже 50-дневной средней $359.46 и значительно ниже 200-дневной средней $377.06. С начала года акции подешевели на 19.4%. Отчёт выйдет на следующий день после публикации результатов SpaceX, поэтому Tesla подойдёт к нему на фоне сильных разнонаправленных факторов.
Консенсус-прогноз
По оценке Zacks, ожидается прибыль в размере 44 центов на акцию при выручке $27.8 млрд — на 12% меньше, чем годом ранее. Другие сервисы прогнозируют 43 цента на акцию при выручке $27.90 млрд. По моим расчётам, это означает примерно неизменную выручку и снижение прибыли за квартал, поэтому дискуссия сместилась на другие показатели.
Первый показатель: валовая маржа
Именно эту цифру трейдеры будут искать в первую очередь. Консенсус-прогноз по валовой марже — 17.7% против 16.8% во втором квартале и 18.0% годом ранее. Валовая маржа автомобильного сегмента без учёта кредитов во втором квартале составила 16.3%, снизившись с 26.7% в 2022 году. Восстановление по сравнению с предыдущим кварталом встретят позитивно, а дальнейшее снижение станет негативным фактором.
Второй показатель: свободный денежный поток и капзатраты
Во втором квартале свободный денежный поток был отрицательным и составил $1.092 млрд, а капитальные затраты достигли $5.789 млрд, увеличившись на 142%. Операционный денежный поток составил $4.7 млрд, а денежные средства — $43.5 млрд. Руководство ожидает, что капзатраты в 2026 году превысят $25 млрд, а расходы продолжат расти ещё два-три года. Большинство прогнозов предполагает ещё один квартал с отрицательным свободным денежным потоком. Вопрос в том, насколько большим будет дефицит и за счёт чего его профинансируют.
Третий показатель: давление на операционную прибыль
Zacks ожидает, что общая операционная прибыль упадёт более чем на 68% из-за роста себестоимости выручки, расходов на исследования и разработки, а также общих и административных расходов. Выручка энергетического сегмента, по оценке, составит $3.7 млрд, увеличившись на 10%. Это существенное снижение, и именно этот показатель может преподнести сюрприз в любую сторону.
Четвёртый показатель: качество поставок
На первый взгляд, объёмы выглядят хорошо. Поставки в Q3 составили 486,532 автомобиля, превысив прогнозы второй квартал подряд, но основную работу выполнило сокращение запасов. Превышение прогноза по количеству автомобилей не гарантирует превышения прогноза по прибыли, поэтому важны маржа и комментарии о ценах.
Пятый показатель: автономное вождение и Optimus
Возможно, именно это станет главным катализатором. Goldman Sachs заявил, что новости о Full Self-Driving, роботакси и Optimus, вероятно, будут влиять на акции сильнее, чем прибыль на акцию. По состоянию на Q2 сервис роботакси работал в семи крупных городах, производство Cybercab началось, а на заводе во Фримонте велось строительство производственных мощностей для Optimus. Начало производства ожидается позднее в этом году. Также следует учитывать риск усиления контроля со стороны регуляторов в отношении роботакси. Оценка акций во многом опирается на эти направления: Morningstar оценивает акции в $450, относя примерно $135 этой стоимости на роботакси.
Ценовые уровни
По оценкам опционных трейдеров, после публикации результатов акции могут измениться примерно на 7.48% — это выше среднего движения после отчётности, составляющего 5.95%. После каждого из трёх последних отчётов акции падали, в том числе на 14.52% после июльской публикации. При цене $354.72 движение на 7.48% означает диапазон примерно от $328 до $381, по моим расчётам. Goldman Sachs присвоил акциям рейтинг «На уровне рынка» с целевой ценой $360, а средняя целевая цена составляет $404.87. Я слежу за уровнем $355 как поддержкой, а за $359.46 и $377.06 — как сопротивлением.
Три сценария
Позитивный: маржа восстанавливается после Q2, компания объясняет капзатраты и представляет план их финансирования, а сроки запуска роботакси и Optimus становятся более определёнными. Это может подтолкнуть акции к 200-дневной средней в районе $377.
Нейтральный: показатели близки к консенсус-прогнозу, комментарии руководства остаются расплывчатыми, а акции торгуются в пределах подразумеваемого диапазона.
Негативный: маржа автомобильного сегмента снова снижается, прогноз по капзатратам повышается, а дефицит денежных средств растёт. Тогда уровень $355 не устоит, и акции могут опуститься к отметке $328.
Непредсказуемый фактор
SpaceX опубликует результаты во вторник, и акционеры Tesla могут услышать упоминания SpaceX на фоне спекуляций о слиянии, которые затрагивают обе компании. На рынках предсказаний вероятность слияния к началу 2027 года оценивают выше 50%, хотя о сделке не объявляли. Общий фон рынка нестабилен: Nasdaq завершает неделю с почти 5-процентным падением, а заседание ФРС состоится 27-28 октября.
Как бы я действовал
Я бы не торговал, ориентируясь на заголовочную цифру прибыли на акцию. Я бы следил за маржой, свободным денежным потоком и формулировками о развитии автономного вождения, ограничил размер позиции из-за подразумеваемого движения на 7.5% и не использовал бы кредитное плечо перед публикацией отчёта. Первая реакция рынка часто разворачивается, поэтому терпение может помочь.
Поделитесь своим мнением: какой показатель важнее всего для вас и где, по-вашему, окажется TSLA после телефонной конференции? Буду рад сверить заметки с Square.
$TSLA