Отчеты о доходах американских компаний являются важным источником информации. Публичные компании регулярно раскрывают в них выручку, прибыль, денежные потоки и операционные показатели. Обычно они включают квартальные и годовые отчеты. Для компаний, за которыми внимательно следит рынок, таких как NVIDIA (NVDA), Tesla (TSLA), Meta (META) и Netflix (NFLX), отчеты о доходах отражают не только результаты работы за прошедший квартал, но и влияют на оценку инвесторами будущего роста, прибыльности и стоимости компании.
На американском фондовом рынке часто наблюдается кажущееся противоречие: фактическая прибыль на акцию (EPS) и выручка компании превышают ожидания аналитиков, однако цена ее акций заметно снижается на внебиржевых торгах или в следующий торговый день. Это не означает, что данные отчета о доходах утратили значение. Как правило, цена акций уже учитывает прогнозы инвесторов относительно будущих результатов. Если фактические показатели превышают опубликованный консенсус-прогноз, но не соответствуют более высоким неявным ожиданиям рынка, либо руководство компании подает осторожные сигналы относительно будущего роста, инвесторы могут пересмотреть оценку стоимости компании.
Сезон отчетности американских компаний в октябре 2026 года вновь продемонстрировал этот эффект. Meta представила квартальные результаты выше рыночных ожиданий, однако внимание инвесторов привлекли продолжающееся расширение инвестиций в ИИ-инфраструктуру и изменения свободного денежного потока. Скорректированная EPS Tesla также немного превысила рыночные ожидания, но структура прибыли, капитальные затраты и перспективы развития бизнеса продолжили влиять на цену акций. Для понимания таких изменений необходимо анализировать EPS, выручку, прогнозы руководства, свободный денежный поток и оценку стоимости в рамках единой системы, а не судить о потенциале роста акций только по формулировке «выше ожиданий».
Основные выводы
-
Превышение ожиданий по отчетности не означает, что цена акций обязательно вырастет. Цены акций отражают ожидания инвесторов относительно будущей прибыльности. Даже если фактические результаты превышают консенсус-прогноз аналитиков, они могут оказаться ниже более высоких ожиданий, уже заложенных в цену акций.
-
EPS является важным показателем прибыльности, но не может самостоятельно определять движение цены акций. На рыночную оценку качества прибыли также влияют рост выручки, маржа прибыли, денежный поток и разовые бухгалтерские статьи.
-
Прогнозы руководства могут быть важнее результатов текущего квартала. Даже если компания публикует квартальную прибыль выше ожиданий, цена ее акций может снизиться, если прогноз выручки на следующий квартал окажется ниже ожиданий рынка.
-
Капитальные затраты на ИИ стали важным показателем для оценки отчетности технологических компаний. Инвестиции в дата-центры, чипы и вычислительную инфраструктуру могут поддерживать долгосрочный рост, но также способны оказывать краткосрочное давление на свободный денежный поток.
-
Оценка стоимости определяет, насколько рынок готов принимать результаты отчетности. Компании с высокой оценкой часто должны продолжать демонстрировать рост выше ожиданий, тогда как результаты ниже неявных ожиданий могут вызвать пересмотр оценки.
-
Анализ отчетности должен объединять фактические результаты, прогнозы на будущее и ожидания, уже отраженные в цене акций. Одной лишь оценки того, превысила ли EPS ожидания, недостаточно для полного объяснения движения цены после публикации отчетности.
Что означает превышение ожиданий по отчетности американских акций и как рассчитывается превышение EPS?
Превышение ожиданий по отчетности американских акций обычно означает, что фактические финансовые показатели, раскрытые публичной компанией, выше консенсус-прогнозов рынка, ранее составленных аналитиками. Наиболее распространенные показатели включают прибыль на акцию (EPS) и выручку. Аналитики прогнозируют результаты следующего квартала на основе исторических операционных результатов компании, отраслевых тенденций, прогнозов руководства и другой общедоступной информации. Затем поставщики рыночных данных агрегируют прогнозы различных аналитиков и формируют консенсус-оценку.
Например, предположим, что консенсус-прогноз рынка по EPS технологической компании составляет $1.50, а фактически опубликованная EPS равна $1.65. В таком случае превышение EPS составит 10%. Если ожидаемая квартальная выручка компании составляет $20 млрд, а фактическая выручка равна $21 млрд, превышение ожиданий по выручке составит 5%. В новостях об отчетности такую ситуацию обычно называют Earnings Beat, то есть фактические результаты компании за текущий период превысили широкие рыночные прогнозы.
Расчет выглядит следующим образом:
\[ \text{Превышение EPS}=\frac{\text{Фактическая EPS}-\text{Ожидаемая EPS}}{|\text{Ожидаемая EPS}|}\times100\% \]
Эта формула подходит, если ожидаемая EPS не равна нулю. Однако, когда ожидаемая EPS близка к нулю или отрицательна, процентный показатель может вводить в заблуждение. В таких случаях обычно уместнее напрямую сравнивать абсолютную разницу EPS. Также важно учитывать, что GAAP EPS и скорректированная EPS, представленные в отчетах о доходах, не являются одинаковыми показателями. Первая рассчитывается в соответствии с общепринятыми принципами бухгалтерского учета, тогда как вторая может исключать отдельные расходы или разовые статьи. При сравнении фактических результатов с оценками аналитиков необходимо убедиться, что оба показателя используют одинаковую основу отчетности.
Однако превышение ожиданий по отчетности указывает лишь на то, что фактические результаты превысили определенный прогнозный ориентир. Это не означает, что все бизнес-показатели компании улучшаются, и не означает, что цена акций еще не учла результат. Если акции компании уже значительно выросли до публикации отчета, инвесторы могли ожидать результатов лучше прогнозов аналитиков. В таком случае обычного Earnings Beat может быть недостаточно для дальнейшего роста.
Почему цена акций может снизиться, даже если EPS превысила ожидания?
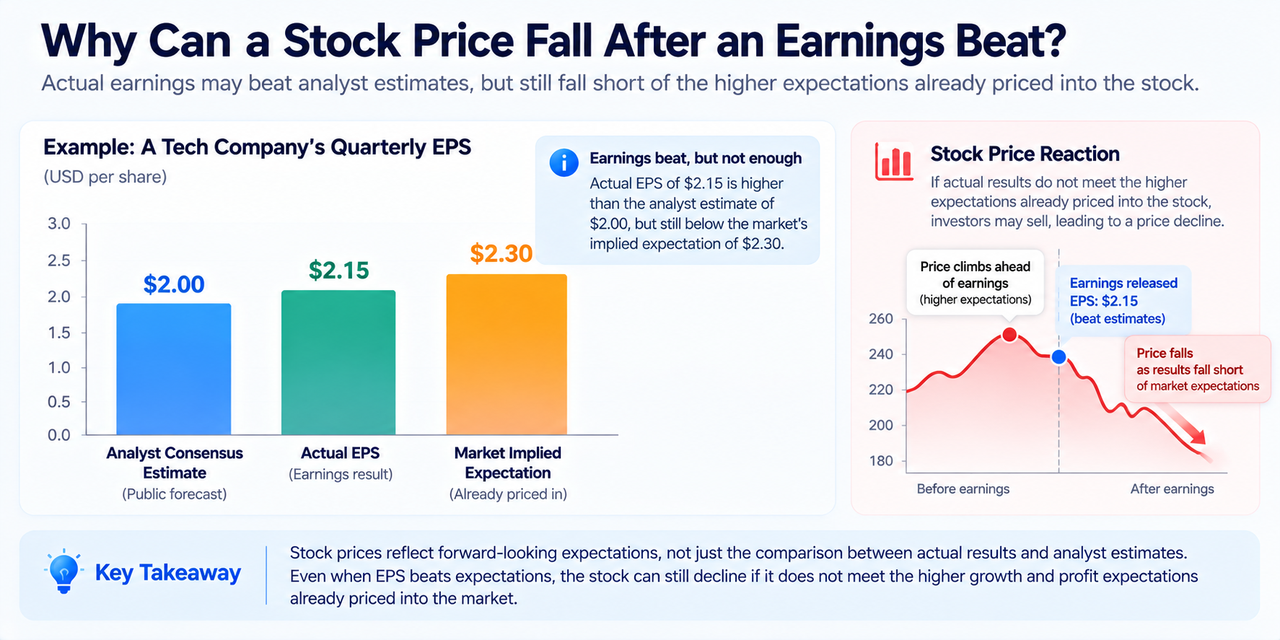
Основная причина снижения цены акций после превышения ожиданий по EPS заключается в том, что публичный консенсус-прогноз и ожидания, уже заложенные в цену акций, не полностью совпадают. Консенсус-прогноз аналитиков обычно представляет собой наблюдаемый финансовый прогноз, тогда как на цену акций совместно влияют институциональные инвесторы, трейдеры и другие участники рынка. Когда большое число инвесторов заранее покупает акции, их цена может уже учитывать оптимистичный сценарий, превышающий консенсус-прогноз.
Предположим, акции компании торгуются по $200, аналитики ожидают квартальную EPS в размере $2.00, однако участники рынка в целом полагают, что компания сможет достичь EPS в $2.30, и заранее повышают цену акций. Если компания в итоге сообщает об EPS в $2.15, результат будет на 7,5% выше консенсуса аналитиков, но ниже уровня, которого фактически ожидала часть инвесторов. Поскольку результаты недостаточно подтвердили предыдущую оптимистичную оценку, некоторые инвесторы могут решить продать акции, что приведет к снижению цены.
Поэтому при анализе отчетности нельзя сосредотачиваться только на превышении или недостижении ожиданий. Инвесторам также необходимо наблюдать за динамикой акций до публикации отчета. Если акции уже выросли на 20% в месяц перед отчетностью, а оценки компаний по отрасли не увеличились сопоставимо, отчету компании может потребоваться более убедительное подтверждение роста для поддержки более высокой цены. И наоборот, если акции компании длительное время находятся под давлением, даже результаты немного ниже консенсуса могут быть восприняты положительно при улучшении прогноза на будущее.
На движение цены после публикации отчетности также влияют позиционирование инвесторов, ценообразование на рынке опционов, настроения в отрасли и общая макроэкономическая ситуация. Ликвидность на внебиржевых торгах обычно ниже, чем в основные торговые часы, что может усиливать краткосрочные колебания цен. Поэтому превышение EPS и снижение цены акций не противоречат друг другу: первое показывает разницу между фактическими результатами и прогнозами, а второе отражает переоценку инвесторами будущей стоимости компании.
В чем разница между EPS, выручкой и маржой прибыли? Почему инвесторам нельзя ориентироваться только на EPS?
EPS является важным показателем прибыльности публичной компании, но не отражает в полной мере качество ее операционной деятельности. EPS обычно рассчитывается как отношение чистой прибыли, относящейся к держателям обыкновенных акций, к средневзвешенному количеству акций в обращении. Поэтому на изменение EPS влияет не только прибыль от основной деятельности, но и налоговые ставки, разовые доходы, выкуп акций и бухгалтерские корректировки.
Например, компания может превысить ожидания по EPS благодаря сокращению расходов или уменьшению числа акций, в то время как рост выручки за тот же период значительно замедляется. В отношении быстрорастущих технологических компаний рынок часто уделяет больше внимания тому, сохраняет ли основной бизнес потенциал для расширения. Если рост выручки замедляется, а увеличение EPS в основном обеспечивается контролем затрат, инвесторы могут опасаться, что будущему росту прибыли не хватает устойчивого импульса.
Выручка отражает доход, который компания получает от продажи товаров или предоставления услуг, и является важным показателем масштаба бизнеса и рыночного спроса. Валовая маржа отражает прибыльность после вычета прямых затрат из выручки. Операционная маржа идет дальше и учитывает операционные расходы, такие как исследования и разработки, продажи и административные расходы. Свободный денежный поток (FCF) обычно рассчитывается как денежный поток от операционной деятельности за вычетом капитальных затрат. Он показывает, сколько денежных средств компания способна генерировать после поддержания или расширения инвестиций в бизнес.
| Финансовый показатель |
Что он в основном измеряет |
Основной вопрос инвестора |
| EPS |
Прибыль, приходящаяся на одну акцию |
Превысила ли прибыль ожидания рынка? |
| Выручка |
Масштаб операционной выручки компании |
Продолжает ли расти спрос на бизнес? |
| Валовая маржа |
Валовая прибыль от товаров или услуг |
Насколько эффективны контроль затрат и ценообразование? |
| Операционная маржа |
Эффективность основной операционной деятельности |
Может ли рост выручки трансформироваться в прибыль? |
| Свободный денежный поток |
Генерация денежных средств после капитальных затрат |
Способна ли компания продолжать финансировать деятельность и инвестиции? |
| Прогнозы руководства |
Прогноз руководства относительно будущих результатов |
Соответствует ли рост на следующем этапе ожиданиям? |
Для производителей полупроводников, таких как NVIDIA и AMD, инвесторы могут уделять больше внимания выручке дата-центров, валовой марже и будущему спросу со стороны заказчиков. Для интернет-компаний, таких как Meta и Alphabet, также важны рост рекламной выручки, капитальные затраты на ИИ и свободный денежный поток. Для Tesla на рыночные ожидания в совокупности влияют поставки автомобилей, валовая маржа автомобильного бизнеса, энергетический бизнес и инвестиции, связанные с автономным вождением. Поэтому качество прибыли следует оценивать с разных сторон, включая выручку, прибыль, денежный поток и структуру бизнеса, а не приравнивать превышение EPS к комплексному улучшению операционной деятельности.
Что такое прогнозы руководства? Почему прогноз выручки на будущее может быть важнее прибыли за текущий квартал?
Прогнозы руководства представляют собой оценку менеджментом операционных результатов компании в следующем квартале или за полный финансовый год. Обычно они включают диапазоны выручки, маржу прибыли, капитальные затраты и целевые показатели роста бизнеса. В отличие от уже реализованных квартальных результатов, прогнозы руководства отражают оценку будущего рыночного спроса, операционных расходов и развития бизнеса. Поэтому они нередко напрямую влияют на ожидания инвесторов относительно будущей прибыльности компании.
Предположим, квартальная выручка компании достигла $10.5 млрд, превысив ожидание аналитиков в $10 млрд, однако руководство прогнозирует выручку следующего квартала лишь в диапазоне от $10.8 млрд до $11.2 млрд, тогда как рынок ожидал $12 млрд. В этой ситуации компания превысила ожидания по текущему периоду, но одновременно сигнализировала, что будущий рост может оказаться ниже ожиданий. В результате инвесторы могут снизить прогнозы выручки и прибыли на следующие несколько кварталов и пересчитать справедливую оценку акций.
Рынок также сравнивает текущие прогнозы с предыдущими. Если компания повышает прогноз выручки несколько кварталов подряд, это обычно указывает на более сильный, чем ожидалось ранее, спрос или более высокую операционную эффективность. Если руководство внезапно снижает прогнозы, это может свидетельствовать о замедлении спроса со стороны клиентов, усилении отраслевой конкуренции или росте операционных расходов. Однако прогнозы ниже ожиданий не обязательно означают ухудшение бизнеса. Различия также могут возникать из-за колебаний валютных курсов, изменения сроков инвестиций или более консервативного подхода руководства к прогнозированию.
Поэтому при чтении отчета о доходах инвесторам следует сосредоточиться на трех уровнях: превысили ли результаты текущего периода ожидания, выше ли прогноз на следующий квартал рыночных оценок и изменились ли операционные цели на полный год. Для технологических акций, оценка которых во многом зависит от будущего роста, мнение руководства о следующем этапе развития бизнеса может влиять на цену акций сильнее, чем уже опубликованная квартальная EPS.
Meta является типичным примером снижения акций после превышения ожиданий по отчетности. В третьем квартале 2026 года операционные результаты Meta превысили рыночные ожидания, однако постоянно расширяющиеся инвестиции в ИИ-инфраструктуру и связанное с ними давление на денежный поток стали важными факторами пересмотра инвесторами стоимости компании.
В последнем отчете о доходах Meta сообщила, что капитальные затраты за третий квартал, включая основные платежи по договорам финансовой аренды, достигли $34.91 млрд. Денежный поток от операционной деятельности составил $32.79 млрд, а свободный денежный поток был отрицательным и составил $2.12 млрд. Компания также скорректировала прогноз капитальных затрат на весь 2026 год до $135–$145 млрд по сравнению с предыдущим диапазоном $130–$145 млрд. Это означает, что нижняя граница годового прогноза капитальных затрат была повышена, что отражает продолжение инвестиций компании в ИИ-инфраструктуру.
Капитальные затраты (Capital Expenditure, CapEx) в основном включают покупку серверов, GPU и сетевого оборудования, строительство дата-центров и приобретение других долгосрочных активов. Для технологической компании, такой как Meta, инвестиции в ИИ могут улучшать рекламные рекомендации, распространение контента и пользовательский опыт. Они также могут в будущем поддержать новые продукты и источники выручки. Однако такие инвестиции обычно требуют значительных денежных выплат в краткосрочной перспективе, тогда как связанные с ними выгоды могут постепенно проявляться в течение нескольких лет.
Это создает важное противоречие в оценке технологических акций: инвесторы признают долгосрочный коммерческий потенциал ИИ, но также должны оценивать, не являются ли текущие объемы инвестиций чрезмерными и сможет ли будущий рост выручки покрыть инвестиционные затраты. Если рост капитальных затрат продолжит опережать рост операционного денежного потока, свободный денежный поток может оказаться под давлением, что повлияет на представление рынка об эффективности использования капитала и будущей доходности для акционеров.
22 октября 2026 года цена акций Meta снизилась примерно на 7%, что указывает на то, что инвесторы оценивали не только превышение квартальной прибыли над ожиданиями. Они также учитывали масштаб инвестиций в ИИ, будущий денежный поток и риск, связанный с оценкой стоимости.
Важно отметить, что отрицательный свободный денежный поток за один квартал сам по себе не доказывает неудачу инвестиций. Для компании, строящей крупномасштабную инфраструктуру, более важен вопрос о том, могут ли капитальные затраты постепенно превратиться в рост выручки, повышение маржи прибыли и долгосрочную способность генерировать денежные средства.
Почему рынок по-прежнему сосредоточен на будущем росте после превышения Tesla ожиданий по прибыли?
Отчет Tesla также показывает, что превышение EPS не означает, что рынок проигнорирует другие операционные показатели. В третьем квартале 2026 года Tesla сообщила о скорректированной EPS в размере $0.48, что немного выше рыночных ожиданий, тогда как чистая прибыль по GAAP составила около $787 млн, снизившись примерно на 44% в годовом выражении. Выручка составила около $28 млрд и в целом почти не изменилась. Это показывает, что превышение ожиданий по отчетности и снижение прибыли в годовом выражении могут происходить одновременно.
С точки зрения денежных потоков Tesla сформировала за квартал около $1.5 млрд свободного денежного потока, превысив некоторые рыночные ожидания. Однако ее планы капитальных затрат, прибыльность автомобильного бизнеса и будущие инвестиции в автономное вождение и робототехнику продолжили влиять на оценку инвесторами долгосрочного роста. Для такой компании, как Tesla, оценка которой включает существенные ожидания относительно будущих направлений бизнеса, традиционные продажи автомобилей не являются единственным фактором ценообразования. Robotaxi, Optimus, энергетический бизнес и инвестиции в ИИ-инфраструктуру могут менять оценку рынком будущей прибыли.
Например, если автомобильная маржа улучшается, но коммерциализация автономного вождения занимает больше времени, чем ожидают инвесторы, рынок может прийти к выводу, что темпы реализации будущей выручки недостаточны для поддержки текущей оценки. И наоборот, даже если квартальная прибыль оказывается ниже ожиданий, инвесторы могут повысить прогнозы долгосрочного роста, если руководство представит более ясные доказательства прогресса коммерциализации.
После публикации отчетности акции Tesla снизились на внебиржевых торгах, что дополнительно демонстрирует внимание рынка к будущему развитию бизнеса.
Поэтому анализ TSLA требует большего, чем сравнение скорректированной EPS с прогнозами аналитиков. Инвесторам также следует изучать автомобильную маржу, свободный денежный поток, капитальные затраты и прогресс коммерциализации новых направлений бизнеса, чтобы определить, соответствуют ли они предыдущим рыночным ожиданиям.
Почему высокооцененные технологические акции чаще испытывают значительные колебания после отчетности?
Оценка акций отражает цену, которую инвесторы готовы платить за текущую и будущую прибыль компании. В отношении зрелых компаний рынок обычно уделяет больше внимания стабильной прибыли, денежному потоку и доходности для акционеров. В случае быстрорастущих технологических компаний инвесторы часто готовы платить более высокую цену в расчете на возможность быстрого будущего роста выручки и прибыли. Поэтому цена высокооцененных технологических акций зависит не только от текущей прибыли, но и в значительной степени от того, сможет ли будущий рост продолжить реализовываться.
Коэффициент цена/прибыль (Price-to-Earnings Ratio, P/E) является распространенным показателем оценки и рассчитывается путем деления цены акций на EPS. Форвардный P/E использует ожидаемую будущую EPS и больше подходит для оценки того, как рынок оценивает следующий этап прибыли. Предположим, цена акции компании составляет $150, а рынок ожидает EPS в размере $5 в ближайшие 12 месяцев. Ее форвардный P/E составит 30x. Если после публикации отчетности рынок снизит прогноз будущей EPS до $4.50, цена при том же P/E 30x снизится до $135.
Еще важнее то, что снижение прогнозов прибыли может также привести к сокращению мультипликатора. Если инвесторы сочтут, что долгосрочные перспективы роста компании слабее, чем ожидалось ранее, P/E, который они готовы платить, может снизиться с 30x до 25x. При будущей EPS $4.50 оценка в таком случае снизится еще больше, до $112.50.
| Предполагаемый сценарий |
Будущая EPS |
Форвардный P/E |
Подразумеваемая оценка |
| Ожидания до отчетности |
$5.00 |
30x |
$150.00 |
| Прогноз прибыли снижен |
$4.50 |
30x |
$135.00 |
| Снижены и прибыль, и оценка |
$4.50 |
25x |
$112.50 |
Приведенные выше примеры иллюстрируют только механику оценки. Они не отражают справедливую стоимость или будущие результаты каких-либо конкретных акций. Реальные рынки также учитывают процентные ставки, денежные потоки, структуру капитала и отраслевую конкуренцию.
Этот механизм объясняет, почему некоторые высокооцененные технологические акции значительно снижаются после публикации отчетности. Рынок может снизить прогнозы будущей прибыли и уменьшить мультипликатор оценки, который готов платить, поскольку рост стал менее определенным. И наоборот, если рост прибыли существенно улучшается, инвесторы могут повысить как прогнозы прибыли, так и мультипликаторы оценки, усиливая потенциал роста акций.
Как рост цены акций до публикации отчетности влияет на результаты после отчетности?
Динамика акций до публикации отчетности может помочь инвесторам понять, насколько сильный оптимизм уже заложен рынком в цену. Если акции компании продолжают расти до отчетности, особенно при отсутствии новой существенной фундаментальной информации, часть этого роста может отражать оптимизм инвесторов в отношении предстоящих результатов. В таком случае, даже если фактические EPS и выручка превысят консенсус аналитиков, рынок может посчитать результаты недостаточными для оправдания предыдущего роста.
Например, предположим, что акции вырастают со $100 до $120 до публикации отчетности, то есть на 20%. Если рост был в основном обусловлен ожиданиями, что компания существенно повысит прогнозы на будущее, небольшого превышения EPS после публикации может оказаться недостаточно. Некоторые инвесторы, купившие акции заранее, могут зафиксировать прибыль, усилив краткосрочное давление продаж.
Распространенное рыночное выражение «Покупай на слухах, продавай на новостях» описывает похожее явление, но не является неизменной закономерностью, возникающей после каждого отчета. Рост до отчетности может отражать улучшение фундаментальных показателей, приток капитала, ротацию секторов или торговлю опционами. Инвесторам следует оценивать рост до отчетности вместе с изменениями оценки стоимости, пересмотрами прогнозов аналитиков и динамикой сопоставимых компаний.
На волатильность цены после публикации отчетности также может влиять рынок опционов. Перед отчетностью инвесторы обычно платят более высокие опционные премии за возможность сильного движения цены. После отчетности неопределенность снижается, а подразумеваемая волатильность может быстро упасть. Однако изменения волатильности опционов сами по себе не могут напрямую объяснить, вырастут или снизятся акции. Фактическое направление по-прежнему зависит от совокупного влияния информации об отчетности, рыночного позиционирования и торговых потоков.
Как инвесторы могут использовать пять показателей, чтобы определить, действительно ли отчетность американских акций превысила ожидания?
Определение того, является ли отчет о доходах действительно позитивным, требует более полной аналитической системы, чем простое сравнение EPS. Для большинства публичных американских компаний инвесторы могут оценивать результаты с пяти сторон: фактическая прибыль, рост выручки, прогнозы на будущее, денежный поток и оценка стоимости.
Во-первых, следует сравнить EPS с консенсус-прогнозом рынка. Необходимо подтвердить, превысила ли фактическая EPS прогноз, и при этом различать GAAP EPS и скорректированную EPS, чтобы не сравнивать разные основы учета. Если превышение EPS было главным образом обусловлено разовым доходом, более низкой налоговой ставкой или выкупом акций, инвесторам следует дополнительно оценить устойчивость этих факторов.
Во-вторых, необходимо изучить рост выручки и структуру бизнеса. Рост выручки может отражать спрос на продукцию и расширение бизнеса, но качество роста может различаться по сегментам. Для технологических компаний инвесторам следует внимательнее рассматривать основные источники выручки, такие как облачные вычисления, реклама, дата-центры или подписки, а также определять, зависит ли рост от корректировок цен или разовых факторов.
В-третьих, следует оценить прогнозы на следующий квартал и полный год. Прогнозы будущей выручки, маржи прибыли и капитальных затрат, превышающие рыночные ожидания, часто определяют, нужно ли инвесторам корректировать модели прибыли. Особое внимание следует уделить тому, повышает или понижает руководство свои предыдущие операционные цели.
В-четвертых, необходимо анализировать свободный денежный поток и капитальные затраты. Рост прибыли не обязательно означает одновременное улучшение денежного потока. Для компаний, расширяющих инвестиции в ИИ-инфраструктуру, взаимосвязь между операционным денежным потоком, капитальными затратами и свободным денежным потоком может помочь инвесторам оценить, требует ли рост постоянной зависимости от внешнего финансирования.
В-пятых, следует учитывать оценку стоимости и динамику акций до отчетности. Даже если операционная деятельность компании показывает хорошие результаты, рынок может предъявлять к отчету более высокие требования, если акции уже значительно выросли, а их оценка существенно превышает исторические уровни. Инвесторам необходимо определить, достаточно ли новой информации для подтверждения ожиданий будущего роста, отраженных в текущей цене акций.
| Направление анализа |
Основной вопрос |
Возможный сигнал риска |
| EPS |
Превысила ли прибыль ожидания и может ли рост продолжиться? |
Рост EPS зависит от разовых статей |
| Выручка |
Улучшается ли спрос на основной бизнес? |
Замедление роста выручки или основной бизнес ниже ожиданий |
| Прогнозы руководства |
Соответствует ли будущий рост рыночным ожиданиям? |
Снижены целевые показатели выручки, прибыли или роста |
| Свободный денежный поток |
Может ли прибыль преобразовываться в денежные средства? |
Капитальные затраты растут быстрее способности генерировать денежные средства |
| Оценка стоимости |
Уже отражает ли текущая цена акций оптимистичные ожидания? |
Высокая оценка в сочетании с замедлением роста |
Эти пять показателей необходимо анализировать совместно. Инвесторам не следует механически делать вывод, что улучшение любого отдельного показателя обязательно приведет к росту цены акций. Например, более высокие капитальные затраты могут краткосрочно сокращать свободный денежный поток, одновременно поддерживая будущий рост выручки. Снижение маржи прибыли может быть следствием ухудшения операционной эффективности либо отражать сознательное увеличение компанией инвестиций в исследования и разработки. Понимание причин изменений показателей важнее простого сравнения цифр.
На какие последующие сигналы следует обращать внимание инвесторам после публикации отчетности?
Реакция цены акций после публикации отчетности обычно является лишь началом процесса переоценки рынком. Для инвесторов, стремящихся понять долгосрочную стоимость компании, конференц-звонок по итогам отчетности, пересмотры прогнозов аналитиков и последующие операционные данные часто дают более полную информацию, чем краткосрочные ценовые движения.
Во-первых, следует обращать внимание на объяснения руководства в ходе конференц-звонка, особенно в отношении будущего спроса, ценообразования продукции, расходов клиентов, капитальных затрат и изменений маржи прибыли. Если руководство ясно объясняет взаимосвязь между ростом инвестиций и будущей выручкой, рынок может постепенно более уверенно воспринимать инвестиции. Если компания не может четко объяснить сроки реализации выручки, потребности в финансировании или прибыльность своей бизнес-модели, инвесторы могут продолжать требовать более высокой компенсации за риск.
Во-вторых, необходимо наблюдать за направлением пересмотров аналитиками будущих EPS, выручки и целевых цен после публикации отчетности. Если большинство аналитиков повышает прогнозы будущей прибыли, но цена акций все равно снижается, значительную роль могут играть оценка стоимости или рыночные настроения. Если одновременно снижаются и прогнозы прибыли, и оценочные мультипликаторы, это может указывать на более глубокое изменение взгляда рынка на будущий рост компании.
Наконец, следует отличать краткосрочную торговую волатильность от долгосрочных фундаментальных изменений. На внебиржевых торгах обычно ниже ликвидность, и цена акций может резко реагировать на отдельный финансовый показатель. Однако по мере проведения конференц-звонка, выхода исследований институциональных инвесторов и формирования цены в основные торговые часы рыночные взгляды могут меняться. Поэтому анализ отчетности лучше использовать для постоянного мониторинга операционных данных и пересмотра ожиданий, а не для оценки стоимости компании только по движению цены в первые минуты после публикации.
Как инвесторы могут сочетать информацию об отчетности с торговлей американскими акциями на Gate?
После понимания взаимосвязи между данными отчетности и рыночными ожиданиями инвесторам также необходимо учитывать фундаментальный анализ в реальных торговых решениях. Для пользователей, следящих за американскими технологическими компаниями, такими как NVIDIA (NVDA), Tesla (TSLA) и Meta (META), сезон отчетности является не только важным периодом для оценки прибыльности компаний, но и ключевым временем для пересмотра риска портфеля, оценки стоимости и сроков торговли. В продуктах Gate для торговли акциями пользователи могут отслеживать поддерживаемые символы американских акций и их рыночную динамику, одновременно анализируя отчетность компаний, прогнозы руководства и рыночные настроения.
В реальной торговле превышение ожиданий по отчетности не означает, что инвесторам следует покупать немедленно, а снижение цены акций не обязательно означает обоснованность оценки. Инвесторы могут сначала сравнить фактические EPS и выручку с консенсус-прогнозом рынка, затем изучить взгляды руководства на будущий рост и капитальные затраты. Также можно оценить, была ли соответствующая информация уже полностью отражена рынком, изучив движение цены до и после публикации отчетности. Для высоковолатильных технологических акций инвесторам следует уделять особое внимание торговым издержкам, ликвидности и управлению позициями, избегая решений, основанных исключительно на одном финансовом показателе.
Обратите внимание, что различные продукты Gate для торговли акциями могут отличаться торговыми механизмами, поддерживаемыми символами, торговыми часами и характеристиками риска. Подробную информацию смотрите на соответствующей странице продукта и в правилах. Инвесторам следует различать фактическое владение акциями и другие продукты, предоставляющие доступ к ценам акций, подтверждать наличие прав акционеров и совершать сделки только после понимания соответствующих рисков.
Заключение
Основная причина, по которой цена акций может снизиться после превышения ожиданий по отчетности американских компаний, заключается в том, что фондовый рынок торгует будущими ожиданиями, а не просто оценивает операционные результаты прошедшего квартала. Когда EPS и выручка превышают консенсус-прогнозы аналитиков, это означает лишь, что фактические результаты оказались выше общедоступного прогнозного ориентира. Это не означает, что результаты соответствовали всем ожиданиям, уже заложенным инвесторами в цену акций.
EPS, рост выручки, маржа прибыли, свободный денежный поток и прогнозы руководства в совокупности определяют фактическое качество отчета о доходах. Для технологических компаний, таких как Meta и Tesla, капитальные затраты на ИИ, темпы коммерциализации будущих направлений бизнеса и долгосрочная способность генерировать денежные средства могут влиять на оценку сильнее, чем величина превышения EPS за один квартал. Когда акции уже оцениваются на высоком уровне, снижение прогнозов прибыли и сжатие оценочных мультипликаторов могут происходить одновременно, усиливая движение цены после отчетности.
Поэтому понимание отчетности американских акций требует целостной аналитической системы: сначала необходимо оценить разницу между фактическими результатами и консенсус-прогнозом, затем проанализировать, изменились ли прогнозы на будущее, и наконец учесть оценку стоимости, динамику акций до отчетности и общую рыночную среду, чтобы определить, почему инвесторы переоценили акции. По сравнению с простым отнесением отчета к положительному или отрицательному такой подход дает более полное понимание механизмов ценообразования на американском фондовом рынке.
Часто задаваемые вопросы
Почему цена акций может снизиться, даже если отчетность американской компании превысила ожидания?
Потому что цены акций обычно уже отражают ожидания рынка относительно будущих результатов. Даже если фактическая EPS превышает консенсус аналитиков, цена акций может снизиться, если прогнозы на будущее ниже ожиданий, свободный денежный поток ухудшается или рынок уже заложил более высокий уровень роста.
Что означает EPS Beat?
EPS Beat означает, что опубликованная компанией EPS превысила консенсус-прогноз аналитиков. Это указывает на то, что прибыль текущего периода оказалась выше прогнозного ориентира, но само по себе не доказывает улучшение перспектив будущего роста компании.
Что важнее: превышение ожиданий по EPS или по выручке?
Оба показателя важны, но их относительная значимость зависит от отрасли компании и стадии ее развития. Для зрелых компаний большее значение могут иметь прибыльность и денежный поток, тогда как для быстрорастущих технологических компаний обычно важнее рост выручки, расширение бизнеса и потенциал будущей прибыли.
Почему прогнозы руководства влияют на цены американских акций?
Прогнозы руководства представляют собой оценку будущей выручки, прибыли или капитальных затрат. Если руководство снижает прогнозы на будущее, инвесторы могут уменьшить ожидания по прибыли и оценку стоимости, что способно повлиять на цену акций.
Означает ли снижение акций после публикации отчетности, что операционная деятельность компании ухудшается?
Не обязательно. Цена акций может снизиться из-за завышенной оценки, чрезмерно оптимистичных рыночных ожиданий, фиксации прибыли или изменений макроэкономической среды. Инвесторам необходимо совместно оценивать фактические финансовые данные и прогнозы на будущее, чтобы определить, действительно ли операционная деятельность компании ухудшается.
Почему капитальные затраты на ИИ влияют на оценку технологических акций?
Создание ИИ-инфраструктуры требует существенных инвестиций в серверы, чипы и дата-центры. Такие инвестиции могут увеличивать отток денежных средств и краткосрочно оказывать давление на свободный денежный поток. Если в будущем инвестиции генерируют достаточную выручку и прибыль, они могут поддержать долгосрочную оценку; в противном случае они могут усилить потребность в финансировании.
Что такое форвардный P/E?
Форвардный P/E представляет собой отношение цены акции к ее ожидаемой будущей EPS. Он обычно используется для оценки того, во сколько раз рынок готов оценивать будущую прибыль компании. Изменения прогнозов будущей EPS или оценочного мультипликатора, который инвесторы готовы платить, могут влиять на цену акций.
Как инвесторы могут определить, заслуживает ли внимания отчетность американской компании?
Инвесторы могут сосредоточиться на EPS, росте выручки, ма