Для спотовых трейдеров стакан особенно важен, когда размер ордера сопоставим с ликвидностью тонкого рынка. Рыночный ордер исполняется не по цене, указанной на графике: он поглощает доступные ценовые уровни, поэтому средняя цена исполнения может оказаться хуже котировки. Оценка спреда и глубины рынка перед отправкой ордера позволяет практически измерить риск проскальзывания.
Стакан заявок показывает намерения, а не гарантии: в данных криптовалютного стакана размещённые ордера могут быть исполнены, отменены или заменены за миллисекунды. Поэтому крупная стенка на круглом уровне служит признаком ликвидности, но не гарантирует, что цена удержится на этом уровне.
Ключевые выводы
- Стакан заявок содержит размещённые заявки на покупку и продажу. Лучшая цена покупки, лучшая цена продажи и спред дают быстрое представление об исполнимых рыночных ценах.
- Механизмы сопоставления сначала применяют ценовой приоритет, затем временной. Поэтому первым исполняется ордер, который был размещён раньше по той же цене.
- Рыночные ордера ставят скорость выше цены и могут исполняться на нескольких ценовых уровнях. Лимитные ордера позволяют контролировать цену, но могут остаться неисполненными.
- Отображаемая глубина не является гарантированной ликвидностью, а спуфинг, создающий ложную глубину, считается манипулированием рынком.
Что такое стакан заявок?
Стакан заявок — это реестр биржи с несопоставленными лимитными ордерами, сгруппированными по ценовым уровням. Он показывает ордера на покупку и интерес к продаже на каждом уровне: заявки на покупку находятся по последней цене сделки или ниже неё, а заявки на продажу, также называемые офферами, — по этой цене или выше неё. Оффер — это предложение продать по указанной цене, а заявка на покупку — обязательство купить при достижении этой цены. В каждой строке указывается общий объём ордеров по этой цене, а не данные отдельного трейдера. Фондовые биржи используют такую же структуру для учёта акций, а криптовалютные платформы — для токенов. Этот формат подходит для любого торгуемого актива или ценной бумаги.
У каждой торговой пары свой стакан, а биржи ведут отдельные стаканы для разных активов и пар. BTC/USDT и BTC/USDC могут иметь разные спреды и глубину, хотя обе пары включают BTC, поскольку это отдельные рынки с разными поставщиками ликвидности, запасами активов и тарифами. Информация в каждом стакане публична, но она отражает размещённые ордера, а не завершённые сделки. Каждый размещённый оффер показывает минимальную приемлемую цену продавца, а каждая заявка на покупку — максимальную цену покупателя. На Gate спотовый стакан пары служит ориентиром для диапазона исполнимых цен. В онлайн-стакане BTC/USDT эта структура отображается напрямую: заявки на покупку, заявки на продажу и глубина обновляются по мере поступления ордеров.
Важны четыре параметра: цена, объём, сторона и время. Заявка на покупку, расположенная выше остальных в очереди, может указывать на более сильный интерес к покупке при низкой ликвидности на близлежащих уровнях. В большинстве интерфейсов для розничных трейдеров отображается агрегированный вид, известный как данные уровня 2, где все заявки на покупку или продажу по одной цене объединены в одну строку. Некоторые платформы также показывают отдельные ордера, или данные уровня 3, что помогает участникам рынка оценивать позицию в очереди и доступную ликвидность по конкретной цене.
Как работает стакан заявок?
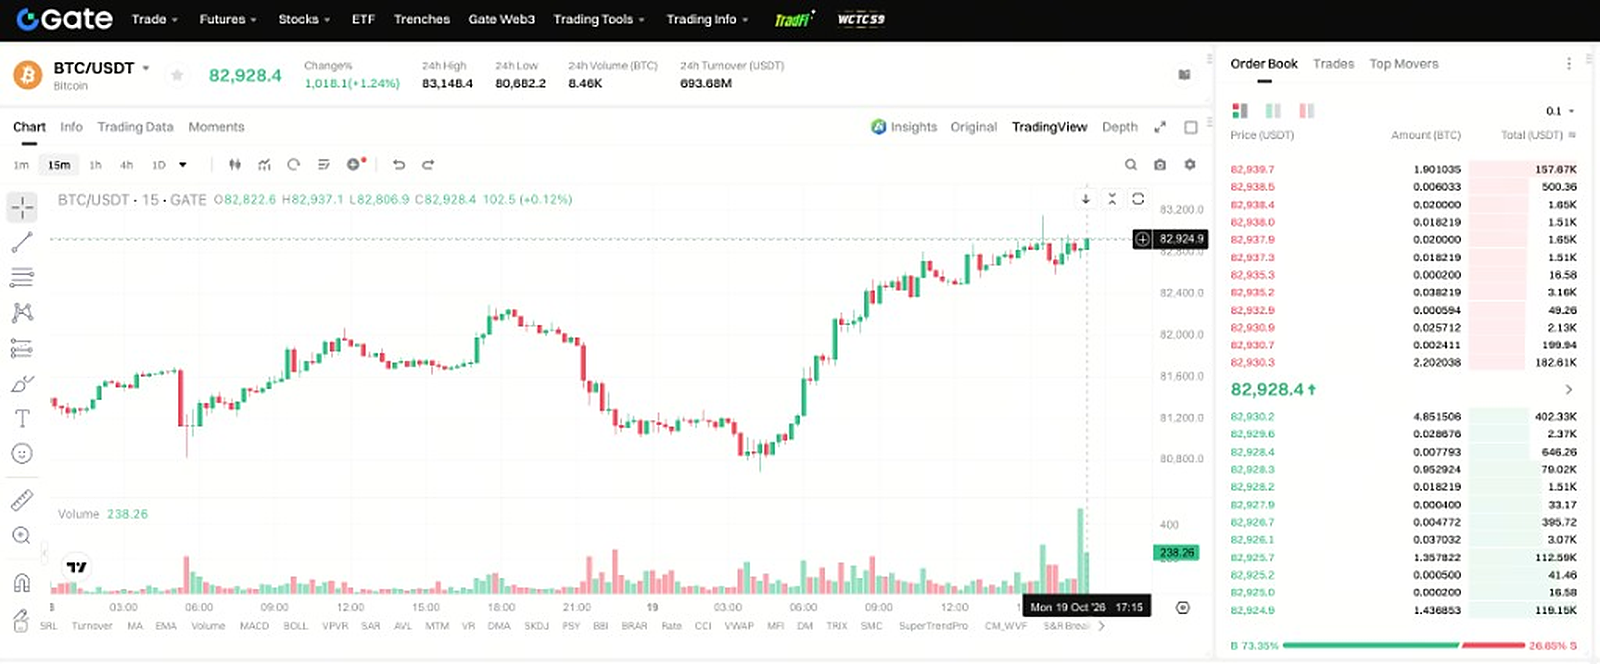
Рисунок 1. Онлайн-стакан BTC/USDT рядом с ценовым графиком на Gate.
Стакан заявок работает на основе непрерывного двойного аукциона. Механизм сопоставления сравнивает входящие ордера с лучшим размещённым ордером на противоположной стороне. Сделка совершается, когда покупатель готов заплатить не меньше минимальной цены продажи или продавец готов принять не больше максимальной цены покупки. Размещённые ордера исполняются только тогда, когда контрагент принимает указанную цену.
Сначала действует ценовой приоритет: заявка на покупку по $60 100 исполняется раньше заявки на покупку по $60 000. Затем действует временной приоритет: если две заявки на покупку размещены по одинаковой цене, первой исполняется та, что поступила раньше. Поэтому лимитный ордер на покупку по $60 000 остаётся в стакане и исполняется только при достижении рыночной ценой этого лимита или более выгодной цены. Если лучшая цена продажи уже ниже лимита, ордер исполняется сразу по лучшей доступной цене. Для продажи лимитный ордер устанавливает минимальную цену, на которую согласен продавец.
Исполнение может быть частичным. Часть сделки может исполниться на одном уровне, а остаток остаться в стакане или исполниться позже, изменив видимый объём в этой строке. Замена ордера также сбрасывает его временной приоритет. Поэтому трейдер, постоянно корректирующий котировку, перемещается в конец очереди по этой цене. Частично исполненный ордер остаётся видимым в объёме остатка до полного исполнения или отмены.
Некоторые платформы принимают айсберг-ордера или скрытые ордера, в которых отображается лишь часть общего объёма. В таком случае отображаемый объём оффера может не отражать всю ликвидность, фактически доступную на этом уровне. Поэтому уровень может выглядеть небольшим, но поглотить крупную сделку. На Gate скрытая часть айсберг-ордера исполняется первой и облагается комиссией 0,2%, а видимая часть — по стандартной ставке, как указано в правилах спотовой торговли. Ордер «исполнить или отменить» (IOC) немедленно исполняет доступный объём и отменяет остаток, поэтому он не остаётся в стакане.
Криптовалютные биржи, использующие стаканы заявок
Централизованные биржи (CEX), такие как Gate, используют стаканы заявок в целом так же, как традиционные фондовые рынки: механизм сопоставления, ценовой и временной приоритет, роли мейкера и тейкера, а также публичный поток размещённых ордеров, поданных и сопоставленных через электронную систему. Децентрализованные биржи со стаканом заявок также используют центральный лимитный стакан, но рассчитывают сделки в блокчейне либо сочетают офчейн-сопоставление с ончейн-расчётами. В отличие от акций, которыми торгуют в часы работы биржи, криптовалютные токены торгуются непрерывно, поэтому стакан обновляется круглосуточно.
Автоматизированные маркет-мейкеры (AMM) заменяют стакан пулами ликвидности. Вместо сопоставления покупателя с размещённым продавцом акций или токенов AMM определяет цену каждой сделки по кривой связывания. Пул содержит два актива, а изменение их балансов после каждого свопа определяет обменный курс. Вместо строк с заявками на покупку и продажу отображаются резервы пула и расчётное влияние на цену. Поэтому трейдеры, использующие AMM, оценивают влияние на цену, а не глубину рынка. Ценообразование и комиссии AMM определяются механикой таких пулов.
| Характеристика |
Биржа со стаканом заявок |
AMM-биржа |
| Источник цены |
Размещённые заявки на покупку и продажу |
Резервы пула и формула ценообразования |
| Поставщики ликвидности |
Маркет-мейкеры и трейдеры с лимитными ордерами |
Вкладчики в пулы ликвидности |
| Что видят трейдеры |
Лучшая цена покупки, лучшая цена продажи, спред, глубина |
Резервы, расчётная цена, влияние на цену |
| Риск исполнения |
Проскальзывание между уровнями, неисполнение лимитных ордеров |
Проскальзывание из-за глубины пула, сетевые комиссии |
| Типичное преимущество |
Узкие спреды по ликвидным парам |
Листинг без разрешения и простые свопы |
Таблица разделяет эти две модели по механике, а не по качеству. Глубокий стакан обычно обеспечивает более узкие спреды и возможность исполнять крупные объёмы по основным парам, тогда как AMM может котировать новый токен без ожидания появления маркет-мейкеров. Различия в устройстве DEX со стаканом заявок и AMM, а также в моделях хранения активов CEX и DEX, следуют из этих структурных особенностей.
Как читать стакан заявок
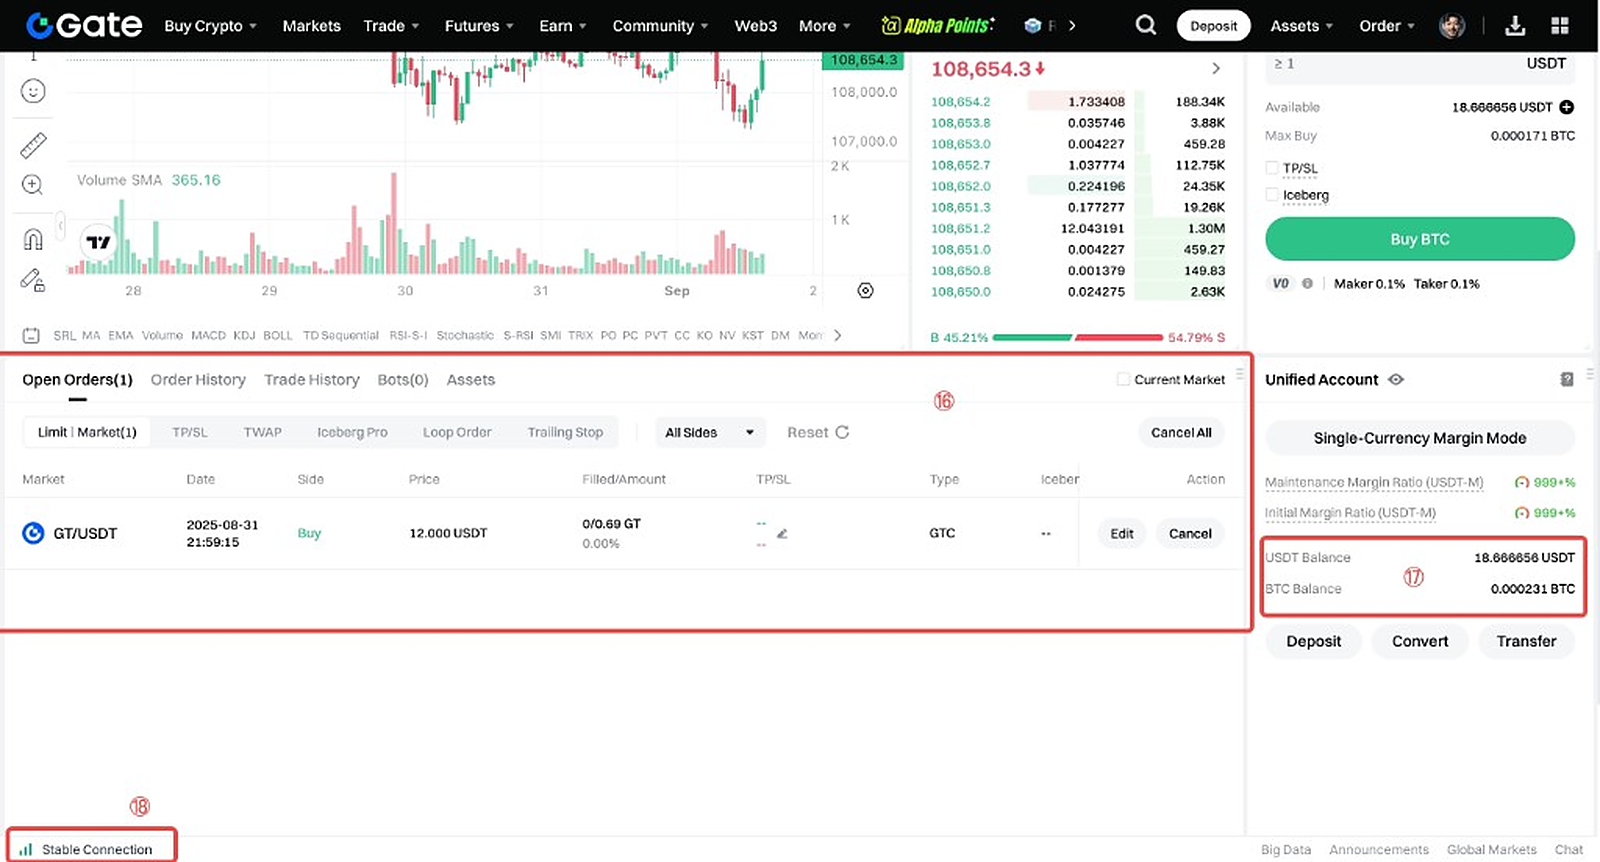
Рисунок 2. Уровни заявок на покупку и продажу с объёмами и итоговыми значениями, а также лимитный ордер, который всё ещё находится среди открытых ордеров.
Чтение стакана начинается с трёх показателей: лучшей цены покупки, лучшей цены продажи и спреда между ними. Если лучшая цена покупки составляет $99,90, а лучшая цена продажи — $100,10, абсолютный спред равен $0,20, или 0,20% относительно средней цены $100,00. Минимальный оффер — это лучшая цена продажи, а размещённые выше заявки на продажу формируют видимую лестницу предложения. Узкий спред обычно указывает на конкурирующие котировки. Широкий спред означает меньшее число участников, меньший доступный объём или более высокую неопределённость.
Глубина показывает, какой объём доступен на каждом ценовом уровне, а не только в верхней части стакана. Спред в стакане может составлять один цент, но ликвидность на расстоянии 1% от средней цены может быть низкой. Это важно для тех, кто торгует объёмом, превышающим объём в первой строке. Глубина — наиболее полезный показатель для определения размера ордера.
Приведённая ниже лестница продаж — упрощённый пример. Такой вид показывает ситуацию на близлежащих ценовых уровнях. В нём не учитываются комиссии и предполагается, что отображаемые ордера остаются на месте во время исполнения сделки.
| Цена продажи |
Доступный объём |
Накопленный объём |
| $100,10 |
2 токена |
2 токена |
| $100,20 |
3 токена |
5 токенов |
| $100,40 |
5 токенов |
10 токенов |
Рыночный ордер на покупку 4 токенов исполнится так: 2 токена по $100,10 и 2 токена по $100,20. Средневзвешенная по объёму цена составит (2 × $100,10 + 2 × $100,20) ÷ 4 = $100,15, что на $0,05 хуже лучшей цены продажи. Эта разница является проскальзыванием. Она увеличивается с размером ордера и уменьшается с ростом глубины.
Четыре проверки помогают превратить данные лестницы в практическую оценку:
- Сравнивайте спред как процент от средней цены, а не только в абсолютном денежном выражении.
- Суммируйте объём в пределах 0,5% и 1% от средней цены, чтобы оценить доступную ёмкость для своего ордера.
- Отмечайте расположение крупных уровней относительно последней цены сделки. Крупный ордер на продажу может выступать сопротивлением при приближении цены к нему.
- Наблюдайте, сохраняются ли уровни в течение нескольких обновлений или исчезают при приближении цены к ним.
График глубины отображает накопленный объём относительно цены: цена располагается по оси x, а накопленный объём — по оси y. Это упрощает визуальную оценку таких расстояний. Трейдеры также рассчитывают простой коэффициент дисбаланса, например (объём заявок на покупку − объём заявок на продажу) ÷ (объём заявок на покупку + объём заявок на продажу), в фиксированном диапазоне вокруг средней цены. Если в этом диапазоне объём заявок на покупку превышает объём заявок на продажу, это может указывать на давление покупателей. Более высокий показатель означает больший видимый интерес к покупке в этом диапазоне, но это эвристическая оценка отображаемых намерений, а не прогноз направления цены. Отменённые ордера могут изменить показатель за несколько секунд.
Как использовать стакан заявок в торговле
Рыночные и лимитные ордера
Стакан поддерживает два основных варианта исполнения. Рыночный ордер обычно быстро исполняется по лучшей доступной рыночной цене и на более глубоких уровнях, необходимых для исполнения, поскольку скорость для него важнее цены. Лимитный ордер устанавливает наименее выгодную цену, на которую согласен трейдер. Он позволяет стремиться к заданной или более выгодной цене исполнения при покупке либо выставить продажу на выбранном уровне, но может не исполниться, если рынок не достигнет этого уровня. Каждый тип ордера по-разному использует стакан, и оба варианта следуют непосредственно из доступных на бирже торговых ордеров.
Ключевое значение имеет соотношение размера ордера и глубины. Трейдеры используют объём в пределах 0,5% от средней цены, чтобы оценить ёмкость для своего ордера. Если планируемый объём мал по сравнению с этим значением, трейдеры сравнивают глубину, чтобы определить, насколько эффективно использовать рыночный ордер для данного объёма. Если объём превышает объём первых нескольких уровней, ордер пройдёт по стакану, и средняя цена исполнения покупки будет выше заявленной лучшей цены продажи, а продажи — ниже лучшей цены покупки. На тонком рынке один и тот же тип ордера может вести себя совершенно иначе.
Лимитный ордер, размещённый по лучшей котировке или внутри спреда, позволяет избежать исполнения на нескольких уровнях, но может остаться неисполненным. Он ограничивает максимальную цену, которую заплатит покупатель, или устанавливает минимальную цену, которую примет продавец, но не гарантирует исполнение. Трейдеры используют лимитные ордера для контроля цены. Такой ордер также встаёт в очередь за уже существующими ордерами по той же цене, поэтому пассивная котировка в верхней части стакана не имеет гарантированного приоритета перед ранее размещённым объёмом.
Стоп-ордера и стоп-лимитные ордера
Стоп-ордера и стоп-лимитные ордера добавляют ещё один уровень механики. После срабатывания стоп-ордер становится рыночным и может поглотить несколько уровней, тогда как стоп-лимитный ордер может не исполниться, если цена резко пройдёт установленный лимит. В обзоре типов ордеров Investor.gov приводятся эти определения для традиционных рынков. На Gate ограничения по конкретным парам для размера рыночного ордера и проскальзывания ограничивают диапазон исполнения одного рыночного ордера: часть, которая превысит лимит проскальзывания, отменяется. Лимитные цены ограничиваются относительно средней цены исполнения за две минуты, поэтому один ордер не может поглотить неограниченную глубину. Перед отправкой ордера следует проверять правила для типа и размера ордера.
Почему стаканы заявок важны для участников рынка?
Стаканы заявок объединяют информацию, необходимую для формирования цены: кто готов торговать, по какой цене и в каком объёме через видимые котировки. Поэтому при оценке условий исполнения спред и глубина пары полезнее одной лишь последней цены сделки. Стакан предоставляет информацию о краткосрочной ликвидности, а не прогноз.
Стакан также определяет роли мейкера и тейкера. Лимитный ордер, который остаётся в стакане, добавляет ликвидность и может соответствовать более низкой комиссии мейкера. Рыночный ордер забирает ликвидность и обычно облагается комиссией тейкера. Поэтому некоторые участники постоянно выставляют котировки с обеих сторон пары, а не ожидают одной точки входа. Комиссии и ликвидность влияют на результат любой стратегии.
Крупные уровни часто называют стенками покупок и продаж. Стенка покупок — это скопление заявок на покупку, которое может обеспечить краткосрочную поддержку. Стенка продаж — это скопление заявок на продажу, которое может временно ограничить рост цены на более высоком уровне. Трейдеры иногда рассматривают их как краткосрочные уровни поддержки и сопротивления, но такая оценка надёжна лишь настолько, насколько надёжны сами ордера. Эти ордера могут быть отменены до того, как цена достигнет уровня.
Основная причина осторожно относиться к отображаемой глубине — манипулирование. Спуфинг означает размещение заявок на покупку или продажу с намерением отменить их до исполнения. Это может создать ложное впечатление о предложении или спросе. Комиссия по торговле товарными фьючерсами США описывает такое поведение и требование к намерению в руководстве по недобросовестным практикам. Лейеринг, фиктивная торговля и согласованные стенки — связанные тактики, за которыми следят биржи и регуляторы. Продавцы могут отменить оффер до его исполнения, поэтому стенка не является договором.
Практический подход заключается в проверке, а не в предположениях. Трейдеры используют стакан, чтобы сравнивать одну и ту же пару на разных платформах, наблюдают, сохраняется ли стенка после нескольких обновлений, и применяют технический анализ цены вместе со стаканом, а не вместо него. Один снимок стакана не может доказать, что отображаемая ликвидность всё ещё будет доступна к моменту поступления ордера.
Итоги
Стакан заявок — это отсортированный по цене реестр несопоставленных заявок на покупку и продажу, который поддерживается механизмом сопоставления, исполняющим ордера сначала по ценовому, а затем по временному приоритету. Лучшая цена покупки, лучшая цена продажи и спред описывают текущий исполнимый рынок, а глубина показывает, какой объём находится на каждом ценовом уровне. Эта же логика применяется к акциям, фьючерсам и токенам.
Для исполнения стакан отвечает на узкий, но полезный вопрос: насколько изменится цена, прежде чем этот ордер будет исполнен? Рыночные ордера обменивают контроль цены на скорость и могут привести к проскальзыванию. Лимитные ордера обменивают гарантированность исполнения на контроль цены, а отображаемые стенки могут исчезнуть. Трейдеры используют стакан как карту ликвидности, а не как прогноз. Это помогает правильно интерпретировать его данные.
Часто задаваемые вопросы
В чём разница между заявкой на покупку и заявкой на продажу?
Заявка на покупку отражает цену, которую покупатели готовы заплатить, а заявка на продажу указывает минимальную цену, которую согласен принять продавец. Лучшая цена покупки и лучшая цена продажи находятся по разные стороны спреда. Сделка совершается, когда входящий ордер принимает одну из этих цен.
Что показывает спред между ценой покупки и ценой продажи?
Спред между ценой покупки и ценой продажи — это разница между минимальной ценой продажи и максимальной ценой покупки. Узкий спред обычно указывает на конкурирующие котировки и более низкие непосредственные торговые издержки. Широкий спред свидетельствует о меньшей ликвидности, более высоком риске запасов активов для маркет-мейкеров или большей краткосрочной неопределённости.
Что такое глубина рынка и график глубины в стакане заявок?
Глубина рынка — это общий объём размещённых ордеров на покупку и продажу на каждом ценовом уровне. Её часто измеряют в фиксированном диапазоне от средней цены. Трейдеры используют глубину, чтобы оценить, какой объём конкретной акции или другого актива можно продать или купить без существенного влияния на рыночную цену. Более глубокие стаканы могут поглощать крупные ордера при меньшем движении цены, тогда как тонкие стаканы вынуждают рыночные ордера поглощать несколько уровней и принимать худшую среднюю цену.
Почему рыночные ордера проскальзывают в тонком стакане заявок?
Рыночный ордер исполняется против доступной ликвидности уровень за уровнем: сначала исполняются лучшие доступные ордера, затем ордер переходит к более глубоким уровням, пока не будет исполнен запрошенный объём. Тип ордера определяет, принимает ли трейдер такое проскальзывание или устанавливает лимит. При тонком стакане каждый следующий уровень находится дальше от заявленной цены, поэтому средневзвешенная по объёму цена исполнения хуже лучшей цены покупки или продажи на момент отправки ордера.
Можно ли манипулировать стаканами заявок?
Да. Спуфинг, лейеринг и фиктивная торговля могут создавать вводящее в заблуждение впечатление о предложении, спросе или активности. Регуляторы рассматривают намеренные тактики создания ложной глубины как запрещённые действия. Поскольку размещённые ордера можно отменить в любой момент, трейдерам следует проверять, сохраняются ли крупные уровни, а не считать их гарантированной ликвидностью. Сравнение онлайн-стакана с историей ордеров помогает участникам рынка оценить, является ли видимая глубина реальной.