Стейблкоины — это цифровые активы, предназначенные для поддержания относительно стабильной стоимости за счет резервов в фиатной валюте, обеспечения криптоактивами или других механизмов. Они широко используются в торговле криптоактивами, ончейн-платежах, трансграничных расчетах и децентрализованных финансах. Поскольку основную долю рынка составляют стейблкоины, номинированные в долларах США, изменения их предложения также стали важным индикатором для оценки ликвидности рынка цифровых активов.
1 ноября 2026 года на рынке стейблкоинов появились новые признаки сокращения. Согласно данным Sumcap, глобальное предложение стейблкоинов снизилось примерно до $298,5 млрд, что примерно на $3,1 млрд меньше, чем 28 октября, и стало минимальным уровнем с августа. По сравнению с промежуточным пиком около $315,5 млрд в мае 2026 года совокупное предложение сократилось примерно на $17 млрд. В то же время изменения предложения USDT и USDC, а также рост рыночной доли других стейблкоинов указывают на структурные изменения на рынке стейблкоинов.
Однако означает ли сокращение предложения стейблкоинов, что инвесторы покидают крипторынок? Обязательно ли выпуск новых стейблкоинов способствует росту Bitcoin? Какую активность капитала могут отражать изменения балансов стейблкоинов на биржах? Чтобы разобраться в этих вопросах, сначала необходимо различать выпуск, погашение и переводы стейблкоинов, а также потоки капитала на биржах.
Основные выводы
- В начале ноября 2026 года глобальное предложение стейблкоинов снизилось примерно до $298,5 млрд, сократившись примерно на $3,1 млрд по сравнению с 28 октября. Это отражает недавнее сокращение общего рынка стейблкоинов.
- Чистый выпуск стейблкоинов — важный индикатор для наблюдения за изменениями рыночного капитала, однако снижение предложения не обязательно означает, что эквивалентный объем капитала напрямую покинул крипторынок.
- Выпуск и погашение обеспеченных фиатной валютой стейблкоинов, таких как USDT и USDC, изменяют количество токенов в обращении. Однако ончейн-переводы и операции через кроссчейн-мосты не обязательно меняют глобальное предложение.
- Для оценки потоков капитала инвесторам следует рассматривать чистый выпуск стейблкоинов, балансы на биржах, распределение капитала в блокчейне, объем торгов и рыночные цены в совокупности, а не полагаться на один показатель.
Почему предложение стейблкоинов снизилось до $298,5 млрд?
Под предложением стейблкоинов обычно понимается общий объем стейблкоинов, которые были выпущены и учитываются как находящиеся в обращении на рынке. Для токенов, привязанных к доллару США и сохраняющих относительно стабильную цену, долларовая стоимость предложения обычно близка к количеству токенов в обращении. Поэтому для оценки размера рынка часто используется совокупная рыночная капитализация стейблкоинов.
В 2025 году рынок стейблкоинов быстро расширялся: общее предложение выросло примерно с $203,2 млрд до $303,7 млрд, почти на 49%. После наступления 2026 года этот тренд изменился. В мае общее предложение стейблкоинов достигло промежуточного максимума около $315,5 млрд, после чего постепенно снизилось примерно до $298,5 млрд в начале ноября.
За этим изменением стоит наблюдать, но его нельзя просто интерпретировать как одновременное сокращение всех стейблкоинов. Согласно соответствующей статистике, с начала 2026 года предложение USDT сократилось примерно на $5,3 млрд, а USDC — примерно на $4 млрд, тогда как совокупное предложение других стейблкоинов выросло примерно на $7,2 млрд. Это указывает на то, что часть спроса могла сместиться от традиционных ведущих стейблкоинов к другим эмитентам или иным видам стейблкоинов.
Кроме того, на предложение стейблкоинов могут влиять распределение институционального капитала, спрос пользователей на погашение, изменения торговой активности, конвертации между стейблкоинами и различия в методиках статистического учета. Разные платформы данных могут по-разному учитывать объем в обращении, кроссчейн-активы и специальные виды стейблкоинов. Поэтому их совокупные показатели на один и тот же момент могут различаться.
Что такое чистый выпуск стейблкоинов и почему он может отражать изменения капитала?
Чистый выпуск стейблкоинов — это разница между объемом новых выпущенных токенов и объемом токенов, погашенных и уничтоженных за определенный период. Для основных стейблкоинов, обеспеченных фиатной валютой, таких как USDT и USDC, соответствующие требованиям институциональные клиенты обычно могут обменивать фиатную валюту на стейблкоины через каналы эмитента либо возвращать стейблкоины эмитенту для погашения.
Когда объем выпуска превышает объем погашения, предложение в обращении увеличивается, что приводит к чистому выпуску. Когда объем погашения превышает объем выпуска, предложение в обращении сокращается, что приводит к чистому погашению.
Например, предположим, что за один день стейблкоин был выпущен на $1 млрд, а погашен на $700 млн. Чистый выпуск составит $300 млн. Если объем нового выпуска составит только $400 млн, а объем погашения достигнет $900 млн, чистый выпуск будет отрицательным и составит $500 млн, что указывает на чистое погашение за этот период.
Чистый выпуск может отражать направление расширения или сокращения предложения стейблкоинов. Для стейблкоинов, обеспеченных фиатной валютой, устойчивый чистый выпуск может указывать на рост рыночного спроса на стейблкоин, тогда как устойчивое чистое погашение может означать, что часть держателей хочет конвертировать свои стейблкоины в фиатную валюту или другие активы.
Однако ончейн-чеканка стейблкоинов не обязательно означает, что токены уже поступили на конечный рынок обращения. Некоторые эмитенты могут заранее создавать токены для резервного запаса и вводить их в обращение в зависимости от спроса клиентов. Поэтому при отслеживании чистого выпуска лучше использовать подтвержденный эмитентом объем в обращении и фактические данные о погашениях, а не просто суммировать все события чеканки.
Чем погашение стейблкоинов отличается от обычных ончейн-переводов?
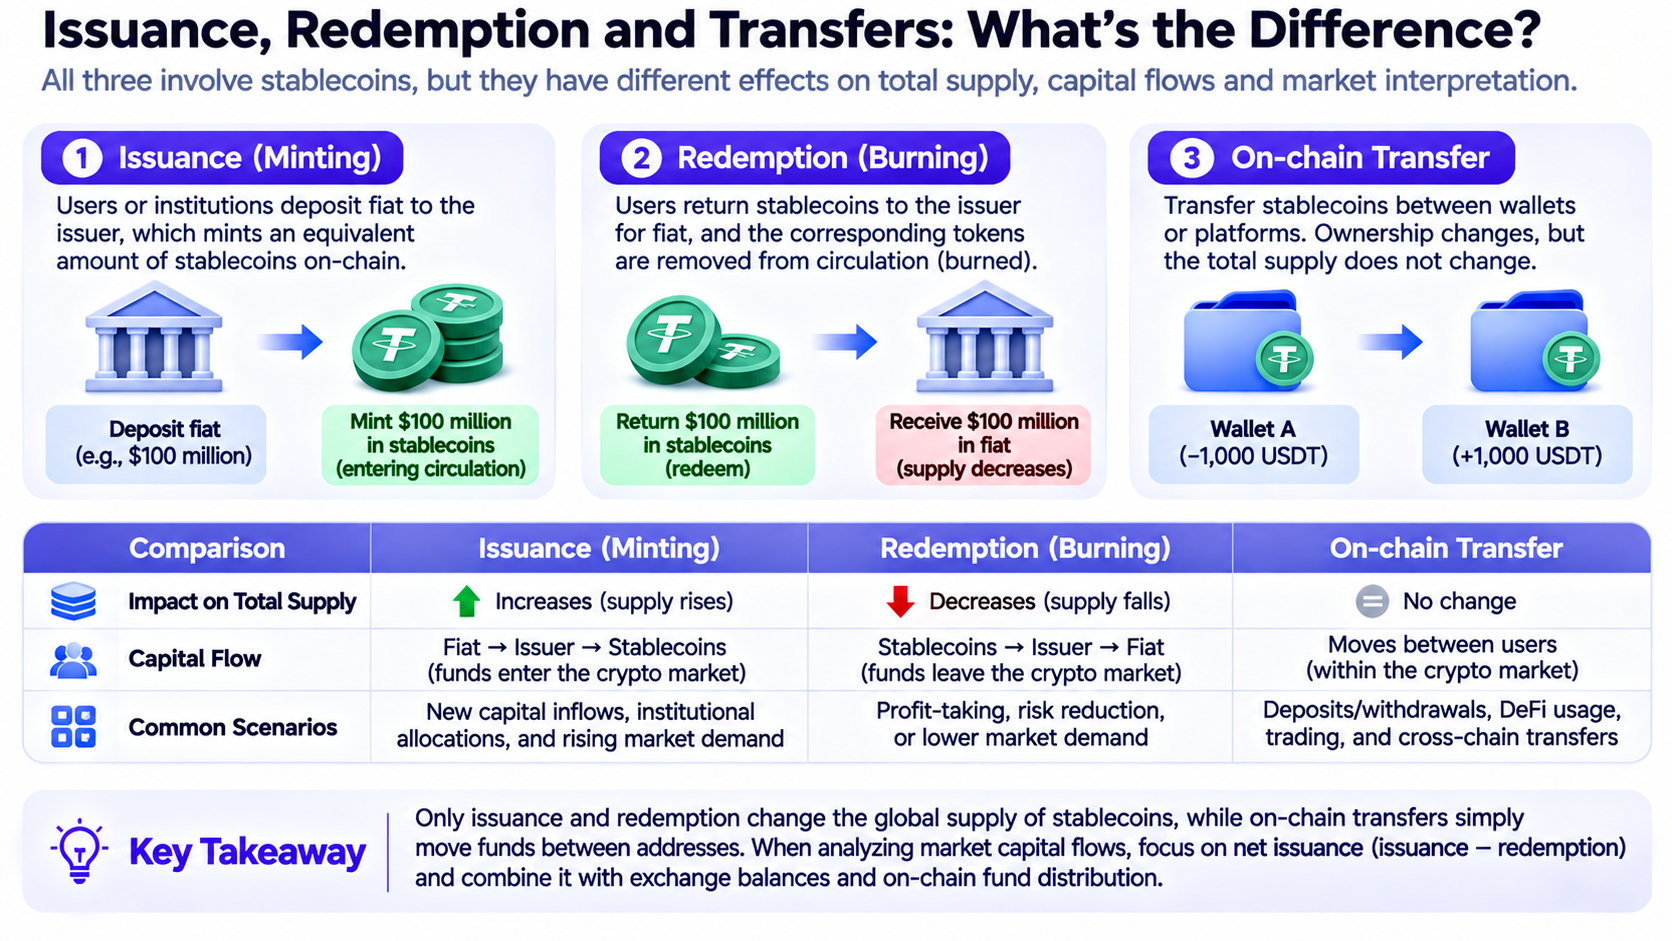
Погашение стейблкоинов и ончейн-переводы — это разные понятия. Ончейн-перевод обычно лишь перемещает стейблкоины между разными адресами. Например, когда пользователь переводит 10 000 USDT с личного кошелька на биржу или отправляет токены с одного адреса на другой в сети Ethereum, держатель токенов меняется, но общее предложение стейблкоинов, как правило, не уменьшается.
Погашение предполагает вывод стейблкоинов из объема в обращении. Для клиентов, соответствующих требованиям эмитента к погашению, процесс обычно включает отправку стейблкоинов эмитенту, прохождение необходимой проверки и получение соответствующей фиатной валюты. Погашенные стейблкоины могут быть уничтожены или исключены из объема в обращении с помощью других методов управления резервным запасом.
Разницу можно понять на следующих примерах:
| Операция |
Изменение капитала или токенов |
Глобальное предложение |
| Выпуск USDC на $100 млн и ввод в обращение |
Добавляются новые стейблкоины |
Увеличивается |
| Погашение и уничтожение USDC на $100 млн |
Стейблкоины выводятся из обращения |
Уменьшается |
| Пользователь вносит USDC на биржу |
Перевод между адресами |
Обычно не изменяется |
| Пользователь переводит USDT из Ethereum в Tron |
Перераспределение между сетями |
Обычно не изменяется |
| Пользователь покупает BTC за USDT |
Меняется владелец стейблкоинов |
Обычно не изменяется |
Кроссчейн-переводы требуют особого внимания к механизму их реализации. Некоторые кроссчейн-механизмы блокируют активы в исходной сети и выпускают соответствующие активы в целевой сети, в то время как другие используют нативное сжигание и чеканку. При анализе общего предложения следует избегать двойного учета заблокированных активов и их отображаемых активов.
Поэтому при отслеживании изменений капитала в стейблкоинах важно отличать фактическое увеличение или сокращение предложения от внутреннего перемещения уже существующих средств.
Означает ли сокращение предложения стейблкоинов, что капитал покидает крипторынок?
Сокращение предложения стейблкоинов обычно означает уменьшение объема стейблкоинов в обращении, но его нельзя напрямую трактовать как выход эквивалентного объема капитала со всего крипторынка.
- Инвесторы могут обменивать стейблкоины на фиатную валюту и проводить погашение через эмитента. В этом случае сокращение предложения стейблкоинов имеет относительно прямую связь с выходом фиатной валюты из системы стейблкоинов.
- Капитал может перемещаться из одного стейблкоина в другой. Например, учреждение может сократить долю USDC в своих активах и одновременно увеличить вложения в другие стейблкоины. В этом процессе предложение USDC может снизиться, но если предложение других стейблкоинов одновременно растет, общее предложение стейблкоинов, номинированных в долларах США, может существенно не измениться.
- Инвесторы могут использовать стейблкоины для покупки BTC, ETH или других цифровых активов. Хотя такие сделки меняют структуру активов инвестора, стейблкоины обычно передаются продавцу, а не исчезают в результате сделки.
- Часть капитала может перейти в токенизированные государственные облигации, фонды денежного рынка или другие ончейн-продукты с доходностью. Если эти продукты не учитываются как стейблкоины, изменения в распределении капитала могут уменьшить предложение стейблкоинов, не означая полного выхода капитала из ончейн-финансовой системы.
- На долларовую оценку предложения также могут влиять отклонение от привязки, охват данных и изменения в классификации активов.
Таким образом, сокращение предложения стейблкоинов точнее отражает изменение объема стейблкоинов в обращении, а не полный объем чистого оттока капитала с крипторынка.
Как использовать чистый выпуск USDT и USDC для оценки рыночной ликвидности?
USDT и USDC являются основными компонентами рынка стейблкоинов, номинированных в долларах США. Отслеживание изменений их предложения может помочь лучше понять спрос на стейблкоины со стороны различных участников рынка.
По состоянию на 1 ноября 2026 года соответствующие платформы данных зафиксировали около $179,7 млрд USDT в обращении и около $71,9 млрд USDC в обращении. Вместе они по-прежнему составляли основную часть рынка стейблкоинов, номинированных в долларах США.
Однако структура пользователей, каналы выпуска, ончейн-распределение и сценарии использования этих двух стейблкоинов различаются. Поэтому одинаковый объем чистого выпуска не обязательно соответствует одному и тому же типу рыночного спроса.
Например, рост предложения USDT может быть связан с распределением капитала на биржах, трансграничными переводами и другими сценариями использования. Рост предложения USDC может быть обусловлен институциональными расчетами, приложениями DeFi или спросом на платежи. Ни один из этих вариантов нельзя подтвердить только на основании данных о выпуске. Также необходимо изучить фактическое направление средств.
Особенно важно отслеживать три аспекта:
- Временной аспект: различайте изменения за 1 день, 7 дней и 30 дней, чтобы не принять краткосрочное крупное погашение за долгосрочный тренд.
- Аспект активов: сравнивайте изменения предложения USDT, USDC и других стейблкоинов, чтобы определить, перемещается ли капитал между продуктами.
- Аспект сетей: отслеживайте изменения балансов стейблкоинов в таких сетях, как Ethereum, Tron, Solana и Base, чтобы определить, меняется ли распределение капитала между разными экосистемами.
Например, если общее предложение USDC сокращается, а баланс USDC в определенной сети увеличивается, это может указывать на то, что эта сеть получила больше USDC. Противоречия здесь нет, поскольку изменения глобального предложения и изменения распределения между сетями относятся к разным аспектам.
Что могут показать балансы стейблкоинов на биржах?
Под балансами стейблкоинов на биржах понимается объем стейблкоинов на связанных с биржами адресах, идентифицированных платформами данных. Этот показатель часто используется для анализа объема стейблкоинов, доступных на биржах, однако он принципиально отличается от чистого выпуска стейблкоинов. Чистый выпуск измеряет изменение общего предложения токенов на рынке, тогда как балансы на биржах показывают объем токенов, находящихся у определенной категории адресов. Даже если глобальное предложение стейблкоинов остается неизменным, ввод или вывод средств пользователями с бирж может вызывать существенные колебания биржевых балансов.
Например, если баланс стейблкоинов на бирже увеличивается с $5 млрд до $6 млрд, это может указывать на рост пользовательских депозитов, но также может быть связано с внутренними переводами средств, институциональными схемами хранения или консолидацией адресов. Аналогично, снижение балансов на биржах не может напрямую доказывать, что инвесторы покупают криптоактивы. Пользователи могут просто выводить стейблкоины на кошельки самостоятельного хранения, в протоколы DeFi или на другие торговые платформы.
Чтобы избежать неверной интерпретации, изменения биржевых балансов можно анализировать вместе с объемом спотовой торговли, глубиной книги ордеров, чистым выпуском стейблкоинов и ценами основных активов.
| Сочетание наблюдений |
Что это может означать |
Что следует учитывать |
| Предложение стейблкоинов растет, а балансы на биржах увеличиваются |
Новые выпущенные стейблкоины поступают на торговые площадки |
Это не обязательно означает формирование спроса со стороны покупателей |
| Предложение остается неизменным, а балансы на биржах увеличиваются |
Уже существующие стейблкоины перемещаются на биржи |
Это может просто отражать переводы средств |
| Предложение сокращается, а балансы на биржах снижаются |
Сокращение предложения стейблкоинов и уменьшение балансов на биржах происходят одновременно |
Эти изменения могут не иметь прямой причинно-следственной связи |
| Предложение растет, а балансы на биржах снижаются |
Стейблкоины могут более широко распределяться между адресами, не связанными с биржами |
Сценарии DeFi, платежей и хранения требуют дополнительного анализа |
Также важно учитывать, что сторонние платформы могут не идентифицировать все биржевые адреса. Изменения балансов нельзя приравнивать к подтвержденному чистому притоку или оттоку капитала.
Почему объем ончейн-транзакций может продолжать расти, даже если предложение стейблкоинов сокращается?
Предложение стейблкоинов и объем транзакций со стейблкоинами измеряют разные явления. Предложение отражает количество стейблкоинов на рынке в определенный момент, тогда как объем транзакций отражает объем капитала, переведенного за определенный период. Одни и те же единицы стейблкоинов могут многократно обращаться между пользователями, биржами, поставщиками платежных услуг и ончейн-приложениями.
Например, предположим, что на рынке находится $10 млрд в стейблкоинах. Если в течение месяца эти стейблкоины в среднем переводятся несколько раз, совокупный объем транзакций может значительно превысить $10 млрд.
Исследование CoinDesk Research, опубликованное 30 октября 2026 года, показало, что в течение первых девяти месяцев 2026 года общее предложение стейблкоинов изменилось незначительно, тогда как скорректированный месячный объем переводов вырос примерно с $230 млрд в январе до $325 млрд в сентябре, то есть примерно на 41,4%.
Это показывает, что активность использования стейблкоинов и рост их предложения могут расходиться. Даже при замедлении нового выпуска существующие стейблкоины могут обеспечивать больше расчетов и операций по переводу капитала. Однако объем ончейн-переводов нельзя напрямую приравнивать к объему реальных коммерческих платежей. Переводы средств между биржами, кроссчейн-операции, ликвидации в DeFi и автоматизированная торговля могут генерировать большое количество переводов. Поэтому для определения того, действительно ли растет спрос на платежи в стейблкоинах, необходимы категоризированные и скорректированные данные.
Как выстроить систему анализа потоков капитала в стейблкоинах?
Для обычных инвесторов анализ потоков капитала в стейблкоинах не требует сложных моделей. Его можно проводить постепенно, переходя от общего предложения к конкретной торговой активности.
- Наблюдайте за изменениями глобального предложения стейблкоинов. Используйте данные за 7 дней, 30 дней и квартал, чтобы определить, расширяется, сокращается или движется в боковом диапазоне рынок в целом.
- Разделяйте основные стейблкоины. Отслеживайте изменения таких активов, как USDT, USDC, USDe и USDS, чтобы определить, сосредоточено ли общее сокращение в нескольких стейблкоинах или происходит перераспределение рыночной доли.
- Отличайте фактический выпуск и погашение от кроссчейн-миграций. Сопоставляйте раскрываемую эмитентами информацию, ончейн-записи о чеканке и сжигании, а также изменения балансов между сетями, чтобы не принять перемещение существующих средств за новый капитал.
- Анализируйте распределение капитала между биржами и DeFi. Уделяйте внимание балансам стейблкоинов на биржах, пулам ликвидности децентрализованных бирж, депозитам в кредитных протоколах и ончейн-платежной активности.
- Сопоставляйте данные с рыночными ценами и торговой активностью. Если предложение стейблкоинов продолжает сокращаться, а объем торгов, глубина рынка и цены основных активов одновременно снижаются, это может указывать на ужесточение условий рыночной ликвидности. Однако если ончейн-платежи и активность оборота капитала продолжают расти при сокращении предложения, следует также рассмотреть другие объяснения, например повышение эффективности использования стейблкоинов или изменение распределения активов.
Заключение
Глобальное предложение стейблкоинов снизилось примерно до $298,5 млрд, что указывает на переход рынка стейблкоинов в 2026 году после периода быстрого расширения к этапу более медленного роста предложения и структурной корректировки. Одновременное сокращение предложения основных стейблкоинов, таких как USDT и USDC, и рост предложения некоторых других стейблкоинов также указывают на изменение спроса на капитал внутри рынка.
Чистый выпуск и погашение стейблкоинов являются важными отправными точками для наблюдения за изменениями капитала, однако ни один из этих показателей не может полностью объяснить потоки капитала. Новый выпуск не означает, что средства будут немедленно использованы для покупки BTC, а чистое погашение не обязательно означает массовый выход инвесторов с крипторынка. Балансы на биржах, кроссчейн-распределение капитала и объем ончейн-транзакций также необходимо интерпретировать в контексте.
Для инвесторов данные о стейблкоинах лучше использовать как дополнительный индикатор при оценке условий рыночной ликвидности, а не как прямой торговый сигнал для прогнозирования движения цен. Только анализируя изменения предложения вместе с распределением капитала, торговой активностью и рыночными ценами, инвесторы могут точнее оценивать изменения на рынке стейблкоинов.
Часто задаваемые вопросы
Означает ли сокращение предложения стейблкоинов, что Bitcoin обязательно снизится?
Не обязательно. Сокращение предложения стейблкоинов может отражать погашения со стороны части инвесторов или изменения спроса, однако на цену Bitcoin также влияют такие факторы, как потоки капитала в ETF, рынки деривативов, макроэкономические условия и ожидания инвесторов.
Означает ли положительный чистый выпуск стейблкоинов, что новый капитал вошел на крипторынок?
Для стейблкоинов, обеспеченных фиатной валютой, положительный чистый выпуск обычно означает увеличение предложения в обращении, но не доказывает напрямую, что новый капитал был использован для покупки криптоактивов. Новые выпущенные стейблкоины также могут использоваться для платежей, расчетов, резервов или другой финансовой деятельности.
Почему предложение USDT может сокращаться, пока другие стейблкоины растут?
У разных стейблкоинов разные эмитенты, сценарии использования, регуляторные условия и группы пользователей. Капитал может перемещаться из одного стейблкоина в другой. Поэтому сокращение предложения одного актива не обязательно означает, что весь рынок стейблкоинов сокращается одновременно.
Означает ли перевод стейблкоинов на биржу, что рынок скоро вырастет?
Не обязательно. Депозиты в стейблкоинах могут использоваться для покупки активов, но также для маржинальных операций, арбитража, перевода средств или другой торговой активности. Необходимо также учитывать объем торгов, книгу ордеров и движение цен.
Где можно проверить предложение стейблкоинов и потоки капитала?
На таких платформах, как DeFiLlama, можно просматривать общее предложение стейблкоинов, рыночную долю различных стейблкоинов и их распределение по блокчейнам. Эту информацию также можно сопоставить с раскрываемыми эмитентами данными о выпуске и погашении, а также с данными блокчейн-обозревателей.