В разделах ниже определяется этот показатель, объясняется механизм выпуска и погашения, перечисляются факторы, которые часто сопровождают сокращение, рассматриваются пять распространенных неверных трактовок, сравниваются предложение, балансы на биржах и потоки спотовых Bitcoin ETF, а также приводится нейтральный чек-лист для анализа. Различие между платежами и торговлей рассматривается в статье почему платежи могут расти при стагнации предложения; материалы чистая эмиссия стейблкоинов и как анализировать ликвидность стейблкоинов дополняют тот же комплекс сведениями о выпуске, погашении и биржевых балансах.
Основные выводы
-
Сокращение предложения стейблкоинов — это снижение объема стейблкоинов в обращении, обычно когда погашение превышает выпуск.
-
Чистая эмиссия равна выпуску за вычетом погашений за определенный период. Отрицательная чистая эмиссия уменьшает объем в обращении для моделей с фиатным обеспечением.
-
Покупка BTC или ETH за стейблкоины обычно переводит токены между кошельками и сама по себе не уменьшает объем в обращении.
-
Переход с USDC на USDT может уменьшить объем токенов одного эмитента, почти не изменив совокупный объем стейблкоинов, привязанных к доллару США.
-
Биржевые балансы, потоки ETF и предложение стейблкоинов отражают связанные, но разные каналы движения капитала. Их следует анализировать вместе, а не как единый сигнал.
Что означает сокращение предложения стейблкоинов
Объем стейблкоинов в обращении — это количество токенов, учитываемых как выпущенные и доступные на рынке. Поскольку большинство стейблкоинов привязано к доллару США, журналисты и аналитические панели часто рассматривают рыночную капитализацию стейблкоина как его стоимость в долларах. При цене около одного доллара она примерно соответствует объему токенов в обращении. Сокращение означает, что этот объем уменьшился между двумя датами.
Аналитические провайдеры, такие как Glassnode, авторы CryptoQuant и трекеры в стиле Sumcap, публикуют показатели с разным охватом блокчейнов, обернутых токенов через мосты, нишевых эмитентов, резервных активов и способов классификации связанных криптоактивов. Две аналитические панели могут показывать разные данные в один и тот же день, и ни одна из них не обязательно является «неверной». Они могут учитывать разные наборы токенов. Направление изменения и история выпуска и погашения обычно надежнее, чем одно заметное число из заголовка.
Сокращение — это изменение объема токенов в обращении, а не изменение цены. Период ухода от риска может совпадать с сокращением, расширением или стабильным объемом в обращении, в зависимости от того, погашают ли держатели токены через банки, переходят ли к другим эмитентам или сохраняют средства в блокчейне. Операции со стейблкоинами могут поддерживать платежи, торговлю и трансграничные платежи, но сами по себе не изменяют предложение.
Как эмитенты стейблкоинов, выпуск, погашение и чистая эмиссия влияют на предложение
Для крупных стейблкоинов с фиатным обеспечением эмитенты обычно выпускают новые токены, когда авторизованные участники передают фиатные средства или используют одобренные процедуры внесения обеспечения в системе эмитента. Токены погашаются, когда эти участники возвращают их в обмен на фиатные средства. Успешное погашение выводит токены из обращения. Оно зависит от того, обрабатывает ли эмитент запросы на погашение, позволяя держателям обменивать стейблкоины на фиатную валюту. Крупные эмитенты обычно хранят резервы в денежных средствах и краткосрочных государственных долговых обязательствах. Переводы между пользователями в блокчейне, депозиты на биржи и многие обернутые токены через мосты меняют владельца, но не изменяют глобальный объем в обращении так, как первичное погашение. Кроме того, существует риск контрагента, если хранители активов не выполняют обязательства во время массового снятия средств из банков.
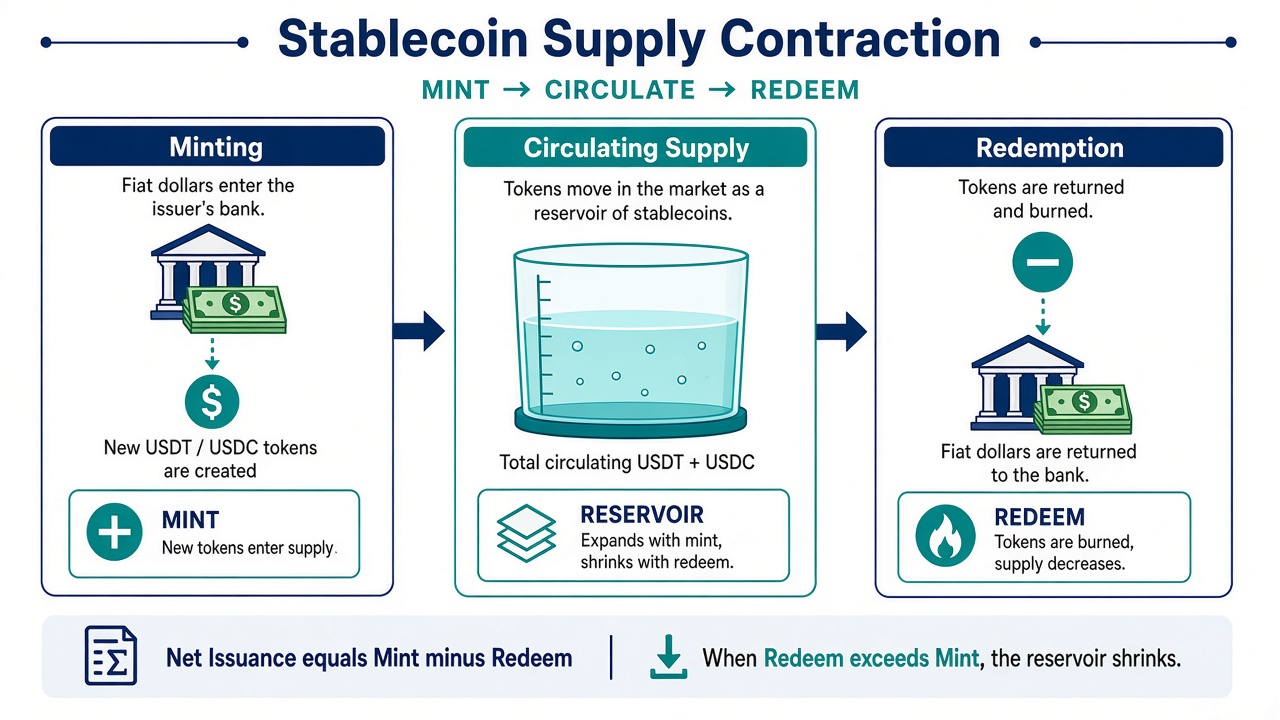
Рисунок 1. Выпуск увеличивает объем в обращении, погашение сжигает токены. Чистая эмиссия = выпуск − погашение; предложение сокращается, когда погашение превышает выпуск.
Стейблкоины с криптовалютным обеспечением используют другие криптовалюты в качестве залога.
Стейблкоины с товарным обеспечением обеспечены физическими товарами, например золотом.
Чистая эмиссия за период равна выпуску за вычетом погашений. Положительная чистая эмиссия увеличивает объем в обращении, отрицательная — уменьшает его. Однако крупные волны погашений могут создавать риски, если эмитент не способен своевременно выполнить их. Circle и другие эмитенты иногда раскрывают очень крупные валовые объемы выпуска и погашения за один квартал, которые почти полностью компенсируют друг друга. В результате чистое изменение остается небольшим, даже если платежная или расчетная активность со стейблкоинами была высокой. Эта ситуация показывает, почему валовой поток и чистый объем в обращении — разные показатели.
Также важны первичный и вторичный рынки. Вторичная торговля на платформах определяет цену привязки, тогда как выпуск и погашение на первичном рынке корректируют объем в обращении. Это же различие рассматривается в материале первичный и вторичный рынки стейблкоинов.
Механизмы, которые часто сопровождают сокращение
Снижение спроса на торговлю криптовалютами уменьшает потребность в новых балансах для расчетов на биржах. Стейблкоины широко используются для перехода в другие криптовалюты и выхода из них, особенно в периоды стресса, поскольку обеспечивают более стабильное хранение средств, чем волатильные криптовалюты. В отличие от них, алгоритмический стейблкоин в большей степени опирается на механизмы спроса и предложения, а не на погашение с резервным обеспечением. На эту категорию приходится менее 0,2% совокупного предложения. Наиболее яркий пример — TerraUSD: в мае 2022 года он утратил привязку и привел к потерям на $45 млрд. Когда объемы спотовой торговли и торговли деривативами снижаются, авторизованный спрос на новый выпуск может сократиться, даже если существующие токены продолжают обращаться между держателями.
Погашения в условиях ухода от риска возвращают средства из блокчейна в банковскую систему. Когда средства переводятся обратно в депозиты и резервы, это может иметь косвенные последствия для банковской и более широкой финансовой системы. Держатели, которым нужны фиатные средства за пределами криптоинфраструктуры, погашают токены через доступные каналы. Такое сжигание уменьшает объем в обращении. Значительные погашения также могут снизить спрос на краткосрочные государственные долговые обязательства. Этот сценарий ближе к «выводу капитала из системы стейблкоинов», чем к простому переводу между кошельками.
Альтернативные издержки и доходные инструменты могут иметь значение, когда доходность краткосрочных казначейских облигаций привлекательна по сравнению с хранением платежного токена без процентного дохода. Это особенно актуально, поскольку многим эмитентам запрещено напрямую выплачивать проценты, тогда как все больше внешних продуктов позволяют держателям получать доход в других местах. При этом стейблкоины сохраняют полезность для круглосуточных расчетов вне банковских часов. Капитал также может переходить в токенизированные казначейские векселя США, ончейн-продукты, аналогичные фондам денежного рынка, или другие эквиваленты денежных средств, которые некоторые аналитические панели не включают в «предложение стейблкоинов». Поэтому общий объем стейблкоинов может снижаться, хотя связанные с крипторынком денежные средства продолжают существовать. Такие решения также могут быть дешевле традиционных способов денежных переводов.
Еще один механизм — изменение долей эмитентов. USDT и USDC могут сокращаться, пока меньшие долларовые стейблкоины растут, или наоборот. Один и тот же стейблкоин может существовать как в стандартной, так и в доходной версии. Всегда проверяйте, относится ли заголовок ко всем стейблкоинам, привязанным к доллару США, или к одному тикеру.
Пять распространенных неверных трактовок
-
Снижение предложения означает, что те же доллары полностью уходят с крипторынка. Только первичные погашения однозначно выводят токены из объема стейблкоинов в обращении, а некоторые модели с фиатным обеспечением в определенной степени похожи на фонды денежного рынка. Переход к другим ончейн-продуктам для хранения денежных средств может сократить категорию стейблкоинов без полного выхода из цифровых активов.
-
Покупка BTC или ETH уничтожает предложение. Спотовые покупки обычно переводят стейблкоины продавцам. Объем в обращении сохраняется, пока кто-либо не погасит токены или эмитент не сожжет их в соответствии со своими правилами.
-
Снижение у одного эмитента означает сокращение всего рынка. Объем USD Coin может уменьшаться, пока крупнейший стейблкоин Tether растет, или растут другие активы. Поэтому изменения у отдельных эмитентов не обязательно указывают на сокращение всего рынка. Анализируйте совокупный показатель и его составляющие.
-
Отток с биржи означает сокращение предложения. Токены, покидающие биржевой кошелек, продолжают существовать в блокчейне. Графики биржевых балансов и объема в обращении отвечают на разные вопросы.
-
Общий показатель панели A должен совпадать с показателем панели B. Охват блокчейнов, обернутых токенов и небольших эмитентов различается. Несовпадения также могут объясняться различиями в охвате рыночной капитализации. При изучении трендов лучше использовать последовательный ряд данных с единой методологией.
Предложение стейблкоинов и биржевые балансы в сравнении с потоками Bitcoin ETF
Объем стейблкоинов в обращении показывает, сколько существует токенов, похожих на денежные средства. Биржевые балансы стейблкоинов отражают, какая часть этого объема находится на торговых площадках и готова к немедленной торговле в парах. Они отражают спрос со стороны инвесторов и институциональных инвесторов, а не общий объем в обращении. Потоки спотовых Bitcoin ETF отражают создание и погашение паев Bitcoin-продуктов в брокерской инфраструктуре. Это в значительной степени отдельный канал движения капитала по сравнению с объемом USDT/USDC на биржах. В 2024 году объем трансграничных операций со стейблкоинами достиг $1,4 трлн.
Эти ряды могут двигаться вместе в месяцы ухода от риска и расходиться, когда активные торговые потоки определяют платежи, обеспечение в DeFi, каналы ETF или маркет-мейкеры. В 2025 году 26% взрослых жителей США использовали стейблкоины для денежных переводов, что подчеркивает реальную активность со стейблкоинами за пределами биржевой торговли. Полный набор показателей обычно объединяет чистую эмиссию, биржевые резервы, объем торгов и, при необходимости, данные о потоках ETF. Не следует рассматривать любой отдельный показатель как инструкцию покупать или продавать.
Как анализировать показатель: чек-лист
-
Выберите одну методологию данных и используйте ее для интересующего периода.
-
Подтвердите, охватывает ли график совокупный объем долларовых стейблкоинов или одного эмитента, а также привязано ли почти все отслеживаемое предложение к доллару США.
-
Проверяйте чистую эмиссию, то есть выпуск за вычетом погашения, вместе с уровнем предложения. При наличии данных изучайте раскрытия информации о ликвидных и резервных активах. В США закон GENIUS, принятый в июле 2025 года, требует резервного обеспечения в соотношении один к одному. Алгоритмические стейблкоины не подпадают под эту систему.
-
Сравнивайте биржевые балансы стейблкоинов, чтобы увидеть, отличается ли движение «сухого пороха» на площадках от глобального объема в обращении.
-
Учитывайте одновременные потоки ETF только как второй канал, а не как замену механике стейблкоинов.
-
Прежде чем делать вывод о рынке, запишите, какую неверную трактовку вы можете допускать: ротацию, спотовую покупку или пробелы в охвате. Также учитывайте вопросы защиты потребителей и финансовой стабильности, если сокращение следует за стрессом у эмитента или в его резервах. Ключевые примеры включают вступление в силу MiCAR в Европейском союзе 30 июня 2024 года, принятие в Гонконге законопроекта о стейблкоинах в декабре 2024 года и требование Австралии к эмитентам соблюдать нормы ASIC.
Этот чек-лист носит образовательный характер. Он не содержит рекомендаций по торговле, выбору времени для сделок или размеру позиции.
Итоги
Сокращение предложения стейблкоинов означает снижение объема фиатно-ориентированных стейблкоинов в обращении. Наиболее очевидное объяснение — превышение погашений над выпуском. Этот термин часто используется для токенов, предназначенных для поддержания стабильной стоимости. Показатель отражает объем в обращении и контекст ликвидности, а не прогноз цены и не точную карту каждого доллара, покидающего крипторынок. Он важен не только для торговли, но и для платежей, трансграничной деятельности и более широких дискуссий о денежно-кредитной политике. Разделение механизмов выпуска и погашения, переводов, ротации между эмитентами, биржевых балансов и потоков ETF позволяет сохранить объективность анализа. Когда платежи растут, а объем в обращении не меняется, применяется то же разделение между платежами и предложением.
Часто задаваемые вопросы
Что означает сокращение предложения стейблкоинов?
Это означает, что измеряемый объем долларовых стейблкоинов в обращении сократился за определенный период, обычно когда запросы на погашение превышают новый выпуск, то есть при отрицательной чистой эмиссии.
Означает ли снижение предложения стейблкоинов обвал крипторынка?
Не обязательно. Сокращение описывает объем выпущенных токенов, похожих на денежные средства, в криптоинфраструктуре. Цены других криптовалют могут резко снижаться независимо от предложения стейблкоинов. Цены также могут расти, падать или колебаться, пока предложение сокращается, расширяется или остается неизменным.
Как выпуск и погашение изменяют предложение?
Авторизованный выпуск добавляет токены в обращение. Авторизованные пользователи погашают стейблкоины через эмитента, и именно эти потоки на первичном рынке выводят токены через погашение и сжигание, в отличие от обычных переводов между кошельками. Переводы между кошельками обычно не изменяют глобальный объем в обращении.
Равно ли предложение стейблкоинов с фиатным обеспечением биржевым балансам стейблкоинов?
Нет. Объем в обращении — это глобальный объем, а биржевые балансы — его часть, размещенная на торговых площадках. Они могут расти или снижаться вследствие торговых операций, даже если глобальный объем в обращении не меняется. Токены могут покидать биржи и при этом оставаться в обращении.
Может ли объем USDT снижаться, пока совокупное предложение стейблкоинов остается стабильным?
Да. Капитал может переходить между эмитентами, а изменения рыночной капитализации крупнейшего стейблкоина и USD Coin могут компенсировать друг друга, сохраняя совокупное предложение относительно стабильным. Всегда проверяйте совокупные показатели и основные составляющие, включая USDT и USDC.