16 ноября 2026 года Министерство торговли США объявило о дополнительных ограничениях на экспорт передовых чипов для ИИ и доступ зарубежных компаний к вычислительным мощностям. Ограничения официально вступили в силу 19 ноября. Новые правила вводят лицензионные требования для поставок определённых передовых вычислительных чипов и связанных с ними серверов в Малайзию, Сингапур, Таиланд, Индонезию и Бразилию. Кроме того, они вводят новые ограничения для зарубежных центров обработки данных, предоставляющих компаниям из Китая и других регионов с ограничениями крупномасштабные вычислительные мощности. После объявления о новых мерах акции центров обработки данных и связанных с ними технологических компаний Юго-Восточной Азии оказались под значительным давлением, поскольку рынок начал пересматривать перспективы роста инвестиций в местную инфраструктуру ИИ.
Изменения в политике затрагивают не только поставщиков чипов, таких как NVIDIA и AMD, но и могут распространяться через закупку оборудования, спрос со стороны клиентов, стоимость финансирования и сроки реализации проектов на поставщиков облачных вычислений, производителей серверов, поставщиков электрооборудования и операторов центров обработки данных. Однако влияние будет различаться в зависимости от компании. В этой статье на основе механизмов экспортного контроля, бизнес-моделей центров обработки данных Юго-Восточной Азии и структуры отрасли анализируется, какие звенья цепочки создания стоимости сталкиваются с прямыми рисками, какие направления спроса могут сохранить устойчивость и как инвесторам оценивать выполнение заказов и долгосрочный денежный поток связанных компаний.
Ключевые выводы
-
Последние экспортные ограничения США распространяются не только на трансграничную перевозку передовых чипов для ИИ, но и на предоставление определёнными зарубежными центрами обработки данных крупномасштабных вычислительных услуг компаниям из регионов с ограничениями.
-
Малайзия, Сингапур, Таиланд и Индонезия подпадают под новые лицензионные требования. Это не означает, что все закупки чипов или проекты строительства центров обработки данных запрещены.
-
Поставщики передовых вычислительных чипов, такие как NVIDIA и AMD, сталкиваются с рисками, связанными с одобрением заказов и изменением структуры клиентской базы. Фактическое влияние будет зависеть от характеристик продукции, данных о клиентах и результатов рассмотрения заявок на лицензии.
-
Региональные поставщики облачных услуг, которые сдают вычислительные мощности на базе GPU клиентам из регионов с ограничениями, могут столкнуться с более прямым операционным давлением, чем крупные облачные компании с диверсифицированной клиентской базой.
-
Строительство центров обработки данных, электрооборудование, системы охлаждения и сетевое оборудование сохраняют долгосрочный спрос. Однако задержки проектов могут изменить сроки признания выручки и выполнения заказов связанными компаниями.
-
Инвесторам необходимо различать планируемые инвестиции в центры обработки данных, фактические капитальные затраты, поставку оборудования, загрузку стоек и операционный денежный поток. Масштаб строительства не следует приравнивать к прибыльности.
Почему США усиливают ограничения на поставки передовых чипов для ИИ в Юго-Восточную Азию?
Изначально ограничения США на передовые чипы для ИИ были сосредоточены главным образом на высокопроизводительных вычислительных чипах, оборудовании для производства полупроводников и связанных технологиях. Их целью было ограничить передачу определённых контролируемых технологий конечным пользователям, подпадающим под ограничения. По мере развития отрасли ИИ компании всё чаще получают вычислительные мощности не только за счёт прямой покупки GPU, но и через аренду вычислительных ресурсов у зарубежных поставщиков облачных услуг. Это создало новые сложности для регулирования, ориентированного на физическое перемещение чипов.
Например, даже если компания не может напрямую импортировать конкретную модель передового GPU, она всё равно может удалённо использовать связанные вычислительные ресурсы через центр обработки данных, расположенный в другой стране. В этом случае сами чипы не пересекают границу в направлении региона с ограничениями, однако их вычислительные мощности могут предоставляться внешним клиентам через облачные сервисы. Для регуляторов простого отслеживания конечного пункта доставки оборудования уже недостаточно, чтобы охватить все каналы доступа к технологиям.
Новые правила, введённые в ноябре 2026 года, также распространили регуляторный надзор на определённые услуги зарубежных центров обработки данных. Кроме того, они ввели лицензионные требования для экспорта, реэкспорта и передачи внутри страны передовых вычислительных чипов в Малайзию, Сингапур, Таиланд, Индонезию и Бразилию. Правила также распространяются на такое оборудование, как серверы, содержащие контролируемые чипы.
Важно отметить, что новые правила не направлены против всех полупроводниковых продуктов в Юго-Восточной Азии и не вводят полный запрет на использование американских чипов местными центрами обработки данных. Некоторые компании со штаб-квартирой в США и соответствующие аффилированные структуры могут претендовать на определённые исключения из лицензионных требований, однако им по-прежнему необходимо соблюдать такие требования, как предоставление отчётности. Другим компаниям может потребоваться получать лицензии в зависимости от конкретной сделки.
Таким образом, ключевое изменение политики заключается в усилении требований к соблюдению норм, применимых к высокопроизводительным вычислительным мощностям для ИИ, от закупки оборудования до его конечного использования. Для операторов центров обработки данных доступ к GPU больше не будет зависеть только от бюджета на закупки и доступности поставок. Он также будет зависеть от состава клиентской базы, конечного использования и одобрения регулирующих органов.
Почему Малайзия и Сингапур стали ключевыми направлениями влияния новой политики?
Расширение центров обработки данных в Юго-Восточной Азии тесно связано с экономическими условиями региона. Сингапур уже давно располагает относительно развитой финансовой, телекоммуникационной и облачной инфраструктурой. Однако сравнительно высокие расходы на землю, электроэнергию и строительство побуждают часть инвесторов расширять проекты в соседние районы.
Штат Джохор в Малайзии постепенно превратился в важный кластер центров обработки данных благодаря близости к Сингапуру, относительно большим земельным ресурсам и растущим инвестициям в инфраструктуру. Местные проекты обслуживают не только спрос со стороны внутренней цифровой экономики, но и рынки трансграничных облачных вычислений, корпоративных ИТ-систем и вычислений для ИИ.
После объявления об экспортном контроле в ноябре 2026 года акции некоторых компаний Юго-Восточной Азии, работающих в сфере центров обработки данных и цепочки поставок чипов, значительно снизились. Особенно заметное падение наблюдалось у компаний, зарегистрированных в Малайзии. Это отражало опасения рынка по поводу возможных задержек закупки чипов, изменения спроса со стороны клиентов или корректировки графиков строительства отдельных проектов.
Однако снижение котировок нельзя напрямую приравнивать к отмене фактических корпоративных заказов. Проекты центров обработки данных обычно включают разные этапы: освоение земельного участка, строительство, подключение к электросетям, закупку электромеханического оборудования и установку серверов. Даже если закупка высокопроизводительных GPU окажется затронута, завершённые строительные работы или объекты, обслуживающие обычные корпоративные облачные сервисы, могут продолжить работу.
Сингапур и Малайзия также занимают разные позиции в отрасли. Сингапур обладает преимуществами в сфере региональных штаб-квартир, финансовых технологий, международной сетевой связанности и корпоративных услуг, тогда как отдельные районы Малайзии больше ориентированы на размещение крупной инфраструктуры. Экспортные ограничения могут изменить ожидаемую доходность разных проектов, однако уровень риска компании нельзя определять только по стране её нахождения.
Как ограничения повлияют на бизнес NVIDIA и AMD, связанный с чипами для ИИ?
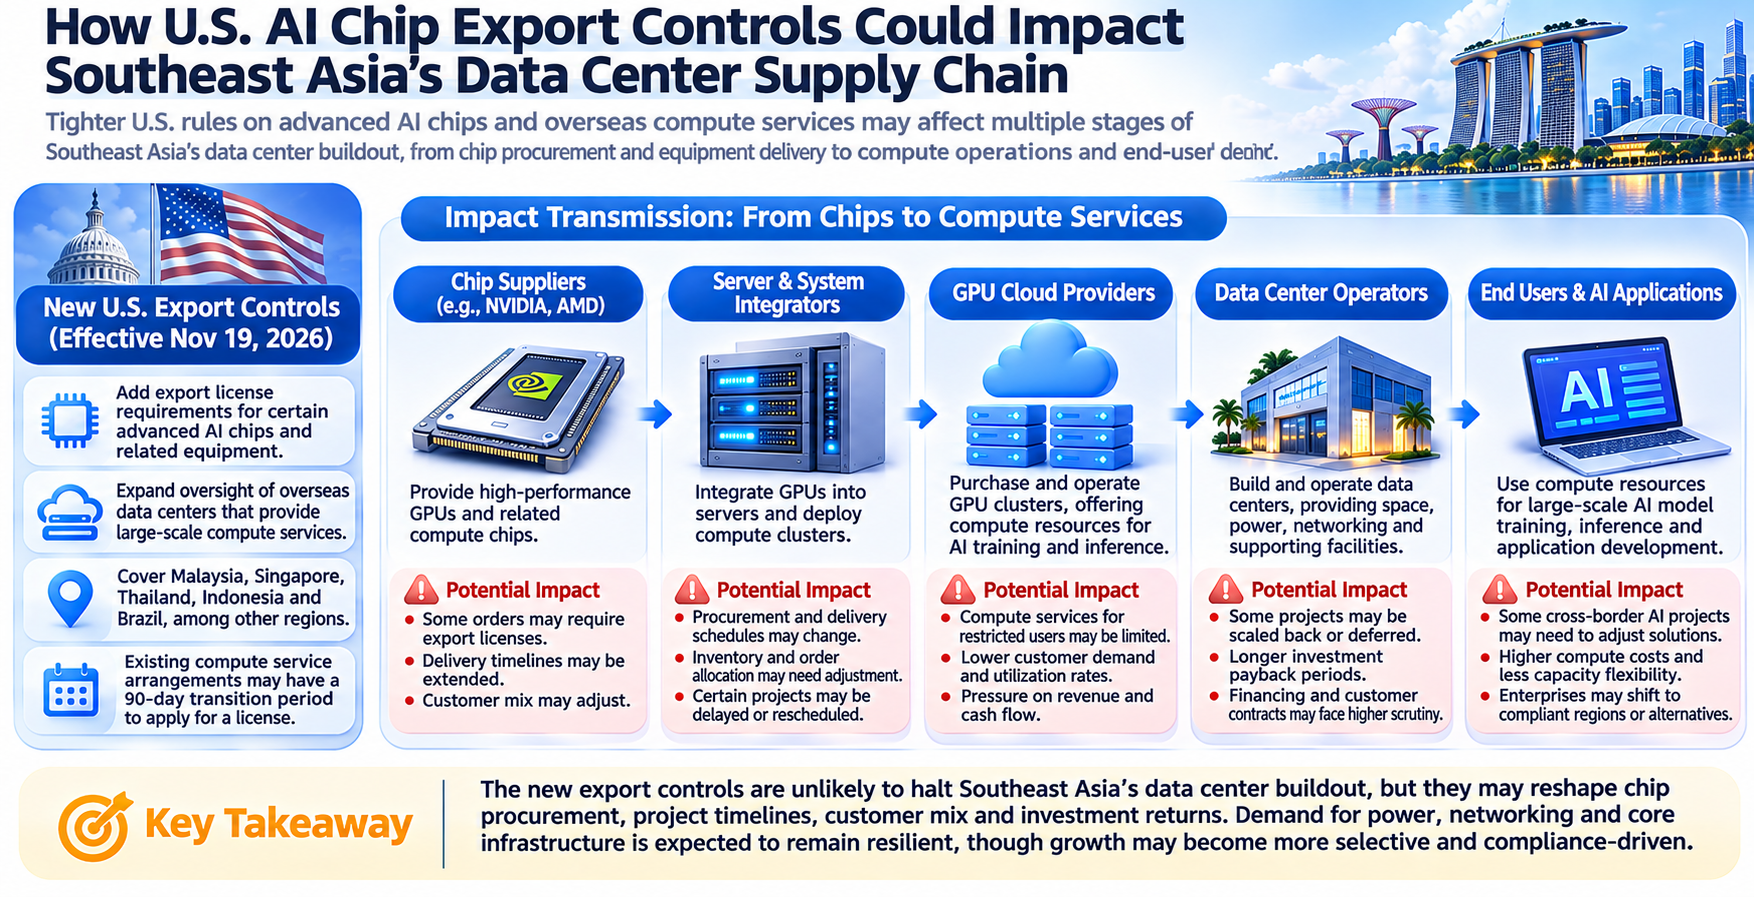
NVIDIA и AMD являются важными участниками мирового рынка передовых вычислительных чипов для ИИ. Операторы центров обработки данных обычно используют GPU, серверы и сетевое оборудование для создания кластеров обучения и инференса. На такие виды оборудования могут распространяться Правила экспортного контроля США.
-
Процессы закупки для некоторых клиентов из Юго-Восточной Азии могут оказаться под влиянием новых правил. В сделках, требующих лицензии, поставщики чипов и системные интеграторы должны подтвердить конечного клиента, назначение оборудования и соответствие другим условиям сделки. Сроки и результаты рассмотрения заявок на лицензии не определены, поэтому поставки оборудования, запланированные ранее, могут быть отложены.
-
Поставщикам чипов может потребоваться пересмотреть структуру клиентской базы. Если некоторые региональные поставщики облачных услуг в основном предоставляют клиентам из регионов с ограничениями крупномасштабные мощности для обучения ИИ, их дополнительные закупки могут подвергаться более тщательной проверке. В то же время проекты для корпоративных клиентов, соблюдающих требования, с понятным конечным использованием и правом на исключения из лицензионных требований, могут проходить по другим процедурам одобрения.
-
Юго-Восточная Азия представляет лишь часть мирового спроса на чипы для ИИ. Инвестиции в инфраструктуру ИИ в США, Европе, на Ближнем Востоке и в других регионах могут продолжить формировать спрос на оборудование. Поэтому экспортные ограничения в отношении Юго-Восточной Азии не следует напрямую интерпретировать как признак снижения глобальной выручки NVIDIA или AMD год к году.
Инвесторам важнее отслеживать выручку обеих компаний от центров обработки данных, динамику региональных заказов, концентрацию клиентской базы и заявления руководства о влиянии экспортного контроля. Если спрос из регионов с ограничениями будет перенаправлен на другие рынки, соответствующие требованиям, влияние на глобальную выручку может оказаться относительно небольшим. Однако если часть инвестиций в вычислительные мощности будет отменена или отложена на длительный срок, это может повлиять на сроки заказов соответствующих поставщиков.
Почему региональные поставщики облачных GPU-услуг в Юго-Восточной Азии могут столкнуться с более прямым операционным давлением?
В отличие от компаний, которые просто продают чипы, поставщики облачных GPU-услуг в большей степени зависят от загрузки вычислительных ресурсов. Их основная бизнес-модель заключается в покупке высокопроизводительных серверов, строительстве или аренде центров обработки данных и сдаче вычислительных мощностей GPU клиентам с оплатой за время использования, объём ресурсов или срок действия договора.
Такая модель обычно требует значительных первоначальных капитальных вложений. Компании могут формировать кластеры GPU за счёт долгового или акционерного финансирования либо долгосрочной аренды оборудования, а затем постепенно окупать инвестиции через клиентские контракты. Если отдельные клиенты не смогут продолжить использование соответствующих вычислительных ресурсов из-за экспортного контроля, операторы могут столкнуться со снижением выручки и риском простоя оборудования.
Особого внимания заслуживает концентрация клиентской базы. Если большая часть выручки регионального облачного провайдера приходится на небольшое число крупных разработчиков моделей ИИ, изменение условий договора с одним клиентом может существенно повлиять на общий денежный поток. Новые правила устанавливают требования к услугам, предоставляющим компаниям из регионов с ограничениями крупномасштабные вычислительные мощности. Поэтому некоторым операторам может потребоваться пересмотреть действующие договоры и потенциальных клиентов.
Кроме того, прибыльность облачных GPU-сервисов зависит не только от того, установлено ли оборудование, но и от фактической загрузки, цен аренды, амортизационных расходов и стоимости финансирования. Если предложение на рынке растёт, а спрос со стороны отдельных клиентов ограничен, операторам может потребоваться снизить цены для привлечения новых клиентов. Это может привести к сокращению маржи.
Таким образом, риски для региональных поставщиков облачных GPU-услуг связаны не только с возможностью продолжать закупку чипов, но и со способностью поддерживать достаточно высокую загрузку уже имеющихся GPU. Для компаний с высокой долговой нагрузкой снижение загрузки может дополнительно усилить давление, связанное с погашением долга и рефинансированием.
Будут ли одновременно затронуты строительство центров обработки данных, электрооборудование и цепочки поставок систем охлаждения?
Цепочка поставок для центров обработки данных включает не только GPU. Крупным центрам обработки данных для ИИ необходимы строительные работы, подстанции, системы распределения электроэнергии, источники бесперебойного питания, охлаждающее оборудование, сетевые коммуникации, системы безопасности и другая инфраструктура. Даже если закупка чипов ограничена, в этих сегментах спрос может сохраняться в разной степени.
Влияние на строительные и инженерные компании будет зависеть от стадии проекта. Проекты, перешедшие к этапу строительства и имеющие подтверждённое финансирование, могут продолжить выполнение части базовых строительных работ. Проекты, находящиеся на стадии планирования или привлечения финансирования, с большей вероятностью пересмотрят масштаб инвестиций из-за изменений в спросе со стороны клиентов.
Спрос на электрооборудование обладает определённой самостоятельностью. Трансформаторы, распределительные устройства, системы распределения электроэнергии и резервные источники питания используются не только в центрах обработки данных для ИИ, но и в промышленности, проектах модернизации электросетей и другой инфраструктуре. Поэтому замедление региональных инвестиций в ИИ может повлиять на некоторые заказы, но его нельзя напрямую интерпретировать как снижение мирового спроса на электрооборудование.
Жидкостное охлаждение и системы терморегулирования обычно тесно связаны с установкой серверов с GPU высокой плотности. Если внедрение отдельных кластеров передовых GPU будет отложено, это может повлиять и на графики поставки соответствующих систем охлаждения. Однако традиционные центры обработки данных и другие энергоёмкие вычислительные объекты по-прежнему будут нуждаться в системах терморегулирования.
С точки зрения анализа публичных компаний Eaton (ETN), Vertiv (VRT) и GE Vernova (GEV) могут служить ориентирами для наблюдения за цепочкой поставок электрооборудования и систем охлаждения для центров обработки данных. Однако структура их глобального бизнеса различается, поэтому изменения на рынке Юго-Восточной Азии не следует напрямую приравнивать к изменениям их общей прибыльности.
Чтобы оценить фактическое влияние, инвесторам следует анализировать долю региональной выручки, портфель заказов, задержки проектов и капитальные затраты клиентов, а не полагаться только на общий объём инвестиций в отрасль центров обработки данных.
Как экспортные ограничения изменят финансирование проектов центров обработки данных и денежный поток?
Центры обработки данных обычно относятся к капиталоёмким предприятиям. От приобретения земельного участка и подключения к электросетям до строительства объекта и закупки серверов проекты часто требуют длительных сроков реализации и значительных первоначальных вложений. Поэтому любое изменение, затрагивающее поставку оборудования или клиентские договоры, может изменить прогнозы денежного потока проекта.
Предположим, оператор центра обработки данных планирует вложить значительные средства в создание кластера GPU и привлекает финансирование, рассчитывая на договоры аренды с клиентами сроком на три года. Если для закупки соответствующих чипов потребуется дополнительная лицензия, проект может не успеть установить оборудование в первоначально запланированные сроки. Это приведёт к задержке начала признания выручки.
Одновременно компания может продолжать нести расходы на аренду земли, строительство, выплату процентов по кредитам и другие фиксированные затраты. Если задержка затянется, доходность капитала проекта может снизиться, а финансовые организации могут потребовать более высокую премию за риск или ужесточить условия кредитования.
Инвесторам операторов центров обработки данных, заключивших долгосрочные договоры аренды, также необходимо выяснить, предусматривают ли эти договоры минимальные обязательства по закупке, условия поставки оборудования, положения о расторжении и условия на случай изменений в регулировании. Большая номинальная стоимость договора не означает, что вся выручка будет получена в запланированные сроки.
Инвесторам следует отдельно анализировать четыре показателя: заявленный масштаб инвестиций, фактические капитальные затраты, контрактную выручку и операционный денежный поток. Заявленный объём инвестиций отражает план компании или проекта. Капитальные затраты показывают фактически вложенные средства. Получение контрактной выручки зависит от выполнения условий договора. Операционный денежный поток отражает возврат средств за счёт основной деятельности.
Таким образом, наиболее важным последствием экспортных ограничений на чипы для отрасли центров обработки данных может оказаться не снижение заказов в конкретном квартале, а увеличение общего периода от строительства до формирования денежного потока.
Какие компании могут выиграть от перестройки цепочки поставок?
Экспортные ограничения обычно меняют распределение ресурсов в цепочке поставок, но не воздействуют на всех участников в одинаковой степени. Компании, обладающие развитой системой соблюдения требований, диверсифицированной клиентской базой и зрелой инфраструктурой, могут получить относительные конкурентные преимущества в период перестройки отрасли.
-
Крупным поставщикам облачных услуг с прозрачной структурой клиентской базы, развитыми системами соблюдения требований и глобальными операционными возможностями может быть проще адаптироваться к новым лицензионным требованиям и требованиям к отчётности. Некоторые компании со штаб-квартирой в США, соответствующие определённым критериям исключений, также могут использовать иные процедуры соблюдения требований в соответствующих сделках. Это не означает, что регулирование не затронет никакие направления их бизнеса.
-
Операторы центров обработки данных, способные обслуживать различные виды вычислительного спроса, могут обладать большей операционной гибкостью, чем компании, сильно зависящие от одного клиента, занимающегося обучением ИИ. Обычные корпоративные облачные сервисы, хранение данных, сетевое подключение и некоторые задачи инференса могут продолжить формировать спрос, хотя применимость контроля к конкретному бизнесу по-прежнему будет зависеть от оборудования и характеристик клиента.
-
Поставщики электрооборудования и инфраструктуры могут получить поддержку за счёт спроса за пределами регионального строительства центров обработки данных. Модернизация электросетей, промышленная электрификация и расширение центров обработки данных в других регионах могут поддержать заказы связанных компаний. Однако фактическая прибыльность по-прежнему будет зависеть от производственных мощностей, цен и реализации проектов.
-
Экспортные ограничения могут стимулировать некоторые рынки к изучению альтернативных вычислительных решений, включая другие архитектуры GPU, оптимизацию эффективности вычислений и внутренние технологические цепочки поставок. Однако альтернативные технологии различаются по производительности, программной экосистеме, производственным мощностям и стоимости. Не следует предполагать, что спрос на американские чипы, подпадающие под ограничения, можно немедленно заменить другими продуктами.
Таким образом, потенциальные бенефициары перестройки цепочки поставок должны подтверждать свои перспективы реальным спросом со стороны клиентов, заказами и прибыльностью. Одни только изменения политики не доказывают, что компания обязательно увеличит выручку.
Как инвесторам определить, какие акции действительно затронуты?
При анализе цепочки поставок центров обработки данных Юго-Восточной Азии инвесторам необходимо определить место каждой компании в общей цепочке создания стоимости. Поставщики чипов в первую очередь зависят от продаж оборудования и экспортных лицензий. Поставщики облачных услуг больше ориентируются на клиентские договоры и загрузку GPU. Операторы центров обработки данных зависят от аренды стоек и реализации проектов, а компании, производящие электрооборудование, зависят от инфраструктурных заказов и графиков поставки.
| Сегмент цепочки поставок |
Представители или типы компаний |
Ключевые показатели |
Потенциальное влияние |
| Чипы для ИИ |
NVIDIA, AMD |
Выручка от центров обработки данных, региональные заказы, статус лицензирования |
Задержка поставки отдельных видов оборудования или изменение структуры клиентов |
| Облачные GPU-сервисы |
Региональные операторы облачных сервисов на базе GPU |
Загрузка GPU, цены аренды, концентрация клиентской базы |
Давление на выручку и денежный поток |
| Эксплуатация центров обработки данных |
Региональные поставщики услуг IDC и совместного размещения |
Доля предварительно арендованных площадей, график ввода, клиентские договоры |
Задержки проектов и корректировка нового спроса |
| Электрооборудование |
Eaton, GE Vernova |
Портфель заказов, региональная выручка, возможности поставки |
Изменение сроков реализации отдельных проектов |
| Системы охлаждения |
Vertiv и другие компании |
Спрос на стойки высокой плотности, заказы на жидкостное охлаждение |
Зависимость от темпов установки GPU |
| Сетевое оборудование и серверы |
Производители серверов и поставщики сетевого оборудования |
Системные заказы, поставка оборудования, структура клиентов |
Изменение циклов закупок и требований к конфигурации |
Инвесторам следует проверить, не сосредоточена ли выручка компании среди клиентов, подпадающих под ограничения. Даже если две компании участвуют в строительстве центров обработки данных в Юго-Восточной Азии, проекты, обслуживающие потребности местных предприятий в цифровизации, могут столкнуться с совершенно иными регуляторными рисками, чем проекты, в основном сдающие передовые вычислительные мощности для ИИ компаниям из регионов с ограничениями.
Также необходимо оценить, учтено ли уже влияние политики в оценке компаний. Резкое падение котировок после объявления о новых мерах может отражать пересмотр ожиданий будущего роста, однако сама по себе волатильность акций не доказывает, что показатели бизнеса изменились в сопоставимом масштабе.
При анализе акций полупроводниковых компаний, таких как NVIDIA и AMD, а также инфраструктурных компаний, таких как ETN, VRT и GEV, следует уделять внимание финансовой отчётности, выполнению заказов, спросу со стороны клиентов и динамике маржи, а не использовать только новости о политике для прогнозирования краткосрочного движения цен.
Потеряет ли расширение центров обработки данных в Юго-Восточной Азии долгосрочные драйверы роста?
Долгосрочный спрос на центры обработки данных в Юго-Восточной Азии формируется из нескольких источников, включая цифровизацию предприятий, переход в облачные сервисы, интернет-услуги, финансовые технологии, хранение данных и приложения ИИ. Ограничения на экспорт передовых GPU в основном затрагивают отдельное высокопроизводительное оборудование и связанные с ним варианты конечного использования. Они не означают исчезновения всех перечисленных источников спроса.
Однако новая политика может изменить структуру роста местных центров обработки данных для ИИ. Ранее некоторые проекты привлекали инвестиции благодаря относительно низкой стоимости строительства и трансграничному спросу на вычислительные мощности. Новые регуляторные требования могут сделать соблюдение требований клиентами, происхождение оборудования и получателей услуг важными факторами при выборе места для проекта.
В дальнейшем некоторые операторы могут уделять больше внимания местным и региональным корпоративным клиентам и снижать зависимость от одного источника трансграничного спроса на обучение ИИ. Крупные международные поставщики облачных услуг также могут пересмотреть планы инвестиций в центры обработки данных в разных регионах и искать новый баланс между доступностью электроэнергии, регулированием, спросом клиентов и операционными расходами.
С точки зрения развития отрасли это может сместить рынок центров обработки данных Юго-Восточной Азии от простого наращивания масштабов строительства к большему вниманию к качеству клиентов, способности соблюдать требования и доходности проектов. Для проектов с реальным спросом и стабильным денежным потоком долгосрочная инвестиционная логика может принципиально не измениться. Однако для проектов, сильно зависящих от конкретных чипов и одного клиента, ожидания роста, вероятно, потребуют пересмотра.
Поэтому одни только экспортные ограничения не могут определить долгосрочные перспективы отрасли центров обработки данных Юго-Восточной Азии. Ключевые вопросы заключаются в том, сможет ли регион продолжать получать оборудование, соответствующее требованиям, обеспечивать стабильное электроснабжение, привлекать надёжных клиентов и получать приемлемое финансирование, а также смогут ли эти условия поддерживать устойчивый денежный поток.
Как отслеживать цепочку поставок центров обработки данных для ИИ через торговлю акциями на Gate?
Расширение центров обработки данных в Юго-Восточной Азии и изменения политики США в отношении экспорта чипов дают инвесторам новый подход к анализу глобальных акций компаний, связанных с инфраструктурой ИИ. NVIDIA (NVDA) и AMD (AMD) работают в сегменте передовых вычислительных чипов, а Vertiv (VRT), Eaton (ETN) и GE Vernova (GEV) связаны соответственно с охлаждением центров обработки данных, управлением электроснабжением и энергетической инфраструктурой. Эти компании занимают разные позиции в цепочке поставок и могут по-разному реагировать на экспортные ограничения, задержки проектов и корректировку капитальных затрат.
Сервис торговли акциями Gate поддерживает операции с акциями и ETF США с использованием USDT. Инвесторы могут найти соответствующие тикеры в разделе торговли акциями TradFi на Gate и просмотреть рыночные данные, изменения цен и торговую информацию. Они также могут анализировать потенциальное влияние изменений политики на деятельность компаний, изучая квартальную финансовую отчётность, портфель заказов, региональную выручку и динамику денежного потока. Например, при анализе NVIDIA и AMD инвесторам следует сосредоточиться на росте бизнеса центров обработки данных и влиянии экспортных лицензий на поставки по заказам. При анализе Vertiv и Eaton необходимо отслеживать заказы на электрооборудование и системы охлаждения, а также графики строительства центров обработки данных.
Обратите внимание, что спотовая торговля акциями на Gate, бессрочные контракты на акции и контракты на разницу являются разными продуктами с разными моделями владения активами, торговыми правилами и структурами рисков. Инвесторам следует проверить доступные для торговли активы, комиссии, часы торговли и требования для доступа в своём регионе на странице соответствующего продукта. При торговле маржинальными деривативами на акции также необходимо внимательно учитывать комиссии за финансирование, требования к марже и риски ликвидации. Изменения политики США в отношении экспорта чипов могут вызвать краткосрочную волатильность акций, однако долгосрочную инвестиционную ценность компании по-прежнему следует оценивать на основе фактических заказов, прибыльности и динамики денежного потока.
Заключение
В ноябре 2026 года США дополнительно ужесточили регулирование экспорта передовых чипов для ИИ и зарубежных вычислительных услуг, создав новую операционную неопределённость для отрасли центров обработки данных Юго-Восточной Азии. На некоторые проекты в Малайзии, Сингапуре, Таиланде и Индонезии могут повлиять одобрение лицензий, изменения спроса со стороны клиентов и задержки поставок оборудования. Связанное с этим давление также может постепенно распространиться по цепочкам поставок чипов, серверов, облачных услуг и строительной инфраструктуры.
Влияние существенно различается в разных звеньях цепочки поставок. Поставщикам чипов, таким как NVIDIA и AMD, необходимо отслеживать региональные заказы и структуру клиентской базы. Поставщикам облачных GPU-услуг следует уделять больше внимания загрузке и денежному потоку. Компаниям, производящим электрооборудование и системы охлаждения, а также операторам строительства центров обработки данных, необходимо сосредоточиться на графиках реализации проектов и фактическом выполнении заказов.
В долгосрочной перспективе Юго-Восточная Азия сохраняет такие драйверы роста, как расширение цифровой экономики, региональный спрос на облачные услуги и инвестиции в инфраструктуру. Однако конкурентные стандарты для центров обработки данных ИИ могут меняться. Ценность будущих проектов будет зависеть не только от количества построенных стоек или приобретённых GPU, но и от способности проектов соответствовать нормативным требованиям, привлекать стабильных клиентов и превращать капитальные вложения в устойчивый операционный денежный поток.
Часто задаваемые вопросы
Полностью ли США запрещают экспорт чипов NVIDIA и AMD в Юго-Восточную Азию?
Нет. Новые правила вводят лицензионные требования для передовых вычислительных чипов и связанного оборудования, соответствующих определённым техническим условиям, а также предусматривают конкретные исключения. Фактическая применимость зависит от характеристик оборудования, пункта назначения, конечного пользователя и конечного использования.
Почему центры обработки данных в Малайзии оказались под пристальным вниманием?
В последние годы Малайзия привлекла значительные инвестиции в центры обработки данных, причём особое внимание уделялось штату Джохор. Некоторые проекты связаны с передовыми вычислительными системами для ИИ и трансграничными облачными услугами. Поэтому новые правила могут повлиять на закупку оборудования, договорённости с клиентами и инвестиционные ожидания.
Затронут ли экспортные ограничения центры обработки данных, которые уже построены?
Они могут повлиять на некоторые действующие направления бизнеса, особенно на услуги, предоставляющие компаниям из определённых регионов с ограничениями крупномасштабные вычислительные мощности, превышающие установленные регулятором пороги. В рамках установленного переходного периода для действующих договорённостей может потребоваться получение лицензий. Однако не следует предполагать, что все завершённые центры обработки данных должны прекратить работу.
Снизится ли глобальная выручка NVIDIA и AMD в результате новых мер?
Такой вывод нельзя сделать напрямую. Эти компании продают продукцию на множестве рынков по всему миру. Фактическое влияние будет зависеть от объёма заказов, подпадающих под ограничения, результатов рассмотрения заявок на лицензии и изменения спроса в других регионах.
Будут ли затронуты компании, производящие электрооборудование для центров обработки данных?
Они могут столкнуться с задержками отдельных проектов. Однако электрооборудование также используется в других центрах обработки данных, промышленных проектах и проектах строительства электросетей. Поэтому влияние необходимо оценивать с учётом региональной выручки и структуры заказов конкретной компании.
Как инвесторам определить, заслуживают ли внимания акции компаний, связанных с центрами обработки данных Юго-Восточной Азии?
Инвесторам следует обращать внимание на концентрацию клиентской базы, условия договоров, поставку оборудования, загрузку стоек, капитальные затраты, стоимость финансирования и свободный денежный поток. Также необходимо отслеживать последние заявления компаний о влиянии экспортного контроля.