Токенизированные депозиты — это финансовая модель, при которой коммерческие банки используют блокчейн или другие технологии распределенного реестра для представления банковских депозитов клиентов в виде цифровых токенов. В отличие от традиционных стейблкоинов, токенизированные депозиты, как правило, не создают новый тип требования, независимый от банковских депозитов. Вместо этого они меняют способ учета, управления и использования существующих депозитов, позволяя банковским деньгам взаимодействовать с торговлей цифровыми активами, программируемыми платежами и инфраструктурой расчетов в блокчейне.
22 октября 2026 года американская финтех-компания SoFi Technologies объявила о запуске SoFi Earn (SOFIE), связав процентные банковские депозиты со своим стейблкоином SoFiUSD, привязанным к доллару США. Согласно объявленным условиям продукта, SOFIE предлагает начальную переменную годовую процентную доходность (APY) в размере 4,40%. Пользователи могут получать проценты по депозиту, удерживая SOFIE, и конвертировать его в SoFiUSD, когда им необходимо торговать или переводить средства. SoFi позиционирует этот продукт как токенизированный депозит для потребителей, предлагаемый банком с национальной банковской лицензией США.
Значение этого продукта заключается не только в цифровизации банковских депозитов, но и в попытке устранить функциональное разделение между традиционными банковскими депозитами и стейблкоинами в блокчейне. Банковские депозиты обычно могут приносить проценты и обеспечивать определенную защиту вкладов, однако их переносимость между платформами ограничена. Стейблкоины могут поддерживать переводы в блокчейне и торговлю цифровыми активами, но могут не предоставлять проценты по депозитам или страхование вкладов. На примере SoFi Earn в этой статье рассматривается принцип работы токенизированных депозитов, конвертация SOFIE в SoFiUSD и обратно, а также потенциальное влияние этой модели на рынок стейблкоинов и цифровые операции банков.
Основные выводы
-
Токенизированные депозиты — это токенизированное представление банковских депозитов в цифровом реестре. Их юридической основой остается требование клиента к банку по депозиту, а не самостоятельно выпущенный платежный стейблкоин.
-
22 октября 2026 года SoFi запустила SoFi Earn (SOFIE), продукт токенизированных депозитов для частных пользователей, который первоначально предлагает переменную годовую процентную доходность (APY) в размере 4,40%.
-
Каждая единица SOFIE соответствует депозиту в размере $1 в SoFi Bank. Подходящие депозиты защищаются Федеральной корпорацией по страхованию вкладов (FDIC), однако объем и размер покрытия определяются применимыми правилами.
-
Пользователи могут конвертировать SOFIE в стейблкоины SoFiUSD в соотношении 1:1 для торговли криптоактивами или переводов через поддерживаемые блокчейн-сети.
-
SOFIE и SoFiUSD — два разных финансовых продукта. Первый представляет собой процентный банковский депозит, а второй — платежный стейблкоин. После завершения конвертации исходное страховое покрытие депозита не распространяется на стейблкоины автоматически.
-
Дизайн продукта SoFi представляет новую модель: средства сохраняют характеристики депозита и приносят проценты до момента использования, а затем конвертируются в стейблкоины, когда требуется их обращение в блокчейне.
Что такое токенизированные депозиты и как они связаны с традиционными банковскими депозитами?
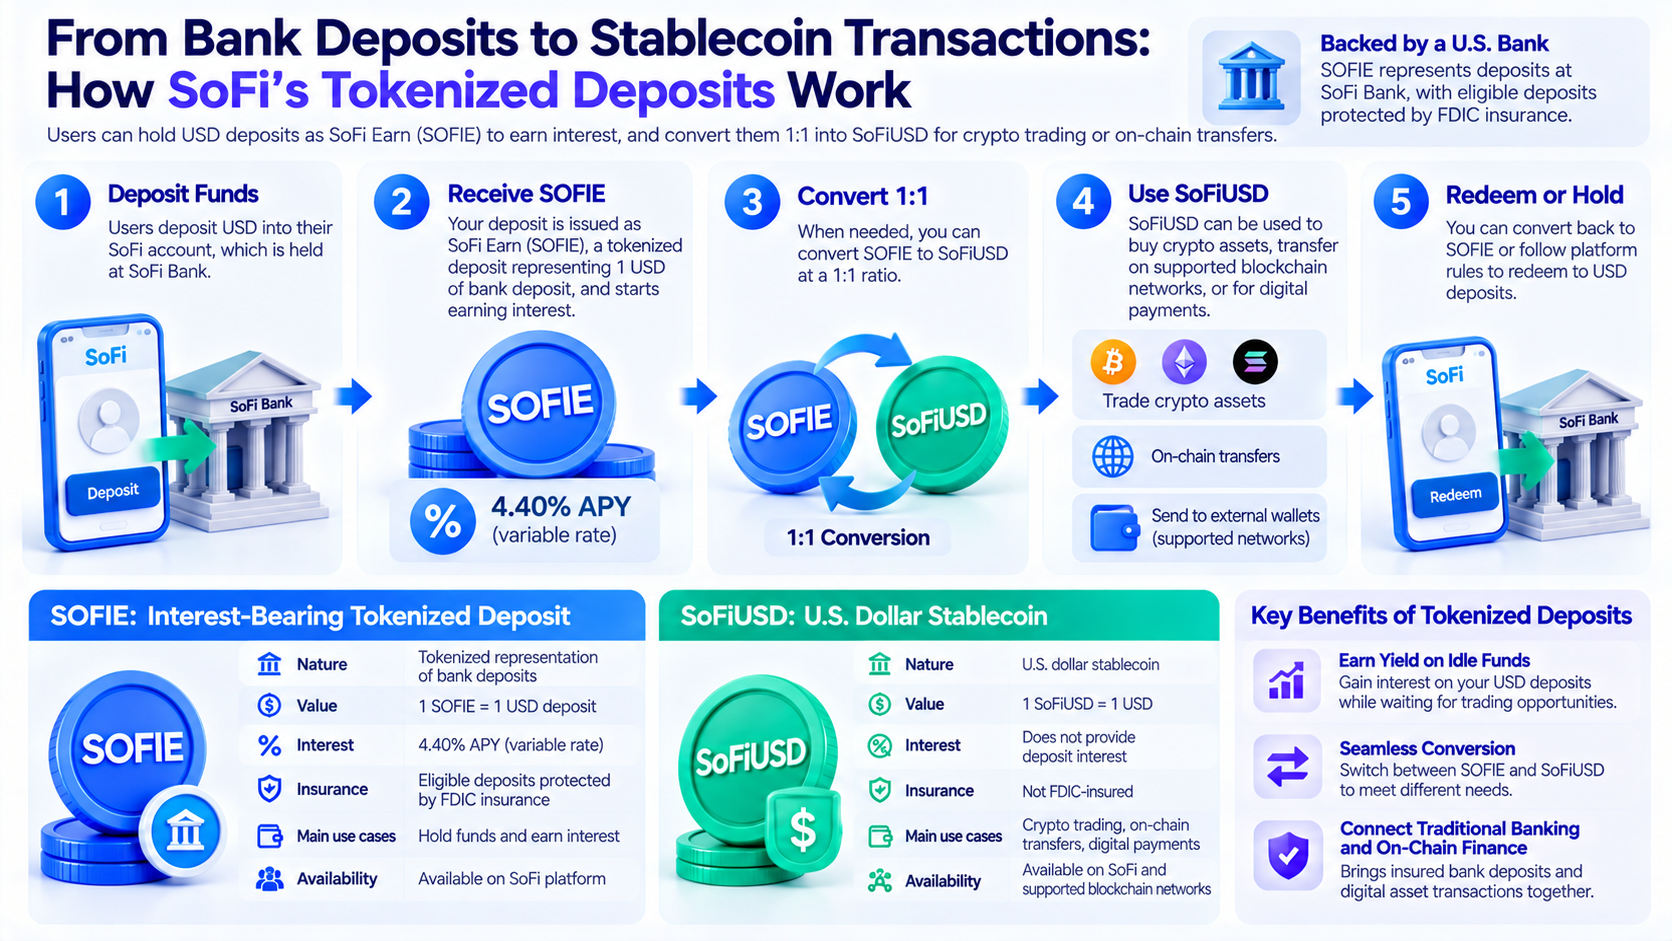
Суть токенизированных депозитов заключается в преобразовании существующих депозитных обязательств коммерческих банков в единицы активов, которые можно представлять и обрабатывать в цифровых системах. После внесения средств клиентом банк сохраняет ответственность по соответствующему обязательству возврата депозита, а токен или запись в цифровом реестре представляет права клиента на эти средства.
Например, компания хранит в банке депозит на сумму $1 млн. В традиционной модели средства учитываются в банковской системе счетов, а переводы обычно осуществляются через внутреннюю систему учета банка, платежные сети или механизмы межбанковского клиринга. В модели токенизированных депозитов банк может фиксировать соответствующие права на депозит в цифровом реестре, соответствующем применимым правилам, и проводить переводы или расчеты с помощью цифровых инструкций.
Однако это не означает, что все токенизированные депозиты можно свободно переводить в публичных блокчейнах, как обычные токены ERC-20. Некоторые токенизированные депозиты действуют только внутри банка или в разрешенной сети, а круг участников, получателей и объем переводов средств могут быть строго ограничены.
Поэтому для понимания токенизированных депозитов необходимо различать два уровня. Первый — юридическая природа актива: он остается банковским депозитом. Второй — техническое представление актива: банк использует цифровой реестр или систему токенизации для управления соответствующими правами. Токенизация меняет способ учета и использования средств, однако применение блокчейн-технологии не меняет юридическую природу средств автоматически.
Для банков эта модель может повысить гибкость управления средствами, облегчая подключение традиционных депозитов к автоматизированным платежам, переводам институциональных средств и сценариям расчетов с цифровыми активами.
Что такое SoFi Earn (SOFIE) и почему он предлагает APY 4,40%?
SoFi Earn — это процентный продукт токенизированных депозитов, запущенный SoFi Bank. Единица продукта называется SOFIE. Согласно условиям, объявленным 22 октября 2026 года, каждая единица SOFIE соответствует депозиту в размере $1, размещенному в банке, а пользователи могут получить доступ к продукту через свои счета SoFi Crypto.
На момент запуска SOFIE предлагает APY в размере 4,40%. Эта доходность формируется за счет процентного банковского депозита, лежащего в основе продукта, а не за счет того, что SOFIE как криптотокен автоматически генерирует доход через стейкинг, майнинг ликвидности или DeFi-кредитование.
Важно отличать APY от фиксированной процентной ставки. Ставка 4,40% — это переменная APY, объявленная при запуске продукта. Она может измениться в будущем и не означает, что пользователи могут зафиксировать эту доходность на любой срок хранения. Фактически начисленные проценты также зависят от срока хранения, применимой процентной ставки, условий счета и соответствующих комиссий.
Например, предположим, что пользователь удерживает SOFIE на сумму $5000 в течение полного года, годовая ставка остается на уровне 4,40%, средства непрерывно остаются на депозите, а комиссии не учитываются. При таких упрощенных допущениях годовой процентный доход составит примерно $220. Если пользователь удерживает средства только один месяц, фактическая доходность будет рассчитываться в соответствии с условиями начисления процентов, применимыми к этому периоду.
SoFi запустила этот продукт в условиях, когда многие пользователи цифровых активов держат активы, номинированные в долларах, в ожидании торговых возможностей. Обычные платежные стейблкоины, как правило, не выплачивают проценты по депозиту непосредственно держателям, поэтому пользователям приходится выбирать между ликвидностью и доходностью.
SOFIE предлагает альтернативный механизм: пользователи могут изначально держать средства на процентном депозите и конвертировать их в переводимый стейблкоин, когда им потребуется приобрести криптоактивы или выполнить перевод в блокчейне.
Однако сам SOFIE не является универсальным стейблкоином, который можно свободно переводить между всеми кошельками и торговыми платформами. Область его использования, способы конвертации и маршруты вывода средств по-прежнему регулируются правилами продукта SoFi и поддерживаемыми каналами.
Как SoFi конвертирует SOFIE в стейблкоины SoFiUSD?
Архитектура продукта SoFi распределяет функции процентных депозитов и переводов в блокчейне между разными цифровыми активами.
SOFIE представляет процентные депозиты, которые пользователи хранят в SoFi Bank, тогда как SoFiUSD используется для переводов стейблкоинов, торговли криптоактивами и цифровых платежей. Эти продукты связаны механизмом конвертации, предоставляемым платформой, однако их одинаковая стоимость в $1 не делает их юридически идентичными продуктами.
Базовый процесс можно разделить на четыре этапа.
Сначала пользователь размещает средства в SoFi Earn. Соответствующие средства учитываются как депозиты в SoFi Bank. Пользователь получает SOFIE, соответствующий правам на депозит, и получает проценты согласно условиям продукта.
Затем пользователь принимает решение использовать средства. Когда ему необходимо приобрести криптоактивы или совершить перевод в блокчейне, он может воспользоваться функцией SoFi для конвертации SOFIE в SoFiUSD в соотношении 1:1.
На третьем этапе средства переходят в стадию использования стейблкоина. Пользователи могут применять SoFiUSD для покупки криптоактивов через поддерживаемые SoFi каналы или отправлять его на поддерживаемые внешние кошельки. Возможность перевода SoFiUSD зависит от конкретных поддерживаемых блокчейн-сетей и правил платформы.
На четвертом этапе пользователи могут продолжать хранить, использовать или погашать SoFiUSD в соответствии с доступными функциями. Погашение стейблкоинов и возврат к процентному депозиту не являются одинаковыми юридическими процессами. Соответствующий статус счета и актива необходимо подтверждать отдельно.
В описании продукта SoFi прямо указано, что после использования SOFIE для покупки SoFiUSD или других переводимых криптоактивов соответствующие средства больше не являются депозитами SOFIE. SoFiUSD не является банковским депозитом, застрахованным FDIC.
Эта конструкция создает канал конвертации банковских депозитов в стейблкоины, позволяя пользователям переключаться между разными потребностями использования средств, вместо того чтобы требовать от одного токена выполнения всех финансовых функций.
В чем разница между SOFIE и SoFiUSD и почему их нельзя считать одним активом?
Хотя SOFIE и SoFiUSD поддерживают соотношение стоимости 1:1 с долларом США, они существенно различаются по структуре выпуска, источникам доходности, юридическим правам и сценариям использования.
| Параметр сравнения |
Токенизированный депозит SOFIE |
Стейблкоин SoFiUSD |
| Тип актива |
Токенизированное представление банковского депозита |
Долларовый платежный стейблкоин |
| Организация, выпускающая продукт и несущая ответственность |
SoFi Bank |
SoFi Bank |
| Соответствующая стоимость |
Каждая единица соответствует депозиту в размере $1 |
Предназначен для поддержания стоимости 1:1 с долларом США |
| Процентная доходность |
Начальная переменная APY 4,40% |
Не предоставляет напрямую проценты по депозиту SOFIE |
| Покрытие FDIC |
Применяется к подходящим депозитам |
Не является депозитом, застрахованным FDIC |
| Основная функция |
Хранение средств и получение процентов по депозиту |
Цифровые платежи, переводы в блокчейне и торговля |
| Сфера использования |
Поддерживаемая SoFi система депозитов и счетов |
SoFi и поддерживаемые блокчейн-каналы |
| Основные риски |
Риски банка, счета и операционные риски |
Риски эмитента, погашения, сети и обращения |
Это различие отражает две разные финансовые модели.
Основой токенизированного депозита является обязательство банка. Удерживаемый пользователем актив соответствует банковскому депозиту, а соответствующие права определяются договором банковского депозита и применимым законодательством. Стейблкоин — это самостоятельный цифровой актив. Права его держателей зависят от структуры выпуска, механизмов погашения и применимых регуляторных правил.
Для SOFIE проценты являются характеристикой банковского депозитного продукта. Для SoFiUSD основными функциями являются переводы средств и платежные расчеты. Когда пользователи переключаются между двумя активами с помощью функции конвертации, соответствующие юридические права и структура рисков также меняются.
Поэтому SOFIE не следует рассматривать просто как стейблкоин со страхованием FDIC. Аналогично, тот факт, что SoFiUSD выпущен банком, не означает автоматического предоставления ему такого же страхового покрытия, как у банковского депозита.
Как страхование вкладов FDIC защищает SOFIE и что происходит после конвертации в стейблкоины?
Федеральная корпорация по страхованию вкладов (FDIC) предоставляет страховое покрытие для подходящих банковских депозитов. Стандартный лимит страхования обычно составляет $250 000 на одного вкладчика, в каждом застрахованном банке и для каждой категории владения. При определении конкретной применимой суммы также необходимо учитывать другие застрахованные депозиты вкладчика в том же банке.
SOFIE соответствует депозитным обязательствам SoFi Bank и поэтому может подпадать под страхование вкладов при выполнении применимых требований FDIC. Ключевой фактор заключается не в том, представлены ли средства токенами, а в том, являются ли базовые активы подходящими застрахованными депозитами.
Например, предположим, что пользователь хранит в SoFi Bank SOFIE на сумму $50 000, а также имеет другие банковские депозиты в той же категории владения. Лимит страхования обычно рассчитывается совокупно, а не предполагает, что каждый продукт автоматически получает отдельное покрытие в размере $250 000.
Если пользователь конвертирует SOFIE на сумму $20 000 в SoFiUSD, эти средства меняют статус с процентного депозита на стейблкоин. Даже если два актива можно конвертировать в соотношении 1:1, это не означает, что первоначальное страхование депозита продолжает покрывать баланс конвертированного стейблкоина.
Кроме того, страхование вкладов FDIC главным образом покрывает убытки по депозитам в определенных ситуациях, например при банкротстве застрахованного банка. Оно не защищает пользователей от всех финансовых рисков. Например, утрата приватных ключей кошелька, перевод на неверный адрес, необратимые транзакции в блокчейне и изменение цен цифровых активов обычно не входят в сферу традиционного страхования вкладов.
При определении того, защищен ли цифровой долларовый актив страхованием FDIC, ключевой вопрос состоит не в том, был ли он выпущен банком, а в том, соответствует ли он юридически требованиям к подходящему застрахованному депозиту.
Этот принцип также важен для понимания различий между токенизированными депозитами и платежными стейблкоинами.
Почему SoFi не выплачивает проценты по SoFiUSD напрямую?
С точки зрения дизайна продукта SoFi разделяет процентные депозиты и платежные стейблкоины, чтобы эти два типа активов могли выполнять разные финансовые функции и соответствовать своим регуляторным требованиям.
Традиционные банковские депозиты могут приносить проценты в соответствии с условиями депозитного договора. После приема депозитов банки осуществляют кредитование, распределение активов и управление ликвидностью с учетом требований пруденциального регулирования. Проценты по депозитам являются частью расходов банка на фондирование.
Платежные стейблкоины имеют другую структуру. Их основная цель обычно состоит в поддержании стабильного соотношения обмена с фиатной валютой и предоставлении держателям функций платежей, переводов и погашения. Эмитент стейблкоина может получать доход от соответствующих требованиям резервных активов, однако доходность этих резервных активов не обязательно распределяется напрямую среди держателей стейблкоинов.
Регуляторная база США для стейблкоинов также устанавливает ограничения на выплату доходности эмитентами платежных стейблкоинов. Поэтому разделение SOFIE и SoFiUSD позволяет отдельно учитывать регуляторные требования к процентным депозитам и платежным стейблкоинам.
Однако это не означает, что дизайн SoFi устранил все регуляторные вопросы. Банковские депозиты, платежные стейблкоины, конвертация активов и сервисы цифровых валют предполагают различные регуляторные обязательства. Фактическое соответствие требованиям необходимо оценивать на основе договора продукта, структуры выпуска и применимого законодательства.
С точки зрения пользовательского опыта преимущество этой двухпродуктовой структуры состоит в том, что она позволяет средствам, ожидающим использования, получать проценты по депозиту без прямого изменения функции платежного стейблкоина.
Ее ограничение состоит в том, что пользователям необходимо выполнить конвертацию активов, а после конвертации средства больше не обладают депозитными характеристиками SOFIE. На фактический пользовательский опыт также влияют эффективность, комиссии, время расчетов и поддерживаемый объем переводов между различными активами.
Какая модель больше подходит для платежей в блокчейне: токенизированные депозиты или стейблкоины?
Токенизированные депозиты и стейблкоины не обязательно являются прямыми заменителями. Оба инструмента можно использовать для перевода цифровых средств, однако они предлагают разные преимущества с точки зрения открытости, ликвидности и регуляторной структуры.
Токенизированные депозиты лучше подходят для среды управления средствами, организованной банком. Для пользователей, которым необходимо поддерживать отношения с банковским депозитом, использовать управление банковским счетом и выполнять институциональные требования соответствия, токенизированные депозиты могут предоставлять цифровые функции в рамках существующей банковской системы.
Например, международная компания может изучить возможность использования токенизированных депозитов для управления остатками средств различных дочерних компаний и перевода средств через разрешенную сеть. Если банковская система поддерживает автоматизированные расчеты, компания может сократить часть ручных процессов и ограничений, связанных с традиционным банковским временем работы.
Стейблкоины лучше подходят для сценариев, требующих обращения между платформами. Стейблкоины, соответствующие применимым техническим стандартам, можно переводить между поддерживаемыми блокчейн-кошельками, торговыми платформами и протоколами DeFi без необходимости для каждого получателя иметь счет в одном и том же банке.
Однако открытость стейблкоинов также означает, что пользователи должны самостоятельно управлять рисками, связанными с безопасностью кошельков, смарт-контрактами, перегрузкой сети и сторонними платформами.
Модель SoFi пытается соединить эти два типа потребностей. Средства удерживаются как банковские депозиты в ожидании использования и конвертируются в стейблкоины, когда требуется направить их в каналы криптоторговли или платежей в блокчейне.
Эта модель не обязательно означает, что токенизированные депозиты в конечном итоге заменят стейблкоины. Более вероятным результатом является долгосрочное сосуществование токенов банковских депозитов, платежных стейблкоинов и традиционных платежных сетей, каждый из которых будет выполнять разные функции в разных сценариях.
Чем модель SoFi отличается от бизнеса токенизированных депозитов JPMorgan и Citi?
Токенизированные депозиты не являются новой концепцией, возникшей только в 2026 году. До запуска SoFi SOFIE несколько международных банков уже изучали использование блокчейна или технологий распределенного реестра для управления институциональными средствами.
Например, JPMorgan продвигает институциональные цифровые платежи и сервисы токенизированных депозитов через инфраструктуру, связанную с Kinexys, а Citi Token Services изучает решения для управления средствами и трансграничной ликвидностью для корпоративных и институциональных клиентов.
Общей характеристикой этих направлений является ориентация на управление институциональными средствами. Клиентами обычно выступают крупные корпорации, финансовые учреждения или соответствующие требованиям профессиональные участники. Продукты также могут действовать в разрешенных сетях или подлежать специальным ограничениям доступа.
SoFi Earn отличается тем, что предлагает токенизированные депозиты частным пользователям и сочетает их с существующими функциями торговли криптоактивами и стейблкоином SoFiUSD.
| Параметр сравнения |
SoFi Earn |
JPMorgan Kinexys |
Citi Token Services |
| Основные клиенты |
Частные пользователи |
Институциональные клиенты |
Корпоративные и институциональные клиенты |
| Основная функция |
Процентные депозиты и конвертация в стейблкоины |
Институциональные цифровые платежи и расчеты |
Управление средствами и переводы ликвидности |
| Основное использование средств |
Криптоторговля и переводы цифровых долларов |
Институциональные потоки средств |
Управление корпоративными средствами и трансграничные платежи |
| Ключевая характеристика |
Связывает розничные депозиты со стейблкоинами |
Платежная инфраструктура институционального уровня |
Интеграция с корпоративными банковскими услугами |
Таким образом, модель SoFi имеет определенное значение как розничная финансовая инновация. Она пытается превратить концепцию токенизированных депозитов, которая ранее была ориентирована преимущественно на крупные организации, в продукт, доступный обычным пользователям через финансовое приложение.
Однако это изменение не означает, что токенизированные депозиты SoFi могут напрямую заменить институциональные расчетные сервисы JPMorgan или Citi. Потребности клиентов, объемы транзакций, требования соответствия и системные архитектуры разных банков по-прежнему различаются.
Могут ли токенизированные депозиты решить проблему неиспользуемых средств в стейблкоинах?
Стейблкоины стали важными расчетными активами на крипторынке, однако их хранение не обязательно приносит проценты.
Некоторые пользователи в течение длительного времени держат долларовые стейблкоины в кошельках или торговых счетах в ожидании торговых возможностей. Для таких средств ликвидность является основной потребностью. Однако при длительном хранении без доходности пользователь несет альтернативные издержки.
При запуске SOFIE SoFi сослалась на исследование, согласно которому примерно $64 млрд в стейблкоинах находились в кошельках с ограниченным использованием, забытыми остатками или неактивным статусом. Это составляет примерно 21,2% предложения стейблкоинов согласно соответствующему статистическому определению. Однако неактивные балансы не означают, что все эти средства готовы или могут быть конвертированы в банковские депозиты.
Коммерческая логика SOFIE заключается в том, чтобы позволить пользователям получать проценты по депозиту в ожидании использования средств, а не постоянно удерживать платежные стейблкоины без процентной доходности.
Например, пользователь планирует приобрести криптоактивы в течение следующих нескольких недель, но сейчас не видит подходящей торговой возможности. Если средства соответствуют требованиям для использования SOFIE, пользователь может держать их на процентном депозите и конвертировать в SoFiUSD, когда будет готов к торговле.
Этот подход может сократить альтернативные издержки в период ожидания, однако у него есть и ограничения. Пользователи должны иметь доступ к сервисам SoFi, а процесс конвертации должен соответствовать требованиям платформы. Если средства требуется использовать непосредственно на другой торговой платформе или в протоколе DeFi, пользователю все равно может понадобиться сначала конвертировать и перевести стейблкоины.
Кроме того, доходность по депозиту может меняться, а конвертация и переводы стейблкоинов могут сопровождаться комиссиями или другими операционными расходами. Поэтому возможность токенизированных депозитов действительно повысить эффективность капитала будет зависеть от частоты торговли пользователя, размера средств и конкретных условий продукта.
Как SoFi использует токенизированные депозиты для создания цикла средств между банковскими услугами и криптоактивами?
С точки зрения бизнес-модели SOFIE — не просто отдельный доходный продукт, запущенный SoFi. Это один из компонентов более широкой экосистемы цифровых финансовых услуг SoFi.
SoFi уже создала сервисы потребительской торговли криптоактивами, стейблкоин SoFiUSD и услуги управления корпоративными цифровыми средствами. Добавление SOFIE создает более полный путь использования средств между этими продуктами.
Пользователи могут хранить средства на процентном депозите, конвертировать их в стейблкоины при необходимости, а затем использовать для торговли криптоактивами или переводов в блокчейне. Эта структура связывает традиционные банковские счета с сервисами цифровых активов и уменьшает необходимость переключаться между разными финансовыми услугами.
Для SoFi эта модель может создавать ценность в трех областях.
-
Привлечение депозитов. Предлагая процентные депозиты, связанные со сценариями использования цифровых активов, SoFi может привлекать клиентов, желающих использовать как банковские услуги, так и сервисы криптоактивов.
-
Удержание клиентов. Если пользователи могут в рамках одной платформы размещать депозиты, конвертировать стейблкоины и торговать криптоактивами, им может быть меньше необходимо переводить средства на другие финансовые платформы.
-
Синергия продуктов. SoFiUSD уже используется в некоторых расчетных механизмах карточных направлений SoFi, а SOFIE может дополнительно обеспечить депозитный этап до поступления средств в соответствующую систему цифровых платежей.
Однако эти потенциальные коммерческие преимущества представляют собой анализ, основанный на структуре продукта, и не означают, что SOFIE уже существенно увеличил депозитную базу или прибыль SoFi. Фактические результаты будут зависеть от принятия продукта пользователями, средних остатков по депозитам, частоты конвертации средств и последующих финансовых раскрытий.
Могут ли токенизированные депозиты стать важной инфраструктурой для RWA и финансов в блокчейне?
Долгосрочный потенциал токенизированных депозитов не ограничивается торговлей стейблкоинами. По мере развития токенизированных казначейских облигаций, фондов и других продуктов RWA рынкам в блокчейне потребуются инструменты цифровой валюты для расчетов по сделкам с такими активами. Стейблкоины являются одним из вариантов, а токенизированные депозиты предлагают другой подход, основанный на деньгах коммерческих банков.
Например, в сделке с токенизированными ценными бумагами покупатель должен передать средства, а продавец — актив. Если и средства, и ценные бумаги могут обрабатываться в совместимых цифровых системах, может стать возможным расчет «поставка против платежа», что снизит риски, возникающие из-за проведения расчетов в разное время.
Для управления корпоративными средствами токенизированные депозиты также могут поддерживать автоматизированные платежи, трансграничные переводы средств и условия расчетов, активируемые смарт-контрактами.
Однако возможность масштабирования таких применений зависит от нескольких ключевых условий.
Первое — взаимодействие между банками. Если токенизированные депозиты каждого банка можно использовать только в его собственной системе, их ценность для межинституционального обращения будет ограничена.
Второе — регуляторные и правовые механизмы. Необходимы четкие правила, определяющие, можно ли переводить токены банковских депозитов через границы, как разные юрисдикции признают соответствующие требования и как следует разрешать споры.
Наконец, важны техническая и операционная безопасность. Банки должны обеспечивать согласованность записей цифрового реестра с записями основной банковской системы, одновременно создавая системы управления идентификацией, кибербезопасности, исправления транзакций и обеспечения непрерывности деятельности.
Поэтому развитие токенизированных депозитов, вероятнее всего, будет связано с постепенной модернизацией цифровой банковской инфраструктуры, а не с полной заменой традиционных банковских счетов токенами в блокчейне в краткосрочной перспективе.
Заключение
Токенизированные депозиты — это финансовая модель, в которой депозиты коммерческих банков представлены и управляются как цифровые токены. Модель сохраняет основные юридические характеристики банковских депозитов и одновременно стремится использовать технологию цифрового реестра для повышения эффективности переводов средств, автоматизированных расчетов и цифровых финансовых услуг.
SoFi Earn (SOFIE), запущенный SoFi в октябре 2026 года, демонстрирует один из способов предоставления токенизированных депозитов частным пользователям. Пользователи могут удерживать процентные банковские депозиты в SOFIE и конвертировать их в стейблкоины SoFiUSD, когда им необходимо использовать цифровые активы, связывая таким образом традиционные банковские средства со сценариями торговли в блокчейне.
Наиболее важная характеристика этой модели — четкое разделение между процентными депозитами и платежными стейблкоинами. Доходность SOFIE и страхование депозитов, доступное для подходящих депозитов, обусловлены его природой как банковского депозита, тогда как основная ценность SoFiUSD заключается в цифровых платежах и обращении в блокчейне. Эти два актива можно конвертировать, но они не имеют одинаковой юридической защиты.
С отраслевой точки зрения токенизированные депозиты и стейблкоины не обязательно находятся в отношениях полной замены. Банки могут продолжать использовать токенизированные депозиты для управления счетами и средствами, а стейблкоины — для подключения к более широким сетям цифровых активов.
Опыт SoFi показывает, что одним из важных направлений цифровых финансов может быть не преобразование всех средств в стейблкоины, а создание более эффективных связей между банковскими депозитами, стейблкоинами и финансовыми приложениями в блокчейне.
Часто задаваемые вопросы
Что такое токенизированные депозиты?
Токенизированные депозиты — это токенизированное представление банковских депозитов в блокчейне или другом цифровом реестре. Как правило, они остаются депозитными обязательствами коммерческого банка, а не самостоятельно выпущенными платежными стейблкоинами.
Что такое SoFi Earn (SOFIE)?
SOFIE — это процентный продукт токенизированных депозитов, запущенный SoFi Bank. Каждая единица SOFIE соответствует банковскому депозиту в размере $1. Пользователи могут получать проценты в соответствии с правилами продукта и конвертировать SOFIE в SoFiUSD.
Фиксирована ли APY SOFIE в размере 4,40%?
Нет. Ставка 4,40% является переменной APY, объявленной при запуске SOFIE. В будущем она может быть изменена и не означает, что пользователи могут зафиксировать ставку на длительный срок.
Покрывается ли SOFIE страхованием вкладов FDIC?
Подходящие банковские депозиты SOFIE могут подпадать под страхование FDIC. Конкретное покрытие зависит от требований, включая стандартный лимит страхования и категорию владения счетом.
В чем разница между SOFIE и SoFiUSD?
SOFIE — это токенизированное представление процентного банковского депозита, тогда как SoFiUSD является долларовым стейблкоином для платежей и переводов в блокчейне. Эти активы можно конвертировать, но они имеют разные юридические характеристики, механизмы доходности и страховое покрытие депозитов.
Продолжает ли действовать страхование вкладов FDIC после конвертации SOFIE в SoFiUSD?
Страхование вкладов FDIC не продолжается автоматически. После завершения конвертации средства больше не входят в исходный депозит SOFIE и становятся самостоятельным активом в виде стейблкоина.
Можно ли всегда свободно переводить токенизированные депозиты в блокчейне?
Нет. Некоторые токенизированные депозиты действуют только внутри банка или в разрешенной сети, а объем их перевода и разрешенные способы использования могут быть ограничены.
Что безопаснее: токенизированные депозиты или стейблкоины?
Однозначного ответа нет. Подходящие банковские депозиты могут быть защищены страхованием вкладов, тогда как стейблкоины имеют другие механизмы выпуска и резервирования. Риски каждого варианта зависят от выпускающей организации, юридической структуры, технических систем и фактического способа использования.
Можно ли использовать токенизированные депозиты для расчетов по RWA?
Они могут выступать потенциальным расчетным инструментом. Банки и финансовые учреждения могут изучать использование токенизированных депозитов для оплаты сделок с токенизированными ценными бумагами или другими активами RWA, однако для этого необходима соответствующая техническая инфраструктура и инфраструктура соблюдения требований.
Заменят ли токенизированные депозиты стейблкоины?
В настоящее время недостаточно оснований для вывода о том, что токенизированные депозиты полностью заменят стейблкоины. Они могут применяться в разных сценариях, включая банковское управление средствами, институциональные расчеты, цифровые платежи и открытую торговлю в блокчейне.