Это различие особенно важно, когда несколько секунд или минут могут изменить торговую ситуацию. Трейдер, который работает на пробоях, может в первую очередь следить за достижением ценой максимума сессии. Трейдер, который работает на откатах, может ждать возвращения цены к линии VWAP. Понимание того, что именно измеряет каждый ориентир, помогает скальперам не использовать один и тот же сигнал для разных задач.
Ключевые выводы
-
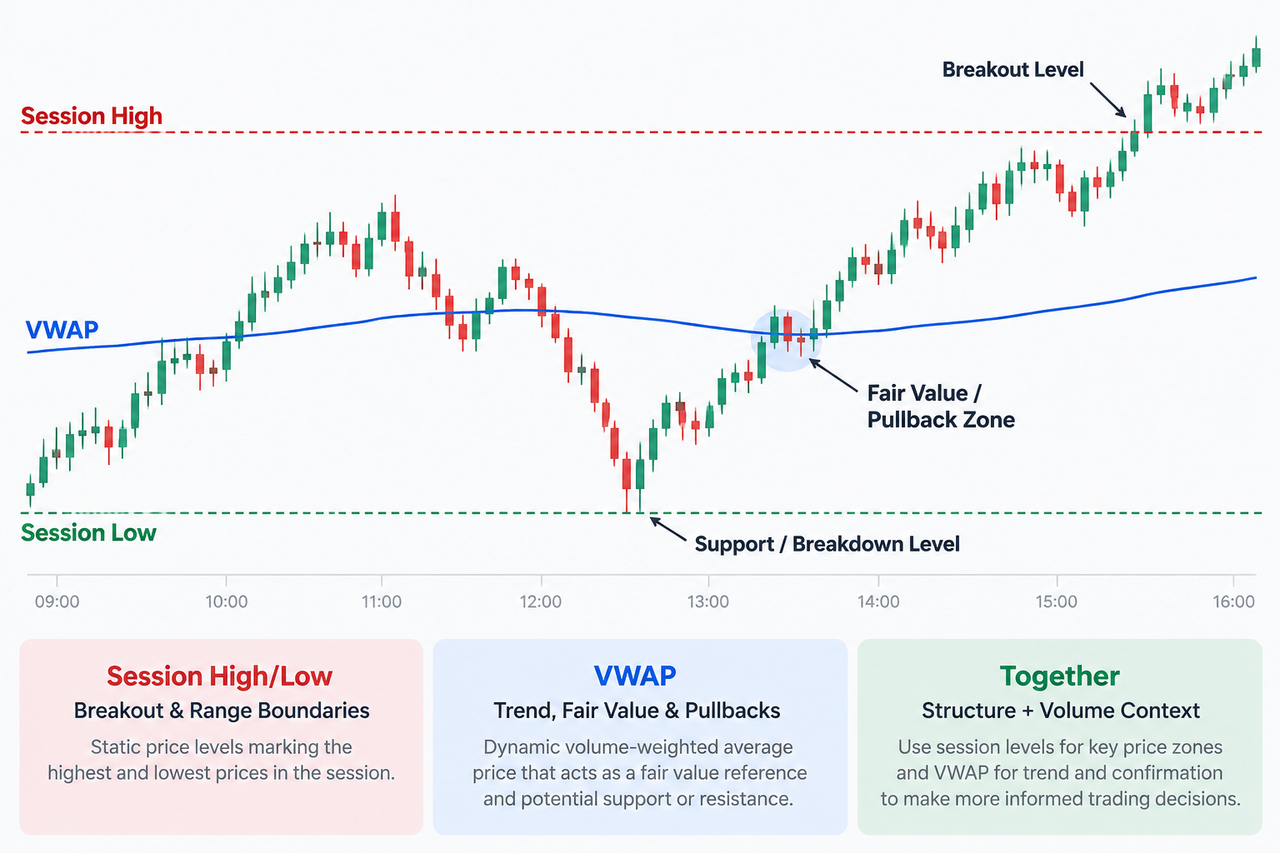
Максимум/минимум сессии обозначает статичные ценовые границы, показывая максимальную и минимальную цены, по которым торговался актив в течение определённой торговой сессии.
-
VWAP представляет собой динамическую среднюю цену, взвешенную по объёму. Она меняется по мере накопления данных о цене и объёме торгов в течение сессии.
-
Максимумы и минимумы сессии обычно лучше подходят для определения уровней пробоя. VWAP полезнее для анализа справедливой стоимости, подтверждения тренда и поиска откатов.
-
Если цена удерживается выше VWAP, это может указывать на бычий внутридневной настрой рынка. Если цена остаётся ниже VWAP, это может свидетельствовать о медвежьем давлении.
-
Сочетание максимума/минимума сессии с VWAP может дать скальперам информацию и о структуре рынка, и о подтверждении объёмом. Однако ни один из сигналов не гарантирует будущих результатов.
Максимум/минимум сессии и VWAP: основное различие
Самое простое различие заключается в следующем: ценовая граница и средняя цена.
Максимум/минимум сессии фиксирует максимальную и минимальную цены, достигнутые в рамках выбранной сессии. После формирования эти уровни становятся видимыми ориентирами поддержки и сопротивления. Пробой максимума сессии может сигнализировать об агрессивном покупательском импульсе, а пробой минимума сессии может отражать усиление давления продавцов.
VWAP работает иначе. Индикатор VWAP рассчитывает среднюю цену и придаёт больший вес ценам, по которым проходил больший объём торгов. Поэтому VWAP учитывает и динамику цены, и активность участников рынка.
| Характеристика |
Максимум/минимум сессии |
VWAP |
| Основной показатель |
Цена |
Цена + объём |
| Тип уровня |
Статичная граница сессии |
Динамическая средняя |
| Основное применение в скальпинге |
Пробои и отскоки |
Тренд, справедливая стоимость, откаты |
| Сброс |
Начало новой заданной сессии |
Обычно каждая торговая сессия |
| Поддержка/сопротивление |
Горизонтальный ориентир |
Динамическая поддержка/сопротивление |
| Подтверждение объёмом |
Нет |
Встроено в расчёт |
| Распространённый недостаток |
Ложные пробои |
Запаздывание на быстрых или нестабильных рынках |
Уровни сессии также отличаются от дневного максимума/минимума. Дневной максимум или минимум охватывает весь торговый день, тогда как максимум или минимум сессии может отражать только определённый рыночный период.
Как VWAP рассчитывает среднюю цену и справедливую стоимость
VWAP расшифровывается как Volume Weighted Average Price, то есть средняя цена, взвешенная по объёму. Базовая формула выглядит так:
VWAP = Σ(Цена × Объём) / Σ(Объём)
На графиках обычно используется типичная цена, рассчитанная на основе максимума, минимума и цены закрытия за каждый интервал. Затем это значение умножается на объём. Полученное совокупное значение цены, умноженной на объём, делится на совокупный объём.
Взвешивание по объёму имеет большое значение. Простая скользящая средняя использует только исторические цены, тогда как VWAP учитывает ещё и объём торгов. Поэтому два ценовых движения одинакового размера не обязательно одинаково влияют на VWAP.
Комиссия США по ценным бумагам и биржам публикует Volume-Weighted Average Price (VWAP) в своём глоссарии для инвесторов, а CME Group использует расчёты на основе VWAP для определения нескольких рыночных расчётных цен. Это показывает, что ценообразование с учётом объёма применяется и в профессиональной рыночной инфраструктуре.
В отличие от обычной скользящей средней, VWAP сессии обычно сбрасывается в начале каждой торговой сессии. Анкорный VWAP изменяет начальную точку. Это позволяет трейдерам рассчитывать среднюю цену, взвешенную по объёму, начиная с выбранного события, локального максимума, локального минимума или другого ориентира.
Подходит ли VWAP лучше для внутридневной торговли и определения рыночных трендов?
VWAP прежде всего является инструментом для внутридневной торговли, поскольку сброс показателя на каждой сессии делает активность текущего дня ключевой частью расчёта.
Если цена остаётся выше линии VWAP, трейдеры часто интерпретируют это как бычий настрой сессии. Если цена остаётся ниже линии, интерпретация обычно будет медвежьей. Многократное пересечение VWAP без заметного продолжения движения может указывать на нестабильный рынок.
Поэтому VWAP полезен как инструмент подтверждения тренда, однако он остаётся запаздывающим индикатором. Его значение рассчитывается на основе уже совершённых сделок.
Представим, что BTC поднимается выше VWAP вскоре после активизации рынка, затем корректируется, а после этого цена отскакивает от VWAP на фоне роста объёма. Скальпер может оценить такой отскок от VWAP иначе, чем простое касание. В данном случае динамика цены и объём подтверждают одно и то же направление.
Трейдер, тестирующий такую модель на активной паре, например на рынке BTC/USDT на Gate.com, может сопоставить линию VWAP с текущей ценой, данными об объёме и ближайшими уровнями сессии. Это позволяет не оценивать индикатор отдельно от остальных факторов.
Почему максимум/минимум сессии важен для скальпинга и торговли на Форекс
Максимум/минимум сессии показывает скальперу, где цена уже не смогла продолжить движение в рамках торговой сессии.
Поэтому эти уровни особенно полезны при анализе пробоев. Если цена несколько раз приближается к максимуму сессии и наконец пробивает его на фоне роста объёма, это может указывать на усиление активности покупателей. Пробой минимума сессии может отражать противоположную динамику рынка.
Максимумы и минимумы предыдущих сессий также могут сохранять значение. Участники рынка часто отслеживают их как потенциальные уровни поддержки и сопротивления. Предыдущие экстремумы являются очевидными ценовыми ориентирами, вблизи которых могут концентрироваться стоп-лоссы, ордера на пробой или отложенная ликвидность.
Этот подход также распространён в торговле на Форекс, где участники рынка различают азиатскую, лондонскую и нью-йоркскую торговые сессии. Криптовалютами торгуют круглосуточно, поэтому точное определение сессии зависит от настроек графика и стратегии трейдера.
Максимум/минимум сессии или VWAP для более обоснованных торговых решений?
Ни один из инструментов не обязательно использовать отдельно.
Практическая стратегия «максимум/минимум сессии и VWAP» использует границу сессии, чтобы определить, где происходит важное событие. VWAP помогает оценить общее внутридневное состояние рынка.
Предположим, цена остаётся выше VWAP и постепенно приближается к максимуму сессии. Пробой этого уровня несёт другую информацию, чем пробой в ситуации, когда цена постоянно опускается ниже VWAP. В первом случае направление тренда подтверждается, а во втором сигналы противоречат друг другу.
Обратная логика действует вблизи минимума сессии. Пробой минимума при сохранении цены ниже VWAP может поддерживать медвежью интерпретацию тренда. Если цена ненадолго пробивает минимум, а затем быстро возвращается выше уровня и VWAP, кажущийся пробой мог оказаться ложным.
Этот взаимодополняющий подход похож на использование SuperTrend с VWAP: один ориентир помогает определить направление, а другой добавляет контекст относительно положения цены.
Может ли VWAP выступать динамической поддержкой и сопротивлением?
VWAP может выступать в качестве динамической поддержки или сопротивления, особенно если участники рынка уже учитывают преобладающий внутридневной тренд.
Во время восходящего движения снижение цены к VWAP может привлечь покупателей. Во время нисходящего движения рост цены к линии VWAP может встретить давление продавцов. Стратегия отката к VWAP обычно предполагает ожидание подхода цены к VWAP и последующей реакции. Входить в позицию только потому, что цена коснулась линии, не обязательно.
Некоторые трейдеры отображают полосы VWAP выше и ниже центральной линии. Эти ценовые зоны могут помогать выявлять чрезмерно сильные движения или потенциальные области возврата к среднему значению, подобно конвертам волатильности. Однако логика отличается от Линий Боллинджера. Линии Боллинджера строятся на основе истории цены и стандартного отклонения, тогда как VWAP привязан к активности сессии, взвешенной по объёму.
Трейдеры, сравнивающие динамические внутридневные инструменты, также могут использовать VWAP и EMA. EMA придаёт больший вес недавним ценовым значениям, но не учитывает объём торгов.
Использование VWAP в качестве ориентира для исполнения
VWAP используется не только для поиска сигналов на графике. Институциональные инвесторы, хедж-фонды и другие профессиональные трейдеры могут применять VWAP как ориентир для исполнения, оценивая эффективность исполнения крупных ордеров.
В теории покупатель, получивший среднюю цену исполнения ниже соответствующего VWAP, совершил покупку ниже средневзвешенного по объёму ориентира за рассматриваемый период. Продавец обычно оценивает этот ориентир с противоположной позиции.
CME Group напрямую использует VWAP в расчётах рыночных цен и признаёт VWAP заранее определённой методологией хеджирования для некоторых операций. Методология Nasdaq также демонстрирует основной принцип расчёта: торговые цены умножаются на соответствующие им объёмы, после чего сумма делится на общий объём торгов.
Применение VWAP институциональными участниками не означает, что он точно показывает цены, по которым торговали институциональные инвесторы, или гарантирует определение справедливой стоимости для них. Это означает, что ценообразование с учётом объёма может служить практическим ориентиром для оценки качества исполнения и влияния на рынок.
Риски и ограничения
Максимум/минимум сессии может генерировать ложные сигналы пробоя. Цена может ненадолго выйти за границу сессии, активировать ордера на пробой или стоп-ордера, а затем вернуться в предыдущий диапазон.
У VWAP другая проблема: запаздывание. Поскольку каждое новое значение учитывает совокупные данные сессии, линия может медленно реагировать на резкое движение цены. На нестабильных рынках повторные пересечения VWAP могут создавать несколько кажущихся сигналов без устойчивого тренда.
Качество объёма также имеет значение. На централизованных криптовалютных рынках VWAP, рассчитанный на одной площадке, отражает сделки только на этой площадке, а не весь мировой объём торгов криптовалютами. Платформы Форекс могут использовать тиковый объём вместо консолидированного объёма биржи.
Скальперы также сталкиваются со спредом, проскальзыванием, комиссиями, ликвидностью и риском исполнения. Технические индикаторы описывают историческое и текущее поведение рынка, но не гарантируют будущих результатов.
Заключение
Для скальпинга максимум/минимум сессии обычно является более понятным инструментом для определения уровня пробоя, тогда как VWAP даёт более глубокий контекст относительно внутридневной средней цены, справедливой стоимости и направления тренда.
В сочетании эти инструменты становятся более информативными. Максимум или минимум сессии показывает, где рынок тестирует сформированную границу. VWAP помогает определить, поддерживается ли соответствующее ценовое движение более широким трендом, взвешенным по объёму.
Таким образом, скальпер может использовать максимум/минимум сессии для определения ценового уровня, а затем учитывать VWAP, объём и фактическую реакцию цены при оценке торговой ситуации. Ни один из этих инструментов не должен заменять контроль рисков или дисциплину исполнения.
Часто задаваемые вопросы
Является ли VWAP опережающим или запаздывающим индикатором?
VWAP является запаздывающим индикатором, поскольку его текущее значение рассчитывается на основе уже состоявшихся сделок и объёмов. При этом он может быть полезен для принятия внутридневных решений в реальном времени. Линия VWAP обновляется по мере появления новых сделок.
Сбрасывается ли VWAP каждый торговый день?
Стандартный VWAP сессии обычно сбрасывается с началом новой торговой сессии. Анкорный VWAP работает иначе. Трейдер выбирает конкретную начальную точку, от которой продолжается расчёт.
Что лучше для скальпинга на пробоях: максимум/минимум сессии или VWAP?
Максимум/минимум сессии обычно лучше подходит для непосредственного определения уровней пробоя, поскольку отмечает фактические ценовые экстремумы. Затем VWAP может помочь определить, соответствует ли пробой общему внутридневному тренду.
Что происходит, когда цена достигает VWAP?
Достижение ценой VWAP автоматически не создаёт сигнала на покупку или продажу. Трейдеры обычно оценивают, отскакивает ли цена, пробивает ли линию, закрывается ли по другую сторону линии или неоднократно колеблется вокруг неё. Только после этого они интерпретируют реакцию.
Можно ли использовать максимум/минимум сессии и VWAP вместе?
Да. Во многих торговых стратегиях максимум или минимум сессии используется как статичный ориентир поддержки или сопротивления, а VWAP выступает динамическим ориентиром тренда и справедливой стоимости. Дополнительное подтверждение могут дать объём, ликвидность и реакция цены.
Подходит ли VWAP для скальпинга лучше, чем скользящая средняя?
VWAP может быть более информативным для внутридневной торговли, когда важна активность с учётом объёма. Он учитывает и цену, и объём и обычно сбрасывается на каждой сессии. Скользящие средние остаются полезными, когда трейдеру нужен непрерывно рассчитываемый показатель тренда на протяжении нескольких сессий, например EMA 9, EMA 20 и EMA 50.
Дисклеймер: Этот материал предназначен только для образовательных целей и не является финансовой рекомендацией. Торговля криптовалютами сопряжена с рыночными рисками, рисками ликвидности и исполнения. Технические индикаторы и историческое поведение цены не гарантируют будущих результатов.